12,5 миллиард доллардан 2,6 триллион долларға дейін: Гренландияның әділ құнын қалай есептеу керек
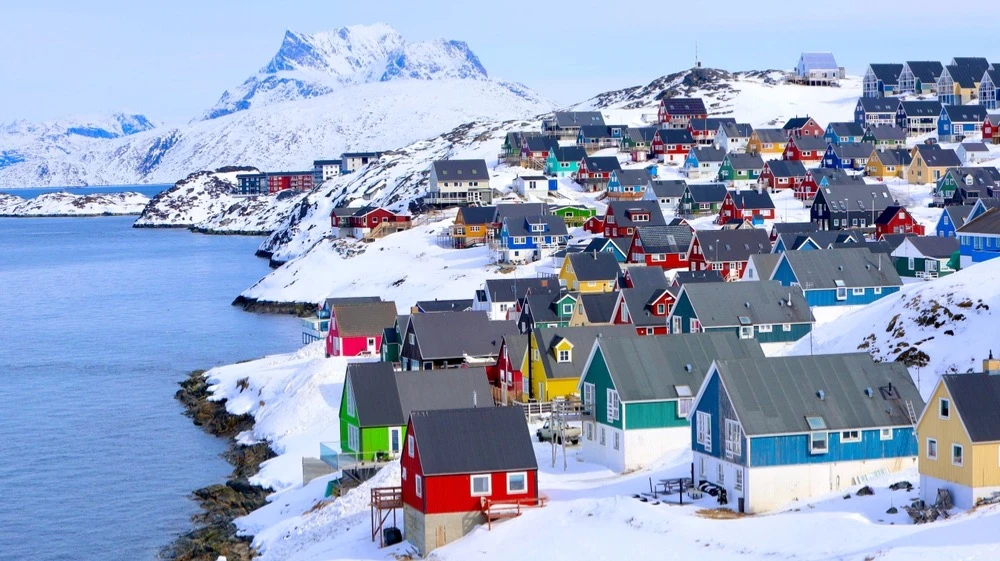
Гренландияның 80%-ы мұзбен жабылған, ал аралда шамамен 57 000 адам тұрады / Фото: Chris Christophersen / Shutterstock.com
Алексей Голубович, Arbat Capital Advisory Services Limited (Ұлыбритания) компаниясының талдаушысы, және Александр Орлов, Arbat Capital компаниясының басқарушы директоры, АҚШ президенті Дональд Трамп «сатып алғысы» келетін Гренландияны бағалаудың ықтимал әдістерін талқылайды.
Медиа АҚШ-тың Гренландия үшін төлей алатын «әділ бағасын» айтқанда, әдетте осы сомаларды негіздейтін ешқандай дәлел келтірілмейді. Мысалы, NBC News 700 миллиард доллар деген бағалауды кеңінен таратты. Financial Times, ең ықтимал ешқандай негізсіз, шығынын 1,1 триллион доллар деп атады (аймақты «Гренландия ЖШС» деп ирониямен атап, АҚШ президенті Дональд Трампты «Америка Корп.» компаниясының негізін қалаушы деп көрсетті), The New York Times 12,5–77 миллиард доллар ара лығындағы соманы, ал American Action Forum табиғи ресурстарға негізделген 200 миллиард доллардан географиялық параметрлерге негізделген 2,76 триллион долларға дейінгі көрсеткіштерді келтірді.
Полимаркет платформасында да, басқа да жерлерде де осыған бәс тігулер көбейіп жатқанына қарағанда, Дания Гренландияға үстемдік ету құқын АҚШ-қа өз еркімен тапсыру ықтималдығы артып келеді, яғни бұл әскери араласу қатерімен жасалған «келісім» нәтижесінде емес, меншік құқығы немесе мәңгілік бақылау құқығын ақшалай өтемақыға айырбастау арқылы жүзеге асады.
Сондықтан аралдағы барлық өндіруге болатын минералдардың құнын сарапшылар бағалауларымен салыстыру қызықты (бұл негізгі мәселе, өндірудің экономикалық тиімділігі тұрғысынан негізделіп, барлық минералдық қорларға теориялық баға беру), сондай-ақ Гренландиядағы барлық жылжымайтын мүлік (жер бағасын анықтау практикалық тұрғыдан мүмкін емес болса да) және Гренландияда тіркелген барлық компаниялар. Бұл соңғысы осы аумақты «сату» шарты ретінде Гренландияда орналасқан және азаматтар мен компанияларға тиесілі мүлік пен кәсіпорындардың әділ нарықтық құнына өтемақы төлеу талап етілген жағдайда қажет.
Гренландияның құнын бағалаудың экономикалық әдістері
Гипотетикалық сатып алу сценарийінде әлемдегі ең үлкен аралдың құнын бағалау қиын. Бұл аумақ нарықтағы тауар емес, оның құны ресурстарына ғана емес, сонымен бірге Арктикадағы стратегиялық орналасуына да байланысты — «АҚШ ұлттық қауіпсіздігі» тұрғысынан, маршруттарды бақылау, «қытай ықпалына қарсы тұру» және климат өзгерген сайын ашылуы мүмкін жаңа қорларға ықтимал қол жеткізу.
Мамандар әртүрлі тәсілдерді қолданады:
— Табиғи ресурстарға негізделген. Бұл әдіс белгілі минералды және көмірсутек қорларын бағалауды, олардың экономикалық өндірілетіндігін ескеруді қамтиды, яғни қазіргі технологиялық және баға деңгейінде қолжетімділігін, Арктика жағдайындағы инфрақұрылым шығындарының өсімін шегере отырып.
— Экономикалық әлеуетке негізделген. Аралдық ЖІӨ-ні (есептеу әдісіне байланысты шамамен 3,5–4 миллиард доллар ), салық түсімдерін, негізгі экспорт түрі саналатын балық аулауды және туризмді ескере отырып, The Economist басылымы Гренландияның бүкіл жеке секторының құны 50 миллиард долларға (12–15 жылдық ЖІӨ) жетуі мүмкін деп бағалайды.
— Салыстырмалы талдауға сүйенсек, бұл тек ЖІӨ болжамдары мен «мүлік құны» тұрғысынан ғана мүмкін. Мүлік құны мен стратегиялық маңызы жағынан салыстыруға болатын жалғыз арал – Исландия сияқты.
— Оның стратегиялық құндылығын ескере отырып. Оны ақшалай түрде өлшеу мүмкін емес, бірақ әскери базалар орналастырылған кезде қорғаныс қабілеттерінің артуы жөніндегі теориялық есептеулерде тек Гренландияға қатысты ескеруге болады, яғни алдағы көптеген жылдарға арналған АҚШ немесе НАТО әскери бюджетін ескере отырып.
Тағы бір елдің аралды сатып алуы екіталай, себебі Дания мен автономиялы Гренландия әзірге бұл идеяны қабылдаған жоқ. Алайда АҚШ-пен біршама белгісіз «еркін серіктестік» келісімі сияқты баламалар ұсынылуда.
Аралды толықтай пайдалану құқығы үшін белгісіз мерзімге төлемақының «әділ» мөлшерін есептегенде (Гренландия ресми түрде Дания құрамында қалса да немесе «тәуелсіз» болып қалса да), келесі жайттарды ескеру қажет:
— Барлық өндіруге болатын минералдардың құнының бағалаулары (өте даулы)
Гренландияның сирек кездесетін металдар, уран, мырыш, қорғасын, алтын, темір, мыс, мұнай және газ қорларын өндіру қиын. Себебі аралдың 80%-ы мұзбен жабылған және логистика өте күрделі. Өндіру шығындары басқа аймақтарға қарағанда орта есеппен бес есе жоғары болуы мүмкін.
Американдық Іс-қимыл Форумы сирек кездесетін металдарды қоса алғанда, белгілі ресурстарды 4,4 триллион долларға, ал мұнай мен газды 1,7 триллион долларға бағалады. Алайда осы қорлардың тек 186 миллиард доллары ғана «өндіруге тиімді» деп есептеледі, қалғанын өндіру тиімсіз.
АҚШ Геологиялық қызметі сирек кездесетін металдардың қорларын 1,5 миллион тонна деп бағалайды (әлемде сегізінші орын), ал аралдың солтүстік-шығысындағы көмірсутектерді 31 миллиард баррель мұнай баламасы деп есептейді (АҚШ қорларымен салыстыруға болады), бірақ қорлардың нақты нарықтық құны әлдеқайда жоғары.
Дания мен Гренландия Геологиялық зерттеу басқармасы сирек кездесетін металдардың қорларын, соның ішінде диспрозий мен неодимийді қоса алғанда, бір тәртіпке жоғары (36 миллион тоннаға дейін) деп бағалап, бұл болашақтағы жаһандық сұраныстың 25%-ын қамтамасыз етеді.
2026 жылғы қаңтарда CSIS Kvanefjeld (11 миллион тонна, оның ішінде 370 000 тонна ауыр металдар) және Tanbreez (28,2 миллион тонна, оның ішінде 27 % ауыр металдар) ірі сирек кездесетін металдар кен орындарының қорларын бағалады. Кванефьелд кен орны сондай-ақ 270 000 тонна уранды қамтиды (әлемде 8-орын).
АҚШ-тағы Брукингс институты сирек кездесетін металдардың 55 түрінің ықтимал қорларының ішінде тек бір кен орны ғана игеруде екенін, бірақ оны игеру мен өндіру ондаған жылдар бойы жалғасатынын атап өтті.
Сонымен бірге ресурстардың жоғары (2,5 триллион долларға дейінгі) бағалаулары «мұздың еруіне байланысты»өсіп келеді, бұл болашақта дамудың жаңа аймақтарын ашады.
Сонымен қатар қоршаған ортаға байланысты өндіріске қойылатын шектеулерді де ескеру қажет (оларды Трамп та ескеруге мәжбүр болады). 2021 жылдан бастап Гренландия мұнай мен газды барлауға жаңа лицензиялар беруді тоқтатты. Сонымен қатар, 2021 жылғы желтоқсанда уран өндіруге тыйым салатын заң күшіне енді.
Гренландиядағы инфрақұрылым мен климат көлік, энергиямен қамтамасыз ету және логистика салаларында капиталдық шығындардың өте жоғары болуына әкеледі. Сонымен қатар, жұмыс күші шектеулі және құрылыс маусымы қысқа. Нәтижесінде өнеркәсіптік база шағын: 2026 жылғы қаңтарға қарай Гренландияда алтын мен анортозит өндіретін екі белсенді кен орны бар.
— Жылжымайтын мүлік пен Гренландиялық компаниялардың бағалануы (олар өте төмен)
Аралдағы халық саны шамамен 57 000 адам, және барлық жылжымайтын мүлік Нуук (Гренландия астанасы), Сисимиут және Илулиссат жағалауындағы қалаларда шоғырланған. Мұнда жылжымайтын мүліктің жалпы құны ресурстармен салыстырғанда өте төмен.
Теориялық өтемақы сценарийінде тұрғындар мен кәсіпорындар үшін нарықтық баға ескерілуі мүмкін. Алайда 2026 жылдың басынан бастап Гренландиядағы шетелдіктер жылжымайтын мүлікті сатып ала алмайды (тек тұру рұқсатын тіркеу арқылы ғана ). Аралдағы жер мемлекетке тиесілі болғандықтан, оны бұған дейін де сатып алу мүмкін болмаған.
2025 жылдың соңында Гренландиядағы жылжымайтын мүлік Солтүстік Еуропаның аз қамтамасыз етілген елдеріндегі бағаларға жақын орташа бағамен ұсынылды (Нуук қаласында тұрғын үйдің шаршы метрі 6 000 АҚШ долларына жетті).
Барлық жылжымайтын мүліктің жалпы бағалауы жоқ, бірақ Исландиямен салыстыра отырып, егер Исландиядағы шамамен 400 000 адамға арналған барлық коммерциялық және тұрғын үй жылжымайтын мүлік 131 миллиард долларға бағаланса, онда барлық Гренландия жылжымайтын мүлік 35 миллиард доллардан аспайды.
Сонымен бірге, Исландия жерінің бағасын Гренландия аумағына (шамамен 2,1 миллион шаршы километр) есептесек, 2 триллион долларлық сома шығады, бірақ бұл таза қиял, себебі өте төмен халық тығыздығы бар бұл жерді даму үшін пайдалану қажет емес.
Шын мәнінде, халықтың кетуін ескере отырып, аралдың шалғай аймақтарындағы тұрғын үй бір шаршы метрі жүздегеннен мыңдаған долларға дейін тұруы мүмкін. Нарық реттеледі, және құрылыс материалдарын импорттауға байланысты бағалар жоғары болып қала береді.
Гренландияда негізінен балық аулау және сауда салаларындағы шағын кәсіпорындардан тұратын 5 000–6 000 компания тіркелген. Олардың 2025 жылғы жалпы айналымы 4,3 миллиард АҚШ долларын құрады. Балық аулау аралдың бүкіл бизнес секторының қосымша құнының шамамен үштен бірін құрайды.
2025 жылы ең ірі компаниялар RoyalGreenland A/S (жылдық кірісі 875 миллион доллар), Naalakkersuisut (424 миллион доллар) және Air Greenland (199 миллион доллар) болды.
Гренландия банкінің нарықтық капитализациясы шамамен 2 миллиард дат короны немесе 317 миллион АҚШ доллары.
Жалпы алғанда, аралдың экономикасы Данияның гранттарына қатты тәуелді. Сондықтан «сатып алу» жағдайында Дания үкіметіне көрсетілген қолдау үшін өтемақы, Данияның Гренландияның ЖІӨ-сіне қосқан үлесінің қанша жыл ескерілетініне байланысты 40–50 миллиард долларға жетуі мүмкін.
Экономикалық тұрғыдан негізді дәлелдеу үшін бағалау критерийлері мен мүліктің құрамы жөнінде келісімге келу қажет. Мұндай келіссөздердің өзі-ақ Дания мен бүкіл Еуропалық Одақтың «берілуі» дегенді білдірер еді, ал оны қазіргі сәтте елестету қиын. Дегенмен, жоғарыда айтылғандардан шығатын қорытынды бойынша, жер мен ресурстарды басқа мемлекеттің бақылауына беру үшін шынайы әрі «әділ» өтемақы шамамен 200 миллиард доллар шамасында болуы мүмкін, оның ішінде Дания мен кәсіпорындарға төленетін төлемдер және халыққа арналған «сыйлықтар» бар.








