Adidas-тың ретро-модельдегі аяқ киімі компанияның пайдасын болжамнан жоғары етті
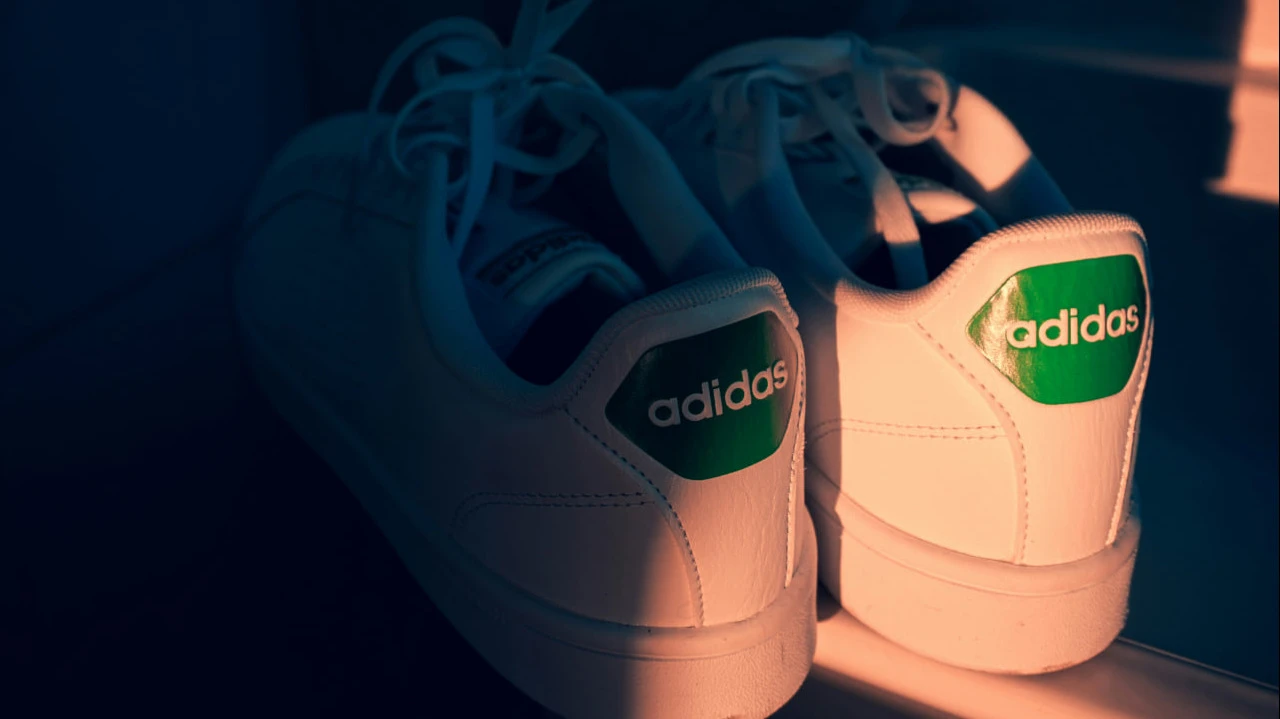
Спортқа арналған киім өндіруші Adidas компаниясы АҚШ-тың сауда баж салықтары әсерінен әлемдік экономикадағы жағдайдың нашарлауына қарамастан 2024 жылдың бірінші тоқсанында сарапшылардың табыс бойынша болжамын еңсерді. Компанияның ретро-модельді кроссовкалары белсенді сатылды, бұл Adidas-қа екі жылдық өсу кезеңін және нарықтағы үлесті Nike бәсекелесімен күресте сақтауға көмектесті. Adidas акциялары АҚШ-та 5%-ға өсті.
Толығырақ
Неміс спорттық жабдықтар өндірушісі Adidas бірінші тоқсан бойынша алдын ала есебінде операциялық пайда 610 млн еуро болғанын хабарлады — бұл 2024 жылдың сәйкес кезеңімен салыстырғанда екі есеге көп (336 млн еуро). Сарапшылар орташа есеппен 545 млн еуро күтті, деп хабарлайды Bloomberg. Өткен жылмен салыстырғанда табыс 13%-ға артып, 6,15 млрд еуроға жетті, бұл Уолл-стриттің болжамдарына сәйкес келеді. Толық есеп 29 сәуірде жарияланады.
«Бүгінгі тұрақсыз жағдайларда барлық нарықтар мен арналар бойынша екі таңбалы өсу біздің брендіміздің күшін көрсетіп, қызметкерлеріміздің керемет жұмысын дәлелдейді», — деді Adidas бас директоры Бьерн Гулден, оның сөздері компания хабарламасында келтірілген.
Сәрсенбіде Франкфурттағы сауда-саттықта Adidas акциялары 3%-ға қымбаттап, 210,3 еуроға жетті. Ал алдын ала нәтижелер жарияланғаннан кейін — Германиядағы биржа жабылған соң — Adidas депозитарлық қолхаттары АҚШ-тың биржадан тыс нарығында 6,5%-ға дейін өсті, бағасы $124,8-ге жетті.
Ретро қайтадан сәнге айналды
Adidas соңғы екі жылда Gazelle, Tokyo және Taekwondo сияқты танымал кроссовкаларға жоғары сұранысқа ие болды, деп хабарлайды Bloomberg. Бұл брендке нарықтағы үлесін көп уақыт бойы жетекші болған америкалық Nike-тан қайтадан қайтарып алуға көмектесті. Сонымен қатар, компания рэпер Канье Уэстпен қарым-қатынасын үзу салдарынан болған қиындықтарды еңсерді: олардың бірлескен өнімдері Yeezy брендінің сатылымын өткен жылы арттырды, бірақ кейіннен музыканттың антисемиттік мәлімдемелеріне байланысты олар арасындағы қарым-қатынас тоқтатылды.
Дегенмен, Азияда өндіріс орнын орналастыратын басқа кроссовка өндірушілері сияқты Adidas АҚШ-қа импортқа жаңа баждар енгізу қаупінен зардап шекті. Алдын ала есепте компания болашаққа болжам жасамады. Бұрын Adidas 2025 жылы жалпы табысы «жоғары бір таңбалы пайызға» (яғни, шамамен 7-9%) өседі деп мәлімдеген болатын, Adidas бренді бойынша сатылымдар кем дегенде 10%-ға артады, ал операциялық пайда 1,7-1,8 млрд еуроға жетуі тиіс.
Сарапшылар пікірі
UBS сарапшысы Роберт Кранковски, JPMorgan сарапшысы Кьяра Баттистини және RBC сарапшысы Пирал Дадханья Adidas компаниясының нәтижелеріне оң бағаласа да, сақтықпен қарайды, деп көрсетеді MarketScreener. Олар акцияларды сатып алу ұсынысын сақтап қалды (Buy рейтингін растады), бірақ акция бағасы бойынша өздерінің бағалауларын өзгеріссіз қалдырды: Кранковски үшін 282 евро, Баттистини мен Дадханья үшін 275 евро. Бұл бағалар 23 сәуірдегі Xetra неміс биржасындағы жабылу бағасынан 34% және 30% жоғары.
Jefferies сарапшысы Джеймс Гржинич Adidas акцияларына бейтарап рейтинг орнатып, олардың мақсатты бағасын 250 евро деңгейінде қалдырды.
Дадханья наурыз айының басында «әлсіз нарықта» Adidas акцияларын сатып алуға кеңес берген болатын, деп жазды Bloomberg. Ол 2025 жылы Adidas компаниясының пайдасы мен табысының «айтарлықтай жоғары» болатынын айтқан. Оған негіз бар, өйткені өткен жылы компания өз болжамын үш рет көтерген.
Third Bridge сарапшысы Яньмэй Тан да наурыз айында Adidas-ты 2025 жылы аяқталатын Yeezy сатылымы мен ірі спорттық оқиғалардың болмауы негізгі қиындықтар тудыруы мүмкін деп ескерткен. Тан Adidas-тың lifestyle сегментіндегі орны нығайтылғанымен, Terrace модельдеріне деген сұраныстың әлсіреуі мүмкін екенін айтқан. Компания қазір тұтынушыларды басқа ретро-моделдерге — SL 72 және Superstar-ға бағыттауда, бірақ олар Terrace модельдеріне деген сұраныстың төмендеуін толықтай өтей алмайды, деп болжаған ол.
Жыл басынан бері Adidas акциялары 11%-ға төмендеген. FactSet деректері бойынша Adidas акциялары бойынша 31 сарапшы баға берген. Олардың 18-і акцияларды сатып алуды (Buy және Overweight рейтингтері), 10-ы портфельде ұстауды (Hold), ал үшеуі сатуды (Underweight) ұсынады. Спорт киімдерінің гиганттық өндірушісі акцияларының орташа мақсатты бағасы 258,9 евро, бұл олардың бағасы келесі жылы 23%-ға өседі деп болжайды.








