Инвесторларға мүмкіндік: алтын раллиін өткізіп алғандар күмістен пайда көре ала ма?
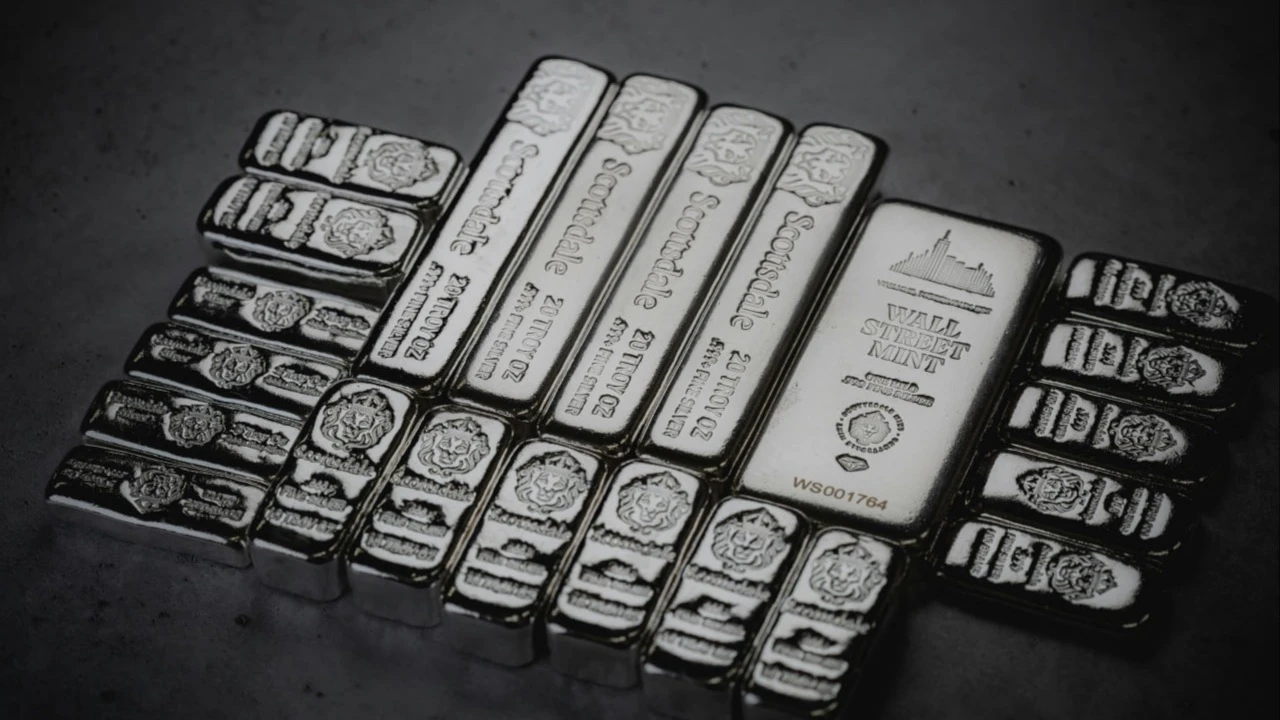
Алтын — Дональд Трамп әкімшілігінің сауда соғысы түрткі болған нарықтағы дүрбелеңнен пайда тапқан ірі активтердің бірегейі. Бұл раллиді өткізіп алған инвесторлар қазір алтын бағасының тарихи ең жоғары деңгейлеріне жақындап қалғанын ескеріп, оған инвестиция салуға жүрексінуі мүмкін. Алайда олар үшін басқа бір металл арқылы табыс табуға мүмкіндік бар. Бұл металл — күміс. Әдетте ол алтыннан да жылдам өсетін, алайда осы жолы едәуір артта қалған актив.
Алтын дәстүрлі ақшаның баламасы ретінде инвесторлар арасында әлдеқайда сенімді қабылданады. Бұл әсіресе инфляция, девальвация, мемлекеттік қарыздың шамадан тыс өсуі сияқты жағдайларда өзекті. Ол мыңдаған жылдан бері құнды сақтау құралы әрі түрлі дағдарыстардан қаржылық та, саяси да сақтану амалы ретінде қызмет етіп келеді.
Күмістің табиғаты екіұшты, деп жазады The Wall Street Journal. Бағалы металл ретінде оның қасиеттері алтынға ұқсас. Алайда күмістің өндірістік қолдану аясы әлдеқайда кең. Мысалы, электроника мен күн панельдерінде кеңінен пайдаланылады. Осы ерекшелігі оның бағасын экономикалық ахуалға анағұрлым бейім етеді.
Көшбасшыдан кейін қалды
Күміс бағасы алтынға қарағанда құбылмалырақ. Бұл ішінара осы нарықтың көлемі шағын болуына байланысты. Алайда, құбылмалылық көбіне ақ металдың (күмістің) сары металды (алтынды) өсім кезінде басып озуына мүмкіндік береді, дейді Fuller Treacy Money инвестициялық бюллетенінің шығарушысы Йон Триси. Алайда соңғы бір жылда күміс «бұқаларды» (яғни баға өседі деп үміттенетін инвесторларды) көңілден шығара алмады, деп жазады ол.
Алтын бағасы тұрақты түрде өсіп, бірінен соң бірі рекорд жаңартып келеді: 22 сәуірдегі сауда барысында ол унциясына 3500 $ деңгейінен асып түсіп, кейін аздап түзелгенімен, жыл басынан 1 мамырға дейінгі өсім 23,4%-ды құрады. Ал күміс болса, өзінің тарихи шегіне әлі жете алған жоқ және жыл басынан бергі өсімі небәрі 12,2% ғана. Кейінгі бір жылда баға өсімі жағынан алтын күмістен екі есе озып кетті.
«Күміс алтын раллиіне қатысқан жоқ, бірақ алтын бағасы төмендеген кезде ол да арзандап отырды. Оның инвесторларды қызықтыра алмауы — алтын нарығындағы трендтің табиғаты жайлы көп нәрсе айтып тұр», – дейді Триси. Қазір алтынды жаппай орталық банктер сатып алып жатыр, құймаларға деген сұраныс жоғары. Ал күміс нарығында нарықтағы бағаның өсуіне түрткі болатын жағдайлар жоқ, жаппай инвесторлар да оған бет бұрған жоқ.
«Күмістің алтыннан оза алмағаны — бұл, ең алдымен, алтынның квазимонетарлық қасиеттерімен түсіндіріледі. Яғни алтын портфельді әртараптандыру үшін орталық банктерге де, ұзақмерзімді институционалдық инвесторларға да анағұрлым тартымды болды», – делінген Күміс институтының (Metals Focus аналитикалық фирмасы дайындаған) баяндамасында.
Сонымен қатар, өндірістік сұраныс тұрақты болғанымен, инвесторлар күміс нарығына сақтықпен қарады. Бұған Қытай экономикасының баяулауы мен сауда соғыстарының ықтимал әсерінен әлемдік экономикаға төнетін қауіп себеп болды. Бұл жағдай 2 сәуірде Дональд Трамп импортқа жаппай баж салығын енгізетінін жариялағаннан кейінгі баға қозғалысынан анық көрінеді: келесі күні күміс бағасы 12,7%-ға құлдыраса, алтын бағасы небәрі 0,6%-ға ғана төмендеген. Бірнеше күндік үзілістен кейін алтын күрт қымбаттап, унциясы шамамен 3000 доллардан 3500 долларға дейін көтерілді. Ал күміс сәл қалпына келгенімен, соңғы шыңы — унциясына 34,5 долларға жетпей, шамамен 1 доллардай төмен болды.
Күміс институтының мәліметінше, күміс нарығында кейінгі төрт жыл бойы негізгі тапшылық байқалып келеді. Себебі өндіріс көлемі сұранысты қамтуға үлгермей жатыр. Бұл сұраныс алдағы жылдары да жоғары деңгейде қала береді деп күтілуде. Себебі күміс жасыл технологияларда — күн панельдері мен электромобильдерде, сондай-ақ жасанды интеллектіні дамытуға қажет дата-орталықтарға арналған чиптер мен құрылғылар жасауда кеңінен қолданылады.
Алайда кен өндіруден бөлек, нарықтағы ұсыныстың тағы бір көзі бар — ол металлдың ірі қорлары, соның ішінде қоймалардағы қорлар. Бұл қорлар тапшылықты ішінара өтеп тұр. Баяндамада айтылғандай, бұл қорлардың толық сарқылып, нарықтағы тұрақтандырушы рөлін жоғалтуы үшін бірнеше жыл қажет болуы мүмкін.
Құнды металдар жарысы
Сарапшылардың пікірінше, бұл тапшылық және нарықтық факторлар, тарихи аналогиялармен бекітілген күміс нарығында раллиді қоздыруы мүмкін. Ал алтынның ең жоғары деңгейлерінде инвестиция салудан қорқатын инвесторлар үшін күміс екінші мүмкіндік береді.
Қымбат металдар нарығын бағалаудың маңызды факторларының бірі — алтын мен күміс бағасының арақатынасы, деп жазады WSJ. Соңғы 30 жылда бұл коэффициент тек екі рет 100-ден жоғары болған. Бұл алтын нарығының күміс нарығына қарағанда тым қызғанын көрсетеді. 2020 жылдың наурызынан кейінгі 12 ай ішінде күміс бағасы 73%-ға өскен, ал алтын тек 8%-ға ғана қымбаттаған, деп жазады WSJ. Ал әлемдік қаржы дағдарысы кезінде бұл коэффициент 100-ге жетпегенмен, 2008 жылдың маусымында 53-тен қараша айында 80-ге көтерілген. Келесі 12 айда күміс алтынды өсім бойынша тағы да басып озған.
«Егер ұзақ мерзімді кезеңді қарасақ, онда коэффициент 1991 жылы да 100-ден асқан», дейді Триси. Одан кейін күміс алтыннан өсу қарқыны бойынша жеті жыл бойы озып кеткен.
Қазір алтынның бағасы, Триси мырзаның айтуынша, сенімді түрде өсіп жатыр. Алайда соңғы айларда күрт қымбаттап, 3500 $ деңгейінен сәл шегінген соң, оның бағасы біраз уақыт бойы тар ауқымда тербеліп тұруы мүмкін. Бұл нарықтың «қызуын басу» үшін қажет.
Осындай жағдайда күмістің алтынды қуып жетуге мүмкіндігі бар. Бірақ әзірге ол өз «қалтқысыз күйінен» (немесе бір бағытта қозғала алмай тұрған күйінен) шыға алмай жатыр. Бұл жағдай Трисидің айтуынша, құнды металдар нарығындағы «бұқалық трендке» (яғни, ұзақмерзімді өсім кезеңіне) тән емес.
Құнды металдар нарығындағы мінез-құлықты түсіндіретін тағы бір тарихи заңдылық барын айтады салалық сарапшы әрі инвестициялық бюллетень авторы Хьюберт Мулман.
Оның айтуынша, қор нарығы шарықтау шегіне жеткен соң, шамамен екі жылдан кейін күміс нарығында тұрақты және ұзақмерзімді өсім басталатын тарихи үрдіс байқалған. Бұл үрдіс Dow Jones индексінің немесе осы индекстің алтын бағасына қатынасы (Dow-to-gold ratio) арқылы анықталады. Яғни, акциялар алтынмен салыстырғанда қаншалықты қымбат немесе арзан екенін көрсетеді.
Мысалы, 1929 жылы Dow Jones та, оның алтынға қатынасы да ең жоғары деңгейге жеткен. Ал күмістің өсуі шамамен екі жылдан кейін 1932 жылы басталған. 1966 жылы да осындай жағдай қайталанып, екі жылдан соң күміс бағасы өсе бастайды, ал бұл өсім 1970-жылдары айтарлықтай күшейген. 1999 жылы бұл қатынас қайтадан шарықтау шегіне жетіп, 2000 жылы индекс өзі де шегіне жетеді. Ал 2001 жылдан бастап күмістің бағасы ұзақмерзімді өсе бастайды.
Соңғы рет Dow Jones 2024 жылдың желтоқсанында ең жоғары деңгейге жетті. Дональд Трамптың әрекеттеріне байланысты инвесторлар америкалық активтерге деген сенімін жоғалтып жатқанын ескерсек, бұл индекс жақын арада жаңа шекке жетпейді деген болжам бар. Сондықтан бұл жағдай алтын мен күміс сияқты құнды металдар үшін жаңа мүмкіндік туғызуы мүмкін. Мулманның пайымдауынша, күміс осы онжылдықтың соңына дейін өсе береді.