«Бөлмедегі піл»: неге қор менеджерлері мемлекеттік облигацияларды жаппай сатуды елемей отыр?
Үкімет облигацияларының кірістілігінің өсуі нарыққа тәуекел төндіргеніне қарамастан, BofA сауалнамасына сәйкес, қор операторларының портфеліндегі акциялар үлесі 2021 жылғы қарашадан бергі ең жоғары деңгейге жетті.
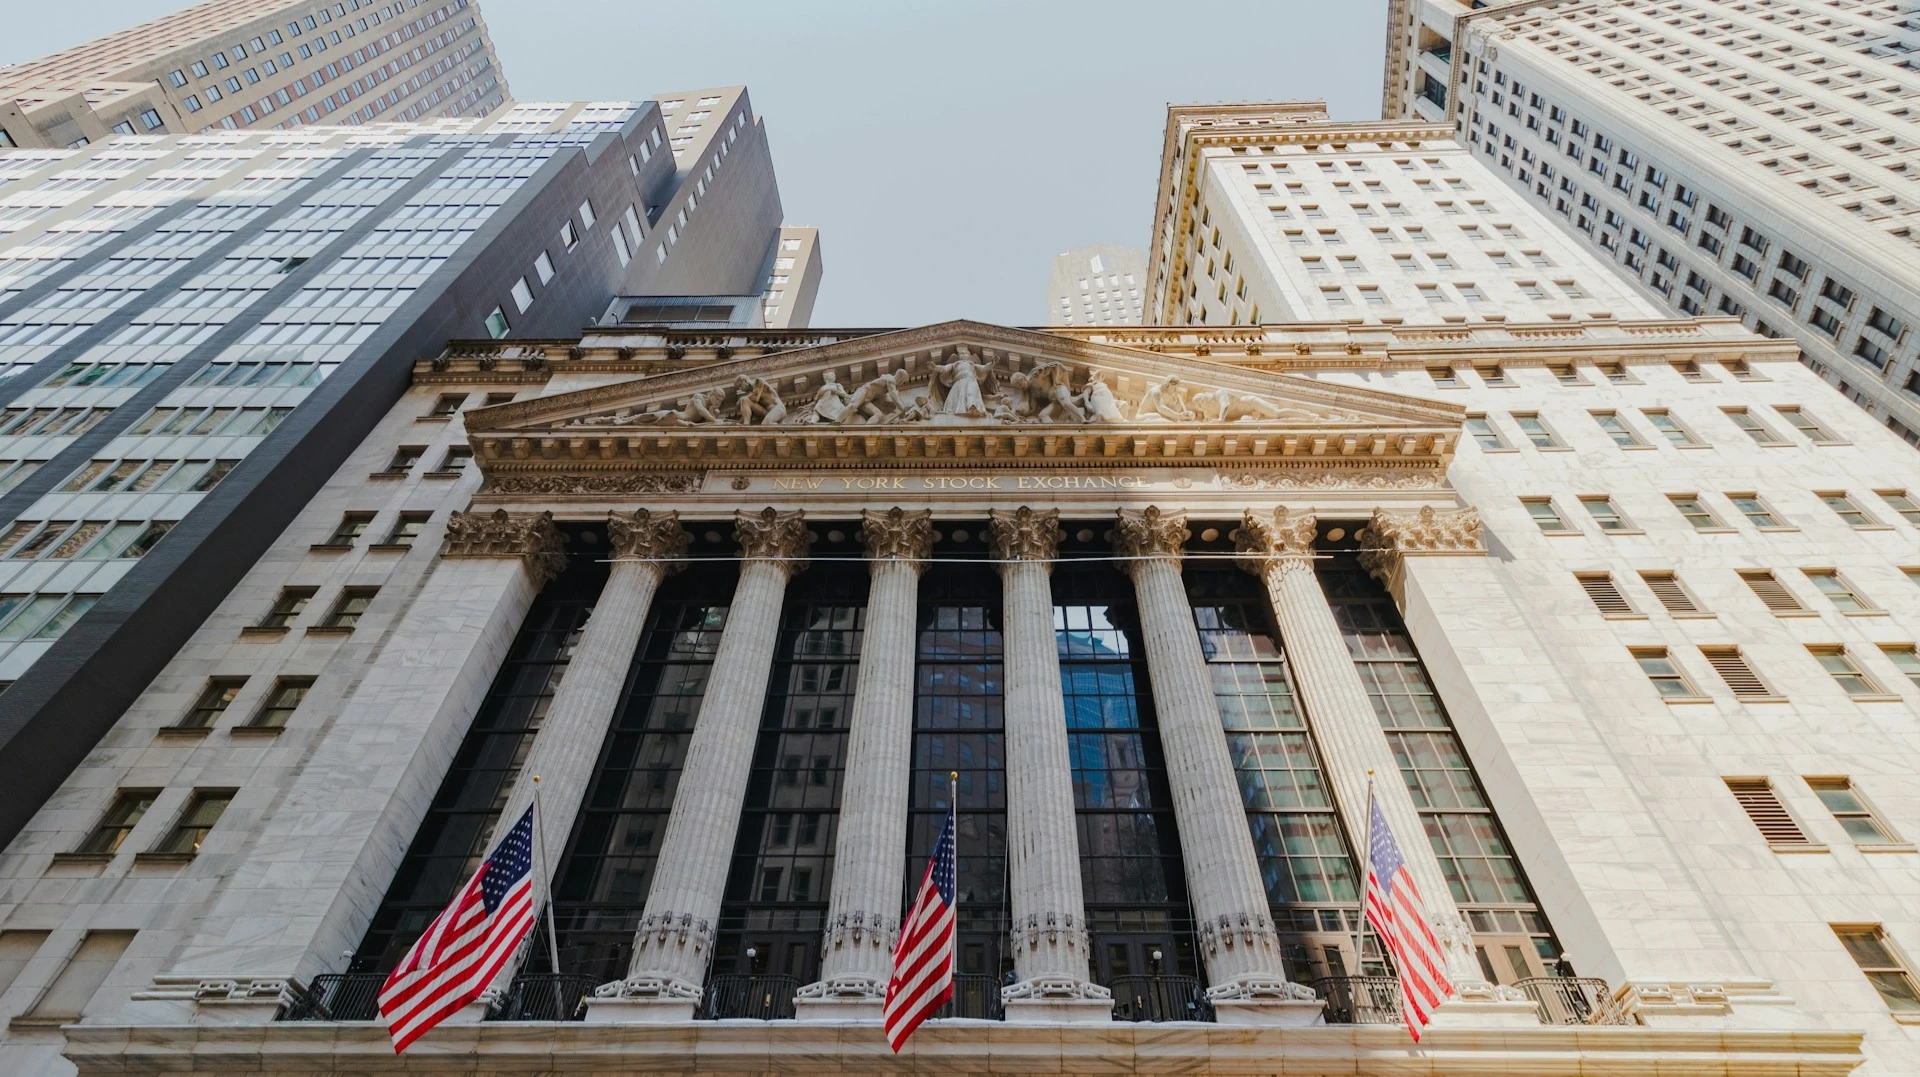
АҚШ мемлекеттік облигациялары бойынша кірістілік Қаржы министрлігінің әрекеттеріне қарамастан өсіп келеді / Фото: Unsplash.com / Джошуа Цу
Уолл-стрит талдаушылары мен нарық қатысушылары ұзақ мерзімді мемлекеттік облигациялардың кірістілігінің өсуі акциялар бағасының өсуіне қауіп төндіруі мүмкін екеніне келіседі. Дегенмен, Bloomberg мәліметі бойынша белгісіздік жағдайында тәуекелге барғысы келу артып келеді: Bank of America сауалнамасының нәтижелері бойынша әлемнің түкпір-түкпіріндегі қор менеджерлері портфельдеріндегі акциялар үлесін 2021 жылғы қарашадан бергі ең жоғары деңгейге дейін арттырды.
Мемлекеттік облигациялардың кірістілігі – инвесторлардың елемеуге тырысатын «бөлмедегі піл», – дейді Sevens Report Technicals ақпараттық бюллетенінің редакторы Тайлер Ричи.
Мәліметтер
Ұзақ мерзімді мемлекеттік облигациялар кірістілігінің өсуі акция бағаларының өсуіне кедергі келтіруі мүмкін «бөлмедегі пілге» айналды, деді Sevens Report Technicals ақпараттық бюллетенінің редакторы Тайлер Ричи.
Соңғы Bank of America (BofA) сауалнамасының нәтижелері бойынша әлемнің түкпір-түкпіріндегі қор операторлары да осы пікірді қолдайды. Bloomberg жазуынша, олар мемлекеттік облигациялар кірістілігінің «хаотикалық өсуін» жасанды интеллект секторындағы көпіршік туралы алаңдаушылықтан кейінгі қор нарығы үшін екінші ірі қауіп ретінде сипаттады. Дегенмен, аралас жағдайға қарамастан, BofA сауалнамасына қатысқан қор менеджерлерінің портфеліндегі акциялар үлесі 56 пайызға жетті — бұл 2021 жылғы қарашадан бергі ең жоғары көрсеткіш.
«Қазынашылық облигациялардың кірістілігі өсе бастады, алайда қор нарығы бұған мән бермей отыр — ол тоқтағанша», — деді Miller Tabak компаниясының бас нарықтық стратегі Мэтт Мили.
Мемлекеттік облигациялар нарығында не болып жатыр?
Аптаның басынан бастап АҚШ-тың мемлекеттік қарызының өсуі мен Орта Шығыстағы соғыс салдарынан туындаған инфляцияны тежеудегі биліктің мүмкіндігіне инвесторлардың алаңдаушылығы аясында мемлекеттік облигациялар бойынша кірістілік бірнеше жылдың рекордтық деңгейіне жақын деңгейде сақталып келеді. Мысалы, 18 тамызда 30 жылдық АҚШ қазынашылық облигациялары бойынша кірістілік 5,3 пайыздан асқан — бұл 2002 жылдан бергі ең жоғары деңгей. Осы өсуді тоқтату мақсатында АҚШ Қаржы министрлігі сәрсенбі күні мемлекеттік қарызды қайта сатып алу операцияларының ең көп көлемін 2 миллиард доллардан «кемінде» 4 миллиард долларға дейін. Бұл шара нарықты біраз уақытқа салқындатуға көмектесті, бірақ 20 тамызда мемлекеттік облигацияларды сату жалғасты: 30 жылдық қазынашылық облигациялардың кірістілігі 7 базалық пунктке өсіп, 5,26 пайызға жетті, — сәрсенбіде 9 базистік пунктке төмендегеннен кейін. 10 жылдық мемлекеттік облигациялар үшін бұл көрсеткіш 4,7 пайызға жетті — 2025 жылдың басынан бері тіркелген ең жоғары деңгейден сәл төмен. Нарықты сендіру мақсатында АҚШ Қаржы министрі Скотт Бессент 20 тамызда мемлекеттік облигацияларды қайта сатып алу көлемі 4 миллиард доллардан асуы мүмкін екенін мәлімдеді.
Аналитиктер не дейді
Bloomberg мәліметі бойынша, Уолл-стрит стратегияшылары мемлекеттік облигациялар кірістілігінің өсуін алаңдаушылықпен бақылап отырғанымен, олардың көпшілігі бұл көрсеткіш әлі акцияларға қатысты оптимистік болжамдарға нұқсан келтіретіндей деңгейге дейін көтерілмегеніне тоқтайды.
Bloomberg сілтемесімен келтірілгендей, Ned Davis Research компаниясының АҚШ бойынша бас стратегі Эд Клиссолдтың айтуынша, қор нарығы кірістілік қисығы (қысқа мерзімді және ұзақ мерзімді мемлекеттік облигациялардың кірістіліктері арасындағы айырмашылық) тұрғысынан «оптималды позицияда» тұр. 10 жылдық қазынашылық облигациялардың кірістілігі 2 жылдық облигацияларға қарағанда шамамен 49 базистік пунктке жоғары, бұл S&P 500 индексінің ең ірі және ең тұрақты өсімінің бірін қамтамасыз етті, – деді Клиссолд 18 тамыздағы клиенттерге арналған жазбасында. Ned Davis Research-тің талдауына сәйкес, 1976 жылдан бері ұқсас спред шеңберінде индекстің орташа жылдық табысы шамамен 11 пайызды құрайды.
«Қазіргі уақытта оптимистік көзқарасты сақтау немесе ең болмағанда мүмкіндіктерді пайдалануға дайын болу керек», – деді Roth Capital Partners компаниясының бас техникалық стратегі Джей С. О'Хара. Оның айтуынша, инвесторлардың тәуекелге деген ынтасы корпоративтік табыстарға қатысты күтілетін көрсеткіштердің артуы, экономикалық болжамдардың жақсаруы және Таяу Шығыстағы шиеленістерге назардың азаюы арқасында жақсарып келеді.
Алайда, акцияларға ең оптимистік көзқарас білдіретін талдаушылар да мемлекеттік облигациялар кірістілігінің белгілі бір деңгейден асқан жағдайда акциялар нарығына қысым түсіп бастауы мүмкін екенін атап өтеді, деп хабарлайды Bloomberg.
«Біз қазіргі деңгейлерде өзін жайлы сезінеміз. Алайда егер 10 жылдық мемлекеттік облигациялардың кірістілігі 5 пайызға жақындаса, бұл 2023 жылы болғандай нарықты қобалжытуы мүмкін», деді Шваб қаржылық зерттеу орталығының бас инвестициялық стратегі Лиз Энн Сондерс. Bloomberg еске салады: сол жылы S&P 500 индексі шілде соңынан қазан соңына дейін 10 пайызға төмендеді, себебі 10 жылдық қазынашылық облигациялардың кірістілігі қысқа мерзімде 5 пайыздық межеден асып кетті.








