Crocs бойынша Goldman мен BofA пікірлері бөлінді: сату немесе сатып алу
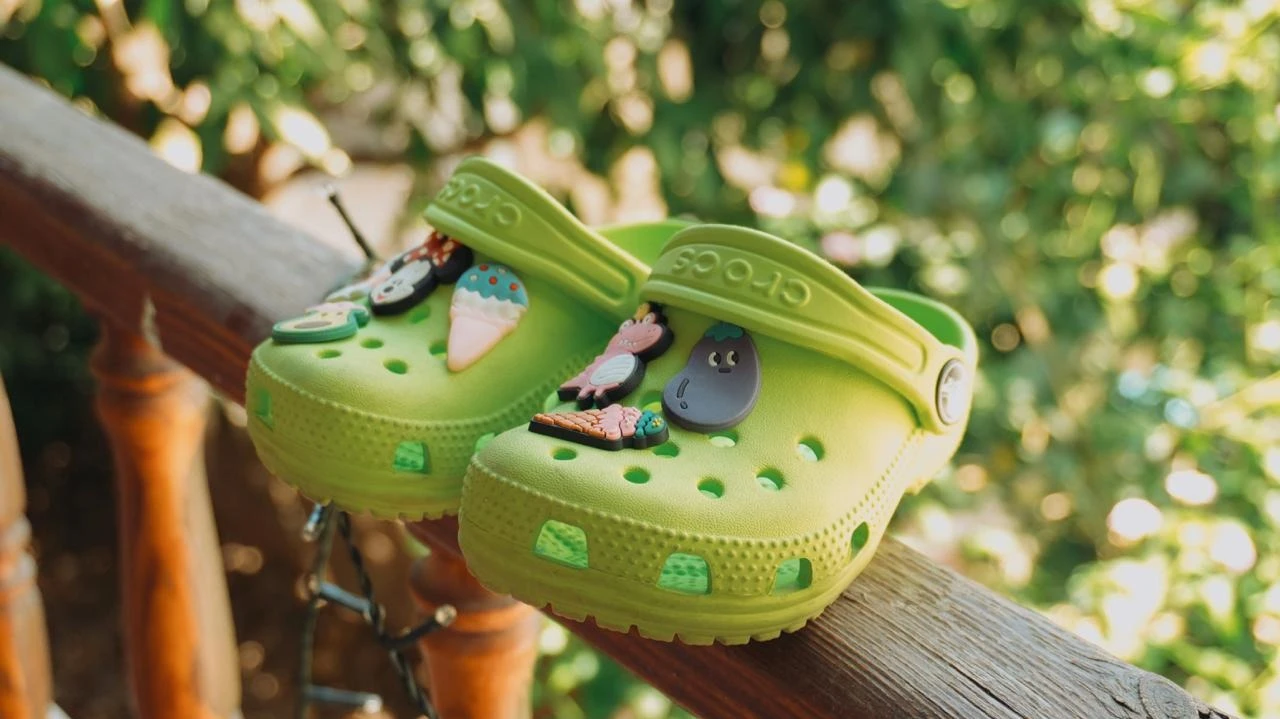
Goldman Sachs сарапшысы жарқын сандалдар шығаратын Crocs компаниясының акцияларын алғаш рет талдап, оларға «сату» деген ұсыныс берді. Оның айтуынша, спорттық аяқ киім нарығындағы бәсеке күшейген сайын Crocs-қа өз позициясын сақтап қалу қиынға соғады. Ал Bank of America сарапшысы бұған келіспейді: ол бір күн бұрын Crocs акцияларын «сатып алуға» кеңес беріп, олардың бағасы тағы 25% өседі деп күтетінін айтты.
Goldman Sachs-та не айтылды?
Goldman Sachs Crocs акцияларын бірден «сатуға» кеңес беріп, мақсатты бағаны $88 деп қойды — бұл соңғы жабылу бағасынан 18% төмен. Сарапшылар Crocs-тың өсуі баяулап жатқанын және спорттық аяқ киім мен киім нарығы барған сайын бәсекелі болып бара жатқанын айтты. Денсаулыққа көңіл бөлу мен аяқ киімді жиі ауыстыру сияқты трендтер пайдалы болғанымен, сәннің кроссовкаларға ауысуы және агрессивті жеңілдіктер брендтердің бағаны ұстап тұруына кедергі келтіруде. Сонымен қатар, классикалық сабоға сұраныстың төмендеуі ішкі нарықтағы өсуді баяулатып, халықаралық кеңеюді шектейді деп санайды сарапшылар. Одан бөлек, Crocs-тың Heydude брендімен байланысты қиындықтары да қосымша кедергі болып отыр деді Goldman Sachs.
BofA сарапшысы қандай кеңес береді?
Bank of America сарапшысы, компанияның бас директоры маусымдағы конференцияда «АҚШ-та almost everyone-да Crocs бар, яғни бұл сегмент толығымен қамтылған» дегеніне қарамастан, Crocs-тың әлі де көптеген мықты жақтары бар деп санайды. BofA Crocs акцияларын «сатып алуға» кеңесін растады, бірақ мақсатты бағаны $140-тан $135-ке дейін төмендетті. Бұл қазіргі котировкалардан 26% өсу әлеуетін көрсетеді. Сарапшылардың айтуынша, негізгі өсу драйверлері — Crocs үлесі 2%-дан аз болып тұрған (Ұлыбританиядан басқа) Батыс Еуропа, Қытай және Үндістан. Үндістанда өсіп келе жатқан орта тап пен логистика дамуы Crocs-қа сұранысты жақсы қанағаттандыруға мүмкіндік береді.
Қытай — бренд сатылымының шамамен 6%-ы түсетін ең жылдам өсіп келе жатқан нарық, дейді MarketWatch.Макроэкономикалық тәуекелдерге қарамастан, Crocs басшылығы бұл аймақтағы өсу жалғасады деп сенеді. BofA сарапшыларының пікірінше, Crocs-тың басты артықшылықтары — қолжетімді баға, аяқ киімді Jibbitz әшекейлерімен жекелендіру және цифрлық арналарға ставка жасау. Сондай-ақ BofA АҚШ-тағы классикалық Crocs пен Heydude брендінің дүкендердегі сатылым болжамын азайтты, бірақ тікелей тұтынушыларға (дүкендер мен онлайн) сатылымда шағын, бірақ тұрақты өсім күтіп отыр, бұл брендтің жағдайын дәлірек көрсетеді дейді.
Акциялардың жай-күйі
2 шілдедегі саудада Crocs акцияларының бағасы айтарлықтай өзгерген жоқ. Соңғы 12 айда компанияның нарықтық капитализациясы 25%-дан астамға қысқарды, бірақ 2025 жылдың басынан бері құлдырау қарқыны баяулап, қағаздар шамамен 3% ғана арзандады. Америкалық тұтынушылар мен ритейлерлер инфляция мен баж салығынан әлі де қорқып отыр, сондықтан нәтиже осылай болды, деп түсіндіреді MarketWatch.
Сарапшылардың көбі — компания акцияларына рейтинг берген 17 сарапшының 11-і — Crocs қағаздарын сатып алуға кеңес береді (Buy және Overweight бағалары). Тағы бесеуі бейтарап позиция ұстанып отыр, ал біреуі ғана Crocs акцияларынан құтылуды ұсынады. Уолл-стриттің орташа мақсатты бағасы — $123, бұл нарықтық құнның тағы 15%-ға өсу әлеуетін көрсетеді.








