Инвестицияның 200 жылдығы: уақыт неге инвесторларға көмектеседі, бірақ табысқа кепілдік бермейді
Көптеген адамдардың ұзақ мерзімді инвестициялауға басты себептері бар: лайықты зейнетақыны қамтамасыз ету, балалардың біліміне ақша жинау, олардың алғашқы ипотека төлеміне көмектесу немесе жай ғана қиын-қыстау күндерге қор жинау. Экономист Денис Елаховский әртүрлі активтердің өнімділігін тек ұзақ мерзімде ғана емес, онжылдықтар мен одан да ұзақ уақытты қамтитын аса ұзақ мерзімде зерттеді.
Кірістілік иерархиясы: фактілер мен иллюзиялар
Кең ауқымды зерттеуде Deutsche Bank сарапшылары соңғы 200 жыл ішінде — 1824 жылдан 2024 жылға дейін — 56 елдегі инвестициялардың көрсеткішін талдады.
Екі ғасырлық деректер негізіндегі басты қорытынды оптимистік сипатта: инвесторлар тәуекелге барғаны үшін үнемі сыйақы алған. Инфляцияны ескере отырып АҚШ долларымен есептелген әлемдік орташа қайтарымды қарасақ, таңғалатын ештеңе жоқ: акциялар жылына 4,9%-дық ең жоғары қайтарымды көрсетті, ал қолма-қол ақша жылына 2%-дық нақты шығынға ұшырады.
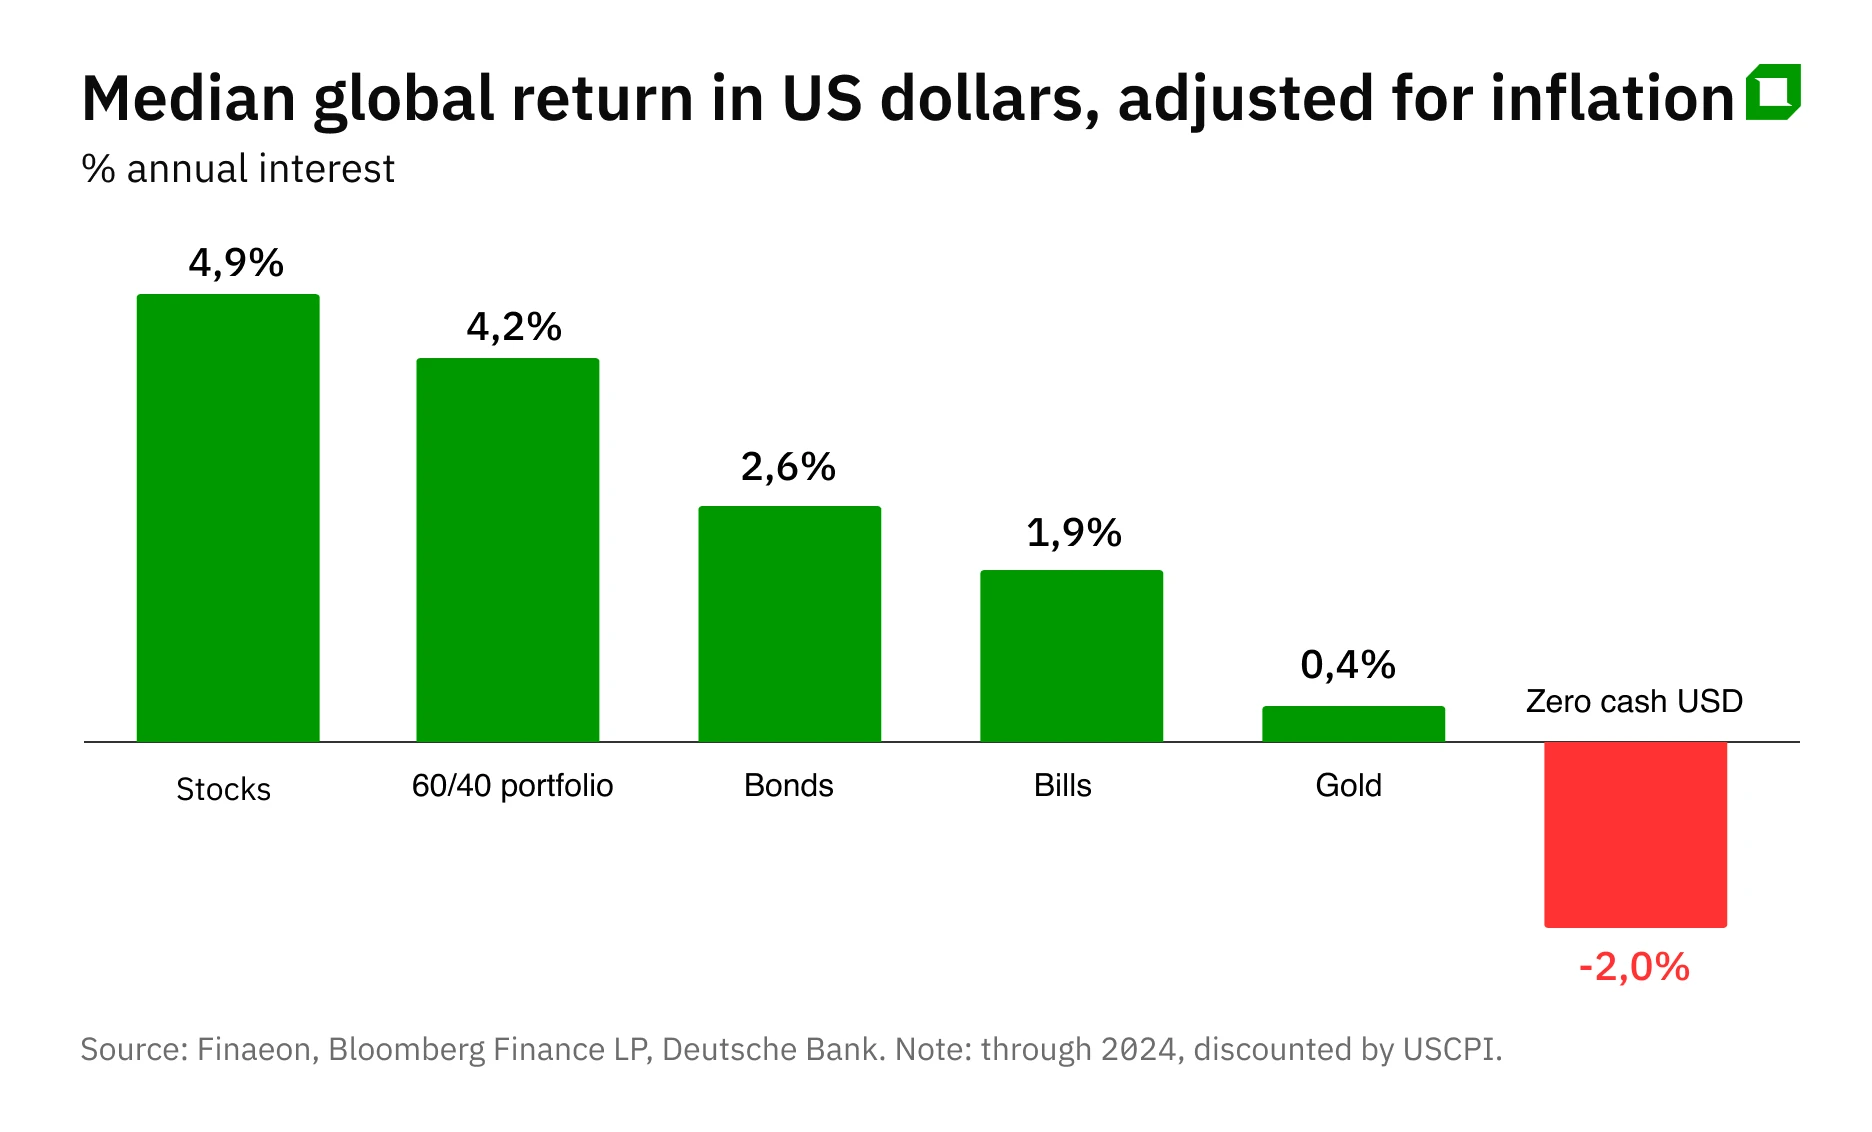
Қорытынды қарапайым көрінеді: акцияларды сатып алып, күту. Алайда бөлшектерде жасырын қауіп-қатерлер бар, олар ең тәртіпті инвестордың да нәтижесін жойып жіберуі мүмкін.
Қателік №1: Уақыт сіздің жағыңызда, бірақ ол табысқа кепілдік бермейді.
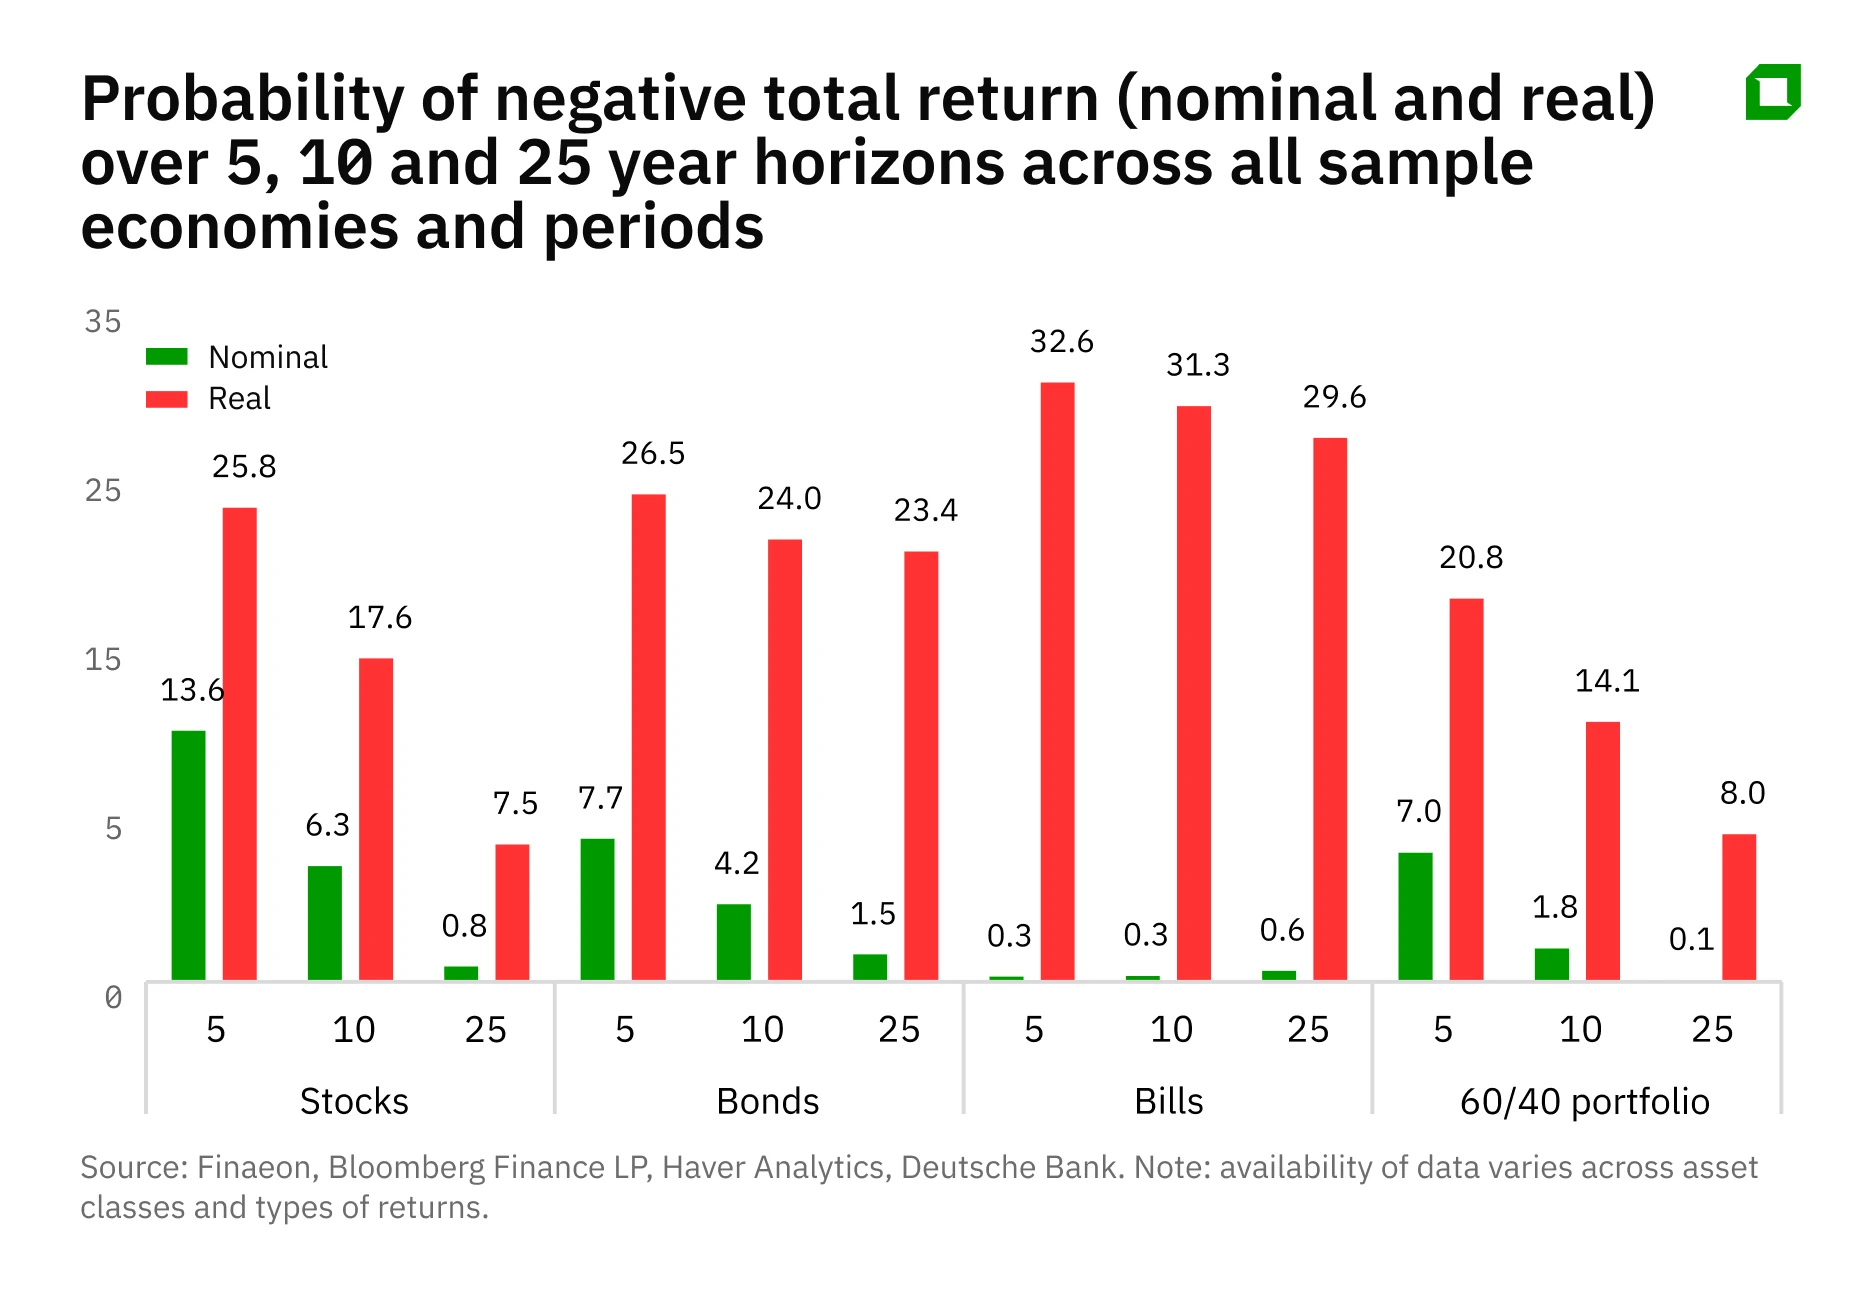
Deutsche Bank практикалық көрсеткішті енгізеді: нақты қайтарымның теріс болу ықтималдығы. Бес жылдық кезеңде акциялар инфляциядан 25,8%-ында төмен көрсетеді. 25 жылдық кезеңде бұл тәуекел 7,5%-ға дейін төмендейді, бірақ әлі де толық жойылмайды. Аралас портфель — 60% акциялар / 40% облигациялар — тарихи тұрғыдан тиімдірек нәтиже көрсеткен: қысқа мерзімде инфляциядан ұтылу қаупі толықтай акциялардан құралған портфельге қарағанда төмен, бірақ 25 жылдық кезеңде 60/40 стратегиясының артықшылығы жойылады.
Мораль қарапайым: егер сіздің мақсаттарыңыз 5–7 жылдық мерзімге жақын болса, «акциялар әрдайым өседі» стратегиясы төрт жағдайдың бірінде тиімсіз болуы мүмкін.
Қателік №2: «Жақсырақ ұсыныстар» деген «кез келген ұсыныс жақсы» дегенді білдірмейді.
Ұзақ мерзімді индекстер деректері дерлік әрдайым жақсы көрінеді. Мәселе мынада: индекс тек аман қалғандар мен жеңімпаздардан құралады, ал нақты инвесторлар көбіне жеке бағалы қағаздарды таңдайды. Ал олар әрдайым бүкіл нарықты жоғары қарай итеретін компаниялар болмайды.
Хендрик Бессэмбиндердің жұмысы АҚШ-тың қатты ойландыратын бейнесін салады: соңғы 100 жылда жеке акциялардың көбі қысқа мерзімді қазынашылық облигациялардан төмен табыс әкелді.
Мұндағы практикалық қорытынды қызықсыз болғанымен пайдалы: егер сіз кәсіби акциялар талдаушысы ретінде мансап құрмайтын болсаңыз, кең ауқымды диверсификация мен индекстік шешімдер көбінесе өзін-өзі мақтанышпен мақтаған акцияларды таңдаудан әлдеқайда тиімді.
Қателік №3: Сіз нарықты емес, бағаны сатып аласыз.
«Тек индексті сатып ал» деген танымал идеяның да кемшіліктері бар. Deutsche Bank жүргізген зерттеу ұзақ мерзімді портфель құруда қазіргі баға деңгейлерінің қаншалықты маңызды екенін айқын көрсетеді. Бастапқы коэффициенті (P/E) төмен нарықтар орташа жылдық 20,2% табыс әкелсе, «қымбат» нарықтар тек 11,4% табыс көрсетті. Айырма айтарлықтай үлкен.
Кэмпбелл мен Шиллердіңжұмысы осы қорытындыны толықтырады: бағалау көбейткіштері мен дивиденд кірістілігі онжылдық мерзімде болжау үшін тамаша құрал, бірақ «қазір және мұнда» уақытты анықтауға мүлде пайдасыз. Егер нарыққа ең жоғары бағалау көрсеткіштері кезінде кірсеңіз — қазіргі уақытта АҚШ-та CAPE көрсеткіші бойынша дәл осылай болып тұр — нақты қайтарымдардың ұзақ уақыт бойы дерлік нөлге жақын болуына дайын болыңыз.
Тұзақ №4: Валюта — капиталдың көзге көрінбейтін өлтірушісі
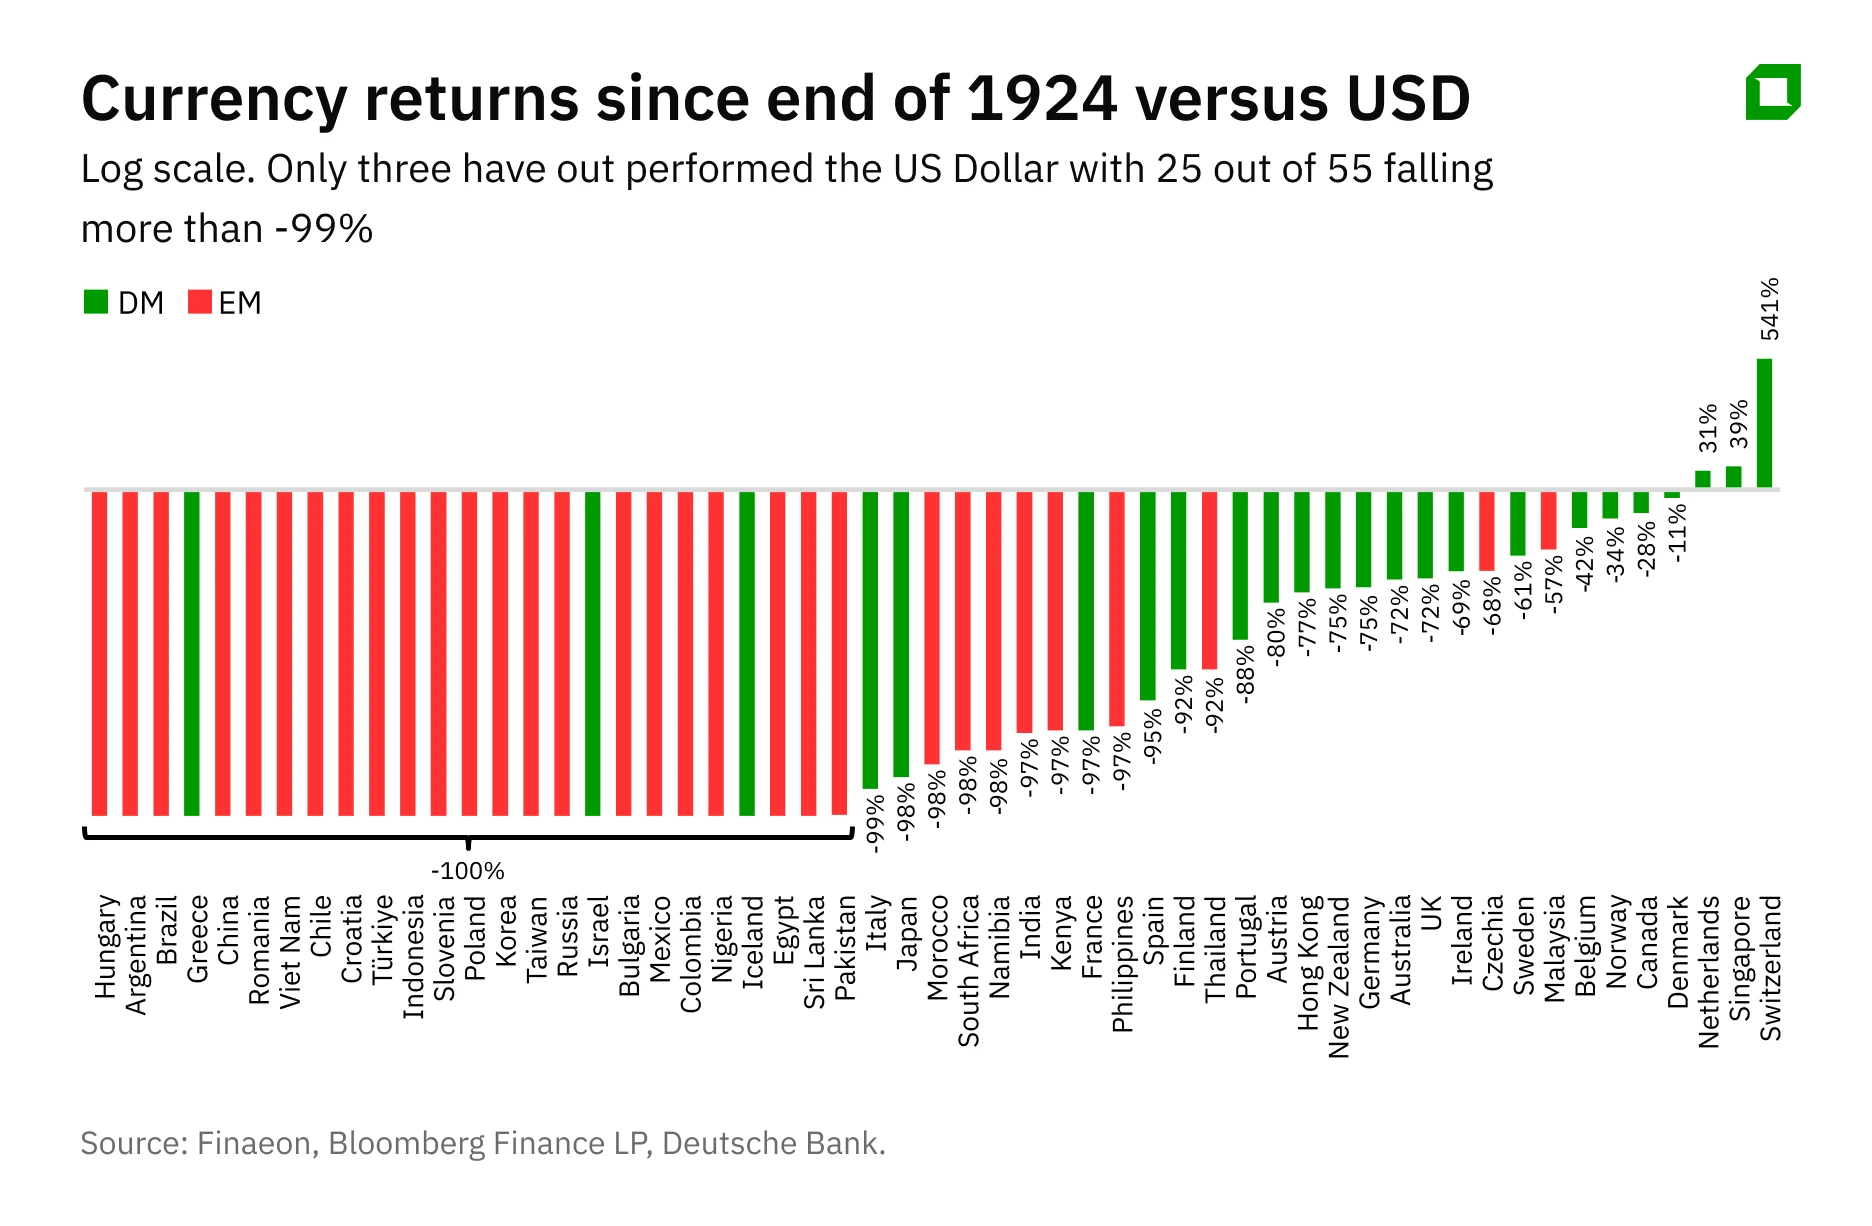
Портфеліңіздің өсуі тиімді. Алайда портфеліңіз қандай валютада есептелгеніне қарамастан, сол валюта құнсызданып қалса ше? Сол Deutsche Bank зерттеуі өткен ғасырдың ұлттық валютаға қатысты амбициялар үшін зиратқа айналғанын айқын көрсетеді. Зерттелген 55 валютаның ішінде тек үшеуі — Швейцария франкі, Сингапур доллары және Нидерланды гилдері/еуро — АҚШ долларына шаққанда нығайды. Сонымен бірге, 55 валютаның 25-і 99%-дан астамға құнсызданады. Бұл жаһандық диверсификацияны қолдайтын негізгі аргумент: ұлттық валютадағы жергілікті нарықтағы табыс көбінесе сатып алу қабілетінің құлдырауын жасыратын әдемі иллюзиядан басқа ештеңе емес.
Алтын стандарттан тыс
Алтынға келетін болсақ, Deutsche Bank-тің соңғы 200 жылға арналған деректері өлім жазасына кесумен тең: инфляциядан тек +0,4%-ға ғана жоғары. Алайда 2000 жылдан кейінгі кезеңді алсақ, алтын феноменалды нәтижелер көрсетеді: жылына 7,45%, ал S&P 500 индексі үшін бұл көрсеткіш 5,8%-ды құрайды.
Өкінішке орай, бұл портфеліңізді Форт-Ноксқа айналдыруға асығуға себеп емес. Шындығында, бұл тіпті «мәңгілік ережелердің» де циклдер бойынша өмір сүретінін еске салу. Кейде қорғаныс активтері онжылдықтар бойы басым болады, әсіресе инфляциялық тосынсыйлар мен ушығып бара жатқан геосаяси қақтығыстар кезінде.
Алтынды романтизацияламау үшін ирландиялық экономистер Дирк Баур мен Брайан Люси дің зерттеуін есте ұстаған жөн: олар алтынның «қорғаныс» қасиеттері әдетте қысқа мерзімді болып, негізінен аса ауыр соққылардан кейін ғана көрінетінін айтады.
Жылжымайтын мүлік: акцияларға ұқсас кірістер
Жылжымайтын мүлікпен жағдай басқаша. 16 дамыған елдегі әртүрлі активтердің тарихи динамикасын талдайтын тағы бір кеңінен танымал зерттеу көрсеткендей, XIX ғасырдың соңынан бастап тұрғын үй нақты қайтарымдарды акциялармен салыстырылатын деңгейде – жылына шамамен 7% – қамтамасыз еткен. Осы нәтиженің сыры табыстың құрылымында жатыр: мүліктің өз бағасының өсуі көбінесе инфляциядан сәл ғана озады, ал қалғаны жалға беру кірісінің өсуінің нәтижесі, ол тарихи тұрғыдан тұтыну бағалары мен жалақының өсуімен тікелей байланысты. Алайда бұл 7% салықтарды, жөндеу шығындарын және жылжымайтын мүліктің акцияларға қарағанда төмен өтімділігін есепке алмайды.
Кэшке шығу
Ал қолма-қол ақша туралы бірнеше сөз. Deutsche Bank зерттеуінен банк шотында немесе тіпті үйде сейфте ақша ұстаудың мағынасыз екендігі туралы логикалық қорытынды жасауға болады. Бірақ бұны басқа қырынан да қарауға болады: егер сіз нарықтық түзетуді күтіп отырсаңыз, қолма-қол ақша болашақта арзан активтерді сатып алу опционына айналады, оның жылдық сыйақысы шамамен 2%-ды құрайды. Егер сіз жақсы кіру нүктесін күту үшін осындай шығындарға дайын болсаңыз, онда ешқандай мәселе жоқ.








