JPMorgan Lululemon компаниясына қатысты «бұқа» болжамынан бас тартты
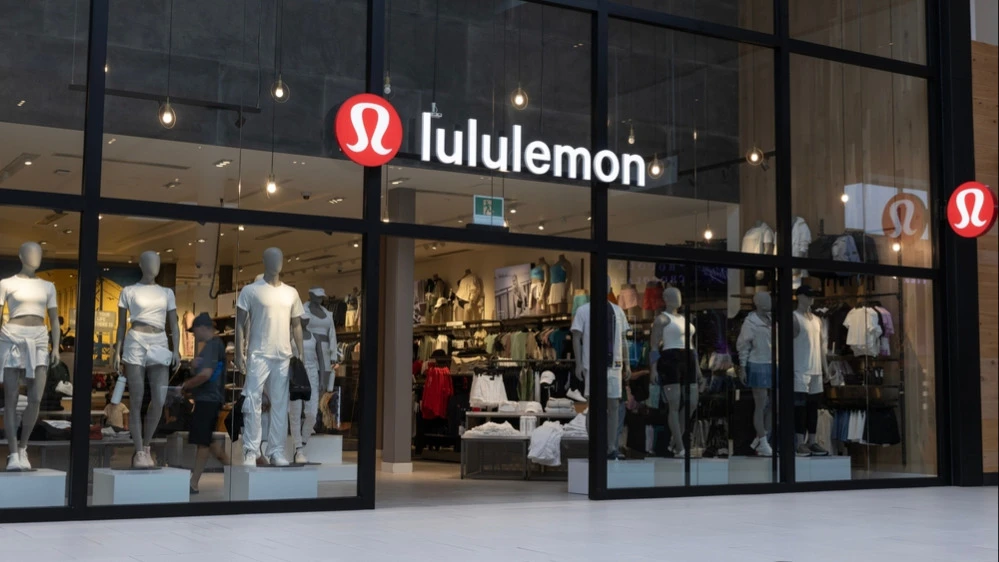
JPMorgan спорттық киім өндірушісі Lululemon акцияларының рейтингін бейтарап деңгейіне төмендетіп, олардың өсімін енді күтпейді. Танымал Align леггинстерін шығаратын компания АҚШ-тағы ассортимент мәселесін бір жыл ішінде шеше алмады, дегенмен Қытайда сату көлемін арттырды. Компания АҚШ нарығындағы жаңа модельдердің шығуын кейінге қалдырып, қоймадағы тауарларды жеңілдікпен сатуға мәжбүр, бұл маржаға кері әсерін тигізіп жатыр.
Егжей-тегжейлі
JPMorgan сарапшысы Мэтью Босс спорттық киім өндіруші Lululemon Athletica компаниясының акцияларына берілген рейтингті «нарықтан жоғары» деңгейден «бейтарапқа» дейін төмендетті. Сондай-ақ ол қағаздардың мақсатты бағасын $303-тен $224-ке дейін түсірді. Жаңа таргет Lululemon акцияларының ағымдағы нарықтық бағасына сәйкес келеді.
«Lululemon халықаралық нарықтарда әлі де бәсекелестерінен артта қалып отыр және бренд танымалдығын арттыру мүмкіндігі бар. Алайда біздің деректер Қытайда өсім қарқынының баяулағанын көрсетіп отыр. АҚШ-тағы ассортимент мәселелері жеңілдікпен сатылатын тауар көлемін көбейтіп, табыстың өсу қарқынын бәсеңдетті. Сонымен қатар, тұрақты шығындар мен сату және басқаруға кететін шығындардың артуы ұзақмерзімді перспективада маржаға қысым түсіріп отыр», — деп жазды Босс CNBC келтірген жазбасында.
Жыл басынан бері Lululemon акциялары 42% төмендеді.
Бренд қандай қиындықтарға тап болды?
Бір жыл бұрын Lululemon леггинстер ассортиментіне қатысты қиындықтарға тап болды: сатып алушылар ұсынылған өлшемдер мен түстерге көңілі толмайтынын айтты. Соның салдарынан АҚШ-та сатылымның өсу қарқыны баяулады. Компанияға 2023 жылдың шілдесінде шыққан Breezethrough леггинстерін сатылымнан алып тастауға тура келді, өйткені тұтынушылар оларды ыңғайсыз деп шағымданды. Бұл өнімге қатысты қиындықтар 2024 жылғы мамырда бұрынғы бас директор Сан Чо қызметінен кеткеннен кейін басталды. Инвесторлар оны компанияға инновация енгізуге және жаңа сән үлгілерімен тұтынушы тартуға кедергі болады деп қауіптенген, деп жазады CNBC.
Қазір де Lululemon-ның акцияларына бірқатар теріс факторлар әсер етуде, деп атап өтті JPMorgan. Олар, АҚШ-та жаңа өнімдерді шығару екінші жартыжылдыққа шегеруі, жаңартылған базалық маусымдық түстерге тұтынушылар жағымсыз реакциясы, ал бұл қазіргі ассортименттің шамамен 40%-ын құрайды. Яғни, түстерге қатысты мәселе бір жыл өтсе де шешілмеді. Соның нәтижесінде компания жазғы жеңілдіктер арқылы тауар қорларын жедел түрде өткізуге көшті.
«Біздің деректерге сүйенсек, маусымдық тауарлардың сатылымы әлсіз болғандықтан, 1 шілдеде Summer Scores акциясы басталды — бұл туралы компания сайтында және e-mail таратылымда тікелей айтылған. Бұл — қоймадағы қалдықтарды тезірек өткізуге бағытталған шара», — деп жазды JPMorgan сарапшысы Мэтью Босс.
Сонымен қатар, Босс Қытай нарығындағы өсу қарқынының қалыпқа келуі ұзақмерзімді перспективада Lululemon компаниясының жылдық жиынтық өсім қарқынын (CAGR) шектей алады деп болжайды. Соңғы жылдары компания жаңа дүкендер ашу және бренд танымалдылығына бастапқы инвестиция салу арқылы жақсы динамика көрсеткен. Енді өсу қарқыны баяулауы мүмкін. Менеджмент бренд Қытайдағы күрделі макроэкономикалық жағдайдан ішінара қорғалғанын айтқанымен, Босс табыс өсімінің ұзаққа созылатын қалыпқа келу кезеңі басталуы мүмкін екенін ескертеді. Өйткені аймақ 2021–2026 жылдар аралығында 30% CAGR межесіне жақындап қалды, ал 2023–2024 қаржы жылдарында өсім қарқыны 2021 жылмен салыстырғанда 48% құраған.
Басқа да сарапшылар пікірі
22 шілдеде Goldman Sachs инвестициялық банкі Lululemon акцияларының мақсатты бағасын $285-тен $251-ге дейін төмендетіп, бейтарап рейтингін сақтап қалды. Банк АҚШ-тың киім мен мата секторы бойынша толық қайта бағалау жүргізді, бұл ретте елге импортқа салынатын баж салығы мөлшерін ескерді: Қытай үшін 30%, Вьетнам үшін — 20%, Индонезия үшін 19%,қалған елдер үшін 10%. Осыған байланысты мақсатты бағалар қайта есептелді. Goldman Sachs тұтынушылық тауарлар тобына деген төзімділік (сатып алу қабілеті) сақталады деп есептейді және болжанған сатылымның биылғы тоқсанда айтарлықтай төмендеу қаупін көріп отырған жоқ, деп жазады TheFly.
Morgan Stanley болса, 9 маусымда Lululemon акцияларының рейтингін «нарықтан жоғары» деңгейден «бейтарапқа» түсіріп, мақсатты бағасын $346-дан $280-ге дейін қысқартты. Банк Lululemon-ның АҚШ-тағы негізгі нарығы қалпына келеді деп сенімді болжам жасай алмай отыр, деп жазады Investing.com.
Зерттеу компаниясы Stifel 17 шілдеде Lululemon акцияларына «сатып алу» рейтингін сақтап, мақсатты бағаны $324 деңгейінде көрсетті — бұл ағымдағы бағадан 45% жоғары. Stifel өз есебінде Lululemon-ды «киім нарығындағы өз класындағы ең үздік оператор» деп сипаттады, ол жаһандық кеңею және табысты бизнес үлгісі арқылы тұрақты пайда өсімін төмен екі таңбалы пайыздық мөлшерде қамтамасыз ете алады, деп жазады Investing.com.
Сарапшылардың пікірінше, 2025 қаржы жылының үшінші тоқсаны Lululemon үшін спорттық киім саласындағы инновациялардың арқасында компания тиімділігін жандандыратын кезең болуы мүмкін. Stifel сонымен қатар Lululemon-ның АҚШ-тағы әйелдер аудиториясының назарын қайтадан аудара алатынына сенеді.
Қазіргі уақытта Lululemon акциялары бойынша 35 сарапшы баға берген: 17 сарапшы — «сатып алуға», 15 — «ұстауға», тек 3-еуі — «сатуға» кеңес береді. Уолл-стриттің орташа консенсус-болжамы — $299,6, бұл 21 шілдедегі жабылу бағасынан 34% жоғары.








