Клининг жабдығының алыбы: Freedom Tennant акцияларына сенім білдірді
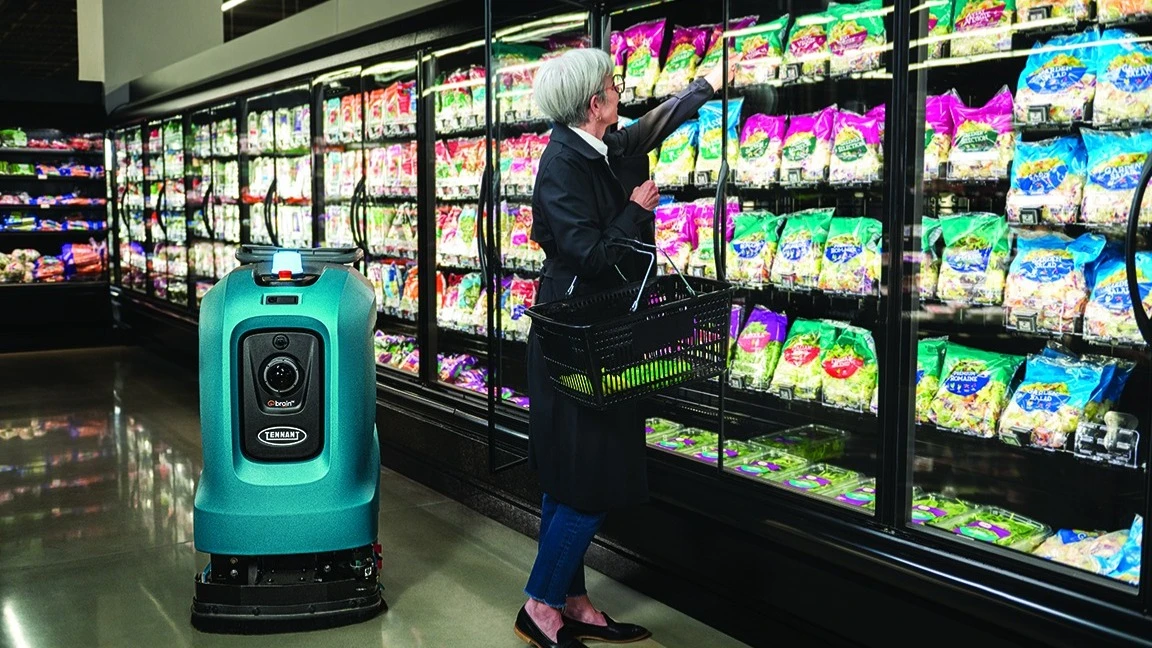
Freedom Broker инвесторларға Tennant Company акцияларын сатып алуды ұсынды. Бұл — шағын капитализациялы, кәсіби клининг жабдықтарын өндіретін америкалық компания. Сарапшылардың айтуынша белгіленген мақсатты баға ағымдағы бағамдардан 12% жоғары. Компанияның тұрақты табыс көздері бар, қарызы аз, ал қаржылық тұрақтылығы акцияларды кері сатып алуға мүмкіндік береді.
Егжей-тегжейлі
Freedom Tennant Company акцияларына алғаш рет рейтинг беріп, бірден сатып алуды ұсынды. Инвесторлық жазбада (Oninvest-те бар) мақсатты баға $93 деп көрсетілген. Бұл 26 тамыздағы сауда жабылуындағы құнына ($82,88) қарағанда 12% артық.
Tennant — кәсіби клининг жабдықтары мен қосалқы бөлшектерін өндіретін әлемдік көшбасшы. Freedom компанияның саладағы ең кең ауқымды сервистік қызмет көрсету желісіне ие екенін атап өтті.
2025 жылдың екінші тоқсанында нарықтық капитализациясы $1,5 млрд Tennant тапсырыс көлемін 4% арттырды. Соңғы бес тоқсан қатарынан компания жоспарлы көрсеткіштерін орындап немесе асырып отыр. Маржаның сақталуы және 2025 жылға бекітілген болжам компанияның операциялық тәртібін көрсетеді, дейді сарапшылар.
Компания төмен қарыз жүктемесімен қатар елеулі ақшалай ағын қалыптастырады, бұл оған өндірісті жаңғыртуға және акционерлерге байбэк пен дивидендтер арқылы қаражат қайтаруға мүмкіндік береді. Мәселен, екінші тоқсанда Tennant ақша ағынын 21%-ға өсіріп, $22,5 млн-ға жеткізді. Ал акционерлерге төлемдер $18,8 млн құрады.
Инвесторлар үшін қандай тәуекелдер бар
Сарапшылар Tennant акциялары үшін екі негізгі тәуекелді атап өтуде.
Біріншісі – компанияның көпжылдық жаңғырту бағдарламасы. Оған қазірдің өзінде шамамен $37 млн құйылған. «Кез келген кідіріс, мәселе немесе шығындардың артуы жалпы және әкімшілік шығыстарды ұлғайтып, күтілетін пайдаға нұқсан келтіруі мүмкін. Бұл тиімділік пен ақша ағынына қысым түсіреді», – дейді Freedom. Екінші тоқсанда Tennant әкімшілік және операциялық шығыстарын жылдық салыстыруда аздап өсіріп, $318,6 млн таза табысқа қарсы $93,7 млн-ға жеткізген.
Екінші тәуекел – сыртқы факторлар. Өндіріс шығындарының өсуі, импорттық баждардың артуы немесе жеткізу тізбегіндегі іркілістер. Мұндай жағдай баға белгілеуге де, жеткізілімге де әсер етуі ықтимал. Бұдан бөлек, бәсекелестік пен технологиялық циклдердің жылдамдығы нарықтағы үлесті сақтап қалу үшін үнемі инновацияны қажет етеді.
Акциялардың жай-күйі
Жыл басынан бері Tennant бағамдары 1,7%-ға өсті, бірақ соңғы 12 айда шамамен 15%-ға төмендеді.
Қазіргі таңда Уолл-стриттің бар болғаны екі аналитигі компанияны бақылап отыр және екеуі де акцияларын сатып алуға кеңес береді, деп хабарлайды MarketWatch. Орташа мақсатты баға $111, бұл 26 тамыздағы құнынан шамамен 34% жоғары әлеуетті өсім.








