Levi’s кедендік баж салығына қарамастан болжамын өзгертпеді. Акциялары күрт өсті
Атақты джинсы өндірушісі 28 елден тауар сатып алады және кедендік баж салығының әсерін азайту стратегиясын жасап жатыр. Бағаны көтеру мүмкіндігін де қарастыруда
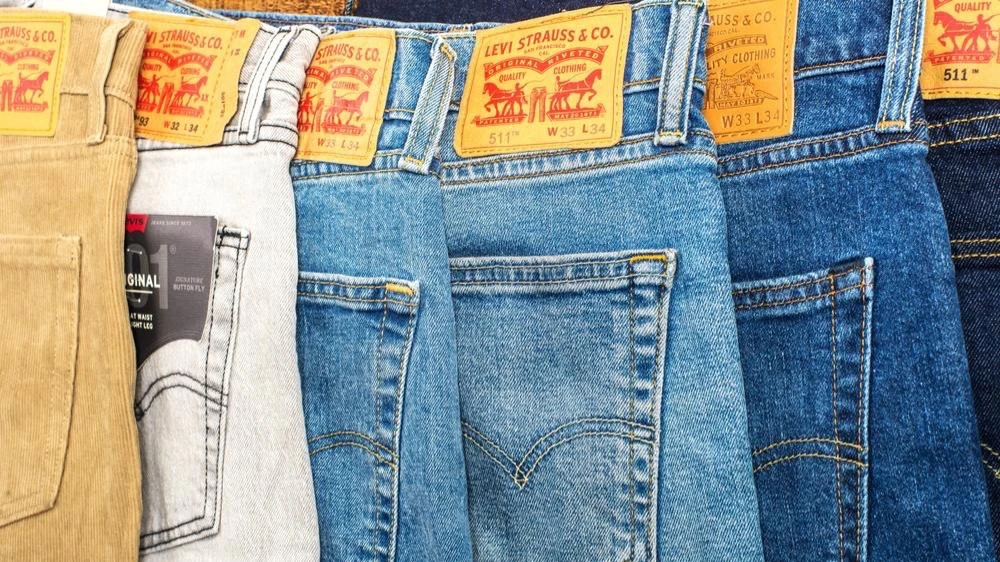
8 сәуір, сейсенбі күні Нью-Йоркте өткен премаркет саудасында Levi Strauss акциялары 15%-ға қымбаттады. Негізгі сессия басталғаннан кейін өсу 5%-ға жетті.
Компания 2025 қаржы жылына арналған болжамын растады. Ол бір акцияға шаққандағы табыс $1,2–1,25 аралығында болады деп күтеді. Бұл – сарапшылардың орташа болжауымен ($1,22) сәйкес келеді, деп жазады Barron’s. Levi’s табысы 2024 жылмен салыстырғанда 1–2%-ға төмен болады деп болжанған. Бұл – компанияның алдыңғы болжамымен және сарапшылардың 1,2% төмендеу күткен бағасымен сәйкес.
Levi’s компаниясының қаржы және операциялық директоры Хармит Сингх: «2025 жылға арналған негізгі қаржылық көрсеткіштер бойынша болжамымызды сақтап қалдық. Екінші тоқсанда кедендік баж салығы маржаға айтарлықтай әсер етпейді деп есептейміз», — деді. Ол атап өткендей, Levi’s-тің көктем-жаз маусымына арналған негізгі тауарлары АҚШ қоймаларында дайын тұр. Компания өндірісінің негізгі бөлігі Бангладеш, Камбоджа және Вьетнам сияқты жаңа баж салығына іліккен елдерде орналасқан. Ал Қытайда – тек 1%-ы ғана өндіріледі.
Компания болжамы экономикалық жағдайдың нашарлауы, инфляцияның күрт өсуі, рецессия, логистикалық тізбектердегі іркілістер немесе сауда серіктестерінің қарсы шаралары болмайды дегенге негізделген, деп жазады Barron’s. Бірақ нақты баға беру үшін жағдайдың тұрақталғанын күту қажет.
Сингхтің айтуынша компания баж салығының ықпалын азайту стратегиясын жасап жатыр: бағаны реттеп, жеткізу көздерін қайта қарап шығуы мүмкін. Levi’s бас директоры Мишель Гасс Wall Street Journal-ға берген сұхбатында: «Баға өсімі жаппай болмайды, тек кейбір бағыттарда болмаса», — деді.
Бірінші тоқсан қорытындысы
2025 жылдың 2 наурызында аяқталған бірінші тоқсанда компанияның таза табысы $140 млн болды. Былтыр осы уақытта $10 млн шығын болған. Бір акцияға шаққандағы түзетілген пайда 38 центке жетіп, сарапшылар болжаған 28 центтен асып түсті.
Levi’s-тің табысы бір жыл ішінде 3%-ға артып, $1,53 млрд-қа жетті. Бұл көрсеткіш сарапшылар болжаған $1,54 млрд деңгейіне сәл жетпей қалды. Айта кетсек, бұл көрсеткішке Dockers бренді әкелген $67 млн табыс кірмеген. Компания өткен қазан айында Dockers-ті сатуды қарастырып жатқанын айтқан. Себебі оған сұраныс азайып келеді.
Сарапшылар пікірі
Компанияның болжамды сақтап қалуы инвесторларды қуантса да, сарапшылар мұны әлсіз қадам деп бағалайды. eMarketer-ден Рэйчел Вулф: «Бұл – кедендік баж салығына қатысты белгісіздіктің брендтерді жоспарлауға қабілетсіз ететінін көрсетеді», — дейді.
Соған қарамастан, JPMorgan сарапшысы Мэттью Босс 8 сәуір күні Levi’s акцияларының рейтингін бейтараптан «сатып алуға болады» (Overweight) деңгейіне көтеріп, бағаны $19-дан $17-ге төмендетті. Оның айтуынша, Levi’s қазір шешуші бұрылыс кезеңінің басында тұр. «Деним-лайфстайл» стиліндегі киім бренді ретінде Levi’s-ке сұраныс төрт тоқсан қатарынан өсіп жатыр, әсіресе 18–30 жас аралығындағы жастар арасында.
Stifel де акция бағасын $25-тен $20-ға дейін түсірген, бірақ «сатып алу» рейтингін сақтап қалды. Банктің пайымдауынша Levi’s қол жеткізген жетістіктерге қарамастан, кедендік баж салығының әсері компанияның алдағы өсуіне кедергі келтіруі мүмкін.
Bank of America да болжамды төмендетіп, бейтарап рейтингін қалдырды. Barclays та өз бағамын нашарлатты.
MarketWatch мәліметінше Levi’s акцияларын бақылап отырған 14 сарапшының 8-і «ұстауға», 6-ы «сатып алуға» кеңес беруде. Сатуға кеңес бергендер жоқ. Wall Street-тегі орташа бағалау – $19,3.








