Мыс бағасының өсуінен қалай пайда табуға болады: үш компания, бір ETF және фьючерстер
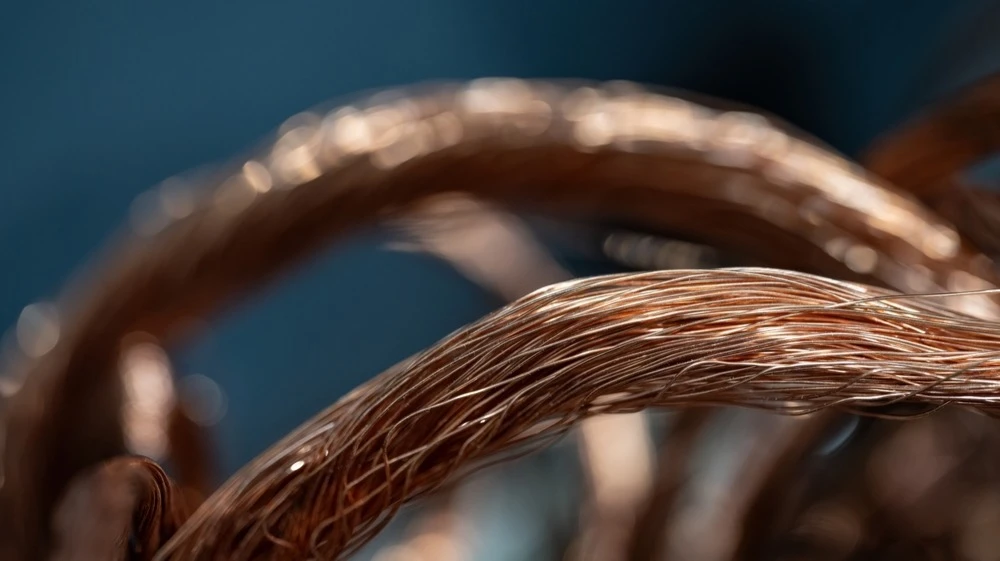
Мыс жасанды интеллект бумының пайда алушыларының біріне айналды. Бұл металл серверлерге қуат, байланыс және салқындатуды қамтамасыз етеді. Фото: Lapis2380 / Shutterstock.com
Мыстың бағасы 2025 жылғы сәуірдегі ең төменгі деңгейінен 2026 жылғы қаңтардағы ең жоғары деңгейге дейін шамамен 80%-ға өсті. Бұл металл жасанды интеллект бумының пайда алушыларының біріне айналды. Оның бағасы әрі қарай да өсуі мүмкін. Тәуелсіз талдаушы Михаил Заварайев инвесторлар бұдан қалай пайда табуға болатынын талқылайды.
Жақында Давоста өткен экономикалық форумда қатысушылар жасанды интеллектінің әрі қарай дамуы үшін негізгі материалдардың маңыздылығын тағы да талқылады. Олардың қатарында мыс бар. Дүниежүзілік экономикалық форумның мәліметтері бойынша, 2035 жылға қарай бұл металдың тапшылығы 25–30%-ға дейін жетуі мүмкін . Осы алаңдаушылықты S&P Global сарапшылары да растап, 2040 жылға қарай мысқа деген сұраныстың 50%-ға өсіп, 42 миллион тоннаға дейін жететінін болжайды, ал өндіру мен өңдеу көлемдері артпаса, «қызыл алтынның» тапшылығы 10 миллион тоннаға жетуі мүмкін. Мысалы, Wood Mackenzie компаниясы металл тапшылығы 2026 жылға қарай басталады деп болжайды. Ал Goldman Sachs биыл 300 000 тонна артық ұсыныс болатынын болжайды (бұрынғы болжамы бойынша тек 160 000 тонна), дегенмен болашақта бұл аса маңызды металға тапшылық болуы мүмкін екенін мойындайды.
Мыс бағасының динамикасына қарағанда, нарық қатысушылары арасында айтарлықтай тапшылықты жақтаушылар қазір басым түсуде. 2025 жылғы сәуірдегі ең төменгі деңгейінен, АҚШ Президенті Дональд Трамп ондаған елдердің тауарларына баж салығын енгізетінін жариялаған кезде, 2026 жылғы қаңтардағы ең жоғары деңгейге дейін LME-дегі мыс бағасы шамамен 80%-ға өсті. 29 қаңтарда баға тоннасына 14 527 долларға дейін көтерілді. Оған дейін баға ұзақ уақыт бойы $7,000–$11,000 аралығында саудаланып келді. Қазіргі уақытта баға шамамен $13,000-ға тең.
Мысты жаңарту: неге мыс нарығында сатушылар үстемдік етеді
Соңғы баға өсімінің айтарлықтай бөлігі спекуляцияға байланысты болғанымен, мыс нарығындағы күш тепе-теңдігі ұзақ уақыт бойы салыстырмалы түрде төмен баға мен металға сұраныстың азаюына байланысты жаңа кен орындарын дамытуға инвестицияны қысқартуға мәжбүр болған сатушылар жағына қарай ығысып бара жатқанын мойындау керек.
Ағымдағы жағдай белгілі бір дәрежеде олардың пайдасына жұмыс істейді.
Тарих бойы мыс экономикалық өсім мен құрылыс белсенділігіне қатты тәуелді циклдық өнеркәсіптік металл болып келді. Бағалардың, сұраныстың, дамуға инвестициялардың айтарлықтай өсу кезеңдерінен кейін тұрақты түрде тоқырау кезеңдері мен металл бағаларының айтарлықтай төмендеуі, сондай-ақ геологиялық барлау мен жаңа зауыттар салуға жұмсалатын шығындардың қысқаруы байқалады.
Бірақ қазір біз мыстың тек өнеркәсіптік металл ғана емес, болашақ экономика үшін шешуші стратегиялық активке айналып жатқанын көріп отырғандаймыз. АҚШ сияқты кейбір елдердің қор жинауға ұмтылуы таңғалатын жайт емес.
Мысқа деген сұраныс жақын болашақта ғана емес, ұзақ мерзімде де жоғары болып қала береді.
Металл жасанды интеллектінің әрі қарай дамуы үшін аса маңызды. Ол негізінен серверлерге қуат, байланыс және салқындатуды қамтамасыз етеді. Мысалы, Microsoft-тың шағын деректер орталығы 1 мегаватт қуатқа 27 тонна мыс пайдаланады. 2035 жылға қарай деректер орталықтары қазіргі тұтыну көлемінен 2,5 есе артық, яғни 106 гигаватт электр энергиясын тұтынуы мүмкін.
Мыс сұранысына сондай-ақ «энергетикалық ауысым» деп аталатын үдеріс те бірдей маңызды, ол, басқа да жайттармен қатар, дәстүрлі автокөліктерге қарағанда шамамен төрт есе көп мыс тұтынатын электр көліктерінің санының айтарлықтай өсуін қамтиды.
Біз жаһандық экономиканың дамуын ұмытпауымыз керек, ол электр энергиясын тұтынудың айтарлықтай өсуін білдіреді, әсіресе дамушы елдерде. «Электр энергиясы» дегенде біз әрдайым мысты меңзейміз, себебі бұл металдың бірегей физикалық және химиялық қасиеттері бар.
Жақында қайта жанданған қару жарысы мысқа деген сұраныстың артуын көрсетеді, сондай-ақ робототехникадағы күтіліп отырған ірі серпіліс те осыны растайды — миллиардер Илон Маск 2040 жылға қарай адам тәрізді роботтардың саны 1 миллиардтан асады деп болжайды.
Мысқа деген сұраныстың айтарлықтай өсуіндегі басты мәселе – оны көптеген жерлерде алмастыру өте қиын немесе іс жүзінде мүмкін емес, бұл металға «табиғи» баға шегін қалыптастыруға кедергі келтіреді.
Иә, алюминийді белгілі бір мақсаттарда қолдануға болады, және таңқаларлық емес, оның бағасы соңғы кезде айтарлықтай өсті. Алайда ол мыстың орнын толықтай баса алмайды, себебі мыстың өзіне тән өте нақты шектеулері бар.
Алайда, мысқа деген болжамды айтарлықтай өсіп келе жатқан сұраныстың автоматты түрде осы металға деген нақты сұранысқа айнала қоймайтынын ұмытпау керек. Өйткені бұл тек қана қалаумен ғана емес, сонымен бірге тауарлар мен қызметтерді белгілі бір бағада сатып алу мүмкіндігіне де байланысты. Және тоннасына 15 000 доллардан жоғары, ал 20 000 долларда тіпті одан да көп бағада сатып алушылардың нақты сұранысы болашақта металл тапшылығының айтарлықтай болатынын болжаған қазіргі оңтайлы бағалауларға сәйкес келмейді деген күмән бар. Баға әлі де өте маңызды фактор болып табылады, және егер ол тым жоғары болса, тапшылық қазіргі болжамдардағыдай айтарлықтай болмайды.
Өндірушілерді не шектейді?
Өз кезегінде өндірушілер орта мерзімде де нарықтағы мыс ұсынысын айтарлықтай арттыра алмайды. Біріншіден, кен орнын табу мен оның өнеркәсіптік игеруін бастау арасындағы кешігу өте ұзақ — Мексикада 15 жылдан, Филиппинде 23 жылға дейін. Сонымен қатар, рудадағы металл мөлшері жоғары ірі кен орындарын табу барған сайын қиындап барады. Бұл тауар нарықтарының кең тараған мәселесі, яғни өндіру шығындары әрі қарай өсіп отырады, ал металл жеткізілімін айтарлықтай арттыру тек болашақта мыс бағалары салыстырмалы түрде жоғары болған жағдайда ғана мүмкін.
2010 жылы «мыс суперциклі» деп аталатын кезең аяқталғаннан кейін нарыққа жаңа жобалардың іске қосылуы өте шектеулі болды. Сонымен қатар, күтпеген жағдайлар үнемі туындап, кен орындарының (кейде өте ұзақ) ішінара немесе толық жабылуына әкеледі — тарихи тұрғыдан алғанда, жыл сайын әлемдік мыс өндіру қуатының 6–8%-ы пайдаланылмай қалады.
Қазіргі уақытта жағдай тұйыққа тіреліп тұрғандай емес. Goldman Sachs есептеулеріне сәйкес, 2025 жылы нарықта мыс өндірісінің артық қоры 600 000 тонна болады, бұл 2009 жылдан бері ұсыныстың сұраныстан ең көп артуы. Дегенмен, бұл 2025 жылы мыс бағасының 16 жыл ішіндегі ең жылдам өсуіне кедергі болған жоқ.
АҚШ-тағы стратегиялық мыс қорының өсіміне қарамастан, АҚШ-тан тыс биржалардағы металл қорлары өсіп келеді. 2026 жылдың басында халықаралық биржаларда олардың көлемі 900 000 тоннадан асты. Алайда олардың басым бөлігі — шамамен 500 000 тоннасы — американдық COMEX-ке тиесілі.
Мыс сұранысының айтарлықтай өсуі мен өндіріс шығындарының айқын артуы мыс бағасының ұзақ мерзімді перспективада өсіп отыратынын көрсетеді. Принцип бойынша бұл толықтай тарихи деректерге сәйкес келеді — XXI ғасырдың басында мыс фунты шамамен 60–65 центке саудаланса, жақында оның бағасы фунтына 6 доллардан асты. Алайда, мыс бағасының жарылғыш өсу кезеңдерінен кейін осы металдың құнының ұзақ уақыт бойы төмендеуі мүмкін екенін ұмытпау керек. Мысалы, 1990-жылдардың басым бөлігінде мыс бағасы төмендеді.
Мысдан ақша қалай табуға болады?
AI-ге қатысты шудың бағаларды жаңа рекордтық деңгейге дейін көтере береді деген үмітпен кез келген бағада металл фьючерстерін сатып алу, әсіресе соңғы айлардағы айтарлықтай спекулятивті баға өсімінен кейін, ең жақсы стратегия емес сияқты. Алайда металдардағы айтарлықтай түзетулерді сатып алу, мысалы, мыс бағасы тоннасына 11 000 долларға дейін төмендесе, әлдеқайда орынды әрі логикалық инвестициялық шешім болып көрінеді. 4 ақпанда Лондонда үш айға жеткізумен тоннасына баға 13 040 долларды құрады.
Мыс нарығына қатысты жеке компанияларды сатып алуға да дәл осылай қатысты. Иә, жоғары операциялық тиімділікке және «қаржылық тұрғыдан сау» балансқа ие, әртараптандырылған активтер базасы бар салыстырмалы түрде ірі мыс өндірушілер портфелін құруға болады. Ең болмағанда, металл фьючерстерінен айырмашылығы, олар дивиденд төлейді.
Мәселе мынада: сала компанияларының көпшілігінің дивиденд табыстылығы салыстырмалы түрде төмен. Сонымен қатар металл бағаларының өсуі металл өндірушілердің акция бағаларының күрт көтерілуіне әкелгенін ұмытпау керек. Металл нарығында түзету болған жағдайда олардың бағаларының төмендеуінен қашып құтылуы екіталай. Алайда кез келген түзету кезінде сатып алуға әбден тұрарлық.
Бұл жағдайда портфельді Anglo American (жыл басынан бері Лондон қор биржасындағы акциялары 15%-дан сәл артық өсті), Freeport McMoRan (жыл басынан бері шамамен 22%-ға өсті) және Antofagasta (жыл басынан бері котировкалық көрсеткіштері 10,6%-ға өсті) компанияларының акцияларынан құрауға болады. Тағы бір нұсқа – ETF (мысалы, Global X Copper Miners ETF): жоғары диверсификация жеке компаниялардың ішкі мәселелеріне байланысты тәуекелдерді болдырмауға мүмкіндік береді.
Бұл инвестициялық ұсыныс емес.








