Нью-Йоркте таң: Уоллер жұмыспен қамту туралы есеп алдында нарықты қайтадан тоқтатты.

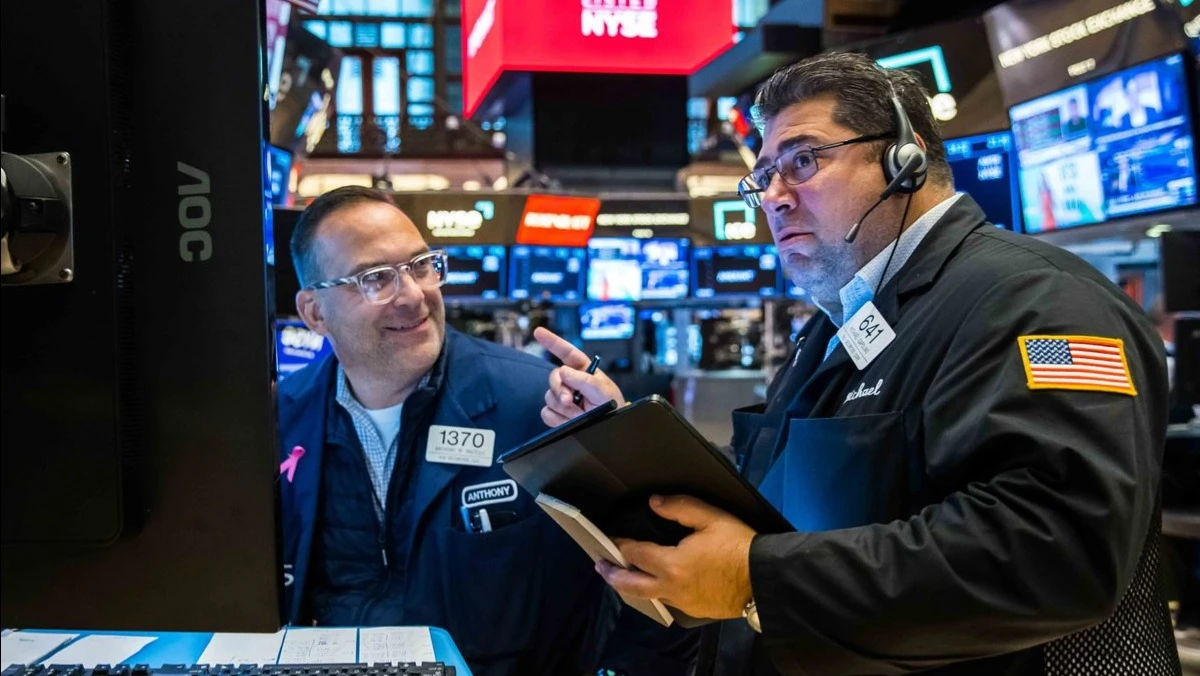
Федералдық резерв жүйесінің басқарушысы Кристофер Уоллердің пікірлерінен кейін ФРЖ пайыздық мөлшерлемесіне қатысты күтілімдер айтарлықтай өзгерді; күннің басты оқиғасы – тамыз айындағы АҚШ еңбек нарығы туралы есеп / Фото: X / NYSE
Freedom Broker компаниясының Капитал нарықтарын зерттеу бөлімінің орынбасары Михаил Денисламовтың АҚШ қор нарығындағы оқиғаларға күнделікті шолуы мен болжамы.
Біз күтеміз
Кеше нарықтың мықты өсімінен кейін сыртқы жағдай қолайлы күйінде қалып отыр; алайда негізгі өзгеріс ФРЖ пайыздық мөлшерлемесіне қатысты күтілімдерде болды. Кристофер Уоллер инфляцияның одан әрі бәсеңдеуін растайтын деректер болса, қыркүйектегі отырыста пайыздық мөлшерлемені төмендету циклын тоқтатуды қолдауға бейім екенін айтты. Қаржы министрлігінің облигациялары бойынша кірістіліктің төмендеуі акцияларға сұранысты қолдай түсті, сондықтан ешқандай теріс тосынсый болмаса, оң үрдіс жалғасады.
Күннің басты оқиғасы – тамыз айындағы АҚШ еңбек нарығы туралы есеп. Кең таралған болжам бойынша, шілдеде 23 000-ға азайғаннан кейін ауылшаруашылық емес салалардағы жұмыс орындары шамамен 56 000-ға өседі, жұмыссыздық деңгейі 4,1 пайызды, ал орташа сағаттық табыс айына 0,3 пайызға өседі. Орташа әлсіз деректер тоқтап тұру қажеттігін нығайтады, ал жұмыспен қамтудың тағы бір төмендеуі экономикаға қатысты алаңдаушылықты күшейтеді; керісінше, мықты есеп пен жалақы өсімінің жеделдеуі қысқа мерзімді қазынашылық бағалы қағаздарға қайтадан қысым жасауы мүмкін. Уоллердің инфляцияға баса назар аударуын ескере отырып, келесі аптадағы Тұтынушылық баға индексі (CPI) FOMC шешімі үшін ең маңызды фактор болып қала береді.
Орта Шығыстағы геосаяси жағдай әлі де белгісіздік көзі болып отыр; алайда шиеленістің бәсеңдеуі мен Ормуз бұғазы арқылы мұнай жеткізілімдерінің қайта жандануы қазіргі уақытта мұнай бағасына оң әсер етіп жатыр. Кеше WTI маркалы шикі мұнай шілде айындағы ең жоғары деңгейден аса алмай, кері шегініп, шамамен 93 доллар деңгейінде қысқа мерзімді екі төбелі пішін қалыптастырды.
Жасанды интеллект тақырыбы технологиялық сектор мен кең нарықтың қозғаушы күші болып қала береді. Өткен аптада инвесторлар жасанды интеллектке инвестициялық циклдің әлі де мықты екенін растайтын бірнеше дерек алды: Dell Technologies (DELL) компаниясы жасанды интеллект серверлеріне рекордтық тапсырыстар түскенін хабарлады, Broadcom (AVGO) компаниясы AI табысының одан әрі жедел өсетінін күтіп, оның 2028 жылғы қаржылық жылында шамамен 230 миллиард долларға дейін өсуі мүмкін екенін болжайды, Ал Hewlett Packard Enterprise (HPE) ірі бұлт провайдері үшін инференция инфрақұрылымына 3,5 миллиард долларлық келісімшартқа қол қойды. Сонымен қатар, Snowflake (SNOW) платформаны AI өнімдерінің арқасында енгізу қарқынының жеделдегенін хабарлады, ал OpenAI мен Meta Platforms (META) жаңа модельдерін іске қосу модельдердің өзіндегі үнемі дамуды растады. Тағы бір оң белгі – NVIDIA (NVDA) компаниясының Hugging Face платформасын сатып алуы, бұл оның аппараттық инфрақұрылымнан тыс кеңеюін қамтамасыз етеді. Нарық жұма күні басталатын сессияға есептеу қуатына, инфрақұрылымға және жасанды интеллект бағдарламалық қамтамасыз етуге сұраныстың мықты болып қала беретіні және бұл сұраныстың жасанды интеллектке қатысты инвестициялық циклді қолдай беретіні расталған күйде кіреді.
АҚШ индекстерінің фьючерстері оң аймақта саудаланып жатыр. Біз алдағы сессия үшін тәуекелдер теңгерімін орташа оң деп бағалаймыз, алайда құбылмалылық жоғары болады. Назар тамыз айындағы АҚШ еңбек нарығы туралы есепке аударылады. Мемлекеттік облигациялар кірістілігінің деректерге реакциясы акциялар нарығы үшін негізгі бағыт-бағдар болады. Сессияның екінші жартысындағы сауда белсенділігі әдеттегіден төмен болуы мүмкін: дүйсенбі күні АҚШ қор биржалары Еңбек күні мерекесіне байланысты жабық.
Нарыққа дейінгі негізгі мәселелер
— Lululemon (LULU) жыл соңына дейінгі болжамын тағы да төмендетіп түзеткеннен кейін бағасы шамамен 19 пайызға төмендеді. Тоқсандық кіріс 2,42 миллиард долларды құрады, бұл орташа болжам 2,46 миллиард доллармен салыстырғанда, ал Солтүстік және Оңтүстік Америкадағы сатылымдар 8 пайызға төмендеді. Компания енді жыл соңындағы кірістің 5–7 пайызға төмендеуін және акцияға шаққандағы пайданың (EPS) $9,48–9,73 аралығында болуын күтеді, бұл бұрынғы $10,95–11,15 болжамынан төмен. Нарықтың реакциясы өнім ассортименті мен бренд мәселелерінің сипаты бойынша тұрақты екендігіне және оларды түзетуге уақыт қажет екендігіне алаңдаушылықты көрсетеді.
— Samsara (IoT) компаниясының нәтижелері мықты болып, болжамдарын жоғарылатып түзеткеннен кейін оның акциялары шамамен 14 пайызға өсті. Түсім 30 пайызға өсіп, 508,4 миллион долларға жетті, жылдық қайталанатын кіріс (ARR) 2,13 миллиард долларға жетіп, 30 пайызға өсті, ал таза ARR өсімі 28 пайызға артты. Басқарма жаңа AI функцияларын пайдалану екі ай ішінде төрт еседен астам өскенін атап өтіп, жыл соңына дейінгі кіріс болжамын 2,043–2,047 млрд долларға дейін көтерді. Нәтижелер AI енгізудің ірі клиенттер арасында платформаны кеңінен қабылдауды ынталандыра бастағанын растайды.
— Guidewire Software (GWRE) акциялары тоқсандық кіріс пен пайда бойынша күтілімдерді асыра орындағанына қарамастан, шамамен 15 пайызға төмендеді. Ағымдағы тоқсанға арналған 372–378 миллион долларлық кіріс болжамы шамамен 387 миллион долларлық консенсус бағалауынан төмен болды. Соңғы айларда акция бағасының айтарлықтай өсуінен кейін инвесторлар компанияның жоғары бағалануын ақтау үшін күтілген көрсеткіштерге қарағанда анағұрлым ірі маржа талап етті.
— Smith & Wesson (SWBI) мықты нәтижелерден кейін 10 пайызға өсті. Табыс 32 пайызға өсіп, 112,6 миллион долларға жетті, ал компания акцияға 0,06 доллар пайда көрсетті, ал бір жыл бұрынғы 0,08 доллар шығынмен салыстырғанда. Брутто маржа 28,7%-ға дейін жақсарды, алайда бұл өсімнің шамамен 260 базистік пункті біржолғы баж төлемдерінің қайтарылуынан болды.
…аясындағы нарық
АҚШ нарығы 3 қыркүйекте мықты өсіммен жабылды: S&P 500 индексі 1,06 пайызға, Nasdaq-100 индексі 1,16 пайызға және Dow Jones индексі 1,18 пайызға өсті. Нарықтың кеңеюі айтарлықтай жақсарды, алайда ең ірі компаниялар алда болды: RSP 0,66 пайызға өссе, MAGS 2,43 пайызға өсті. Акциялар Федералдық резерв жүйесінің мүшесі Кристофер Уоллердің инфляциялық қысымдар бәсеңдесе, қыркүйекте пайыздық мөлшерлемелер өзгеріссіз қалуы мүмкін деген пікірінен кейін қарыз нарығының тұрақтануы арқасында қолдау тапты. Осы жағдайға байланысты қыркүйектегі отырыста пайыздық мөлшерлемені көтеру ықтималдығы сейсенбідегі шамамен 68 пайыздан төмендеп, шамамен 50 пайызға дейін төмендеді. Екі жылдық қазынашылық облигациялардың табыстылығы 3 базистік пунктке төмендеп, 4,34%-ға, ал он жылдық облигациялардың табыстылығы 1 базистік пунктке төмендеп, 4,77%-ға жетті.
Мемлекеттік облигациялар кірістілігінің төмендеуі негізінен капиталдың құнына сезімтал салаларға қолдау көрсетті. Тұтынушылар секторы, қаржы компаниялары, байланыс қызметтері және IT салалары алдыңғы қатарда болды. Алайда технологиялар секторындағы көрсеткіштер әлі де аралас қалпында қалды. Бағдарламалық жасақтама әзірлеушілері Snowflake арқасында мықты көрінді (SNOW: +16,6%), ол үшінші тоқсан қатарынан өсімді жеделдетіп, өнім кірісі бойынша болжамын көтерді, бұл оның AI бөлімі мен негізгі деректер платформасындағы жақсартуларды растады. Meta Platforms (META: +3,0%) Muse Spark 1.3-ті іске қосу арқылы жасанды интеллектке деген сенімді нығайтты. Сонымен бірге жартылай өткізгіштер акциялары артта қалды: Broadcom (AVGO: −2.7%) ак циялары AI кірісінің ұзақ мерзімді болжамы жақсы болғанына қарамастан, толық тоқсандық кіріс болжамы күтуден сәл төмен болғандықтан төмендеді. Бұл алшақтық инвесторлардың қысқа мерзімді нашар болжамға мүлде орын қалдырмайтынын көрсетеді.
Оң көңіл-күй технологиялық сектордан тысқа да тарады. Тұтынушылық акциялар Five Below (FIVE: −1,3 пайыз) компаниясының мықты нәтижелерінің арқасында өсті, мұнда салыстырмалы сатылымдар негізінен келушілер санының артуы есебінен 14,1 пайызға өсті, ал Tesla (TSLA: +5,4%) Cybercab-тың болашағына оң қабылдау арқасында нарықтан озып түсті. Сонымен бірге жеке табыс есептеріне реакция қатал болды: Victoria's Secret (VSXY: −13,2%) толық жылға арналған болжамын жақсартқанына қарамастан төмендеді, себебі жоғары үміттер мен өсу қарқынына қатысты алаңдаушылықтар нақты мықты нәтижелерден басым түсті. Бұл индекстердің өсуі өсу мен болашақ перспективалардың ең тартымды үйлесімін ұсынатын компанияларға капиталдың таңдаулы түрде қайта бөлінуімен бірге болғанын растайды.
Дегенмен, макроэкономикалық фон әлі де қатаң сипатта. ISM қызмет көрсету индексі 55,4 ұпайға дейін өсті, ал консенсус болжамы 54,3 болған, сонымен бірге төленген бағаларды өлшейтін құрамдас бөлік төрт жылдағы ең жоғары деңгейге жетті. Сондықтан кешегі кірістіліктің төмендеуі инфляциялық тәуекелдердің жойылуынан емес, Уоллердің пікірлерінен кейінгі күтілімдердің өзгеруін көрсетті.








