PepsiCo чипсилерге жасалған жеңілдіктердің арқасында Уолл-стриттің кіріс болжамдарын асыра орындады.
Белсенді инвестор компанияны тұзды жеңіл тағамдардың қолжетімділігін арттыруға мәжбүр етті.

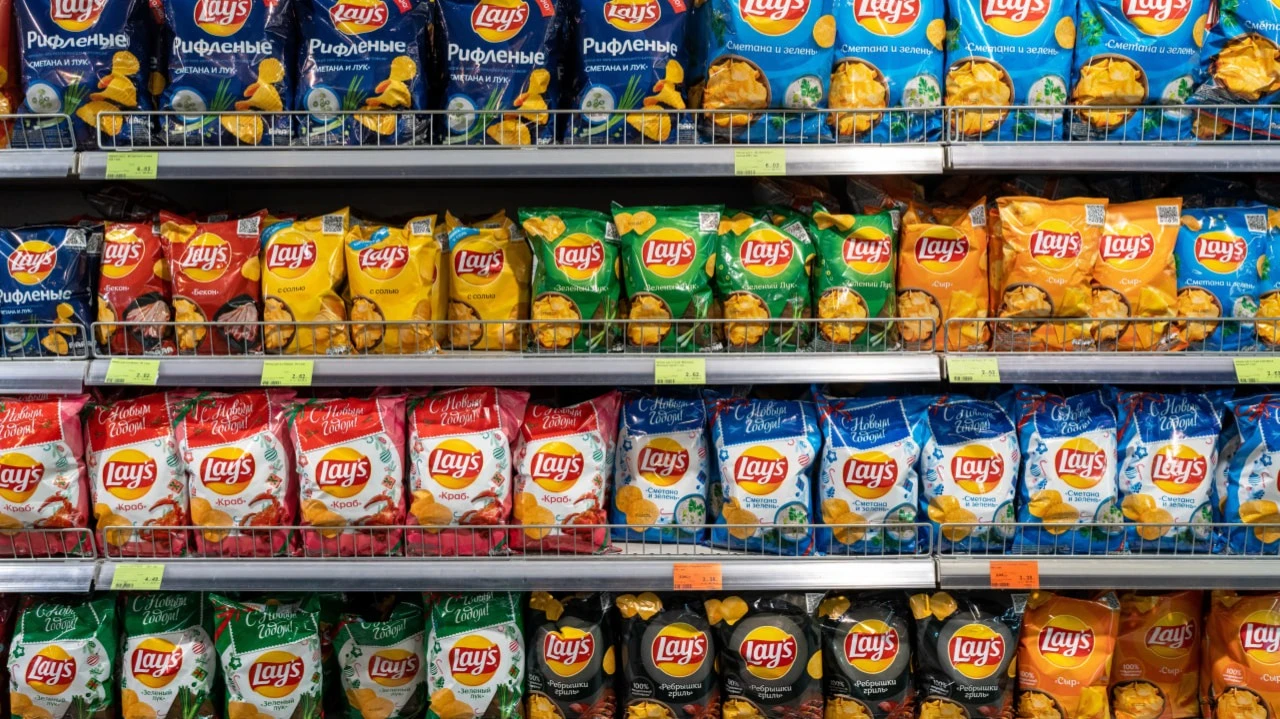
PepsiCo дәмді жеңіл тағамдар сегментіндегі сату көлемдерінің өскенін хабарлады / Фото: 8th.creator / Shutterstock.com
PepsiCo – АҚШ-та орналасқан және әлемдегі ең ірі газдалған сусындар мен азық-түлік өнімдерін өндірушілердің бірі – нарықтық күтілімдерден асып түскен тоқсандық пайда мен кіріс көрсетті. The Wall Street Journal -дың хабарлауынша, бұл снэктер бизнесін жандандыруға бағытталған шаралардың нәтижесінде мүмкін болды.
Мәліметтер
Компанияның 21 наурызда аяқталған қаржылық тоқсан бойынша таза пайдасы жыл сайын 27%-ға өсіп, акцияға шаққанда 1,33 доллардан 1,70 долларға дейін жетті. Бір реттік шығындарды есепке алмағанда табыс 9%-ға өсіп, акцияға шаққанда 1,61 долларды құрады, бұл FactSet консенсус болжамынан асып түсті. Ол 1,54 долларды құрады. PepsiCo-ның тоқсандық кірісі 8,5%-ға өсіп, 19,44 миллиард долларға жетті, ал Уолл-стрит 18,95 миллиард долларды күткен еді. Валюталық ауытқулар мен бірігу және сатып алу мәмілелерін есепке алмағанда органикалық сату өсімі 2,6%-ды құрады.
Есеп беру кезеңінде компания дәмді жеңіл тағамдар сегментінде (Doritos және Lay's брендтері) сату көлемінің өсуін тіркеді – тұтынушыларды қайта тартуға бағытталған күш-жігер өз жемісін бере бастады. Шараларға бүкіл ассортимент бойынша бағаны кейбір жағдайларда 15%-ға дейін төмендету және Lay's чипсы мен Gatorade спорттық сусындары сияқты негізгі брендтердің ассортиментін түбегейлі жаңарту кірді, деп хабарлайды WSJ.
Жеңілдіктер жұмыс істеді
«Біз халықаралық бизнесіміздің төзімділігіне ризамыз, ал Солтүстік Америка бөлімшеміз бірінші тоқсанда дамуын жалғастырды», – деді PepsiCo компаниясының бас атқарушы директоры Рамон Лагуарта. Ол қабылданған шаралардың тиімді екенін және олар көрсеткіштерді жақсартуға үлес қосқанын айтты.
Бөлшек саудагерлердің қысымы мен жоғары бағаларға байланысты сөредегі орынның азаюына жауап ретінде PepsiCo 2025 жылдың желтоқсанында АҚШ-тағы өнім ассортиментін қысқартатынын және бағаларды төмендететінін жариялады. Бұл бағыт өзгерісі белсенді инвестор Elliott Investment Management компаниясының ықпалымен жүзеге асты, ол өткен жылы PepsiCo-дағы шамамен 4 миллиард долларлық үлесті сатып алып, компания басшылығынан шығындарды қысқартып, өнімдерін тұтынушыларға қолжетімді етуді талап ете бастады.
PepsiCo ағымдағы жылға арналған қаржылық болжамын растап, валюта айырбастау курсының ауытқуының әсерін есепке алмағанда органикалық кірістің 2–4%-ға және акцияға түсетін табыстың 4–6%-ға өсуін болжайды. Макроэкономикалық ахуал бұрынғыдан да құбылмалы әрі белгісіз болғандықтан, компания «өз ықпал ете алатын нәрселерді бақылауға» назар аударады, соның ішінде инновация мен брендті дамытуға, – деді Лагуарета.
Акциялар ше?
Нью-Йорктегі алдын ала саудада PepsiCo акциялары 1%-ға өсіп, 156 долларлық белгіні бағындырды. Жыл басынан 15 сәуірдегі сауда аяқталғанға дейін компанияның акция бағасы 7,9%-ға өсіп, АҚШ қор нарығының жалпы көрсеткішін басып озды.
Осы аптаның басында британдық Barclays банкі PepsiCo акцияларына арналған мақсатты бағасын 160 доллардан 154 долларға төмендетіп, «Equal Weight» (бейтарап) рейтингін сақтап қалды, бұл акцияларды сатып алуға да, сатуға да кеңес бермеуді білдіреді. FactSet мәліметі бойынша, салалық сарапшылардың жартысынан астамы — 24-тен 13-і — қазіргі уақытта PepsiCo-ға қатысты осы көзқарасты ұстанады. Алайда PepsiCo акцияларын сатып алуға кеңес беретін талдаушылардың саны сатуға ұсыныс жасайтындардан айтарлықтай көп (9-ға 2).








