Raiffeisen Bank-тің 2025 жылғы есебі: инвесторлар Ресейдегі іскерлік қызметі туралы не білуі керек
Raiffeisenbank, Австриялық RBI Group компаниясының Ресейдегі еншілес банкі, пайдасының едәуір бөлігін табады. Алайда, австриялық иелері Ресей заңдары мен соттарының шектеулеріне байланысты одан дивиденд ала алмайды. 30 қаңтарда австриялық банк 2025 жылға арналған алдын ала нәтижелерін жариялайды. Инвесторлар банктің Ресейдегі қызметі туралы не білуі керек?
Тігіссіз жыл
2025 жылдың үшінші тоқсанында Raiffeisenbank 319 миллион еуро таза пайда көрсетті, бұл RBI-дің жалпы нәтижесінің шамамен 38%-ын құрайды. Салыстыру үшін, шілде–қыркүйек айларында Орталық Еуропадағы барлық еншілес компаниялар топқа 186 миллион еуро әкелсе, Оңтүстік Еуропадағы еншілес компаниялар 239 миллион еуро әкелді. Украинадағы бизнес бөлек аймақтық сегментке бөлініп, 54 миллион еуро пайда әкелді.
Raiffeisenbank-тің 2025 жылғы қаржылық нәтижелері біркелкі болмады. Бірінші тоқсанда таза пайда 425 миллион еуроны (+31% жыл сайын және RBI-дің бірінші тоқсандағы жалпы пайдасының 56%-ы) құраған операциялық тұрғыдан тиімді банк екінші тоқсанда рекордтық 861 миллион еуро таза шығынға ұшырады. Бұл Австриялық құрылыс тобы Strabag-тың ресейлік бірлескен иесі Rasperia Trading Limited-пен даудың салдары болды.
2023 жылы RBI санкцияға ұшыраған ресейлік кәсіпкер Олег Дерипаскаға тиесілі құрылымдар басқаратын Rasperia Trading Limited компаниясынан Австриялық Strabag компаниясындағы 27,78% үлесті 1,5 миллиард еуроға сатып алуға келісім жасады. Бұл мәміле Rasperia-ға өз еуропалық активтерінен бас тартуға, Strabag-қа санкцияға ұшыраған азшылық акционерден құтылуға, ал RBI-ге дивидендтерді репатриациялауға тыйым салуына байланысты Ресейде қалып қойған Raiffeisenbank пайдасының бір бөлігін пайдалануға мүмкіндік беретін еді. Алайда, 2024 жылдың мамырында RBI мәміледен бас тартты, себебі ол Еуропалық және американдық реттеушілерден мақұлдау ала алмады. Көп ұзамай Rasperia Trading Limited (Ресейде қайта тіркелгеннен кейін осылай аталды) және оның еншілес компаниялары АҚШ пен Еуропалық Одақтың блоктау санкцияларына ұшырады. Сонымен бірге сол жылы компания Ресей сотында іс қозғап, мәмілеге қатысқан басқа тараптарды Strabag басқару құрамынан өз өкілдерін шығарып, оның үлесін сұйылтып, дивиденд төлемеген деп айыптады. Сот Raiffeisenbank-ке 2,044 миллиард еуро төлеуді міндеттеді. Банк бұл шешімге жоғары инстанцияларда шағымдана алмады және Австрия сотына жүгінуді жоспарлады. Алайда «anti-suit injunctions» заңы Rasperia-ға Strabag пен RBI-мен дауды Ресейден тыс жалғастыруға тыйым салуға мүмкіндік берді. Әдетте мұндай жағдайларда ресейлік соттар тыйымды бұзғаны үшін өте жоғары айыппұл салады. Бұл талап-арызда талқыланған сома 1 миллиард еуроны құрады. Нәтижесінде RBI Австрияда сотқа жүгіну жоспарынан бас тартып, баланстан 1,2 миллиард еуроны есептен шығарды. 2025 жылы Rasperia 2024 жылы Strabag компаниясының акция капиталының қысқаруына және сол жылға төленбеген дивидендтерге өтемақы талап етіп жаңа талап-арыз берді. Ресей соты тағы да оның пайдасына шешім шығарды. Raiffeisenbank 1,2 миллиард еуролық талап бойынша ықтимал шығындарға арналған жаңа резервтерді бөлуге мәжбүр болды. Ол істі ұтылды: ресей соты талапкерге 2 миллиард еуродан астам соманы тағайындады, оны Орталық банк Raiffeisenbank-тың шоттарынан тәркіледі.
2025 жылдың алғашқы тоғыз айында Ресей филиалының операциялық нәтижесі (негізгі қызметтен түскен пайда) 1,558 млрд еуроны құрады, бұл RBI-дің жалпы нәтижесінің жартысынан сәл кем. Бұл көрсеткіш өткен жылмен салыстырғанда 13,2%-ға өсті. Алайда сот процестеріне байланысты RBI-дің Ресейдегі активтері таза 188 млн еуро шығынмен қалды.
Raiffeisenbank-тің шығын мен табыс арақатынасы 23,7%-ды құрады, ал топ бойынша бұл көрсеткіш 43,8%-ды құрады. Бұл көрсеткіш неғұрлым төмен болса, банк соғұрлым тиімді деп есептеледі. Салыстыру үшін Орталық Еуропадағы RBI банктерінде бұл көрсеткіш 46,2%-ды, ал олардың оңтүстік-шығыс еншілес бөлімшелерінде 40,7%-ды құрады. Таза пайыздық маржа (NIM) — несиелер бойынша алынған пайыз бен депозиторларға төленетін кіріс арасындағы айырманы банк қаншалықты тиімді басқаратынын көрсететін көрсеткіш — қаңтар–қыркүйек айларында 10,05% болды, ал RBI-де 2,99% деңгейінде болды.
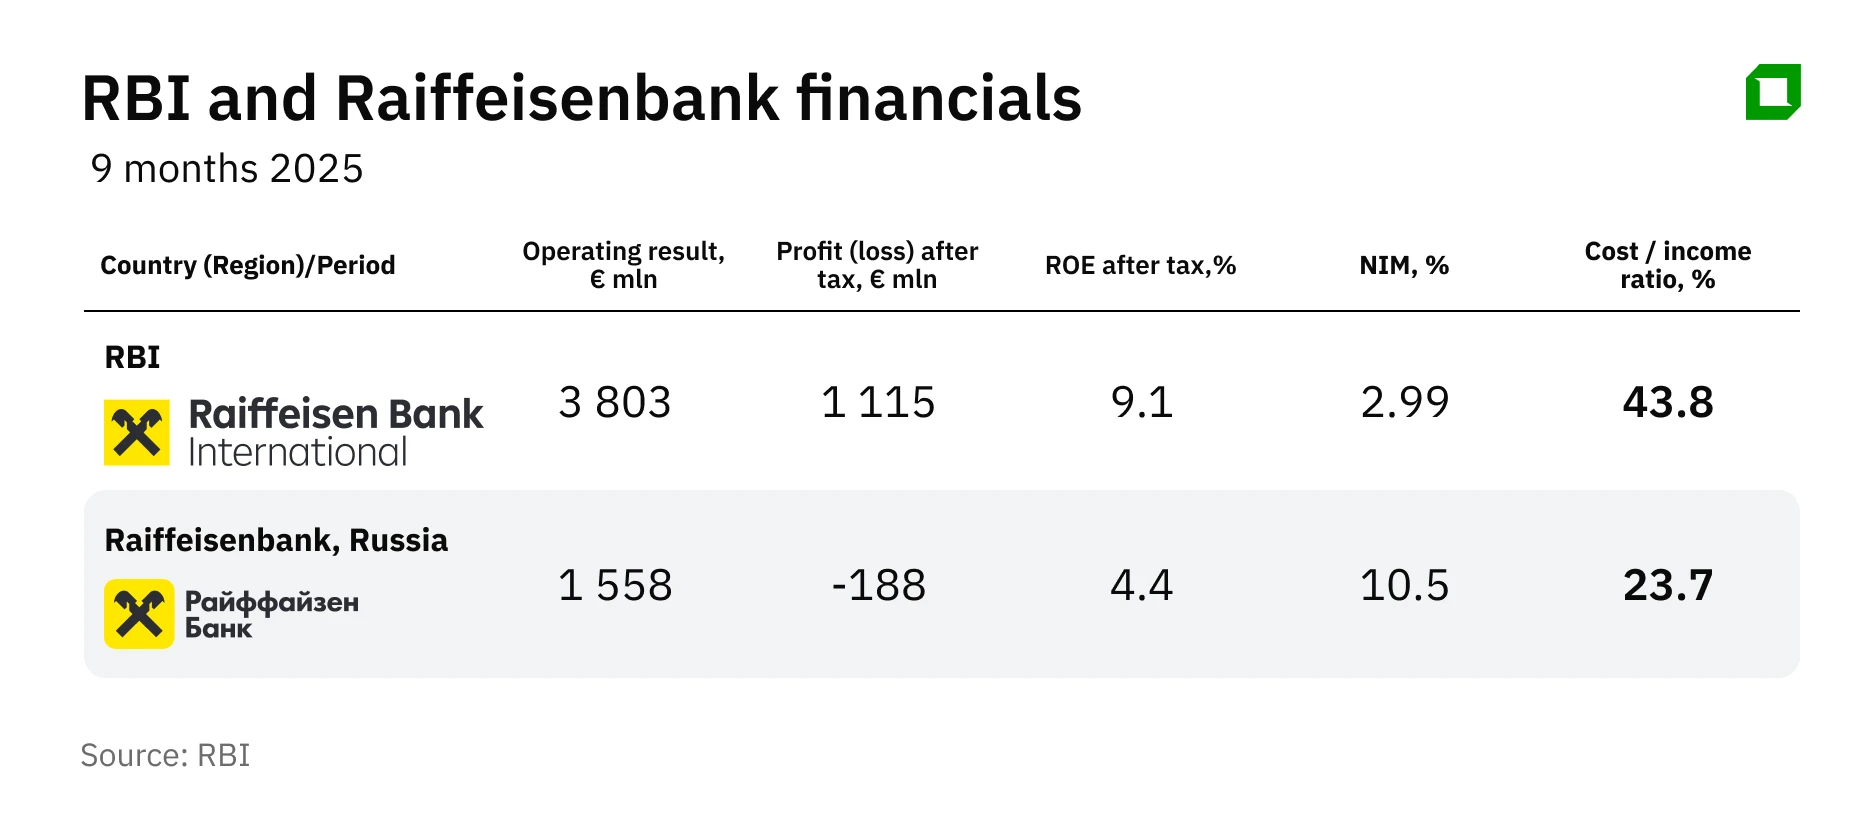
Алғашқы тоғыз айдағы операциялық нәтижелер мен пайыздық маржа бойынша банк RBI-дің барлық басқа еншілес компанияларынан озып түсті.
RBI мен Raiffeisenbank-тың 2025 жылға арналған қаржылық нәтижелері әлі жарияланған жоқ, бірақ төртінші тоқсанда оның Ресейдегі еншілес компаниясы жаңа Rasperia дауы бойынша 339 миллион еуро көлемінде резервтер бөлуге мәжбүр болды, бұл соңғы көрсеткіштерге әсер етуі мүмкін.
Raiffeisenbank қалай ақша табады?
KBW талдаушысы Бен Махер RBI-ге қатысты сақтық таныту қажет деп есептейді. «Соңғы қаржылық нәтижелерге арналған конференц-қоңырауларда оның Ресейден шығуының қалай жүріп жатқаны туралы дерлік ештеңе белгілі болған жоқ», – деп атап өтті ол.
Шын мәнінде, австриялық топ Ресейдегі бизнесін қалай аяқтайтынын үш жыл бойы шеше алмады. 2022 жылы Ресей Украинада әскери операцияларды бастағанда көптеген шетелдік банктер сол елдегі активтерін әртүрлі жылдамдықпен сатты. Мысалы, Францияның SocGen Rosbank-ты Владимир Потаниннің Interros компаниясына, Ұлыбританияның HSBC Expobank-қа сатты, ал Чехияның PPF Group Home Credit Bank-тегі үлесін сатты және т.б. SocGen мен HSBC мәмілелерін жеңілдікпен жасады, ал Citibank-ты Renaissance Capital-ге сататын Citigroup мәмілеге байланысты 2025 жылдың төртінші тоқсанында салықтан кейінгі 1,1 миллиард доллар шығынды есептейтінін мәлімдеді.
RBI 2023 жылы Ресейден шығудың ықтимал сценарийлерін жариялады — бизнесті сату немесе оны топ шеңберінен тыс көшіру. Алайда 2025 жылы ол әлі де мүдделі тараптармен келіссөздер жүргізіп жатты. Әртүрлі уақытта олар венгрия премьер-министрі Виктор Орбанның күйеу баласы, кәсіпкер Иштван Тиборцты, сондай-ақ санкцияға ұшыраған ВТБ мен Сбербанкті активтерді айырбастау аясында атады. Кейін RBI тек Raiffeisenbank-тың 60%-ын сатуды және 40%-ын өзінде қалдыруды қарастырып жатқанын хабарлады.
RBI-дің атқарушы директоры Йохан Штробль Ресейден шығудың ұзаққа созылуын рәсімнің күрделілігімен түсіндірді — мәміле АҚШ Қаржы министрлігі, Еуропалық Орталық Банкі және Австриялық реттеуші органның мақұлдауын алуы тиіс. Сонымен қатар, Ресейде активті сату үшін Ресейдің шетелдік инвестицияларды бақылау жөніндегі комиссиясынан арнайы рұқсат алу, сондай-ақ президенттің келісімі мен Федералдық бәсекелестік қызметі мен Орталық банктің мақұлдауын алу қажет. Ал 2024 жылы Ресей нарығынан шығу да тым қымбатқа түсті: шетелдік сатушылар активтің нарықтық құнының кемінде 60%-дық жеңілдікпен ұсынуға және федералдық бюджетке 35%-дық ерікті жарна аударуға міндетті.
RBI өкілі Oninvest-ке сату жоспарлары өз күшінде екенін және Raiffeisenbank-тің Еуропалық және Австриялық реттеушілердің талаптарына сәйкес «Ресейдегі операцияларын қысқартып жатқанын» растады. Ресейдің ЕО-ның ақша жуу бойынша қара тізіміне енуі мәміленің жылдамдығына қалай әсер ететіні туралы сұрақ қойылғанда, RBI мазмұнды жауап бермеді. Raiffeisenbank пікір білдіруден бас тартты.
Бұл баяулықтың да артықшылықтары болды: 2022 жылы Raiffeisenbank 2,058 миллиард еуро пайда тапты — бұл алдыңғы жылмен салыстырғанда төрт есе көп. Негізгі табысы валюта айырбастау операциялары мен транзакциялық бизнес есебінен түсті. Сол жылы банк Ресей Федерациясынан капитал шығару мен шекарааралық есеп айырысу операцияларының бір орталығына айналды, себебі халықаралық санкциялар мен SWIFT-ке қол жеткізудің жоғалуына байланысты ресейлік банктер мұндай операцияларға жарамсыз болды.
Бірақ 2023 жылға қарай оның кірісі 1,341 миллиард еуроға дейін төмендеді, ал 2024 жылға қарай 1,024 миллиард еуроға дейін азайды. Ресейдегі бизнестің төмендеуі әсер етті. Банк жаңа несиелер беруді дерлік тоқтатты, ал оның несие портфелі 2022 жылғы 1 қаңтардан 2025 жылғы желтоқсанға дейін 75%-ға қысқарып, 245,6 миллиард рубльге дейін төмендеді. Эксперт РА (Raiffeisenbank-ті бағалайтын агенттік) мәліметі бойынша, 2025 жылғы 1 шілдеде жеке және заңды тұлғаларға берілген несиелер банктің активтерінің небәрі 15,1%-ын құрады. Салыстыру үшін, 2022 жылдың басында бұл көрсеткіш 58,9% болған.
Raiffeisenbank-тің ағымдағы операциялары несие төлемдерінен босатылған ликвидтілікті тәуекелсіз активтерге, негізінен Ресей Банкіндегі депозиттерге орналастыруға негізделген, деді Expert RA банктік рейтингтер бойынша аға директоры Иван Уклейн Oninvest-ке.
Expert RA бағалауларына сәйкес, 2025 жылғы 1 шілдедегі жағдай бойынша банктің активтерінің 40,5%-ы Ұлттық Банкте салымда тұрса, тағы 25,2%-ы басқа банктерде орналастырылған. 2022 жылдың басында банк активтерінің 9,7%-ы Ұлттық Банкте, 11,9%-ы басқа банктерде болған.
2023 жылдан бастап Ресей Банкі мөлшерлемені көтерді, және 2024 жылғы қазанда ол 21%-ға дейін рекордтық деңгейге жетті. Реттеуші оны тек 2025 жылдың жазында біртіндеп төмендетуді бастады. Қазіргі уақытта ол 16%-ды құрайды. Пайыздық мөлшерлемені көтеру банкке пайыздық табысын сақтауға көмектесті: ол депозиттік мөлшерлемелерді көтермеді, бұл оның пайыздық шығындарын азайтты.
Сонымен қатар, 2022 жылдан бастап Raiffeisenbank шоттардағы валютаны сақтау және шығатын SWIFT аударымдары үшін комиссия енгізіп, аударымдарға қойылатын шекті сомаларды арттыра отырып, транзакциялық бизнесін айтарлықтай қысқартты. 2024 жылы банк жеке тұлғалар мен заңды тұлғаларға шығыс валюта аударымдарын жапты, бұл қызметті тек шектеулі корпоративтік клиенттерге қалдырды. Uklein мәліметі бойынша, 2025 жылы банк олар үшін есеп айырысу операцияларын жүргізуді жалғастырды.
Ресейдегі еншілес компания RBI үшін қандай мәселелер тудырады?
Біріншіден, Raiffeisenbank-тің RBI пайдасына қосқан үлесі тек қағаз жүзінде ғана: топ еншілес компаниясының пайдасын дивиденд түрінде репатриациялауға үміт арта алмайды. 2022 жылы Орталық банк «достық емес» елдердегі (барлық ЕО мүшелері кіреді) заңды тұлғалардың Ресейден қаражат шығаруына тыйым салды. Бұл тыйым бірнеше президенттік жарлықтар мен толықтырылды . Raiffeisenbank болмағанда RBI-дің қаржылық көрсеткіштері әлсіз көрінеді.
Екіншіден, 2022 жылдан бастап RBI Ресей мен Украинадағы әскери әрекеттерге байланысты қосымша тәуекелдерді қаржылық есептілігінде көрсетуге міндетті. 2025 жылдың үшінші тоқсанында топ мұндай тәуекелдерге ұшыраған активтер мен қаржылық міндеттемелердің жалпы сомасын Украина үшін 4,73 млрд еуро және Ресей үшін 8,75 млрд еуро деп бағалады. Бұрын осындай тәуекелдер Беларусь үшін де ескерілген. Алайда 2024 жылы RBI Беларусьтегі Priorbank-тегі 87,74% үлесін сатуға қол жеткізді. Бұл мәміле бірінші кезеңде топтың пайдасын 300 миллион еуроға, мәміле аяқталғаннан кейін кітаптық құн мен сату бағасы арасындағы айырмашылыққа байланысты 500 миллион еуроға дейін төмендетті.
Сонымен қатар, RBI беделдік тәуекелдерге тап болды. Мысалы, 2023 жылы АҚШ Қаржы министрлігі оның клиенттерінің транзакциялары туралы ақпарат сұрады. Инвесторлар Raiffeisenbank-тің ресей заңнамасына сәйкес әскерге шақырылғандарға несие төлемдерін кейінге қалдыруға және шайқаста қаза тапқан сарбаздардың қарыздарын жабуға мәжбүр болғанына наразы болды. Украина билігі Райффайзенбанкті «соғыс демеушілері» тізіміне қосты, бірақ Ресейге қарсы ЕО-ның 12-ші санкциялар пакетін мақұлдау кезінде тізімнен шығарды.
Ақырында, Вена қор биржасында саудаланатын RBI акциялары геосаясатқа сезімтал болды. Топтың акциялары 2022 жылы Украинадағы қарулы қақтығыстың басталуына теріс жауап беріп, ақпан мен маусым айлары аралығында құны 45%-ға төмендеді. Алайда бұл оның сауда тарихындағы ең үлкен құлдырау емес еді.
Жыл басынан бері RBI акцияларының құны шамамен 10%-ға өсті. 13 талдаушының сегізі оның акцияларын сатып алуды, төртеуі ұстауды, біреуі сатуды ұсынады. Орташа мақсатты бағасы – 40,6 евро. 28 қаңтардағы сауда-саттық аяқталған кезде олардың құны 41,74 евро болды.








