SaaS апокалипсисінің ортасында: инвесторлар неге Microsoft акцияларын сатты?
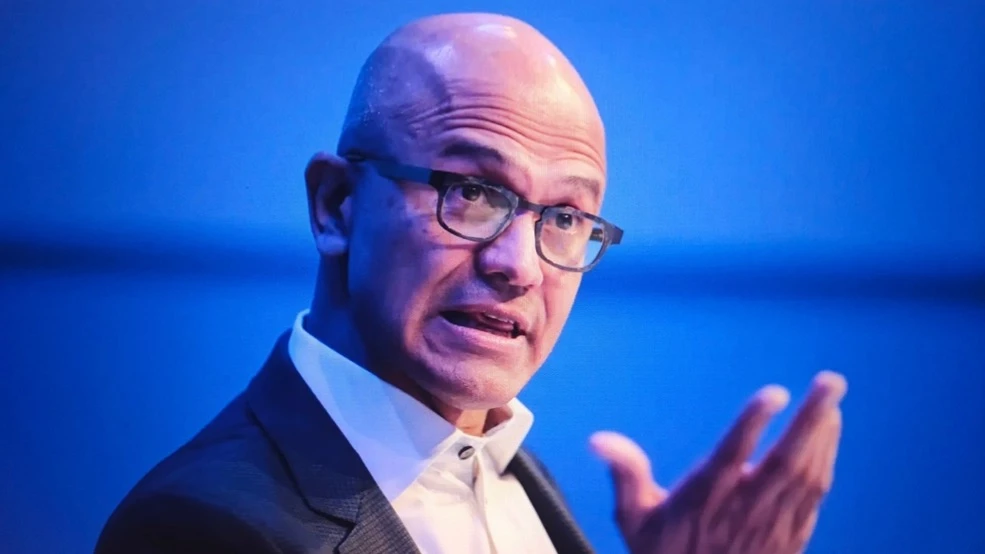
Microsoft компаниясының бас директоры Сатья Наделла компанияның жасанды интеллект саласындағы бизнесі кейбір франшизаларынан да ауқымды екенін айтты. Алайда инвесторлар сенбеді. Фото: FotoField / Shutterstock.com
Қаңтар айының соңында Microsoft пен Meta бір мезгілде тоқсандық нәтижелерін жариялады. Екі компания да табыс пен пайданың өсуін көрсетіп, жақсы нәтиже көрсетті, бірақ нарық мүлдем қарама-қарсы реакция білдірді: Meta акциялары шамамен 10%-ға өсті, ал Microsoft акциялары керісінше 2020 жылдан бергі ең ірі сатылымға ұшырап, капитализациядан рекордтық 357 миллиард доллар бірден жоғалды. Есеп жарияланғаннан бері оның акция бағасы шамамен 14%-ға төмендеді.
Microsoft-пен не болып кетті?
Әрине, компанияларды тікелей салыстырудың мәні жоқ — олардың бизнестері түпкілікті түрде әртүрлі. Meta кірісінің басым бөлігін әлеуметтік желілердегі жарнамадан алса, Microsoft кірісінің басым бөлігін Azure бұлттық қызметіне арналған бағдарламалық жасақтама мен қызметтерді сатудан табады. Олардың ортақ жағы – екі компания да жасанды интеллект жарысына қатысып, озық модельдерді жасау және іске қосу үшін қажетті есептеу қуатын тез арада арттырып жатыр.
Кең таралған алаяқтық
Алғашқы көзқараста Microsoft үшін бәрі тамаша көрінеді — 2026 қаржылық жылдың екінші тоқсаны бойынша деректерге сәйкес, кіріс жыл сайын 17%-ға өсіп, 81,3 миллиард долларға жетті, ал таза пайда (OpenAI-ге салынған инвестицияларды есептемегенде) 23%-ға өсіп, 30,9 миллиард долларды құрады. Барлығы осындай нәтижелерге қол жеткізгісі келеді!
Инвесторларға не ұнамады? Атап айтқанда, жаңа деректер орталықтарын құруға бағытталған капиталдық шығындардың күрт өсуі — 37,5 миллиард долларға дейін, яғни жылдық көрсеткіш бойынша 66%-ға артты. Сонымен қатар, есепте көрсетілгендей, осы колоссалды шығындардың шамамен үштен екісі «қысқа мерзімді активтерге» — яғни жасанды интеллект үшін орталық және графикалық процессорларға (CPU және GPU) тиесілі болды.
Қазіргі уақытта «қысқа мерзімді» сөзінің нақты қанша уақытты білдіретіні туралы қызу пікірталас жүріп жатыр. Шын мәнінде, осы процессорлардың тозуы мен моральдық ескіруіне байланысты амортизация шығындары олардың қызмет ету мерзімі бойына таратылады, бірақ ол мерзімнің нақты қанша болатынын ешкім білмейді. Financial Times басылымы ның бағалауы бойынша, соңғы жылдары технологиялық компаниялар осы болжам мерзімдерін 3–4 жылдан 6 жылға дейін ұзартып қойған.
Амортизация – қолма-қол ақша шығыны емес, себебі ақша бұрыннан жұмсалған, бірақ пайдалы қызмет ету мерзімі туралы болжамдардағы кез келген өзгеріс GAAP бойынша табысқа елеулі әсер етеді, деп жазады FT. Мысалы, Google-дың аналық компаниясы Alphabet бұрын өз деректер орталығы жабдығының пайдалы қызмет ету мерзімін бір-екі жылға ұзартып, 2023 жылғы табыс болжамын 3 миллиард долларға арттырған. «Alphabet-тің жабдықтарының пайдалы қызмет ету мерзімін алты жыл деп есептеуі Nvidia шамамен әр үш жыл сайын жаңа чип архитектурасын шығаратынымен қайшылықты көрінуі мүмкін», – деп түсіндіреді FT.
Және 2008 жылғы ипотекалық дағдарысты болжағанымен әйгілі танымал инвестор Майкл Бэрри қызмет ету мерзімін ұзартуды «қазіргі заманның ең кең тараған алаяқтық түрлерінің бірі» деп атады.
Бірақ бір минут! Басқа ірі технологиялық компаниялар да есептеу қуатын тез арттырып жатыр. Meta-ның негізгі капиталға жұмсалатын шығындары 2026 жылы 2025 жылғы 72 миллиард доллардан шамамен екі есеге өсіп, 115–130 миллиард долларға дейін жетеді деп күтілуде. Сонымен бірге оның акциялары да, Alphabet-тің акциялары да өсіп жатыр. Көрініп тұрғандай, Microsoft-тың мәселесі басқа жерде.
Ақылға сыймайтын елдегі бизнес
«Мұнда, білесің бе, өз орныңда қалу үшін барынша жылдам жүгіру керек! Ал басқа жерге барғың келсе, кем дегенде екі есе жылдам жүгіруің керек!» деді Қара ханшайым Льюис Кэрроллдың «Алиса айна арқылы» кітабында.
Бұл сөздер жасанды интеллект жарысына толықтай қатысты — екінші тоқсанда Microsoft-тың Azure бұлтты қызметінің кірісі жыл сайын 39%-ға өсті. Керемет сияқты, иә? Шын мәнінде олай емес. CNBC мәліметі бойынша, сарапшылар 39,4% өсім күткен. Бұл аздап алшақтық пен 2026 жылғы қаржылық жылдың бірінші тоқсанындағы 40% өсім фактісі сату толқынын тудырды. Олар капиталдық шығындардың қарқынды өсіп жатқанын, ал Azure кірісінің өсімі тоқырап бара жатқанын айтады, бұл инвестицияның қайтарымы (ROI) туралы алаңдаушылық тудырады. Бұл алаңдаушылықты Morgan Stanley талдаушысы Кит Вайс конференц-қоңырау кезінде білдірді .
Microsoft-тың қаржы директоры Эми Худ компанияның бұлттық қуатын клиенттер мен өз даму жобалары, атап айтқанда Microsoft 365 Copilot пен GitHub Copilot жасанды интеллект агенттері арасында бөлуге мәжбүр екенін айтты. Нәтижесінде қуаты жеткіліксіз, сұраныс ұсыныстан асып түсіп, бұл кірістерге де әсер етеді.
Осындай жағдайда жаңа деректер орталықтарын салуға инвестиция салу логикалық қадам болып көрінгенімен, ол өзін ақтамақ па?
Microsoft компаниясының бас директоры Сатья Наделла жасанды интеллектіні енгізу әлі ерте кезеңде екенін айтты, бірақ компания жасанды интеллект саласындағы бизнесті онжылдықтар бойы құрылған ең ірі франшизаларымыздың кейбірінен де үлкен етіп қалыптастырды. Алайда сол қоңырауда жарияланған деректерге сәйкес, M365 Copilot-тың қазіргі уақытта шамамен 15 миллион ақылы жазылымы бар, бұл көп сияқты көрінеді. Алайда Microsoft 365-тің жалпы шамамен 450 миллион қолданушысы ескерілсе, жасанды интеллекттің ену көрсеткіші 3%-дан сәл асады. «Бұл бір пайыз Copilot-тың мұқият жасалған табыс оқиғасын әлсіретеді», – деп есептейді The Register.
Соңында, Microsoft компаниясында болашақ кезеңдерде танылатын кіріс (RPO), яғни келісімшартқа қол қойылған, бірақ әлі түспеген кіріс 110%-ға өсіп, 625 миллиард долларға жетті. Қағаз жүзінде жақсы көрінгенімен, бұл соманың 45%-ы терең зиян шеккен OpenAI компаниясына тиесілі екенін сарапшылар тез арада атап өтті.
Тағы бір нәрсе бар.
Өте радиоактивті
Көз алдымызда технологиялық ландшафтты түбегейлі өзгертіп жатқан жасанды интеллект саласындағы соңғы жетістіктерге байланысты бағдарламалық жасақтама әзірлеп, сату арқылы табыс табатындарға инвесторлардың көзқарасы барған сайын теріс сипат алуда.
Жетілдірілген жасанды интеллект құралдары дәстүрлі бағдарламалық платформалардың орнын басып жатыр. Кәсіпорындық жасанды интеллекттің жетекші әзірлеушілерінің бірі саналатын Anthropic компаниясы ақпан айының басында заң, сату, маркетинг және деректерді талдау салаларындағы тапсырмаларды автоматтандыратын Claude Cowork агентіне арналған плагиндерді іске қосты. Бұл бір ғана жаңалық тиісті бағдарламалық қамтамасыз ету компанияларының нарықтық капитализациясынан шамамен 300 миллиард долларды бір түнде жойды. Бұл нарықтық сатылым SaaS апокалипсис деп аталды.
Сонымен қатар, жасанды интеллект агенттерін жетілдіру «vibe coding» деп аталатын, яғни жасанды интеллект өзін-өзі жұмыс істейтін кодқа аударатын табиғи тіл арқылы бағдарламалау әдісін барған сайын танымал етіп отыр. Болашақта осы құралдардың дамуы бағдарламалау бойынша аз ғана білімі бар шағын командаларға мыңдаған жоғары жалақы алатын қызметкерлері бар бағдарламалық қамтамасыз ету компанияларының қымбат қызметтеріне жүгінбей-ақ өздеріне қажет бағдарламаларды жасауға мүмкіндік береді.»Ең керемет жаңа бағдарламалау тілі – ағылшын тілі», – деп жазды қаңтардың соңында Tesla компаниясында осы саланы басқарған жасанды интеллект саласының жетекші ғалымдарының бірі Андрей Карпаты. Оның X желісіндегі жазбасы 10 миллион қаралым жинады.
Meta-ның Microsoft-қа қарағанда артықшылығы бар — Марк Цукербергтің компаниясы бағдарламалық жасақтаманы сатудан емес, жарнамадан ақша табады, деп жазады Axios: «Инвесторлар Meta-ны жасанды интеллекттен пайда көретін немесе жасанды интеллект тиімсіз болып шықса да зардап шекпейтін бизнесі үшін марапаттап жатыр».
Алайда бағдарламалық қамтамасыз етуді әзірлеуге қатысты инвестициялық көзқарас соншалықты теріс, бұл сектор «өте радиоактивті» болып саналады, – деп порталға сілтеме жасап, Bloomberg Intelligence-тің аға талдаушысы Анураг Ран мәлімдеді.
Бізді жерлеуге асықпаңыз
Дегенмен, ықпалды Big Technology подкастының авторы Алекс Канторович тыңдармандарды рейтингтегі қазіргі ауытқуларға тым көп мән бермеуге шақырады.
Кенет ауытқулар, ең алдымен, нарықтың жасанды интеллект жарысында кім алда екенін мүлде білмейтінін және жағдайдың қай жаққа қарай дамып бара жатқаны туралы ең ұсақ-түйек сигналды да іздеп отырғанын білдіреді... Жасанды интеллект нарығы пісіп-жетілгенге дейін құбылмалылық қалыпты жағдай болып қала береді. Біз ұсақ-түйекке ұлы түсіндірмелер беруге тырысатынын көретін боламыз. Өсімнің сәл бәсеңдеуі компанияның жасанды интеллект жарысында қалып бара жатқанының белгісі ретінде қабылдануы мүмкін. Ал капитал шығындарының шағын өсуі, керісінше, оның бәсін екі есе арттырып жатқанының сигналы ретінде қарастырылуы мүмкін, – деп жазады ол.
UBS, Wells Fargo және Deutsche Bank-тің кәсіби инвестициялық талдаушылары (есептер Oninvest-ке қолжетімді) Microsoft үшін «сатып алу» ұсынысын сақтайды.
Сонымен бірге, Deutsche Bank өз акциясына 630 долларлық мақсатты бағасын өзгертпеді, ал UBS пен Wells Fargo оны тиісінше 650 доллардан 600 долларға және 665 доллардан 630 долларға төмендетті. UBS компанияның жағдайын терең зерттеп (есебі 38 беттен тұрады), мақсатты бағаны төмендету Microsoft-та анықталған қандай да бір мәселелердің нәтижесі емес, бұл тек «барлық бағдарламалық қамтамасыз ету секторындағы айқын қайта бағалаудың көрінісі» екенін атап өтті.








