Түркиядағы инвестициялық қорларды қоршаған дағдарыс әлі де аяқталған жоқ. Инвесторлар нені қадағалап отыруы керек?
Қиындыққа ұшыраған қорлардың активтерін жылдам әрі кедергісіз сату мүмкін емес; Түркияда қызметі бар халықаралық банктік топтар дағдарыстың әсерін сезінуі мүмкін.
Түрік билігі инвестициялық қорларға қатысты дағдарыстың өткір кезеңін басуға қол жеткізді, бірақ мәселе әлі шешілмеген. Фото: Майкл Джеррард / Unsplash
Түркиядағы инвестициялық қорларды қамтыған дағдарыстың алғашқы өткір кезеңі жалпы активтері 890 миллиард лирадан астам 131 қорды жоюмен аяқталды. Алайда инвесторлар, соның ішінде басқа елдердегі инвесторлар да, әлі де салдарымен бетпе-бет келген жоқ. ATLAS Capital компаниясының инвестициялық талдаушысы Заман Ризваноғлу Габибов түсіндіреді.
Өрт сөндірілді, бірақ мәселе әлі де шешілмей тұр.
Түрік билігі дағдарыстың өткір кезеңін басуға қол жеткізді, бірақ оның барлық салдарын жоя алмады. Бұл Түркиядағы инвестициялық қорларға қатысты ағымдағы жағдайды сипаттаудың ең дәл жолы. Орталық банк жедел түрде ликвидтілікті ұсыну көлемін кеңейтті, ал реттеуші қиындыққа ұшыраған қорлармен байланысты мәмілелерді тоқтатып, оларды İşbank пен Ziraat Bank-ке ликвидациялауды тапсырды және брокерлерге түсетін қысымды азайту үшін уақытша шаралар енгізді. Бұл оқиғалар тізбегін – «активтер бағасының төмендеуі – қосымша өтемдеулер – мәжбүрлі сатулар» – бәсеңдетуге көмектесті, бірақ нарықтың ішінара қалпына келуі мәселенің толық шешілгенін білдірмейді.
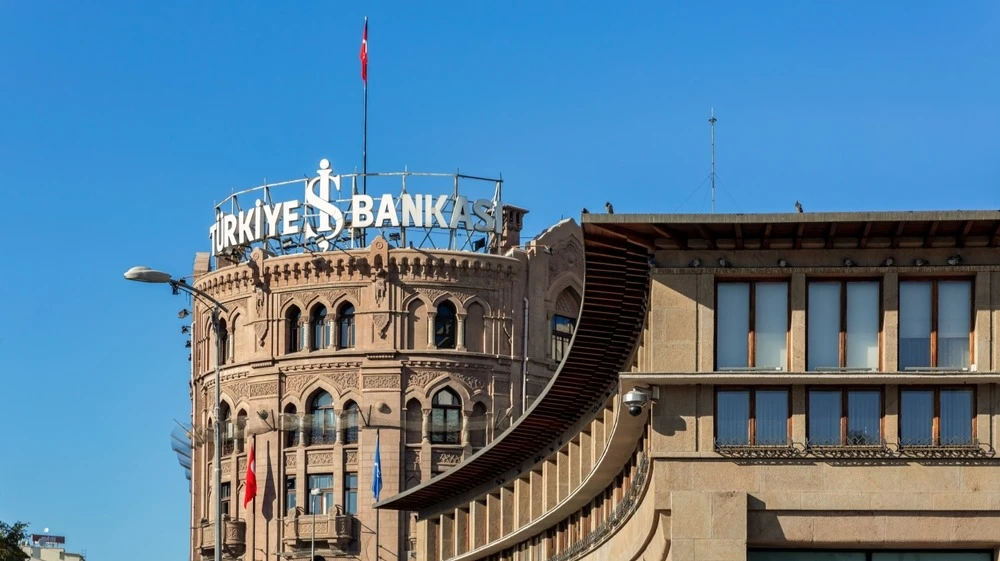
Жалпы 131 қор, жеті қорды басқару компаниясы басқаратын және біріктірілген активтері 890 миллиард лирадан (18 миллиард доллардан астам) асатын қорлар ликвидацияға жіберілді. Ликвидация инвесторлардың автоматты түрде барлық қаражатын жоғалтатынын білдірмейді. Қорлардың активтері біртіндеп сатылып, түскен түсім үлес иелеріне олардың иелік үлестеріне пропорционалды түрде таратылады.
Негізгі белгісіздік сұйық емес бағалы қағаздарды қандай бағада сатуға болатынында және олардың нақты құны қордың бұрын жарияланған таза актив құнынан (NAV) қаншалықты ерекшеленетінінде жатыр.
20 қыркүйекте Түрік реттеушісі – Капитал нарықтары жөніндегі кеңес – ликвидация мерзімін үш айдан алты айға дейін ұзартты. Бір жағынан, бұл кез келген бағада активтерді тез сатудың алдын алатын орынды шара. Екінші жағынан, мерзімді ұзарту портфельдерді қысқа мерзімде ауыртпалықсыз ликвидациялау мүмкін еместігін көрсетеді. Сондықтан дағдарыс әлі аяқталған жоқ: инвесторларға алғашқы төлемдер жасалғаннан және активтердің нақты сатылған бағалары жарияланғаннан кейін ғана шығындардың толық көлемі анықталады.
Неге назар аударуыңыз керек?
Инвесторларға енді бірнеше көрсеткіштер жиынтығына назар аудару қажет.
— Біріншіден, төлем кестесі және қордың ең соңғы жарияланған таза құны (NAV) мен инвесторларға нақты қайтарылған сома арасындағы айырмашылық.
— Екіншіден, ликвидацияға кірмейтін қорлардан ақша ағынына қатысты: егер қаражат алу операциялары нарықтың сау бөлігіне тараса, жергілікті проблема кең ауқымды сенім дағдарысына айналуы мүмкін.
— Үшіншіден, лираның айырбас бағамы, мемлекеттік облигациялардың кірістілігі, Түркия қарызын сақтандыру шығындары, банктердің өтімділігі және нарықтың орталық банктен қосымша қаржыландыруға деген қажеттілігі – барлығы да маңызды факторлар.
— Бірнеше аффилиирленген қорлардың портфелінде ұсталатын еркін айналымдағы үлесі аз акцияларға, сондай-ақ брокерлердің маржалық позициялар мен мұндай бағалы қағаздарға қарсы берілген несиелер бойынша шеккен шығындарына ерекше назар аудару қажет.
— Тағы бір маңызды күн – MSCI индекстерінің қараша айындағы қайта қарауы.
Дағдарысқа дейін-ақ халықаралық инвесторлар меншік құрылымындағы ашықтық жетіспеушілігі мен белгілі бір түрік акцияларымен ықтимал үйлестірілген сауда туралы алаңдаушылық білдірген. Егер MSCI индекстерін қарастырудың қараша айындағы мерзіміне дейін провайдер нарықтың ашықтығын жақсартуда жеткілікті ілгерілеуді байқамаса, ол Түркия мен түрік бағалы қағаздарын өз индекстерінде әрі қарай қалай есепке алу керектігі жөнінде консультациялар бастауы мүмкін . Бұл болашақта индекстердің салмағы мен құрамына өзгерістер енгізуге, соның ішінде кейбір бағалы қағаздарды индекстен шығарып тастауға әкелуі мүмкін. Бұл индекстік қорлардың сатуды бастауына түрткі болып, түрік компаниялары үшін капитал тарту шығындарын арттыруы мүмкін.
Түркиядағы дағдарыс басқа елдерге тарала ма?
Негізгі сценарий бойынша ірі көлемді халықаралық таралу ықтималдығы шектеулі болып қала береді. Дағдарыс негізінен жергілікті қорларда, өтімділігі төмен акцияларда және түрік лирасындағы операцияларда шоғырланған. Банктік дағдарысқа немесе күрт валюталық соққыға ұласпаса, басқа елдерге тікелей әсері орташа болады.
Негізгі сыртқы арна өзара қарыз емес, дамушы нарықтарға қатысты жаһандық инвесторлардың тәуекелге деген ынтасының нашарлауы.
Түркиядан тыс жерде тікелей әсер Түркия активтеріне инвестиция салатын халықаралық қорлардың портфелімен шектелуі мүмкін.
Егер стресс инвестициялық қор секторынан тыс таралып, лираның әлсіреуіне әкеп соқса, қаржыландыру шығындарының өсуі немесе банк активтерінің сапасының нашарлауы жағдайында Түркияда ірі операциялары бар шетелдік банктік топтардың акцияларына айырбасталушылықтың артуы әсер етуі мүмкін.
Атап айтқанда, оларға Испанияның Garanti BBVA-ны басқаратын BBVA-сы; Біріккен Араб Әмірліктерінің DenizBank-тің иесі Emirates NBD-і; және Катардың QNB Türkiye-ны басқаратын QNB Group-ы кіреді. Алайда, негізгі сценарий әзірге Испанияның, БАӘ мен Катардың банктік жүйелеріне немесе қор нарықтарына жалпы алғанда елеулі әсерді болжайтын жоқ.
Арнайы назар бөлшек сауда инвесторларының үлесі жоғары, еркін айналымдағы акциялар үлесі төмен және өзара акциялық қатысулар мәнсіз нарықтарға аударылуы мүмкін. Атап айтқанда, MSCI Түркия мен Индонезиядағы ашықтық мәселелерін бір мезгілде қарастырып жатқандықтан, Түркиядағы жағдай басқа да дамушы нарықтардағы корпоративтік басқару сапасына қатысты инвесторлардың күтулерін арттыруы мүмкін.
Қазақстан үшін тікелей қаржылық әсері, ең болмағанда, минималды болады. Айналымдағы әсер тек дамушы нарықтарда тәуекелге деген жалпы қызығушылықтың төмендеуі, өңірлік қорлардан капиталдың шығып кетуі немесе Түркияның банктік жүйесінің күрт нашарлауы арқылы ғана мүмкін. Қазірге дейін мұндай белгілер жеткіліксіз.
Осылайша, өткір кезең айтарлықтай тез бақылауға алынды, бірақ соңғы бағалау тек төлемдер басталғаннан, активтердің нақты құны расталғаннан және MSCI-дің қараша айындағы шешімі жарияланғаннан кейін ғана жасалуы мүмкін.








