Үндістанда Урал маркалы мұнайдың бағасын кім белгілейді — және мұнда Роснефттің қандай қатысы бар?
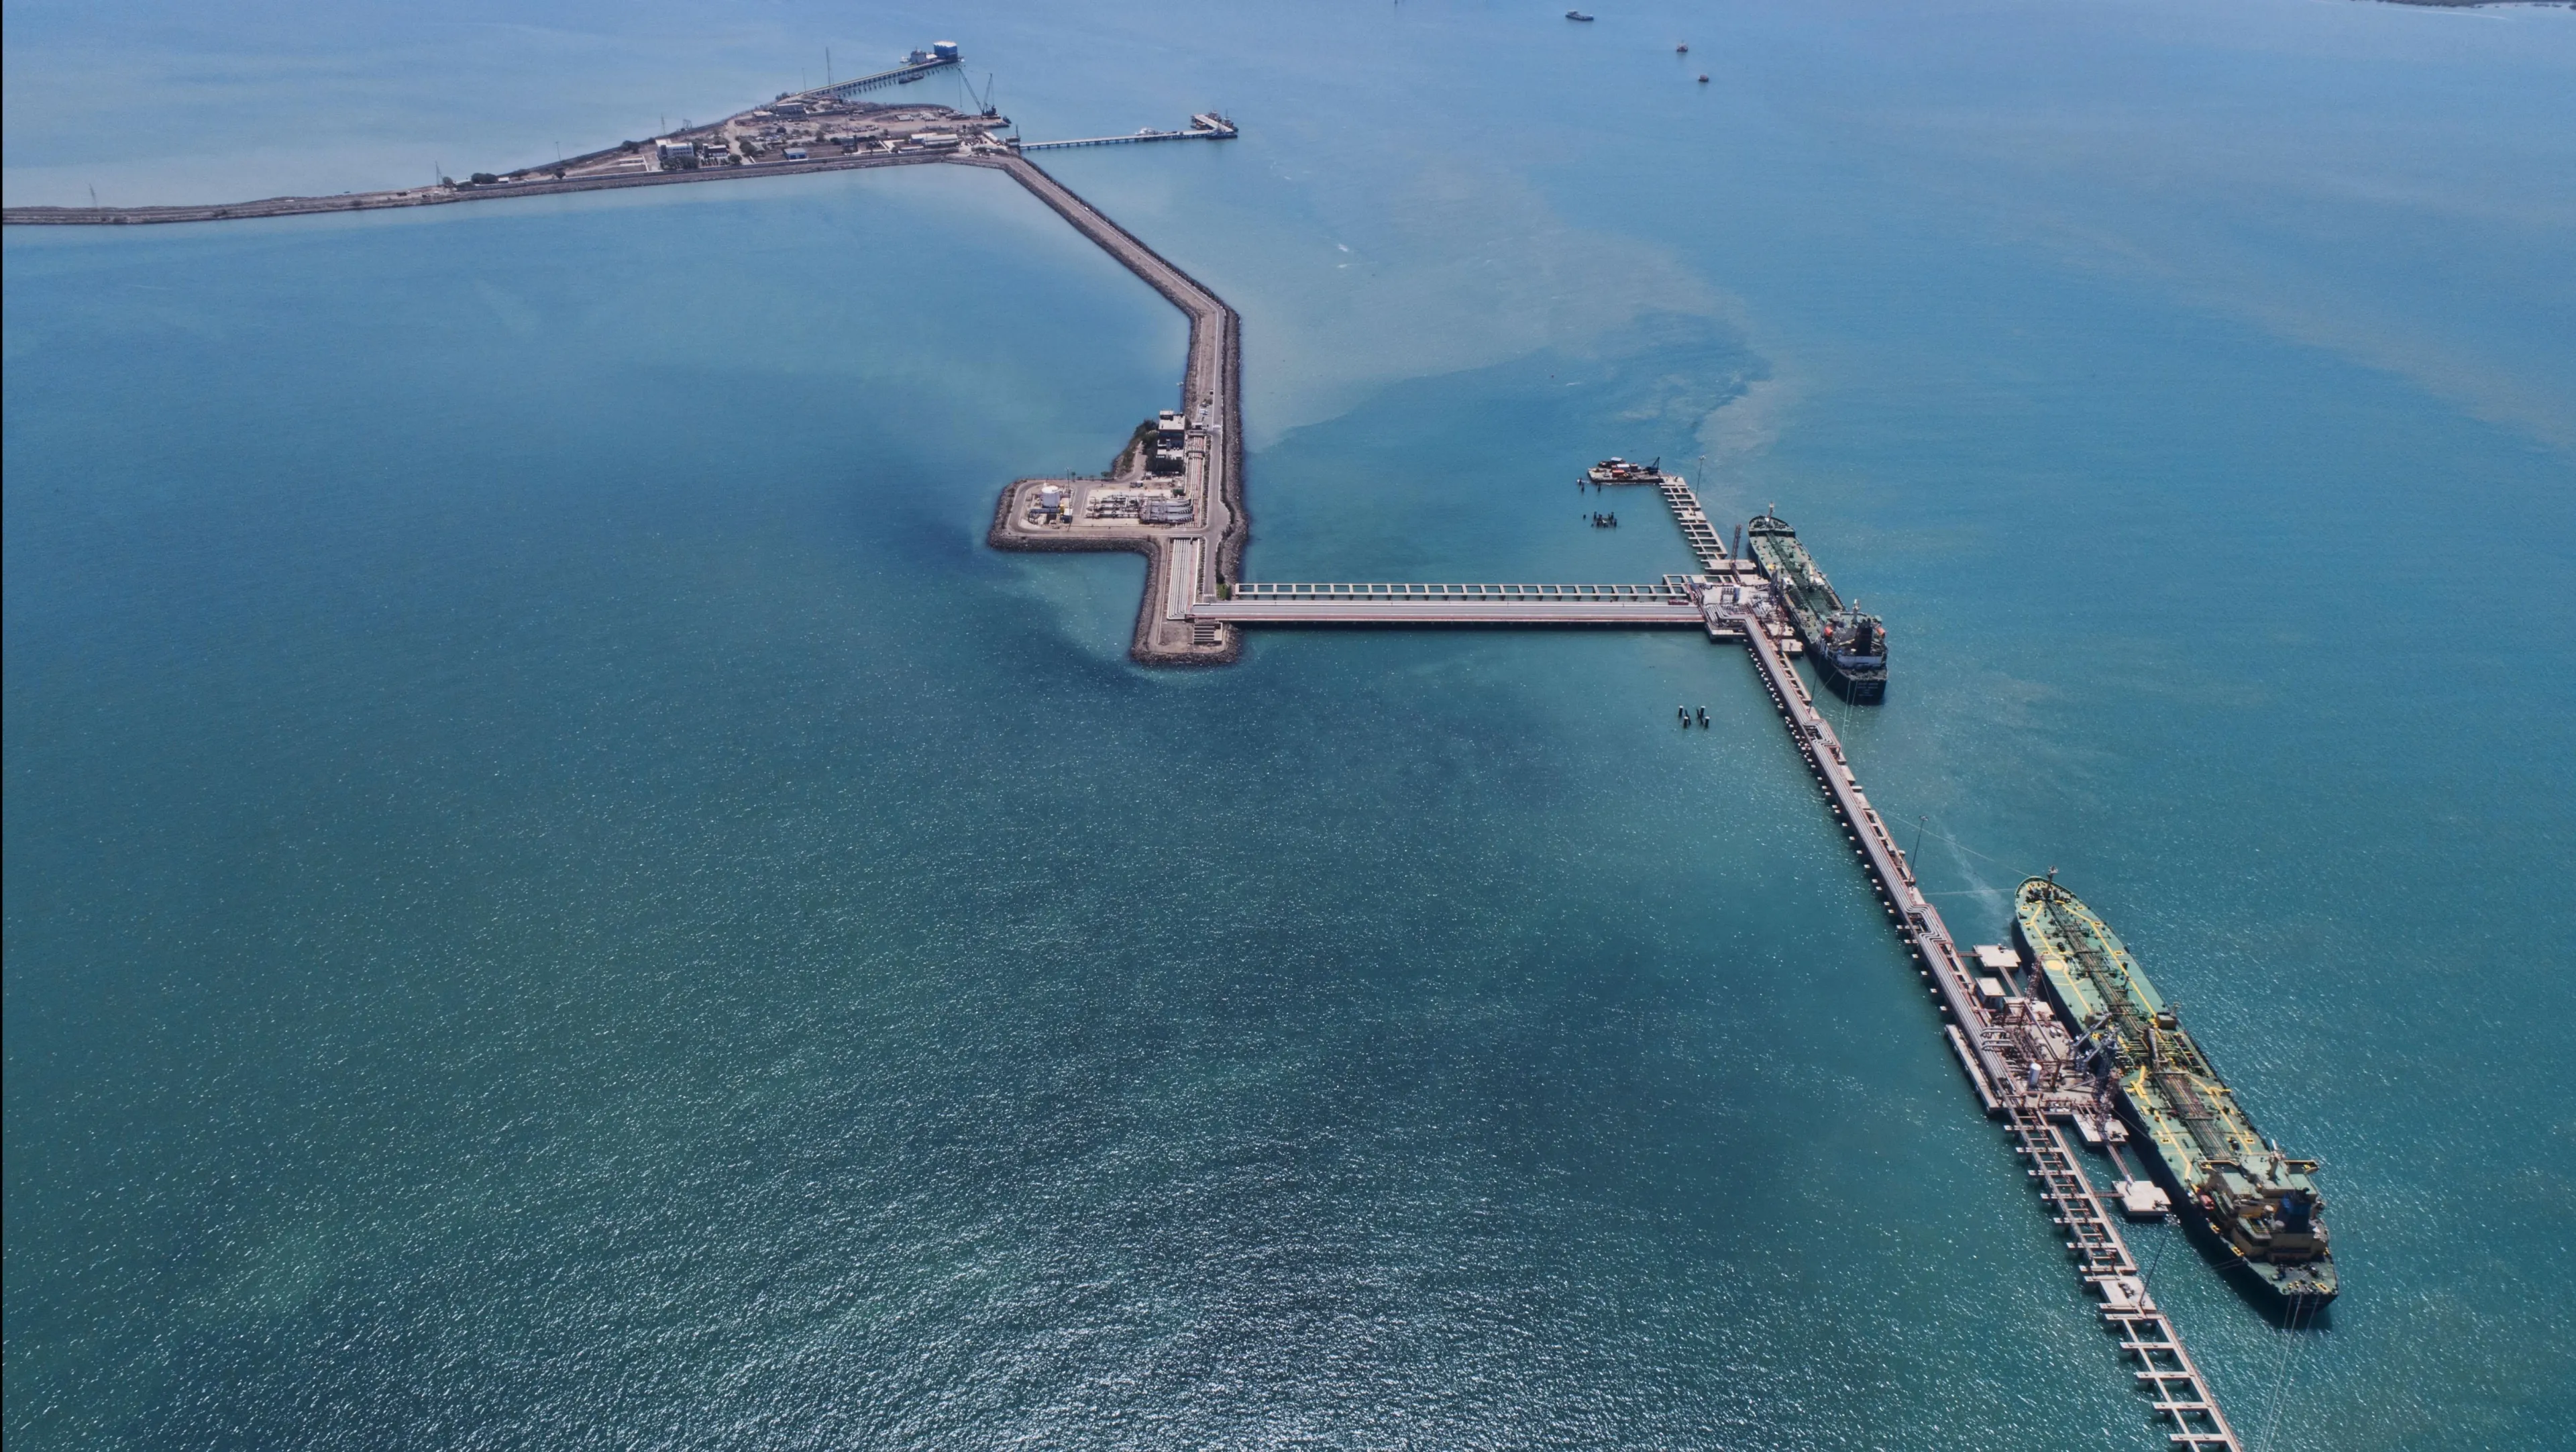
Polymarket-те АҚШ-тың 15 наурызға дейін Иранға соққы беру ықтималдығы 50%-ға бағаланады. Фото: Wikimedia.com
Сейсенбі күні АҚШ пен Иран арасындағы шиеленістің күшеюі мен Женевада басталғаннан екі сағат өткен соң кенеттен аяқталған Ресей-Украина келіссөздерінің салдарынан мұнай бағасы 3%-ға өсті, деп хабарлайды Reuters. Иран маңызды мұнай жеткізу артериясы – Ормуз бұғазының бір бөлігін уақытша жауып тастады, ресми түрде бұл Ислам революциясы күзеті корпусының жаттығуларына байланысты. 19 ақпан, бейсенбі күні Иран мен Ресей Оман теңізінде және Солтүстік Үнді мұхитында бірлескен жаттығулар өткізеді. Нарық Хормуз бұғазының жабылу қаупі мен шиеленістің жаңа толқынын мұнай бағасына енгізіп жатқан кезде, Reuters дереккөздері не сәйкес, ресейлік мұнайдың ең ірі сатып алушыларының бірі саналатын Үндістан импортын 2022 жылдан бергі ең төмен деңгейге дейін қысқартып, Таяу Шығыс жеткізушілеріне қайта оралуда. Осы өзгерістер аясында бір ыңғайсыз сұрақ туындайды: егер осы мұнайдың ең ірі сатып алушысы оны сатушымен байланысты болса, Урал мұнайының бағасы мен оның Brent маркасына қатысты жеңілдік деңгейі қаншалықты нарықтық негізде қалады? Мұнай өнеркәсібінің сарапшысы Сергей Вакуленко өзінің Facebook парақшасында ұзақ талдау жариялады, оны біз толықтай ұсынамыз.
Ресей мұнайының бағасы қалай белгіленеді және Telegram арналарында жиі айтылып жүрген Brent мұнайына жасалатын жеңілдіктер көрсеткіштері қайдан алынады?
Ресейлік өндірушілер мұнайды Үндістанға бірнеше түрлі келісімшарт бойынша сатады. Олардың негізгі айырмашылықтары – сату нүктесі (Үндістандағы порт па, Ресейдегі порт па) және бұл мәміле біржолғы па, әлде ұзақ мерзімді келісімшарттың бір бөлігі ме.
Бір шекті жағдай – мұнайды ресейлік портта бір реттік мәміле ретінде сату. Бұл споттық сату, баға сатып алушы мен сатушы арасындағы келіссөздер барысында анықталады, ал тасымалдау мен жүк тасымалдауды ұйымдастыруды сатып алушы өз мойнына алады.
Келесі нұсқа – сатушы (ресейлік компания) Үндістан портында сатылымға келісіп, оны біржолғы мәміле ретінде ұйымдастырып, жеткізуді қамтамасыз етеді.
Соңында ұзақ мерзімді (мерзімді) келісімшарттар аясында сатулар жүзеге асырылады. Мұндай келісімшарттар әдетте бір жыл мерзімге жасалады, сатып алушы сатып алатын шамамен көлемдерге келісім жасалады (дегенмен көлемді таңдамау үшін жиі айыппұл қарастырылмайды, бірақ сатып алушы әр айда қанша көлем сатып алғысы келетінін, мысалы, екі ай ішінде хабарлау міндетті). Баға біршама күрделі формула бойынша анықталады, оған әдетте Brent немесе Dubai сияқты кеңінен саудаланатын марканың бағасы кіреді және оған жүк тасымалы биржасының индексі, эталондық мұнайдың құрамынан айырмашылыққа байланысты жеңілдіктер немесе үстемеақылар сияқты басқа да құрамдас бөліктер қосылуы мүмкін. Дегенмен, әдетте формула өте қарапайым — эталондық маркаға плюс немесе минус премия/жеңілдік.
Ірі мұнай өндірушілері мен өңдеу зауыттары әдетте ұзақ мерзімді келісімшарттар бойынша жұмыс істейді, ал спот-сауданы трейдерлер жүзеге асырады; дегенмен мұнай өндірушілері мен өңдеушілердің стандартты тәжірибесі – ұзақ мерзімді негізде тұрақты базалық көлемді, ал спот нарығында өзгермелі көлемді сатып алу және сату.
Енді баға қалай анықталады? Дәлірек айтқанда, баға жаңалық таспаларында, Bloomberg пен LSEG экрандарында қалай көрсетіледі, одан кейін веб-сайттар мен теледидар экрандарында, ал ақырында мұнай өнеркәсібіне салынатын салықтарды есептеуде қалай қолданылады?
Нарықтық ақпараттың екі негізгі агенттігі бар – Argus пен Platts. Олар нарық қатысушыларымен үнемі байланысып, күн сайын қанша мұнай сатылғаны мен сатып алынғанын сұрап, осы мәліметтерді күнделікті котировкелерге жинақтайды. Алайда іс жүзінде котировкелерге тек спот-сауда нәтижелері енгізіледі. Dated Brent немесе WTI сияқты терең және сұйық нарықтарда бұл қалыпты жағдай. Ал Урал мұнайының жағдайында агенттіктер ұсынған механизмдер арқылы сыртқы бақылаушыларға нарықтың қанша пайызы көрінетіні және қанша пайызы көрінбей қалатыны сұрақ туындайды.
Spot-ты витрина ретінде
Нарық тыныш әрі тұрақты болған жағдайда (2022 жылға дейін Урал мұнайымен болғандай), бұл дерлік маңызды емес. Келісімшарттағы формулалар орташа есеппен спот-нарықтағы нәтижеге ұқсас нәтижеге әкеледі, ал байқалатын айырмашылық пайда болған бойда арбитраж саудагерлері оны жояды.
Дегенмен, қатысушылар саны шектеулі, санкциялық тәуекелдер, ерекшеленуге ынтаның болмауы және жүктерді, әсіресе шұғыл жағдайларда, ұйымдастырудағы қиындықтар сияқты кедергілері бар нарықта арбитраж көбіне жұмыс істемейді.
Принцип бойынша Argus пен Platts екі бағаны жариялайды — Ресей порттарында және Үндістанда. Олардың арасындағы алшақтық айтарлықтай, бірақ оны үш фактормен түсіндіруге болады:
— жүк тасымалдау шығындары (2025 жылдың басында Новороссийск пен Приморсктен жөнелтілетін жүктер үшін барреліне 4–6 АҚШ долларын құраған, ал 2026 жылдың ақпанында олар 12 АҚШ долларына дейін жетуі мүмкін)
— капиталдың құны (егер саудагер мұнайды сатып алып, оны Ресей портында бірден төлесе, ол Үндістанға жетуі бес апта уақыт алады, яғни саудагер ақшаны қайта алатынға дейін капитал тоңазып қалады)
— эталондық маркаға форвардтық қисықтың әсері (егер нарық бакыардацияда болса, Үнді нарығындағы баға деңгейін анықтайтын Дубай мұнай фьючерстерінің бағасы қазіргі бағадан төмен болғандықтан, сатып алушы мұнайды сату нүктесіне жеткізген кезде бағаның төмендейтінін есептеп, осы тәуекелді бір ай бұрын Ресей портында ұсынатын бағасына қосады).
Жүк тасымалы шығындары мен басқа да құрамдас бөліктерді ескере отырып, Ресейдегі баға мен Үндістандағы баға арасындағы «көпір» өте айқын, анықталмаған сипаттағы олқылықтарға мүлде орын қалдырмайды.
$6 айырмашылық: терминал бен кеден арасында
Алайда, бұл тек Новороссийск немесе Приморск қалаларындағы спот-нарықтан сатып алынған, жөнелту алдында ашық нарықта жалға алынған танкермен тасымалданған және Үндістандағы спот-нарықта сатылған мұнай операциялары мен жабдықтау тізбектеріне ғана қатысты.
Бірақ Үндістан мен Ресейдегі спот бағалар қаншалықты өкілдік сипатқа ие?
Спот нарығында, әсіресе қазіргі санкциялық соғыс жағдайында ресейлік порттарда мұнай тұрақты түрде емес, қажеттілік туған кезде сатылады — мәміле сәтсіз аяқталғанда, сатып алушы келісімнен бас тартқанда, ұйымдастырылған логистикада қиындықтар туындағанда және т.б. Тіпті танкерді толтыруға жетпейтін және ірі саудагерлер үшін қызығушылық тудырмайтын көлемдері бар шағын сатушылар да өз мұнайларын Ресейде, FOB (Free on Board) шартымен, өздерінің жақсы дамыған процестері бар консолидатор-саудагерлерге сатуға бейім. Принцип бойынша, Үндістанда DAP (жеткізу орнына жеткізілген) шартымен ресей мұнайын сатуда да дәл осылай. Мұнайды Үндістанға спекулятивті түрде, кімге және қалай сататыныңызды білмей, сәттілікке сүйеніп тасымалдау қазір өте тәуекелді бизнес. Басқаша айтқанда, DAP шарты бойынша сатылатын мұнай көлемінің басым бөлігі, әдетте, алдын ала келісім бар тұрақты сатып алушы белгілі бір себептермен бас тартқан көлемдер болып табылады.
Екінші жағынан, біз үнді кеден статистикасынан Ресей мұнайының Үндістанға сатылуының орташа ресми бағасын әрдайым анықтай аламыз. Бұл дәл орташа баға, бірақ оны нарықтық агенттік хабарлаған «биржа» бағасымен салыстыру қызықты. Көрініп тұрғандай, Үндістанда импортты тіркеу біраз кешігіп жүзеге асады, сондықтан биржа бағаларын кедендік бағалармен салыстырғанда графиктерді бір айға ығыстырып, мысалы, қазан айындағы биржа бағаларын қараша айындағы кедендік деректермен салыстыру дұрыс.
Бұл көптеген қызықты ақпаратты көрсетеді. Мысалы, ресей мұнайының кедендік бағасы Үндістанға басқа ірі жеткізушілерден (Ирак, БАӘ және Сауд Арабиясы) келетін мұнай бағасымен дәл сондай тәсілмен жоғары-төмен ауытқиды, іс жүзінде параллель түрде. Екіншіден, бұл кедендік баға өткен айдағы эталондық маркалардың бағаларына өте жақын. Үшіншіден, Үндістандағы «биржа» бағасы Ресей порттарындағы «биржа» бағасымен өте тығыз байланысты, бірақ кеден тіркеген бағадан айтарлықтай алшақ, бұл біраз таңқаларлық. Кейде бұл айырмашылық аз болса да, соңғы кезде ол едәуір ұлғайып – баррельге шамамен 6 АҚШ долларына жетті.
Осының бәсіне «Роснефтің» қандай қатысы бар?
Ресей-Үндістан мұнай саудасында тағы бір қызықты жайт бар. Үндістанда ресей мұнайын ең көп сатып алатын компания – Vadinar мұнай өңдеу зауыты, ол Nayara Energy компаниясына тиесілі, оның жартысы тікелей Rosneft-тің, ал қалған жартысы United Capital Partners компаниясының жартылай қатысуымен құрылған консорциумның меншігінде. Роснефтке өте жақын шағын инвестициялық банк. Екінші жартысын бұрын Trafigura сауда үйі иеленген, ол бір кездері Роснефпен кең көлемде жұмыс істеген, ал 2023 жылы оны италиялық-монегаск кәсіпкері Филиппо Гирелли 169 миллион долларға сатып алды. Еске салсақ, 2017 жылы Rosneft өзінің үлесі үшін 12,9 миллиард доллар төлеген, ал 2025 жылы барлық үлестің құнын 20 миллиард долларға бағалап, тікелей иелігіндегі бір бөлігін үнділік Reliance Energy компаниясына сатуды талқылаған. Алайда мәміле жүзеге аспады. Трафигура өз үлесін дерлік толықтай қарыз қаражатымен «сатып алып», оны қарызымен бірге Гирелли мырзаға сатқан сияқты. Мүмкін, UCP те қарыз қаражатымен сатып алған, ал шағын ресейлік банк пен көпшілікке белгісіз кәсіпкер үшін бірнеше миллиард долларлық мәмілені кім қаржыландырғанын тек болжауға болады.
Мұндай жағдайда Rosneft-тің осы мұнай өңдеу зауытына мұнай сатуын нарықтық негізде деп қарастыру біраз қиын. Сонымен бірге, ресейлік иесі (мұнай жеткізуші) мен үнді зауытының (сатып алушы) бұл тандемі үшін ресейлік билікке төмен сату бағасын, ал үнді билігіне жоғары сатып алу бағасын көрсету тиімді (бұл тек «Роснефтьке» ғана емес, бүкіл ресейлік мұнай өнеркәсібіне де пайдалы).
Үнді нарығы Балтық және Қара теңіз аймақтарындағы Урал мұнайының бағасын негізінен анықтайды. Екі графикті салыстыру қызықты корреляцияны көрсетеді. 2023 жылғы сәуірде DAP India бағасы пайда болған сәттен 2024 жылғы желтоқсанға дейін ол Ресей порттарындағы Урал бағаларымен синхронды түрде қозғалды. Ал 2025 жылдың қаңтарынан бастап Ресей порттарындағы баға диаграммасы DAP India диаграммасын бір айға кешігіп дәл көрсетіп келеді, бұл ойлансаңыз таңқаларлық — Ресей портындағы A партия мұнайының спот бағасын анықтайтын фактор, Мысалы, наурызда Ресей портындағы A партиясының спот бағасын анықтайтын көрсеткіш ақпанда Үндістан портында сатылған B партиясының бағасы болады, тіпті A партиясы сәуір немесе тіпті мамыр айларында ғана Үндістан портына жетеді.
Ресей Қаржы министрлігі мұнай өнеркәсібіне салынатын салықтарды есептеу әдісін өзгерткенге дейін Argus жариялайтын ресейлік мұнай бағалары осы мақсаттар үшін кем дегенде толықтай шынайы болып табылады. Бұл баға нарықтық шындыққа сәйкес келеді – бірақ, көрініп тұрғандай, ол Ресей мұнай нарығының ең аздап күмәнді сегментінің шындығына сәйкес келеді, оның көлемін бағалау қиын. Үндістанда баға ақпарат агенттіктері тіркеген мұнай жеңілдіктері өсе бастады, бірақ бұл кеден деректерінде көрініс таппайды. Тасымалдау тарифтері де айтарлықтай өсе бастады және олар Ресей порттарындағы бағаларды анағұрлым қатты төмендетіп отыр, бірақ бұл, көрініп тұрғандай, өз қызметін салыстырмалы түрде ашық көрсететін танкерлерге ғана қатысты.
Қараңғы сегментте, яғни Ресей компаниялары мен ескі танкерлерді, ең алдымен Ресейден шыққан ақшаға сатып алған ресми кеме иелері арасындағы қатынастар қалай құрылғанын айту әлдеқайда қиын. Ресейлік мұнай компанияларының есептеріне қарағанда, Ресейде тіркелген олардың табысы FOB бағасы бойынша сатылымдарға сәйкес келеді, бірақ бұл, 2022 жылғыдай, ресейлік мұнай сатылымынан түскен ақша ағынының едәуір бөлігінің мөлдір еместігін білдіреді. Бірнеше рет айтылғандай, үнділік мұнай өңдеу зауыттары бұл ағыннан көп пайда көрмейді. Әрине, олар үшін ресей мұнайымен жұмыс істеу тиімді, бірақ онда барреліне қосымша 15 доллар табыс жоқ; керісінше, біз барреліне 5 доллар туралы айтып отырмыз.








