Жыл басынан бері алтын бағасы 1 000 доллардан астамға өсті: бұл өсімнің артында кім тұр?
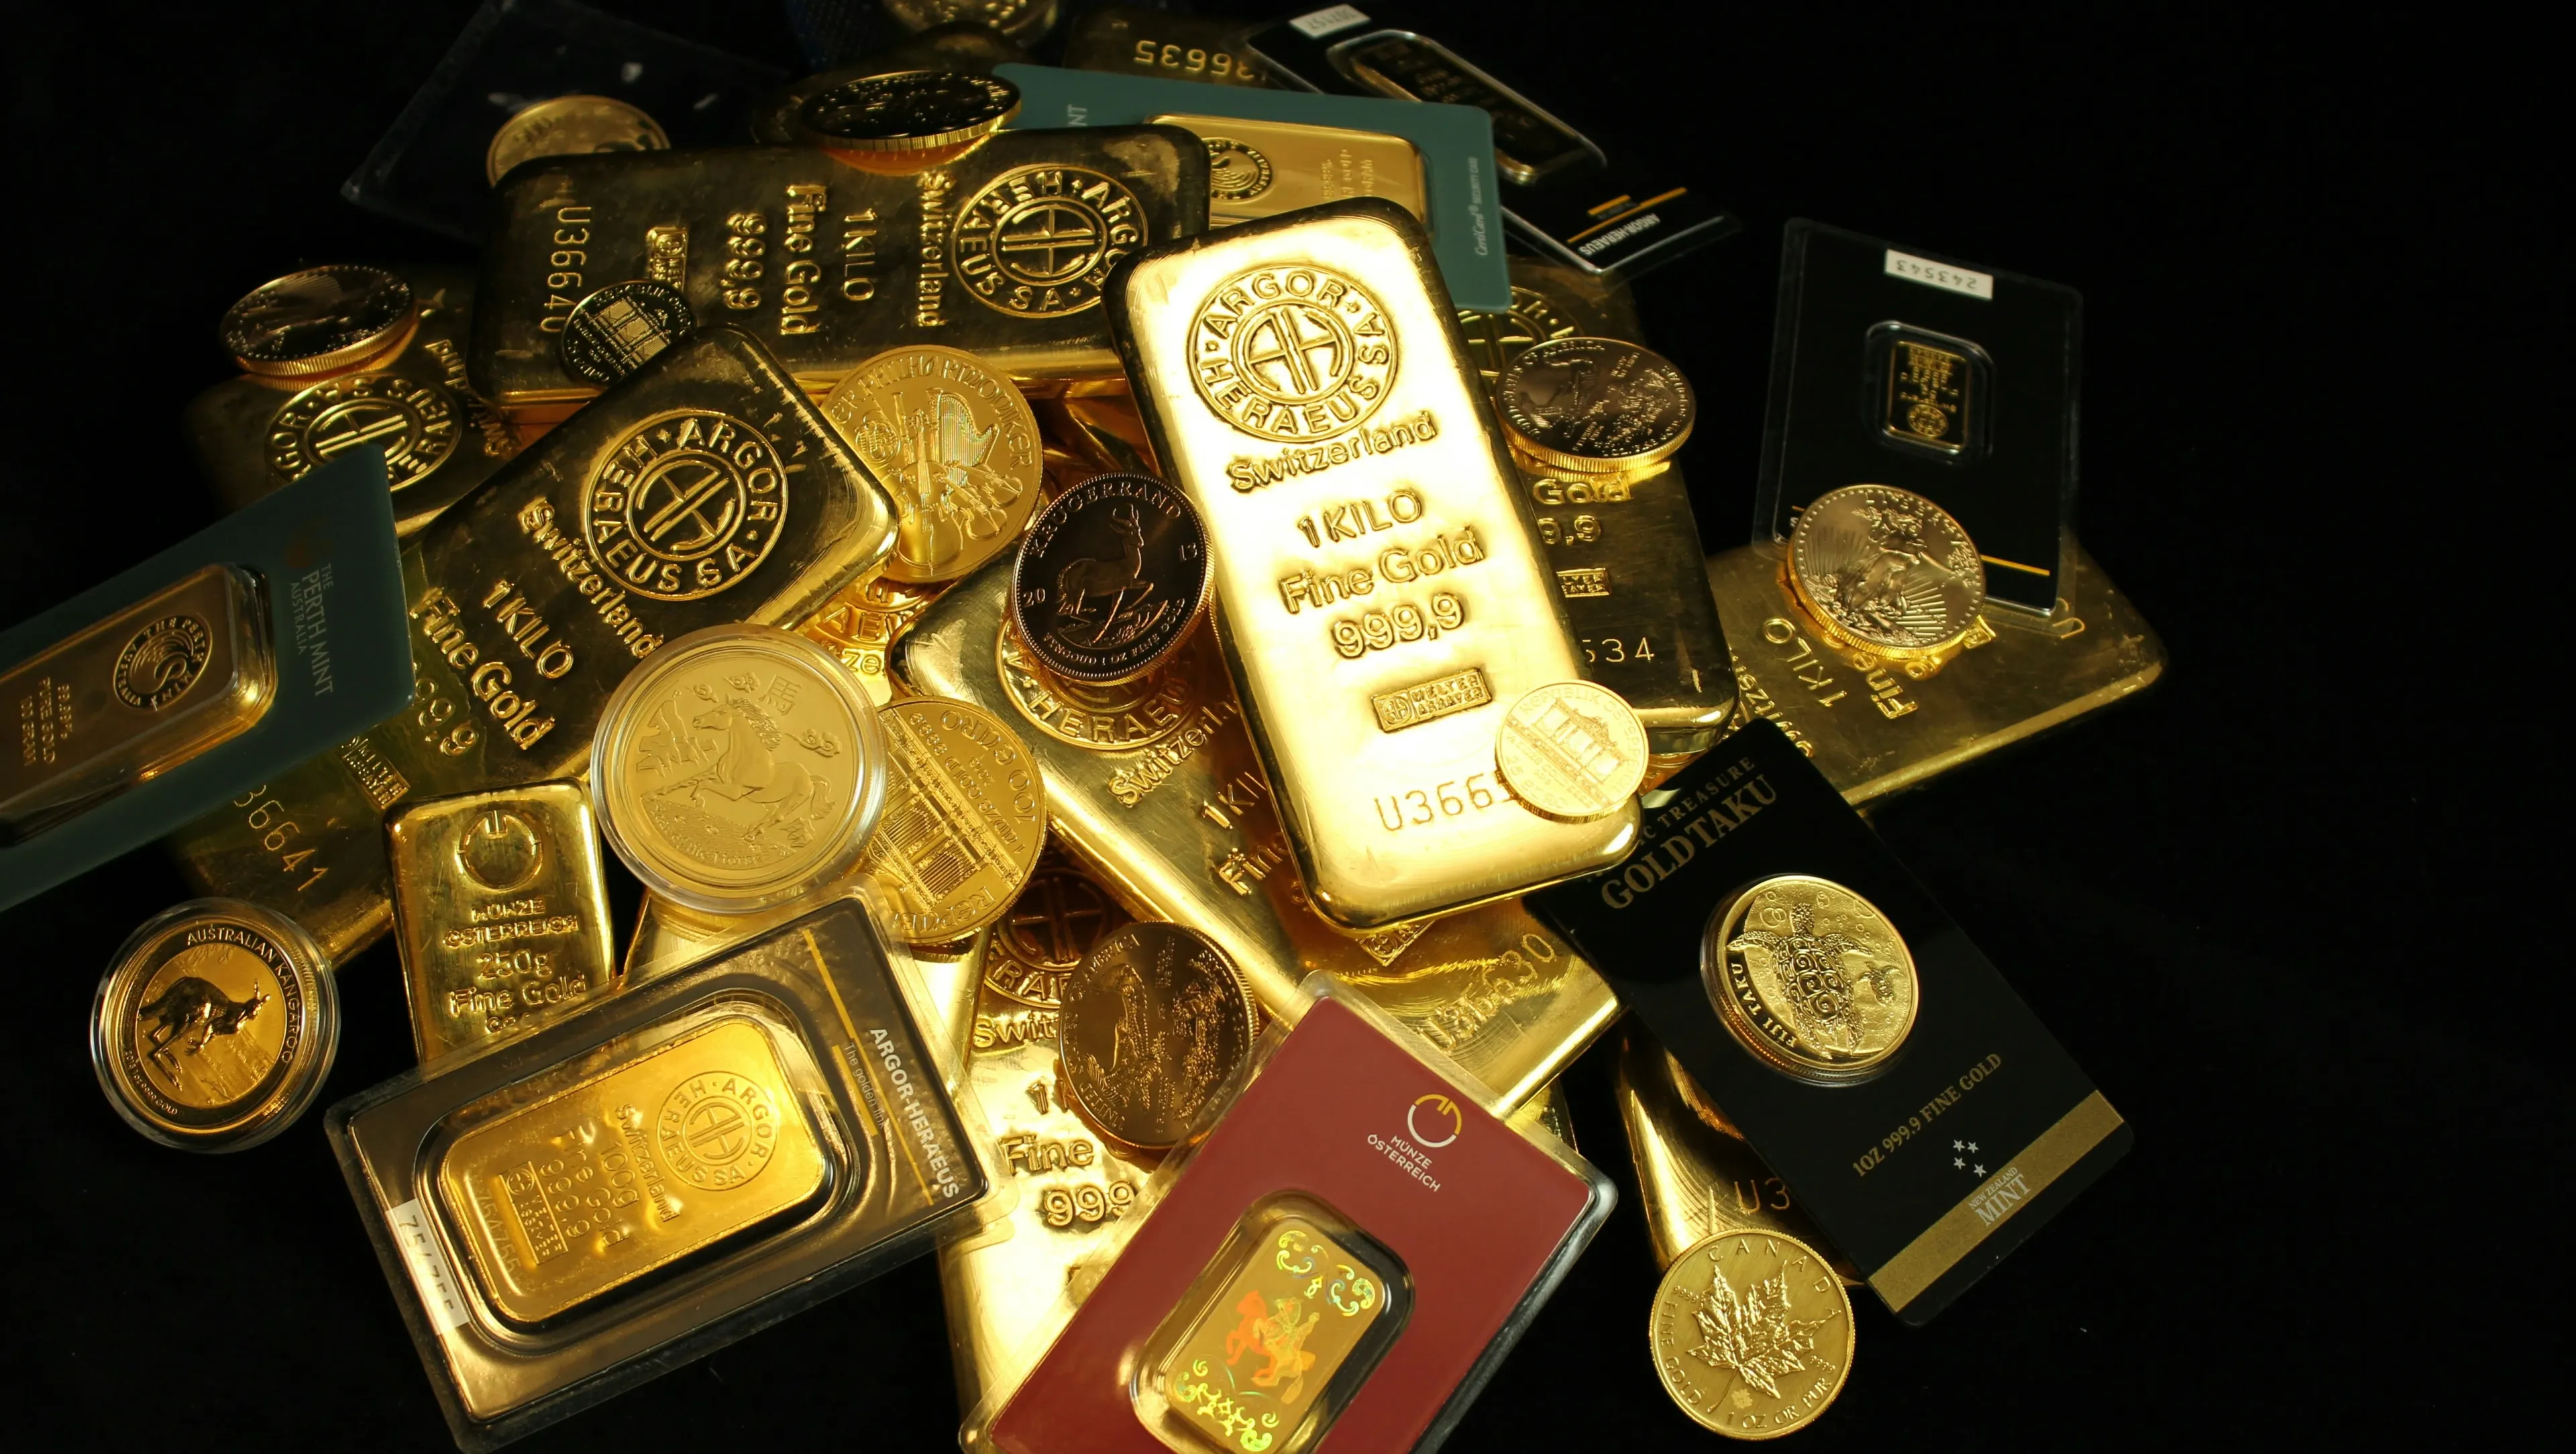
Еуро, фунт пен иенаның жалпы құрамындағы үлесі қазір алтынның үлесінен төмен: бағалы металдарға осындай ірі бәс тігу орталық банктер үшін ықтимал тәуекелдер тудырады. Фото: Zlaťáky.cz
2026 жылдың алғашқы айында алтын бағасы 27%-дан астамға өсті. Ыстық геосаяси жаңалықтар болмаса да, дәстүрлі түрде геосаяси тәуекелдерді қолдайтын бұл өсім жалғасуда. Movchan's Group инвестициялық басқару компаниясының талдаушысы Валерий Емельянов мұндай қарқынды өсудің артында шынымен не жатқанын талқылайды.
Бағаның өсуіне кім кінәлі?
Осы аптада негізгі асыл металл таңғажайып түрде $5,000 белгісінен аса түсті де, $5,500-ден жоғары деңгейде бекітілді, бұл жаһандық инвестициялық үйлердің көптеген болжамдарын асып түсті. Бір жыл бұрын олардың аз ғана бөлігі алтынның унциясы 4 000 долларға дейін жетеді деп болжаған, ал көпшілігі тіпті 3 000 доллар межесін қоюға батылдары жетпеген.
Дәстүрлі түрде алтын бағасының өсуіне түрткі болған негізгі фактор туралы көптеген нұсқалар бар. Олардың көпшілігі әлемдегі долларға қатысты жалпы белгісіздіктің геосаяси оқиғалар, әсіресе АҚШ-тың сыртқы саясаттағы дүрбелең әрекеттерімен күшейгеніне келіседі.
Дегенмен, біз орталық банктердің сатып алулары алтын нарығында 2022 жылдан бүгінге дейін негізгі фактор болып қала береді деп есептейміз. Бұрынғы жылдары реттеушілер жылына 400–500 тонна алтын сатып алса, соңғы кезде бұл көлем жалпы есеппен 1 000–1 200 тоннаға дейін екі есе өсті.
Қаңтар айында металл бағасының өсуіне қай реттеуші ықпал еткенін (және бұл ықпал шешуші болған ба) нақты айту мүмкін емес. Әлемдік орталық банктердің сатып алулары туралы статистика әрдайым кейіннен ғана жарияланады. Алайда нарықта осындай ірі сатып алушылардың болуы бағаны «ұстап тұрады» және басқа инвесторларды ынталандырады.
Нәтижесінде сатып алу көлемінің артуы мен металдың өз бағасының өсуі салдарынан орталық банктердің портфеліндегі алтынның үлесі ұлғайып келе жатқанын байқаймыз. Ал көрсеткіштер шынымен де әсерлі: алтынның әлемдік резервтердегі үлесі 30%-ға жақындап қалды.
Салыстыра келгенде, евро, фунт стерлинг пен иенаның біріктірілген үлесі алтынның үлесінен төмен. Сонымен бірге, доллардың үлесі төмендеуде: 2026 жылдың басында ол шамамен 40%-ды құраса, ал алдыңғы жылдары 50%-дан астам деңгейде тұрақты болған. Басқаша айтқанда, алтын резервтердегі дәстүрлі валюталардың орнын басып жатыр.
Және бұл ықтимал мәселе тудырады. Мәселе мынада: алтынға осындай ірі мөлшердегі салым ең алдымен орталық банктер үшін жоғары тәуекел болып табылады. Өйткені резервтер негізінен ликвидтілікті басқаруға арналған дағдарысқа қарсы құрал, ал физикалық алтын ликвидті емес.
Алтын күннен-күнге көбейіп барады, және бұл мәселе.
Резервтерді басқару жөніндегі көптеген зерттеулер дамушы елдерде, валюта дағдарыстарының қаупі жоғары болса да, алтын үлесі 20%-дан аспауы тиіс дейді. Портфель менеджерлері жиі дәл сол шектеуді келтіреді: барлық инвестициялардың 10–20%-ын металға бөлуге болады.
Бірақ біз көптеген орталық банктердің осы ақылға қонымды шектен әлдеқайда асып кеткенін көріп отырмыз. Оған валюталық соққылар мен банктік дағдарыстар қаупі төнгендер де кіреді. Атап айтқанда, Түркияның резервтеріндегі алтын үлесі қазірдің өзінде 50%-дан асып кетті және ол соңғы жылдары негізгі сатып алушылардың бірі болды.
Мұнда тағы да айта кеткен жөн: нақты дағдарыс туындаған жағдайда, әсіресе дамушы елдердің орталық банктеріне жертөлелеріндегі алтын қорларының тау-тасы емес, сұйық қатты валюта – дәл сол доллар, евро, фунт және оларға негізделген қарыз құралдары: АҚШ қазынашылық облигациялары, Бундтар мен Гилттер қажет болады.
1970 және 1990-жылдар тарихы көрсеткендей, реттеушілер дағдарысты басу үшін алтын сатуға тырысқанда металл тез әрі қайтымсыз түрде өз құнын жоғалтты. Және бұл қайталанбайды деп ешқандай негіз жоқ.
Сондықтан қорытынды: жаһандық орталық банктердің резервтеріндегі артық алтын қазір алтын сатып алып жатқандар үшін жаман белгі. Қашан екенін білмейміз, бірақ олар сатып алуды тоқтатады. Немесе, дәл сондай ықтималдықпен, олар алтынды сатуға мәжбүр болады.








