10 000 долларды қайда инвестициялау керек: чиптері жоқ AI-ге ставка және құбылмалылықтан қорғаныс. Тамызға арналған идеялар
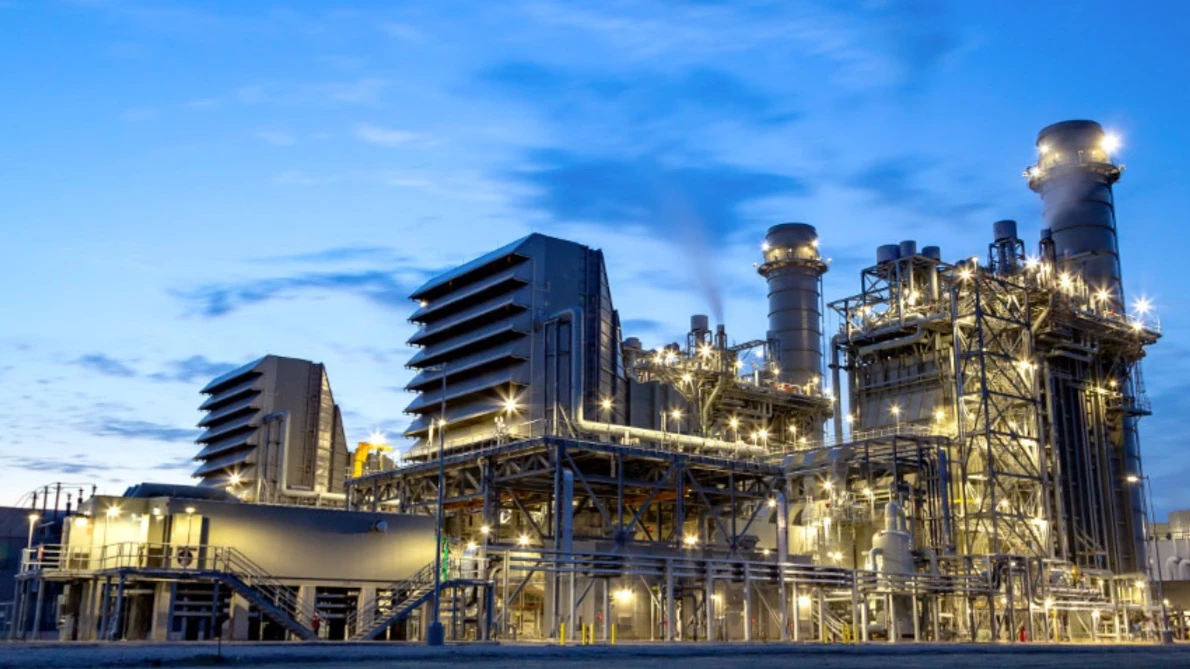
Электр энергиясы жеткізушілері деректер орталықтары мен өнеркәсіптегі сұраныстың артуынан пайда көріп отыр. Фото: entergy.com
Шілде айының соңы чип өндірушілер мен жасанды интеллектке қатысты компаниялардың акцияларының құлдырауымен белгіленді: өткен айда Филадельфия жартылай өткізгіш индексі 20 пайызға төмендеді, және әлі күнге дейін сол шығындарды өтей алған жоқ; чип өндірушілердің айтарлықтай үлесі бар Оңтүстік Кореяның Kospi индексі маусым айындағы ең жоғары деңгейінен бері құнының төрттен бірінен айырылды; ал технологиялық компанияларға бай Nasdaq 100 түзету кезеңіне өтті. Осындай құбылмалы нарықта, соның ішінде жасанды интеллект секторында инвесторлар қалай «қауіпсіз» таңдау жасай алады? Freedom Finance Global компаниясының кіші стратегі Георгий Тимошин жауап береді.
Жасыл энергетика — электр энергетикасы саласына басымдық
Тимошин нарықта сұранысқа ие, бірақ әлі айтарлықтай қымбаттамаған секторларға назар аударатынын айтады.
Оның таңдауына Арканзас, Луизиана, Миссисипи және Техас штаттарында 3 миллионнан астам тұтынушыға электр энергиясын жеткізетін Entergy корпорациясы кірді. 2026 жылдың екінші тоқсанында оның түзетілген пайдасы 483 миллион долларды құрады (жыл сайын 3,21 пайызға өскен), немесе әр акцияға 1,03 доллар (өткен жылдың осы кезеңіндегі 1,05 доллармен салыстырғанда)Компания 2026 жылға түзетілген акцияға түсетін табыс бойынша болжамын $4,25–4,45 аралығында растады. Entergy корпорациясының бас қаржы директоры Кимберли Фонтейннің айтуынша, екінші тоқсанда өнеркәсіптік электр энергиясы тұтынуы өткен жылмен салыстырғанда шамамен 10 пайыз ға өсті.
Компанияның инвестициялық тартымдылығы оның қызмет ететін аймақтағы электр энергиясына сұраныстың қарқынды өсуінен туындайды, ал бұл аймақ деректер орталықтарының, сұйытылған табиғи газды экспорттау қондырғыларының және жаңа өнеркәсіптік нысандардың салынуы арқасында қарқынды дамып келеді, – дейді Тимошин.
6 тамызға дейінгі бір жылда Entergy компаниясының акция бағасы шамамен 18 пайызға өсті.
Mizuho, Jefferies және CreditSights сарапшылары бұл компанияның жасанды интеллектіні қуаттандыруға арналған электр энергиясына сұраныстың күрт өсуінен ең басты пайда алушы болуға басқа барлық компанияларға қарағанда жақсы позицияда екеніне сенеді.
Осы жылдың наурыз айында Entergy Meta-мен Луизианадағы деректер орталықтарын 5,2 ГВт электр энергиясымен қамтамасыз ету туралы келісімге келгенін жариялады (салыстыру үшін, бір гигаватт 750 000 үйді электр энергиясымен қамтамасыз етуге жеткілікті). 2024 жылдан бастап күшіне енетін осы келісім аясында Entergy Луизиана штатында Meta-ның деректер орталықтары үшін бірнеше газ жағылатын электр станцияларын салу үстінде.
Meta-пен серіктестік компанияның ірі технологиялық клиенттерді тарту және олардың өсіп келе жатқан энергия қажеттіліктерін қанағаттандыру қабілетін көрсетеді, – дейді Тимошин.
Ол Entergy компаниясы үшін негізгі тәуекелдер ретінде компанияның ірі өнеркәсіптік тұтынушыларынан сұраныстың ықтимал төмендеуін, инвестициялық жобалардың шығындарының өсуін және АҚШ-тағы реттеу саясатындағы өзгерістерді қарастырады.
Entergy акцияларының орташа мақсатты бағасы – $124,21. Бұл 6 тамыздағы сауда жабылғаннан кейінгі 16,64 пайыздық өсу әлеуетін білдіреді. 24 талдаушының 18-і акцияларды сатып алуды ұсынады.
Карта бизнесі — тұрақты өсімге деген міндеттеме
American Express – Visa және Mastercard-тан кейінгі әлемдік төлем желілерінің үшінші ірісі. Berkshire Hathaway компанияның акцияларын 20 жылдан астам уақыт бойы ұстап келеді.
Екінші тоқсан бойынша пайыздық шығындарды ескергеннен кейінгі кірісі 19,64 миллиард долларды (жыл сайын 10 пайызға өскен) құрады, ал акцияға түсетін табысы 4,53 долларды (жыл сайын 11 пайызға өскен) құрады. Сонымен қатар, карта ұстаушылардың шығындары 9 пайызға өсті. «Валюта айырбастау бағамдарының әсерін ескере отырып, бұл соңғы үш жылдағы ең жоғары өсім қарқыны», – деді American Express компаниясының бас атқарушы директоры Стивен Дж. Скуайр.
«Осы компанияның инвестициялық тартымдылығы оның карта бизнесінің тұрақты өсуі, тұтынушылардың жоғары төлем белсенділігі және несие портфелінің тұрақты сапасы арқасында одан әрі нығайып келеді», – деп түйіндейді Тимошин.
Компания 2026 жылға арналған кіріс өсімінің болжамын 10 пайызға дейін көтерді (қосымша қаражатты дамуға қайта инвестициялайды) және жыл соңындағы түзетілген акцияға түсетін табыстың 17,3–17,9 АҚШ доллары аралығында болуын күтеді.
Тимошин негізгі тәуекелдерін шығындардың өсуіне, салық жүктемесінің артуына және тұтынушылық шығындардың бәсеңдеуіне байланыстырады. American Express-тің қаржылық есептілігіне сәйкес, екінші тоқсандағы шығындары жыл сайынғы салыстыру бойынша 12 пайызға өсіп, 14,5 миллиард долларға жетті. Бұл негізінен карта ұстаушылардың көбірек жұмсауы мен тұтынушылық артықшылықтарды кеңінен пайдалануына, сондай-ақ АҚШ-тағы Platinum премиум карталарының иелері үшін шарттар мен ережелердің жаңартылуына және операциялық шығындардың өсуіне байланысты болды. Компания сондай-ақ тиімді салық мөлшерлемесінің 18,7%-дан 23,6%-ға дейін өскенін хабарлады. Өткен жылы American Express бір реттік салық жеңілдігінен пайда көрген, ол биыл қолжетімді болған жоқ.
Өткен жылы компанияның акциялары шамамен 16 пайызға өсті. Freedom Broker сарапшылары акцияға «Сатып алу» ұсынысын сақтайды, мақсатты бағасы – 385 доллар. Орташа мақсатты баға – 374,46 доллар. 2026 жылғы 6 тамыздағы сауда-саттықтың соңында акциялар $342,6 бағасында саудаланды.
Медициналық технологиялар — тұрақты сұранысқа сүйенеді
Және ақырында, тамыз айындағы үшінші инвестициялық мүмкіндік – Abbott Laboratories. Бұл медициналық тамақтану, денсаулықты бақылау, медициналық жабдықтар және диагностика салаларындағы жетекші ойыншылардың бірі.
Тимошин атап өткендей, компанияның әртараптандырылған бизнес құрылымы нарық жағдайлары өзгерген кезде де тұрақты өсім қарқынын сақтауға мүмкіндік береді.
Екінші тоқсандық есебіне сәйкес, Abbott компаниясының сатылымы жыл сайын 13 пайызға өсіп, 12,6 миллиард долларға жетті. Медициналық жабдықтар сегменті бұл көрсеткіштің жартысына жуық бөлігін құрады.
Сату көлемі, соның ішінде тікелей салыстырмалы сату көлемі диагностика, фармацевтика және медициналық жабдықтар бизнес-сегменттерінің үшеуінде өсті. Диагностика сегментінде өсім 42,3 пайызға жетті.
Терапевтикалық және сәбилер тағамы сегменттеріндегі сатылымдар керісінше АҚШ-та төмендеп, халықаралық нарықта салыстырмалы түрде төмен өсім көрсетті.
Түзетілген акцияға шаққандағы табыс 1,31 АҚШ долларын құрады, бұл талдаушылардың ($1,28) күтуінен асып түсті. Компания 2026 жылға арналған толық жылға түзетілген сұйылтылған акцияға түсетін табыс болжамын бұрын күтілген $5,38–5,58-ден $5,45–5,6-ға дейін көтерді.
Тимошин дамушы нарықтардағы медициналық жабдықтар мен фармацевтикалық препараттар сегменттерін Abbott компаниясының өсуінің негізгі қозғаушы күштері деп атайды.
Үшіншісі – қатерлі ісікті диагностикалауға маманданған АҚШ-та орналасқан Exact Sciences компаниясын біріктіру. Abbott наурыз айында сатып алуды аяқтады – бұл компанияға 20,6 миллиард долларға түсті (соманың дерлік барлығы жаңа қарыз шығару арқылы қаржыландырылды).
Тимошин бірнеше әлсіз тоқсаннан кейін денсаулық сақтау бөліміндегі сату көлемінің қалпына келуін және Libre Duo қант деңгейін бақылау жүйесі мен минималды инвазивті кардиологияға арналған шешімдерді қоса алғанда, жаңа өнімдерді іске қосуды қосымша өсім драйверлері деп санайды.
Оның айтуынша, Эбботт компаниясының алдында тұрған негізгі тәуекелдер медициналық құралдар нарығындағы қатал бәсекелестікке, жаңа өнімдерді шығарудың ықтимал кешігуіне және медициналық тамақтану сегментіндегі қалпына келудің баяулауына байланысты.
Сонымен қатар, Reuters мәліметіне сәйкес, аурухана операторы HCA Healthcare компаниясының хирургиялық операциялар санының азаюы мен сақтандырылмаған науқастар санының өсуі туралы есептерінен кейін Уолл-стрит медициналық технологиялар компанияларына мұқият назар аударып отыр. Бұл үрдістер кейбір америкалықтар «Қолжетімді медициналық қызмет туралы» заң аясындағы сақтандыру қамтуын жоғалтып жатқандықтан, таңдаулы операциялардың көлеміне теріс әсер етуі мүмкін.
Алайда Abbott компаниясының бас атқарушы директоры Роберт Форд компанияның іскерлік қызметі қант диабетін, жүрек-қан тамырлары ауруларын және қатерлі ісікті емдеуге бағытталғанын және осы аурулары бар науқастардың сақтандырудан бас тарту ықтималдығы әлдеқайда төмен екенін айтты.
Freedom Broker талдаушылары Abbott Laboratories компаниясы үшін «Сатып алу» ұсынысын сақтап, мақсатты бағаны 125 АҚШ доллары деңгейінде белгіледі. Орташа консенсус болжамы 118,42 АҚШ долларын құрайды, бұл 6 тамыздағы жабылу бағасынан 9,7 пайызға жоғары. Өткен жылы Abbott акциялары 17,54%-ға төмендеді.








