Ақшаның болашағы: Қытай, АҚШ және Еуропаның цифрлық валютадағы бәсекесі неге әкеледі?
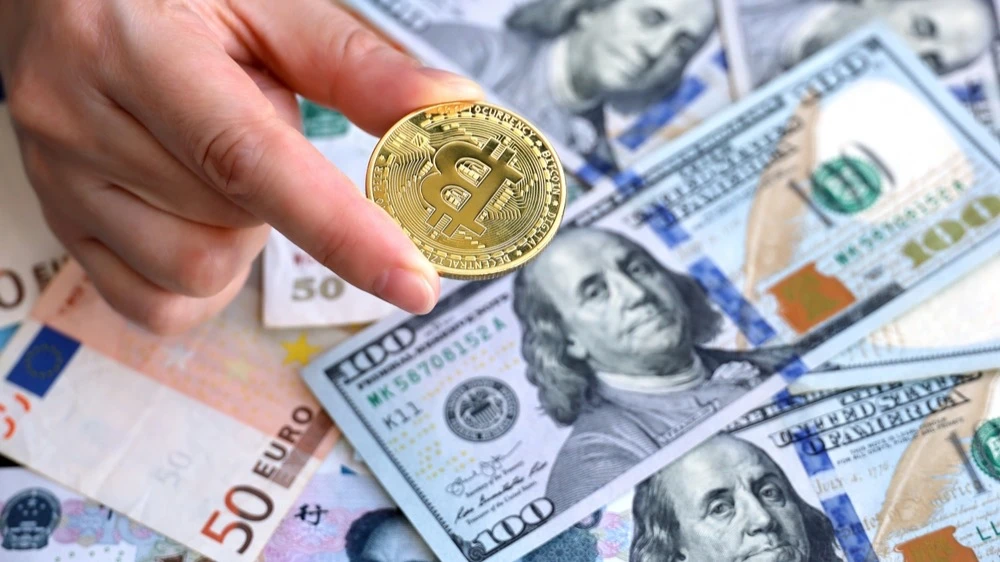
Финтех пен цифрлық валюталар әлемі үнемі дамып, жаңа технологияларды дүниеге әкелуде. Бұл «ақшаның» революциясы емес, эволюциясы жүріп жатқанын көрсетеді. Нью-Йорк университетінің Стерн бизнес мектебінің құрметті профессоры Нуриэль Рубини мен Rosa & Roubini компаниясының бас директоры Брунелло Роза Project Syndicate үшін жазған материалында цифрлық валюталардың дамуына геосаясат қалай әсер ететіні туралы жазылды.
Төлемнің болашағы
Алдағы уақытта ақшаны және төлем жүйелерін не күтіп тұр? Теңдессіз технологиялар сөзсіз болады, бірақ болашақты толық көру үшін тарихи контекст қажет.
Ақша мен төлем жүйелері дәстүрлі түрде орталық банктер шығаратын базалық ақша мен жекеменшік сектордың ақшаларының (талап еткенге дейінгі салымдар, кредиттік карталар және басқа да) үйлесімі түрінде жұмыс істеп келді. Fintech-тің жаңа төлем жүйелері — Alipay, WeChat, Venmo және PayPal — әлі де банктік салымдар мен кредиттік карталарға байланғандықтан, оларды революция емес, эволюция деуге болады.
Биткоин және басқа децентрализделген криптоактивтерге келсек, олардың ешқайсысы валютаға айналған жоқ, себебі, олар алмасу құралы да, жаппай төлем құралы да, тұрақты жинақтау құралы да, құн өлшемі де (яғни басқа осындай активтерге бағдар болатын көрсеткіш те) емес. Сальвадор билігі биткоинді заңды төлем құралы деп жариялау арқылы біраз алға кетті, бірақ соның өзінде тауарлар мен қызметтер бойынша мәмілелердің ең көбі шамамен 5%-ы ғана биткоинмен жасалады.
Иә, АҚШ президенті Дональд Трамптың әкімшілігі биткоин бойынша стратегиялық резерв құрып жатыр, сонымен қатар, бұл активті портфельдеріне қосатын институционалды инвесторлар саны өсуде. Сондықтан, кейбір сарапшылар уақыт өте келе биткоин жинақтау құралына айналады деп сендіреді. Алайда, мұны әлі де тексеру қажет.
Таратылған тізілім технологиясы (DLT) тағы қандай мүмкіндіктер ашады? Егер спекулянттар үшін құбылмалы токендер болып қала беретін криптоактивтерді шетке қойсақ, үш бағытты көреміз: орталық банктердің цифрлық валюталары (CBDC), стейблкоиндер және токенделген депозиттер.
CBDC дәстүрлі несие ұйымдарын делдал рөлінен айырады немесе қаржы дағдарысы кезінде салымшылардың банктерден жаппай ақша алуын күшейтеді деген қорқыныштар қазір азайды, өйткені CBDC баланстары, ең ықтимал жағдайда, шектелетін болады.
Көп жағдайда орталық банктер халықтың цифрлық әмиянына жай ғана қауіпсіз актив ұсынуға тырысады, жеке сектордың төлем жүйелеріне балама жасауға емес. Сонымен қатар, CBDC-дің көпшілігіне бағдарламалау мүмкіндігі берілмейді немесе пайыз қосылмайды.
Бұл төлемдерде әрі қарай да жеке сектор технологияларының басым болатынын білдіреді. Финтех арзан, қауіпсіз, тиімді шешімдерді ұсына алады, бірақ олардың бәрі бірдей таратылған тізілімге негізделе бермейді. Үкімет банк пен корпорация үшін есеп айырысуды тез әрі арзан жүргізуге көмектесуге жедел төлем жүйелерін құрып жатыр. DLT саласында ақша нарығы қорларын токенизациялау немесе «флэткоиндерді» пайыздық табыспен шығару (олар активтер қоржынына байланған) жаңа квазивалюта түрлерін немесе кеңейтілген ақша массасын енгізуге ықпал етеді — ал мұның бәрін төлем жүргізуге ыңғайлы цифрлық ақшаға оңай конвертациялауға болады.
Цифрлық ақша және геосаясат
Бірақ, әртүрлі юрисдикциялардағы таңдауларда айтарлықтай айырмашылық бар. АҚШ-та Трамп әкімшілігінің орталық банктің цифрлық валюталарын идеологиялық тұрғыда қабылдамауы стейблкоиндерді таңдауға әкелді. Соның нәтижесінде, Халықаралық есеп айырысу банкі (BIS) тіпті XIX ғасырдағы (минималды реттеу, ақшаны шығару процесінің децентрализациясы және т.б.) хаотикалық банк жүйесіне цифрлық форматта қайта оралу қаупі туралы ескерту жасады.
Еуропада, керісінше, стейблкоиндерге қатысты тәуекелдерге деген қорқыныш (оның ішінде мемлекет пен эмитенттердің тәуелділігінің күшеюі, ақшаны жылыстатуға қарсы заңдардың әлсіз сақталуы және «өзіңнің клиентіңді біл» қағидасының орындалмауы) CBDC мен токенделген депозиттерді таңдауға алып келді.
Қытайда болса, әлеуетті түрде децентрализделген стейблкоиндерді қабылдамаудың салдарынан үкімет финтех төлем шешімдерімен қатар CBDC-ді қолдайды.
Идеалды жағдайда бұл шешімдердің бәрі қатар өмір сүріп, цифрлық валюталардың жақсы ұйымдастырылған жүйесінде әртүрлі рөл атқара алады. CBDC халықтың цифрлық әмияндарында сенімді мемлекеттік активке айналып, бүкіл жүйеге деген сенімнің негізін қалыптастыра алады. Стейблкоиндер делдалсыз ішкі аударымдарда немесе халықаралық төлемдерде қолданылса, токенделген депозиттер банкаралық операцияларға ыңғайлы болады.
Қазіргі кезде осындай цифрлық валюталар «пирамидасын» құрудың маңыздылығын айқын түсінетін жалғыз юрисдикция бар. Ол — БАӘ. Мұнда билік цифрлық активтер үшін жаһандық деңгейде барынша қолайлы орта құруда. Осы орайда, айта кету керек: жаңа цифрлық ақша түрлері бір жолы DLT-ке сүйенгенімен, олардың басым бөлігі орталықтандырылған реестрлерде жұмыс істейді және транзакциялар тек авторизацияланған әрі сенімді валидаторлардың рұқсатымен жүзеге асырылады.
Дегенмен, нақты активті токенизациялаумен айналысатын көптеген жобалар DLT-ті негізгі «біріктіруші платформа» ретінде таңдап отыр, ал токендердің өзін жеке цифрлық валюталар түрінде шығарады. Сондықтан, ұлттық немесе халықаралық төлем жүйелеріндегі үстемдік үшін бәсекеге емес, цифрлық валюталардың геосаясатына олардың жаһандық резервтік активтер ретіндегі әлеуетін ескере отырып қараған жөн.
Қытай юаньның жаһандық рөлін арттыруға (соның ішінде АҚШ-тың болашақ қаржылық санкциялары тәуекелін азайту үшін) ұмтылып, өзінің цифрлық юанінің немесе e-CNY-дің «Бір белдеу, бір жол» бастамасына қатысушы елдердегі халықаралық транзакцияларда қолданылуын көздейді. BIS-пен бірлесіп әзірленген m-Bridge технологиясының арқасында цифрлық юань доллар арналары мен SWIFT жүйесін айналып өтіп, трансшекаралық төлемдерде пайдаланылуы мүмкін. Қытайдың тіпті SWIFT-ке балама ретінде өз жүйесі бар — CIPS.
Бұл жағдай евроаймақты доллардың үстемдігі сақталып тұрған (оның рөлі АҚШ валютасына байланған стейблкоиндердің жаппай енгізілуімен күшейе түседі) және цифрлық юаньның өрлеуі арасындағы қыспаққа түсіруі ықтимал. Дәл осы себептен Еуропа цифрлық еуроны жедел енгізуге тырысуда — оған әлемдік резервтік валютаның рөлін сақтап қалу және ЕО-ға «стратегиялық автономия» қамтамасыз ету үшін.
Ал бұл кезде Трамп әкімшілігі доллардың жаһандық төлемде және резервтік валюта ретіндегі үстемдігін сақтау үшін (жаңа GENIUS заңы арқылы) стейблкоиндерді ілгерілетіп жатыр. Долларға байланған стейблкоиндер жаһандық экономиканы жаңа долларизацияға әкелуде, сондықтан, Қытай мен Еуропа да бұрынғы скептицизмін қайта қарап, өздерінің стейблкоиндерін шығару мүмкіндігін ойластыра бастады.
Ақша мен төлем жүйелерінің болашағы — бұл эволюция, бірақ түбегейлі криптореволюция емес. Желі әсері (network effect) қолданыстағы жүйелерге жаңа қатысушыларға қарағанда басымдық береді. Биткоин пайда болғанына 15 жыл өтсе де, криптоиндустриядағы басты жетістік тек фиат валюталардың цифрлық нұсқасы саналатын стейблкоиндер болды. Олардың да енгізілуі кезең-кезеңімен жүреді.
Ақша — тым маңызды қоғамдық игілік, соның ішінде ұлттық қауіпсіздік үшін де, сондықтан оны жеке, анонимді, децентрализделген құрылымдарға сеніп тапсыруға болмайды. Қалай болғанда да, олар мемлекеттің бақылауында қала береді.








