Акциялар сәнге айналғанда не істеу керек: Баффеттің сенім артқан инвесторынан сабақ
Оактри Капитал Менеджмент компаниясының негізін қалаушылардың бірінің айтуынша, актив неғұрлым танымал болса, оны болдырмау ықтималдығы соғұрлым жоғары.

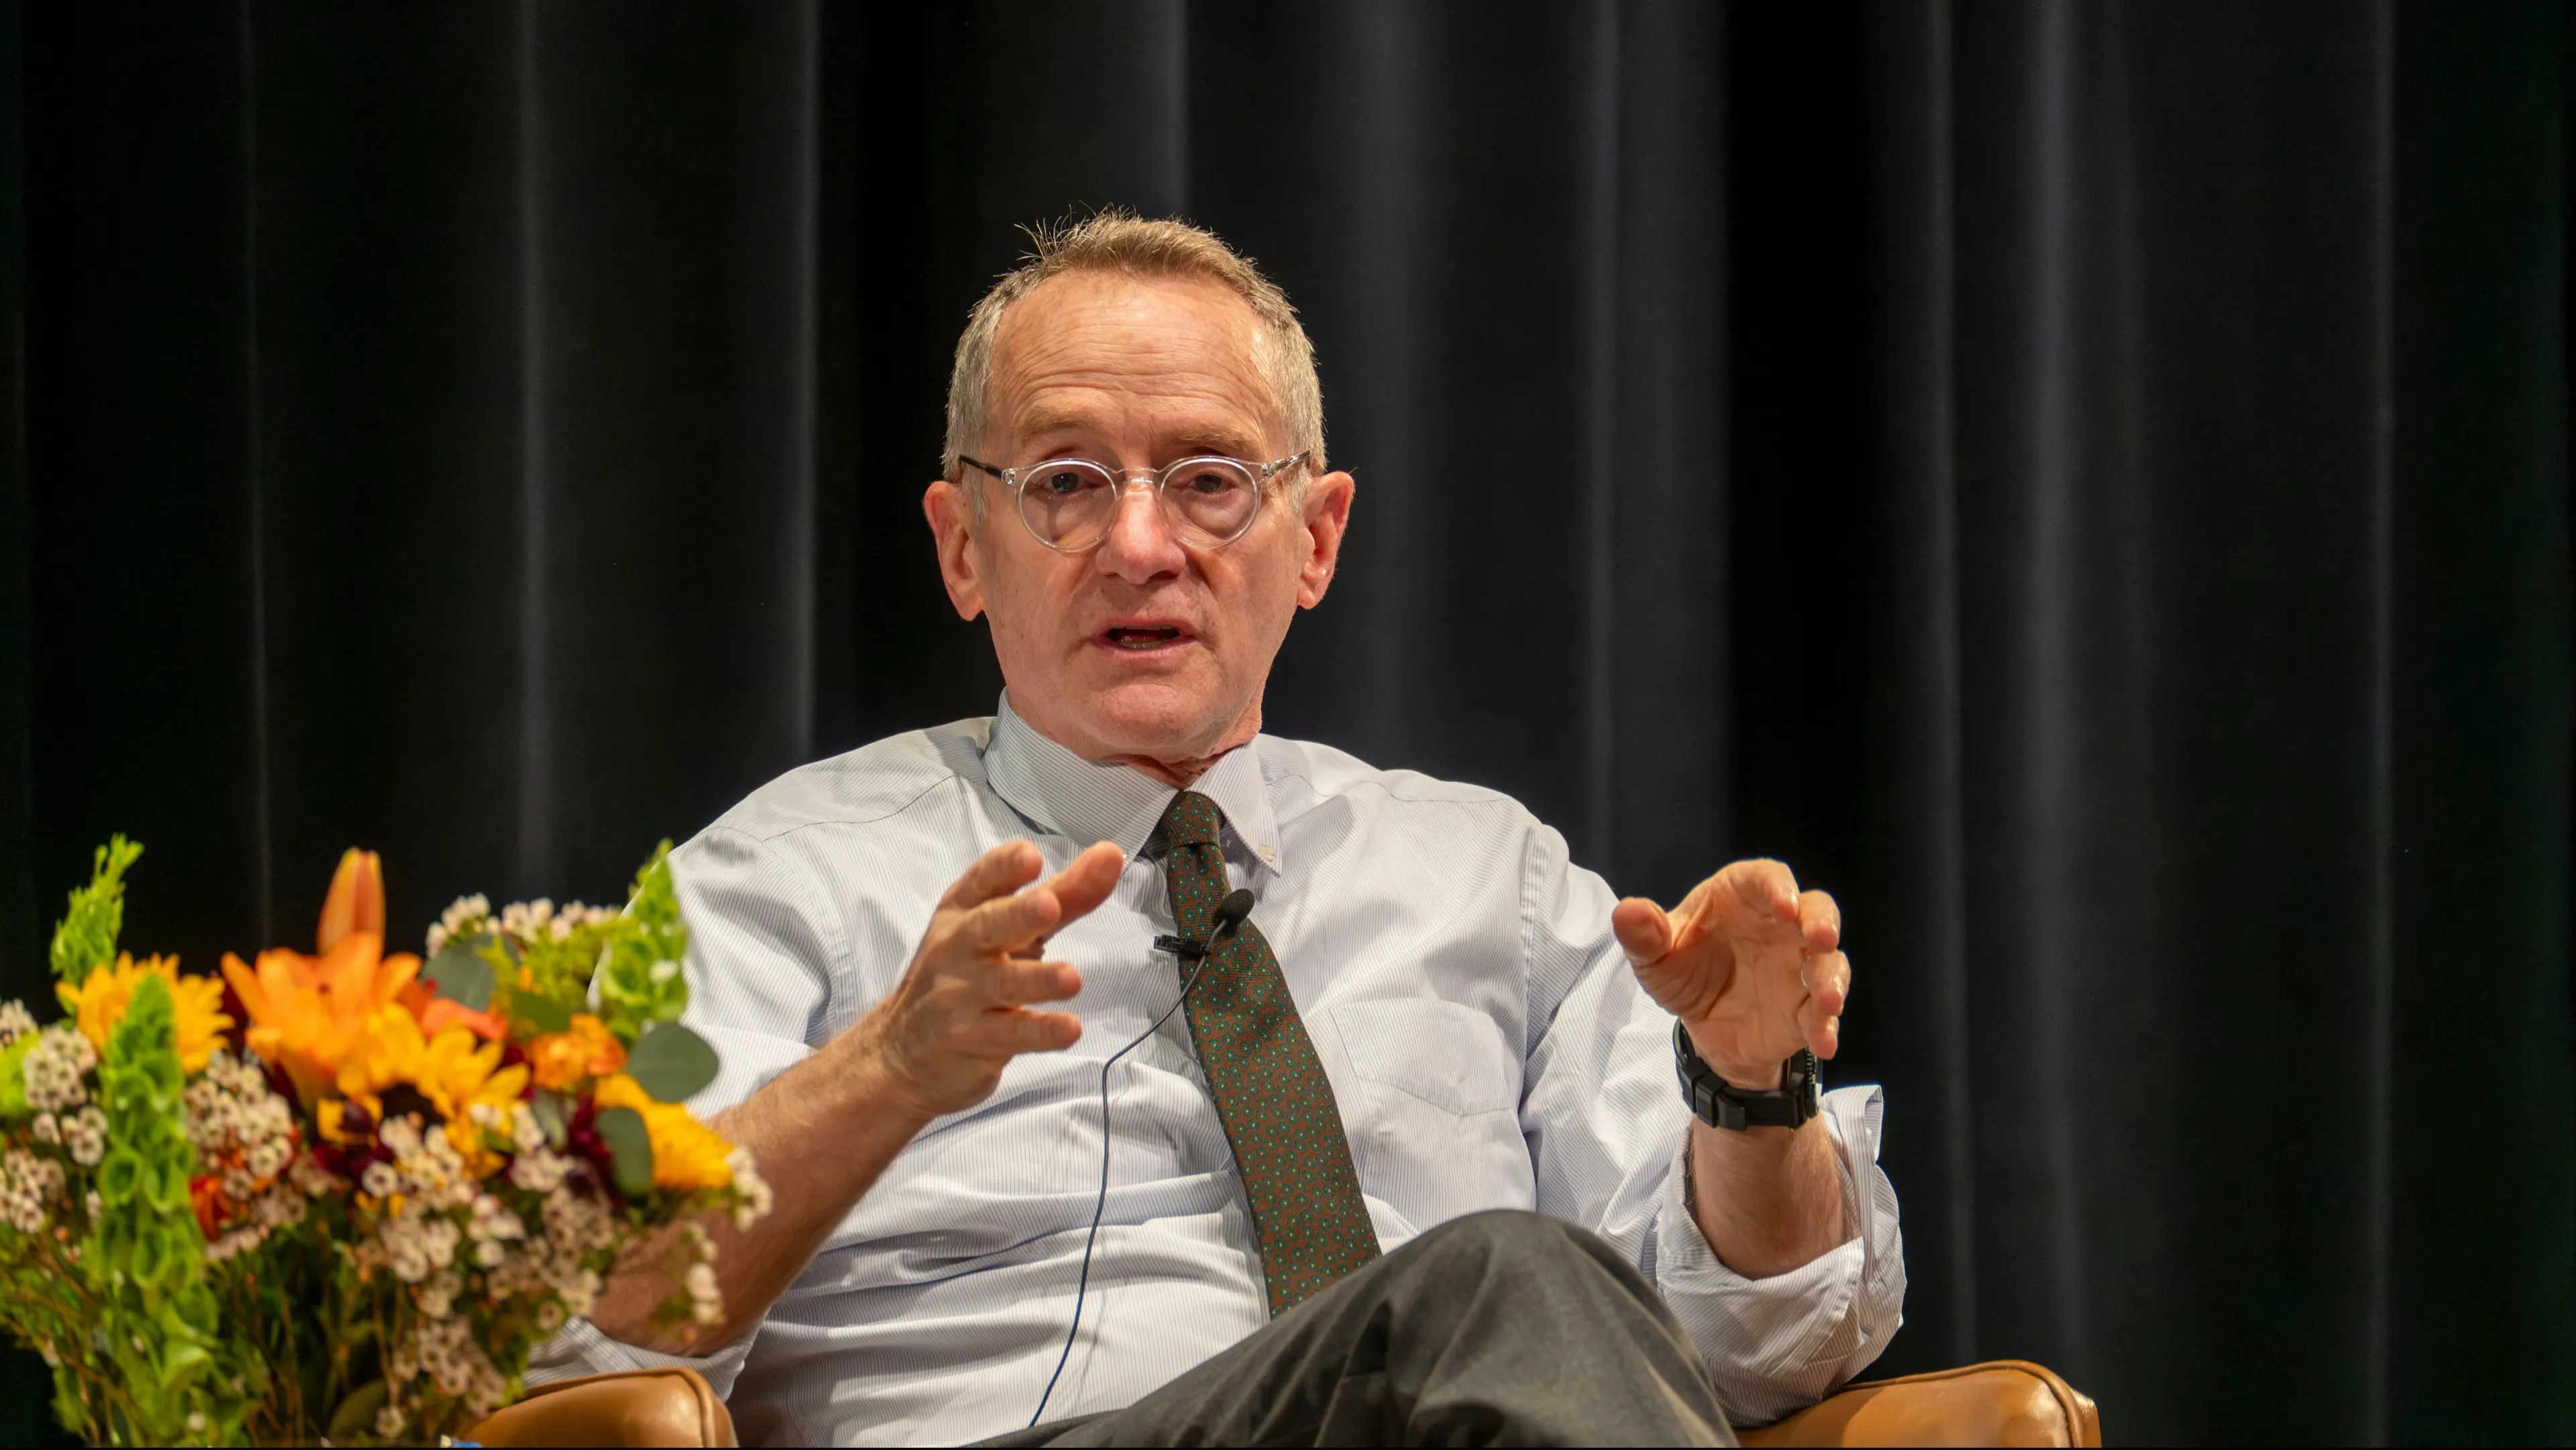
Говард Маркс инвестор үшін маңыздысы не сатып алу емес, бағасы екеніне сенеді / Фото: Пеппердайн университеті
Оактри Капитал Менеджмент компаниясының соңғы клиенттер конференциясын қамтыған подкастында Говард Маркс табысты инвестициялау үшін маңызды сабақ – басқа адамдар арасында тым танымал активтерден аулақ болу керек екенін айтты.
Оуктри Капитал инвестициялық фирмасының құрылтайшыларының бірі Маркс қор нарығы туралы өз көзқарастарын баяндайтын «мемо» (жазбалар) арқылы танымал. 2000 жылы «Bubble.com» атты жазбасында ол дот-ком көпіршігі жарыла бастағанға дейін небәрі үш ай бұрын технологиялық акциялардың жақын арада құлдырайтынын болжап, инвесторлардың назарын аударды. Уоррен Баффет әрқашан Маркстың ақпараттық бюллетенін оқитынын және одан әрдайым жаңа нәрсе үйренетінін айтқан.
«Егер сіз арзан сатып алып, суперпайда табуды көздесеңіз — біз де дәл соны мақсат етеміз — танымал активтерді сатып ала алмайсыз», — деді Маркс подкастта. «Өйткені олар танымал болса, онда олар, ең алдымен, бағаланған және суперпайда табуға тым қымбат».
Инвестордың айтуынша, ол бұл сабақты жас кезінде, 1969 жылы инвестициялық бизнеске алғаш қадам басқанда үйренген. «Маған 23 жас еді. Әлем Nifty Fifty-ге табынатын – олар Американың ең ірі компаниялары болатын. Адамдар оларды соншалықты танымал болғандықтан, тым қымбат бағаға сатып алатын», – деді ол. «Егер сіз мен жұмысқа кіріскен күні олардың акцияларын сатып алып, бес жыл бойы ұстап тұрсаңыз, ақшаңыздың шамамен 95%-ын жоғалтар едіңіз — тіпті олар елдегі ең үздік компаниялар болғанына қарамастан».
Бұл тәжірибе инвесторлар үшін «маңыздысы не сатып алғандары емес, қаншаға сатып алғандары» екенін көрсетеді, – деп Маркс атап өтті. Қосымша табыс алу үшін активтерді «әділ бағамен емес, әділетсіз бағамен» сатып алу қажет. Ол мұнда басқалардың қателіктерінен пайда табу маңызды екенін айтты — сатушы қандай да бір себеппен активті оның нарықтық құнынан төмен бағаға сататын жағдайларды анықтап, пайдалану қажет. Мысалы, сатушы сатып алуды несие арқылы жүзеге асырған кезде шығынға ұшырап, позицияны мүмкіндігінше тезірек жапқысы келгенде.
«Біз қателік жіберетін сатушылардан сатып алғымыз келеді <...> Мұндай мүмкіндіктер болуы тиіс. Біз оларды байқап, сатушыдан гөрі айқын ойланып, яғни оның қателігінен пайда табуымыз керек», – деп түйіндеді Маркс.
«Nifty Fifty» деген бейресми атау 1960-жылдардың соңы мен 1970-жылдардың басында Нью-Йорк қор биржасында инвесторлардың сүйікті акциялар тобына берілген. Бұл топқа Coca-Cola, McDonald's және Procter & Gamble сияқты АҚШ-тың ең ірі шамамен 50 компаниясы кірді. Barron's жазғандай, бұл акциялар соншалықты сенімді әрі болашағы зор деп есептелгендіктен, инвесторлар оларды кез келген бағада сатып алып, ешқашан сатпауы керек деп санаған. Алайда 1973 жылы энергетикалық дағдарыс пен АҚШ-тағы рецессия басталғаннан кейін Nifty Fifty акциялары 19%-дан астамға құлдырап, жалпы нарықпен салыстырғанда (14%-ға төмендеген) шығындары бойынша басым түсті. Сонымен қатар, S&P 500 индексі тез қалпына келіп, 1973 жылдан 1977 жылға дейін инвесторларға жылына шамамен 2,5% табыс әкелсе, осы кезеңде Nifty Fifty орташа жылдық табысы -4,4% болды, деп есептеді Bridgeway Capital Management сарапшылары.








