Barclays Crocs акцияларын сатып алу жөніндегі ұсынымнан бас тартты
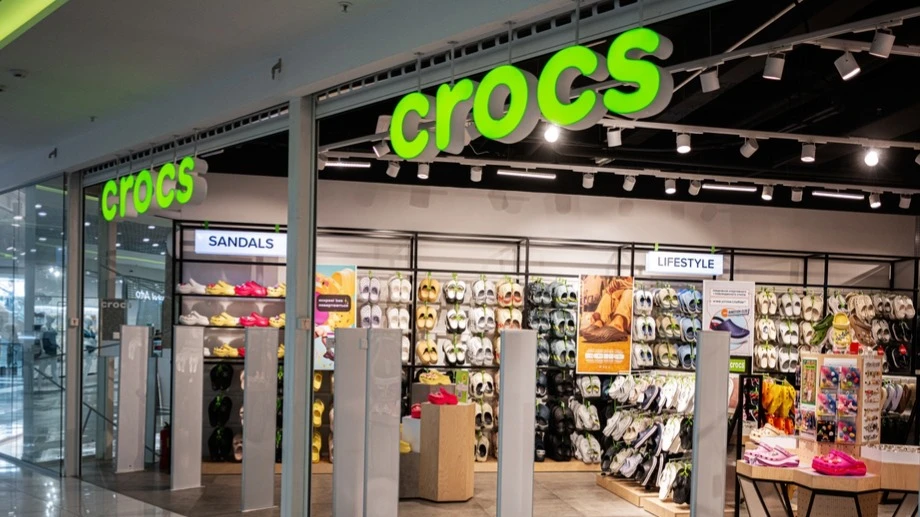
Barclays талдаушысы резеңке аяқ киім өндірушісі Crocs акцияларының рейтингін төмендетті. Басты себеп – әлсіз тоқсандық есеп. Компания Heydude бренді бойынша жүргізілген есептен шығару салдарынан шығынға ұшырап, үшінші тоқсандағы табыстың төмендейтіні жөнінде ескертті. Crocs АҚШ-тағы тұтынушылық сұраныстың әлсіреуінен, Азиядан импортқа салынған жоғары кедендік баж салықтарынан және ритейлерлер тарапынан тапсырыстардың азаюынан зардап шегуде. Barclays-тен бөлек, Stifel де Crocs акцияларын сатып алуды ұсынудан бас тартты. Алайда Bank of America компанияның келешегіне әлдеқайда оптимистік көзқараста.
Егжей-тегжейлі
Barclays Crocs акцияларының рейтингін Overweight (нарықтан жоғары) деңгейінен Equal Weight (нарықпен бірдей) деңгейіне дейін төмендетті, ал мақсатты бағасын $119-дан $81-ге қысқартты — бұл 8 тамыздағы жабылу бағасынан 9% жоғары. Талдаушының айтуынша рейтингтің төмендеуіне Crocs-тың бірқатар проблемалары себеп болған. Алдын ала тапсырыстардың әлсіз динамикасы, АҚШ-тағы тұтынушылардың спорттық аяқ киімге қызығушылығының артуы және 2021 жылы сатып алынған Heydude брендінің нәтижелерінің нашарлауы. Heydude қазір қосымша инвестицияны қажет етіп отыр.
Barclays сондай-ақ АҚШ тарифтері шығындарды арттырып жатқанын, ал Crocs-тың бұл шығынды тұтынушыларға жүктеу мүмкіндігі шектеулі екенін атап өтті. Сонымен бірге, сатылым динамикасының нашарлауы мен қоймадағы тауар көлемінің өсуі алаңдатады — банк мұны 2025 жылдың соңында және 2026 жылдың басында маржаға қысым күшейтуі мүмкін деп санайды.
Дегенмен Barclays талдаушылары мықты ақша ағынына, белсенді акцияларды кері сатып алу бағдарламасына және болжаған табысқа шаққандағы салыстырмалы түрде төмен бағалау коэффициентіне назар аударды. Олардың пікірінше бұл компания акцияларының құлдырау қаупін біршама тежей алады.
Басқалардың пікірі, Investing.com-ның дерегінше, Barclays-тен бөлек, Stifel де Crocs акцияларының рейтингін Buy (сатып алу) деңгейінен Hold (ұстау) деңгейіне дейін түсіріп, мақсатты бағасын $127-ден $85-ке қысқартты. Талдаушылар АҚШ-тағы тұтынушылық сұраныстың әлсіздігі, ритейлерлердің ұстамды сатып алу саясаты және промо-науқандардың азаюы табыс пен пайданың қысқаруына әсер етіп отырғанын атап өтті. Stifel пікірінше бұл факторлар Crocs сатылымдарын 2026 жылға дейін тежеп тұруы мүмкін. Жоғары маржа мен тұрақты ақша ағынына қарамастан, болашақ өсім қарқынына қатысты белгісіздік брендтің инвестициялық тартымдылығын төмендетеді.
Bank of America болса, керісінше, оптимистік көзқарас танытып отыр. Мақсатты бағаны $135-тен $99-ға дейін түсірсе де, Buy (сатып алу) рейтингін сақтап қалды. Банк акциялардың қалпына келу әлеуетін жоғары бағалайды. Crocs әсіресе халықаралық бизнесте іргелі көрсеткіштерін сақтап отыр. Екінші тоқсанда шетелдік нарықтардағы табыс 16%-ға өсті және BofA-ның бағалауынша ол әрі қарай да екі таңбалы өсімді көрсете алады. Қысқамерзімді қауіптерге кедендік баж салықтары мен өнім құрылымының өзгеруіне қарамастан, талдаушылар жоғары тиімділікті промо-активтілікті қатаң бақылау арқылы сақтауға болады деп күтеді.
Қазір компания акцияларына рейтинг берген талдаушылардың шамамен 53%-ы оларды сатып алуды (Buy және Overweight) ұсынады. Тағы 41%-ы бейтарап ұстанымда, ал қалған аз бөлігі Crocs-тан құтылуды (Sell) ұсынады. Уолл-стриттің консенсус мақсатты бағасы — $95,8, бұл нарықтық капитализацияның шамамен 30%-ға өсуін білдіреді.








