Barron’s e.l.f. Beauty акциясын алуға кеңес берді. Өсімі нарықтан екі есе жылдам
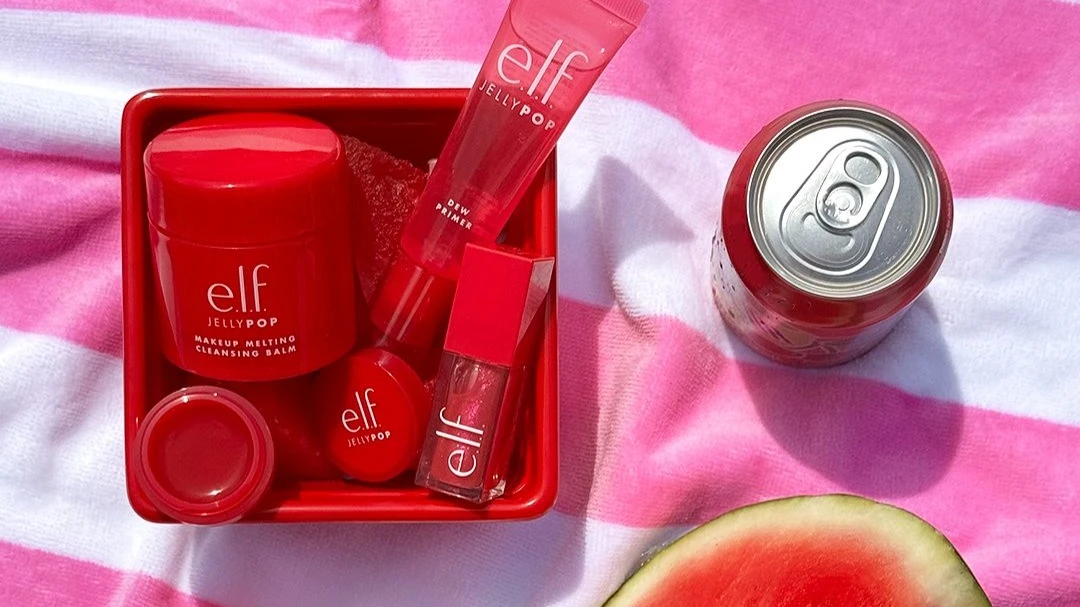
Қазір орта капитализациялы косметикалық бренд e.l.f. Beauty акциясын сатып алудың қолайлы уақыты, деп санайды Barron’s. Компанияның котировкасы 2024 жылғы максимумнан 40% төмендеді — бұл брендтің бәсекелестерінен екі есе жылдам өсіп жатқанын ескергеннің өзінде. Бұған қоса, компания нәтижелері соңғы сегіз тоқсанның жетеуінде сарапшылар болжамынан асып түсті.
Егжей-тегжейлі
Barron’s инвесторларға e.l.f. Beauty қағазына назар аударуға кеңес берді. Компания акциясы 2024 жылғы ең жоғары деңгейден шамамен 40% арзандады. Ол кезде бір акцияның құны $217-ден асқан еді.
e.l.f. бәсекелестерінен ерекшеленіп тұр, деп жазады басылым. 2026 қаржы жылының бірінші тоқсанында (30 маусымда аяқталған) компанияның табысы бір жылда 9% өсіп, $353,7 млн болды. Бұл — саладағы орташа өсімнен шамамен екі есе жоғары. Салыстыру үшін, косметика өндіруші Coty (оның брендтері қатарында Boss және Sally Hansen бар) соңғы тоқсандық есебінде табыстың 8% төмендеп, $1,25 млрд болғанын хабарлады.
e.l.f. Beauty өз мақсатты аудиториясымен дұрыс жұмыс істеп отыр: әлеуметтік желілердегі маркетинг, онлайн және офлайн сатылымдар, деп түсіндіреді Barron’s. Компанияның салыстырмалы түрде шағын болуы оны ірі бәсекелестеріне қарағанда жылдам өсіруге мүмкіндік береді. Сонымен қатар e.l.f. Beauty өзін дисконт-сегментте позициялайды, бұл оған бағаны көтеріп, кедендік баж салығының өсуінен қорғануға және өз нишасында қалуға жағдай жасайды.
Дегенмен, Barron’s есептегі кейбір теріс жайттарға да назар аударады. Мәселен, импорттық баж салығы валдық рентабельділікке әсер етіп, бірінші тоқсанда ол бір жылда 1,7 пайыздық пунктке төмендеп, 69,1% түсті. Жаңа мөлшерлемелер Қытайдан импортталатын өндірістік материалдардың құнын арттырды, деп жазады басылым.
Сарапшылар пікірі
Компания қағазына қатысты Уолл-стрит сарапшыларынан 15 «сатып алу» рейтингі және тек үш «ұстау» рейтингі берілген, деп жазады MarketWatch.
«Біз e.l.f. акциясына Buy («сатып алу») рейтингін бердік, өйткені бұл — инновациялармен, тартымды маркетингпен… сондай-ақ халықаралық нарықтағы және тері күтімі сегментіндегі өсу мүмкіндіктерімен байланысты құрылымдық өсу тарихы деп санаймыз», — деп жазды TD Cowen сарапшысы Оливер Чен. Оның пікірін Barron’s келтіреді.
Deutsche Bank сарапшысы Стивен Пауэрстің айтуынша, екінші тоқсанда компанияның табысы кемінде 20% өсуі мүмкін. Бұған модель Хейли Бибер негізін қалаған Rhode бренді сатып алынуы әсер етеді. Бұл келісім мамырда жарияланып, тамыз айының басында жабылды.
Сонымен қатар 1 тамыздан бастап кейбір өнім бағасы $1-ге көтерілді, деп жазады Barron’s. E.l.f. сұраныстың төмендеуі байқалмағанын айтты және өнімдерінің бәсекелестерге қарағанда әлі де арзан болатынын жеткізді. Компания өнімдерінің төрттен үш бөлігі $10-нан төмен бағаланады.
«Біз оптимистік көзқарастамыз және [баж салығының ықпалы] соңғы $1-ге бағаның көтерілуімен шектеледі деп ойлаймыз. Бұл күшті сатылым динамикасымен бірге өсімге алып келуі тиіс», — деп жазды Jefferies сарапшысы Эшли Хелганс. Оның ұсынысы — e.l.f. акциясын сатып алу.








