«Berkshire-ге еліктеушілер»: Баффет стратегиясын көшірген компаниялар табысты ма?
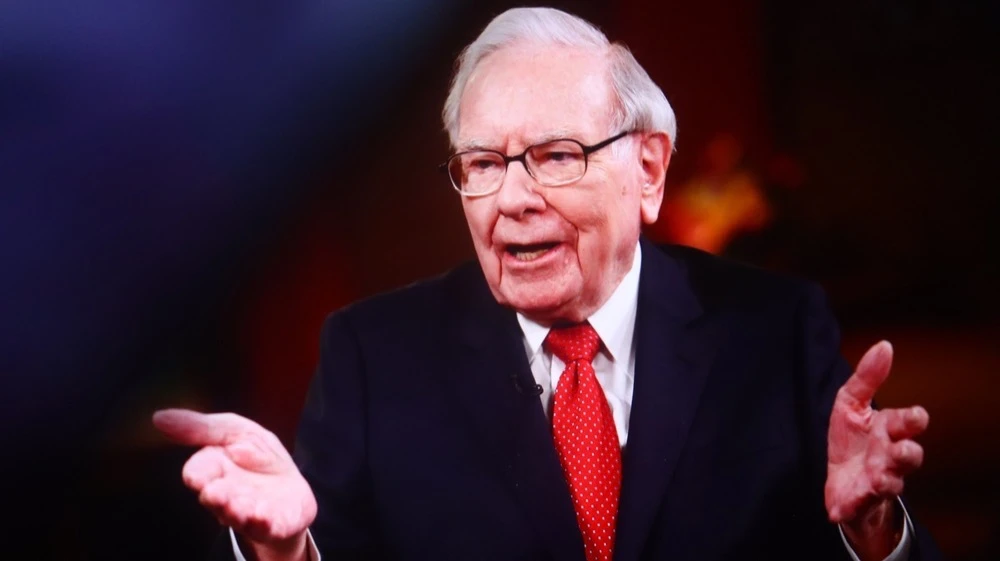
Уоррен Баффет жылдың соңында Berkshire Hathaway компаниясының бас директоры қызметінен кетуге дайындалып жатқанда, инвесторлардың назары «Омахалық оракулдың» стратегиясын пайдаланатын немесе пайдалануды жоспарлап отырған компанияларға ауысты, деп жазды MarketWatch. Басылым Баффеттың инвестициялық тәсілін қайталайтын алты компанияны зерттеген Barron's журналының есептерін келтіреді. Бұл компанияларды біріктіретін маңызды артықшылық бар: әрқайсысы Berkshire-тен әлдеқайда кіші, сондықтан өсуге кең мүмкіндіктері бар.
Егжей-тегжейлі
Barron’s Уоррен Баффеттің үлгісімен стратегиясын құрып жатқан алты инвестициялық компанияны зерттеді — бұл үлгінің негізі сақтандыру бизнесі мен инвестицияны үйлестіруге негізделген. Әдетте, сақтандыру сыйақылары біраз уақыттан кейін ғана төленетіндіктен, бұл қаражатты және сақтандырудан түскен пайданы акциялар сатып алуға немесе жаңа компанияларды түгел сатып алуға пайдалануға мүмкіндік береді, деп түсіндіреді MarketWatch. Соңғы 60 жылда Berkshire стратегиясының арқасында компания акциялары жылына орта есеппен 20% кіріс әкелген, ал S&P 500 индексінің кірістілігі сол кезеңде 10% болған, деп атап өтеді Barron’s.
Баффеттің инвестициялық моделін сәтті қайталау оңай емес: «Егер бұл оңай болғанда, нарық Berkshire Hathaway секілді компанияларға толып кетер еді», — дейді Piper Sandler сарапшысы Александр Голдфарб.
«Бұл — үш қозғалтқышты стратегия», — дейді TD Cowen сарапшысы Эндрю Клигерман, — инвестициялар, сақтандыру және инвестициялық компанияға тиесілі басқа бизнестерді меңзеп отыр. — Бұл модельдің тиімді жұмыс істеуі үшін осы үш элемент бір-бірімен үйлесімді әрекет етуі керек», — деп есептейді ол. Berkshire бәсекелестеріне қарағанда бірқатар артықшылыққа ие: соның ішінде мызғымас қаржылық балансы және әртараптандырылған табыс құрылымы бар. Биыл бұл құрылым $45 млрд-қа жетеді деп күтілуде.
Сонымен қатар, Barron’s зерттеген алты компанияның Berkshire-пен салыстырғанда маңызды бір артықшылығы бар — ол көлемі. Олардың әрқайсысы Баффет компаниясынан әлдеқайда кіші, бұл оларға өсу үшін әлдеқайда көп мүмкіндік береді, деп атап өтті басылым.
Berkshire стратегиясына кімдер еліктейді?
— Fairfax Financial Holdings. 1985 жылы биржаға шыққан сәттен бастап компания акциялары жылына орта есеппен 19,2% өсіп отыр, бұл Berkshire өсімімен сәйкес келеді, деп жазады Barron’s. Негізін қалаушы, директорлар кеңесінің төрағасы әрі бақылаушы акционері Прем Ватса — «Канадалық Уоррен Баффет» аталып кеткен. Ол $30 млрд көлеміндегі жылдық сақтандыру сыйақылары бар әсерлі сақтандыру компаниялары портфелін жинақтады — бұл Berkshire көлемінің шамамен үштен бірі. Соңғы алты жылда компания баланстық құнын жыл сайын 15% арттырып, өз мақсатына сәтті жетіп келеді. Barron’s болжамынша, болашақта Berkshire жылына шамамен 10% өсімді қамтамасыз ете алады.
Fairfax акциялары негізінен Торонто биржасында, сондай-ақ АҚШ-та биржадан тыс алаңдарда саудаланады. Соңғы бір жылда олардың бағасы 45%-дан астамға өсті. Баффет зейнетке шығатынын жариялаған сәттен Fairfax котировкалары 6% өсті, Berkshire қағаздары 9% азайған. Соған қарамастан, Fairfax акциялары әлі де тартымды көрінеді, деп есептейді Barron’s: олар баланстық құнға қатысты 1,6 және 2025 жылғы болжамды пайдаға шаққанда 11 еселік коэффициентпен саудалануда. Raymond James сарапшысы Стивен Боланд бұл акцияларға Outperform (сатып алу) рейтингін беріп, мақсатты бағасын 2600 канадалық доллар (шамамен $1900) деп белгіледі. Бұл — 5 маусымдағы жабылу бағасынан шамамен 13% жоғары.
— Markel Group сақтандыру компанияларын басқарады және құны $12 млрд-тық инвестициялық акциялар портфеліне ие, оның ең үлкен бөлігін Berkshire акциялары құрайды. Сонымен қатар, Markel-де Ventures деп аталатын бөлім бар — оған сәнді сөмкелер өндірушілерінен бастап, өзен мен порт түбін тазартуға арналған жабдық шығаратын бизнеске дейінгі компаниялар кіреді. 2024 жылы бұл бөлімше салық салынғанға дейін $500 млн операциялық пайда әкелген, дейді Barron’s.
Соңғы 34 жыл бойы Markel «Berkshire жолын» ұстанып келеді: компания Баффет инвесткомпаниясының акционерлер жиналысынан кейінгі күні Омахада өз бранчын өткізеді, деп жазады MarketWatch. Markel ұзақмерзімді нәтижелер бойынша жоғары көрсеткішке ие: 1986 жылы IPO кезінде $8,33 болған акция бағасы қазір $1950-ге дейін өсті, бұл жылдық орташа кірістіліктің 15% екенін білдіреді (сол кезеңде S&P 500 индексі — 11,7%). Қазір Markel акциялары 2025 жылға болжанған пайдаға шаққанда 20, ал баланстық құнға қатысты 1,5 коэффициентпен саудалануда. Бұл Berkshire-тен арзан, себебі Berkshire-тің осы көрсеткіштері сәйкесінше 25 және 1,6.
— Loews басшысы Бен Тиш ұсынған стратегиясы Berkshire жанкүйерлеріне ұнауы мүмкін: «Алыммен өсір, бөлімді азайт». Тиштің өзі түсіндіргендей, бұл — компанияның ішкі құнын (intrinsic value) арттыра отырып, айналымдағы акциялар санын азайту деген сөз. Осылайша, бір акцияға шаққандағы ішкі құн өседі. 2018 жылдан компания айналымдағы акциялар санын үштен бірге қысқартқан, дейді Barron’s.
Loews-тің үш негізгі активі бар: Boardwalk Pipelines газ құбыры бизнесі, сақтандырушы CNA Financial компаниясындағы 91% үлесі және Loews Hotels қонақүйлер желісі, оның ішінде флагмандық Regency қонақүйі — Манхэттендегі іскерлік таңғы астарға арналған танымал орын. Бұған қоса, Loews Hotels Universal ойын-сауық паркіндегі 11 қонақүйдің 50%-ына иелік етеді. Компания балансында шамамен $2 млрд көлемінде қолма-қол ақша жинақталған. Жалпы нарықтық құны $18 млрд болғанымен, бұл S&P 500 индексіндегі Уолл-стрит сарапшылары тарапынан дерлік бақылаусыз қалған ең ірі компаниялардың бірі болуы мүмкін, деп атап өтеді Barron’s.
— White Mountains Insurance Group 1985 жылы IPO-дан кейін айтарлықтай динамика көрсетті — оның нарықтық капитализациясы 77 есеге артты. Компанияның ең ірі бөлімшесі — Ark сақтандыру бизнесі, Kudu Investment Management және Bamboo. Сонымен қатар, ол сақтандырушылар мен әлеуетті клиенттерді байланыстыратын цифрлық платформа — MediaAlpha атты жария компанияның 25%-ына иелік етеді.
White Mountains соңғы 10 жылда баланстық құнын жылына орта есеппен 10%, ал соңғы 20 жылда 9% арттырып келеді. Табысты нәтижелерге қарамастан, компания акцияларының бағасы аса жоғары емес — 31 наурыздағы жағдай бойынша $1752. Алайда Barron’s бұл акциялар тағы 15%-ға өсуі мүмкін деп санайды және қазіргі кезде тәуекел мен табыс арақатынасы өте тартымды көрінеді.
— Howard Hughes Holdings нарықтық құны шамамен $4 млрд. Жыл басында бұл шағын құрылыс компаниясы болған, алайда кейін оған Уоррен Баффеттің шәкірті әрі жанкүйері саналатын миллиардер Билл Экман басқаратын Pershing Square инвестициялық компаниясы бақылау үлесін иеленді. Экман Howard Hughes-ті сақтандыру бизнесі бар және өсімге бағытталған компанияларды басқаратын «жаңа Berkshire» етпек. Алайда әзірге Howard Hughes акциялары қысымға ұшырап тұр: инвесторлар бұл жобаны әлі аяқталмаған бастама ретінде қарайды, деп түсіндіреді Barron’s.
Piper Sandler сарапшысы Алекс Голдфарб бұл акцияларға Overweight рейтингін беріп, мақсатты бағасын $85 деп белгіледі. Бұл — 5 маусымдағы жабылу бағасынан 26% жоғары. «Біз Howard Hughes-тің холдингтік компанияға трансформациялану әлеуеті — инвесторлар үшін назар аударуға тұрарлық деп есептейміз», — деп жазды ол өзінің жазбасында. Бұл пікірді Barron’s келтіреді.
— Дэвид Эйнхорн басқаратын Greenlight Capital Re — нарықтық құны небәрі $575 млн шағын қайта сақтандыру компаниясы. 2007 жылы биржаға шыққаннан компанияі әлсіз нәтиже көрсетіп келеді: одан бері оның акциялары 22% жоғалтқан. Алайда Barron’s пікірінше, бұл өз алдына мүмкіндік: акцияларды баланстық құнының 75%-ына сатып алуға болады. Басылымның айтуынша, мұндай жеңілдікпен табысты сақтандыру компаниясын табу — сирек жағдай.
Мамырдың соңындағы жағдай бойынша, Greenlight инвестициялары жыл басынан шамамен 5% кіріс әкелді. Эйнхорнның портфелінде — алтын, Brighthouse Financial сақтандыру компаниясы, Core Natural Resources көмір өндірушісі және доллар бағамының төмендеуіне жасалған ставка бар. Егер Greenlight өзінің меншікті капиталы бойынша кірістілікті (ROE) тұрақты түрде 10–12% деңгейінде ұстай алса, акциялардың құны $20-дан асып кетуі мүмкін, деп жазады Barron’s.








