Бизнес үшін магнит: неге финтех стартаптары мен необанктер Колумбияға ағылып келеді?
Колумбия – дәстүрлі ел, алайда дәстүрлі банктік қызметтер жетіспейді. Фото: Леандро Лоурейро / Unsplash.com
Тинккоффтың бұрынғы аға менеджерлері құрған Banco Plata Колумбияда іске қосылды. Николай Сторонскийдің Revolut компаниясы 2026 жылы елге кіруге дайындалып жатыр. Соңғы жылдары құрылған финтех компанияларының саны бойынша Колумбия Мексика мен Бразилиядан кейін үшінші орында. Oninvest елдің стартаптар үшін неге соншалықты тартымды екенін және мұнда финтех әлі күнге дейін мотоциклдер мен бейсбол таяқшаларымен бәсекелесіп жатқанын зерттеді.
Revolut арқылы төлем
Маңызды жаңалық: Plata Латын Америкасының ең перспективалы нарықтарының бірі – Колумбияда іске қосылады, онда… «миллиондаған адамдар әлі күнге дейін дәстүрлі банктік қызметтерге қол жеткізе алмаған», – деді Plata компаниясының бас директоры Нери Толлардо шілдеде елдегі қызметін бастайтынын жариялаған кезде.
Plata — Мексикада Ресейлік Tinkoff банкінің бұрынғы қызметкерлері құрған финтех стартапы, оның негізін қалаушы Олег Тиньков ерте кезеңдегі инвесторлардың бірі. Plata Ресейде ТинкОфф қолданған іскерлік модельге ұқсас үлгіні таңдады — кэшбэкпен дебеттік және несиелік карталарға баса назар аударып, оларды курьерлер тікелей алушыларға жеткізді және физикалық бөлімшелерден бас тартты. Екі жылдан астам уақыт бойы Plata Мексикада SAPI de CV мәртебесімен (Мексикадағы стартаптар үшін стандартты заңды құрылымдардың бірі) қаржылық платформа ретінде жұмыс істеп, жақында ғана толық банктік лицензия алды.
Колумбияда необанк ұқсас жолмен жүреді: ол қаржылық институт ретінде іске қосылады. Толық банктік лицензия алу ұзақ әрі күрделі процесс, – дейді Колумбиялық қаржылық бутик MD Banca de Inversión-нің аға инвестициялық және банктік талдаушысы Пабло Торо Кадавид. Алайда, қаржылық ұйым мәртебесінде – оны алу оңайырақ – Plata дереу несие беруді бастай алады. Plata және оның Колумбиядағы филиалының басшысы Майкл Тач Oninvest-тің сұрауына жауап бермеді.
Жергілікті нарықта Plata Ресейден шыққан, 2022 жылы Ресей мен Украина арасындағы әскери қақтығыс басталғаннан кейін ресейлік азаматтығынанбас тартқан Николай Сторонский негізін қалаған Еуропаның ең ірі финтех компаниясы Revolut-пен бәсекеге түсуге дайын. Revolut компаниясының халықаралық кеңею жөніндегі басшысы Карлос Уррутия Колумбиядағы іске қосуды «Revolut үшін Латын Америкасындағы негізгі белес» деп сипаттады. Алайда необанк Plata-ның тәсілінен күрделірек жолды таңдады: 2025 жылдың күзінде Revolut Колумбияның реттеушісінен толыққанды банк ашуға рұқсат алып, лицензиялау процесін бастады.
Колумбияда Revolut 2026 жылдың өзінде жинақ шоттарын, несие карталарын және халықаралық ақша аударымдарын іске қосуды жоспарлаған. Алайда қазіргі уақытта пайдаланушылар осы өнімдерге тек Колумбиядағы ресми сайтындағы күту тізіміне жазыла алады. Revolut-тың баспасөз қызметі Oninvest-тің банктік лицензиясының қазіргі мәртебесі туралы сұрағына жауап бермеді.
Колумбия тек Plata мен Revolut үшін ғана емес, барлық финтех стартаптары мен необанкілер үшін де магнитке айналды. Әлемнің түкпір-түкпірінен финтех стартаптары мен необанкілер мұнда ағылып келеді, ал жергілікті ойыншылар қарқынды түрде кеңейіп жатыр.
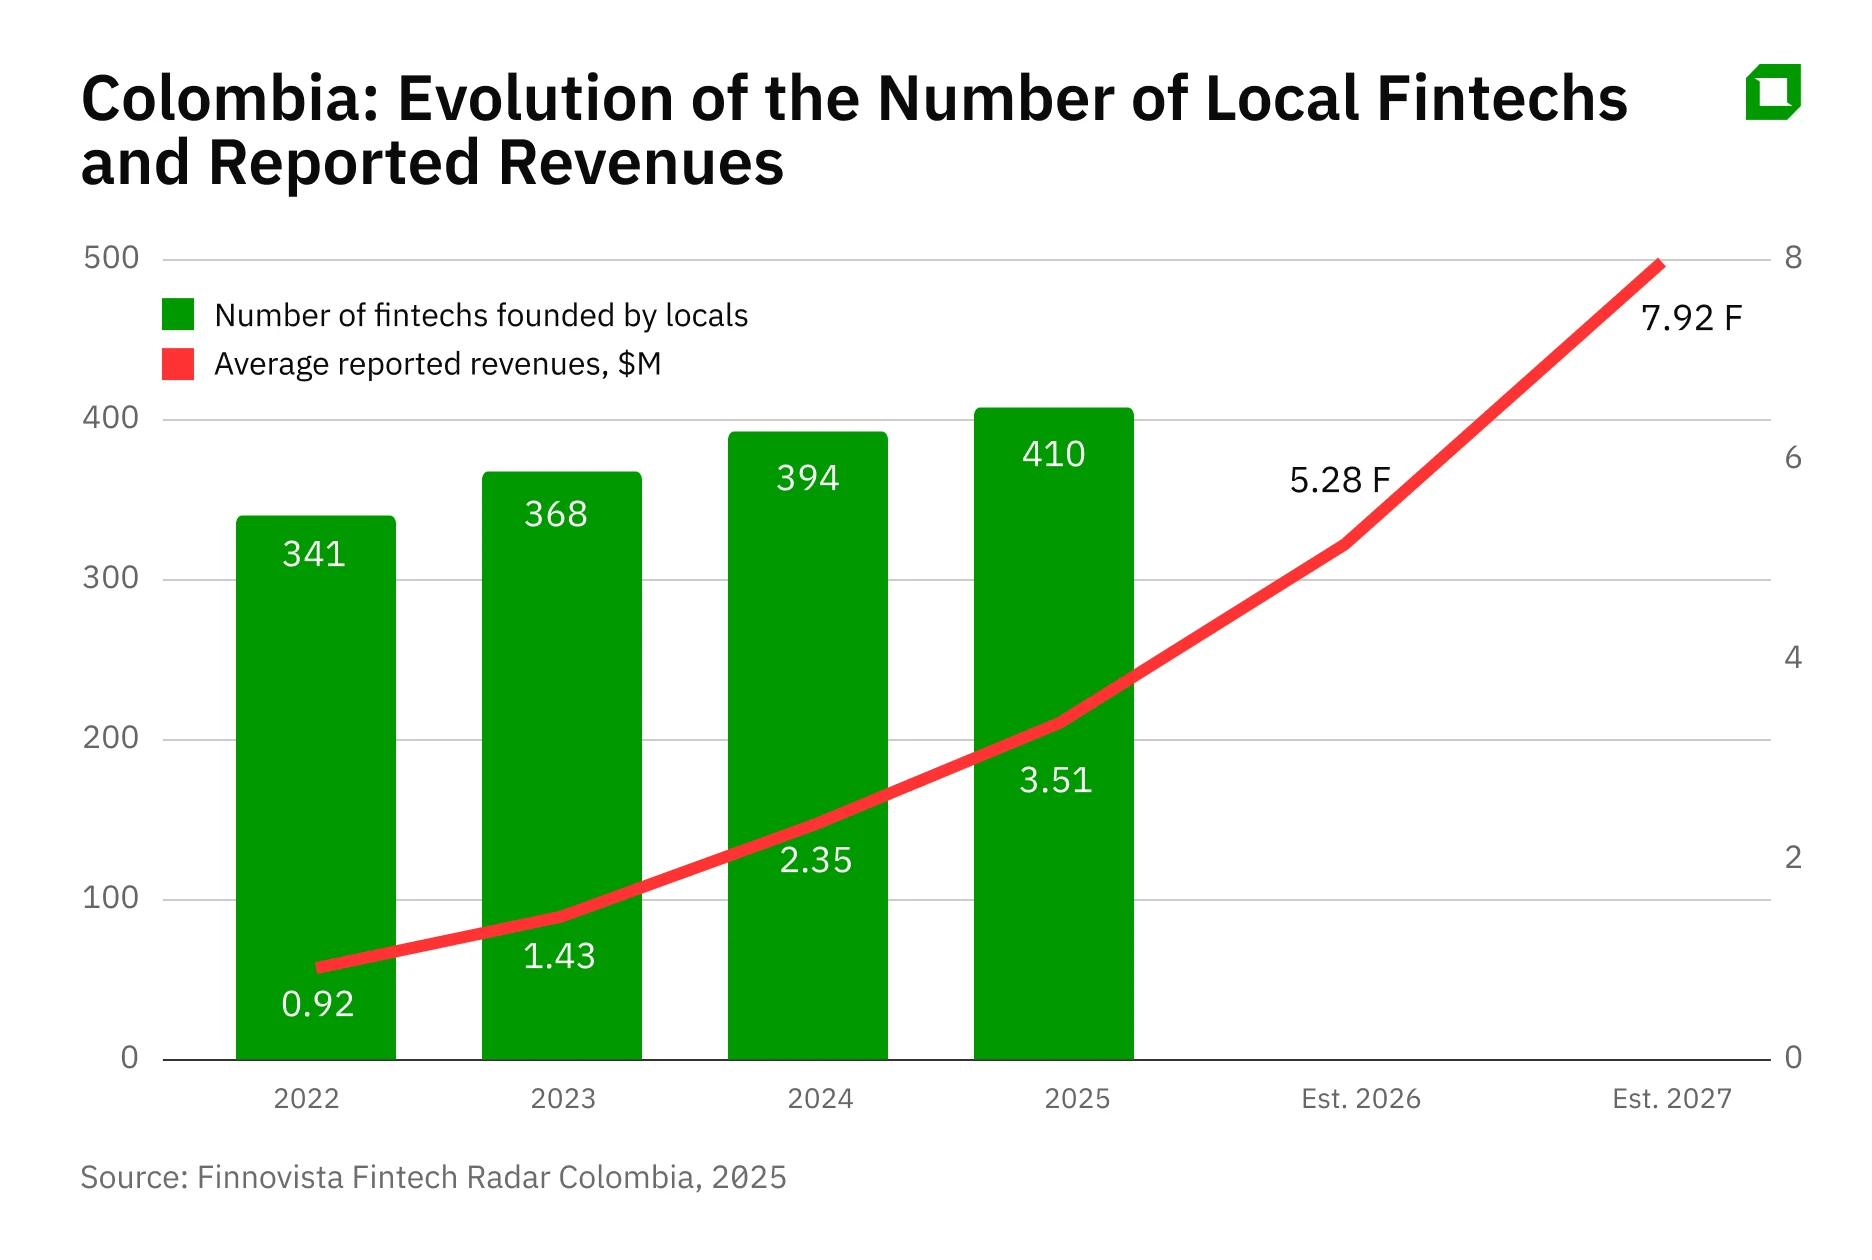
Колумбия Fintech өнеркәсіптік қауымдастығының бағалауы бойынша, 2025 жылға қарай елде 400 жергілікті финтех компаниясы жұмыс істеп, шетелдік меншік фирмалар есепке алынса, олардың саны шамамен 560-қа жетеді.
Латын Америкасындағы финтехке инвестиция салатын венчурлік капитал қоры Finnovista бұл көрсеткішті одан да жоғары қояды — 2025 жылға қарай «шетелдік» компанияларды қоса алғанда шамамен 700 финтех компаниясы. Бұл көрсеткіш нарық көшбасшылары – Мексикада (1 100-ден астам финтех компаниясы) және Бразилияда (1 500-ден астам финтех компаниясы) бар компаниялар санынан әлдеқайда аз. Алайда АҚШ Халықаралық сауда әкімшілігінің сарапшыларының мәліметі бойынша, Колумбияда құрылған финтех компанияларының саны жағынан бұл аймақта ол мықтап үшінші орында тұр.
Неге дәл Колумбия?
Біріншіден, халқы 50 миллионға жуық Колумбияда дәстүрлі банк өнімдері мен қызметтеріне деген жоғары әрі қанағаттандырылмаған сұраныс арқасында финтех оңай масштабтала алады. Колумбия тек атауы бойынша ғана «банктелген»: ересектердің шамамен 96 пайызы қандай да бір қаржылық өнімге ие, бірақ операциялардың 79 пайызы қолма-қол ақшамен жүзеге асырылады және тек халықтың үштен бірі ғана ресми несиеге қол жеткізе алады, – деп түсіндіреді осы өңірде жұмыс істейтін венчурлік инвестор Павел Мясников.
Finnovista-ның бағалауы бойынша, Колумбиядағы финтех стартаптарының шамамен үштен бірі қазіргі уақытта несие берумен айналысады, ал бестен бірі төлемдер мен ақша аудару қажеттіліктерін қанағаттандырады. Алайда бұл да бар сұранысты толық қанағаттандырмайды, дейді Мясников. Сұраныс ең өткір несие беру секторында байқалады. Адамдарға шағын несиелер қажет болса, жергілікті кәсіпорындарға айналым капиталы қажет. Colombia Fintech мәліметі бойынша, финтех несие берушілердің жартысы тұтынушылық несиелерге бағытталған, алайда автокөлік сатып алуға, ұялы телефонға, білім алу шығындарына, болашақ жалақыға кепілдік берілген несиелер мен қарызды қайта қаржыландыруға арналған мамандандырылған несиелеу де қарқынды дамып келеді. Корпоративтік секторда ең сұранысқа ие қызметтер – айналым капиталына несиелер, төлем шешімдері мен эмиссиялық қызметтер, сондай-ақ шекарааралық аударымдар.
Қаржылық қызметтерге қанағаттандырылмаған сұраныс Колумбиядағы финтех компанияларына алдағы жылдары тұрақты кіріс өсімін уәде етеді. Finnovista бағалауы бойынша соңғы төрт жылда финтех компанияларының орташа табысы шамамен төрт есе өсіп, 922 000 АҚШ долларынан 3,5 миллион АҚШ долларына дейін жетті. Қор бұл көрсеткіштің 2027 жылға қарай тағы екі есе өсуі мүмкін деп болжайды.
Екіншіден, Колумбиядағы реттеушілік шеңбер мен мемлекет тарапынан дамытылып жатқан қаржылық инфрақұрылым финтех стартапын іске қосуды жеңілдетеді. Мысалы, 2025 жылдың қазан айында ел өзінің жедел төлем жүйесі Bre-B-ны іске қосты, ол Бразилияның Pix жүйесіне ұқсас. Тек алты айдың ішінде Bre-B 670 миллион транзакцияны өңдеп, олардың жалпы сомасы 105 триллион колумбия песо (32 миллиард АҚШ доллары) болды, ал оның пайдаланушылар саны 34 миллионнан асты. Bre-B финтех секторына төмен шығынды инфрақұрылымдық шешім ұсынып, әртүрлі төлем құралдарын тәулік бойы жұмыс істейтін біртұтас желіге тиімді түрде біріктірді.
Сонымен қатар, соңғы 12 жыл бойы Колумбияда fintech стартапын SEDPE лицензиясы аясында тіркеуге мүмкіндік берілді (ол сандық әмияндар ашуға және оларға байланысты төлем құралдарын шығаруға, сондай-ақ ақша аударымдарын қабылдау мен жіберуге және төлемдерді өңдеуге рұқсат береді). Ал 1990-жылдары финтех саласындағы тағы бір танымал заңды форма — қаржылық ұйымдар — үшін заңнамалық негіз бен талаптар бекітілді, бұл компанияларға банк болмастан қарапайым несие өнімдерін іске қосуға мүмкіндік береді (Plata осы құрылымды пайдаланады).
Ақырында, 2026 жылдың көктемінде Колумбия барлық реттелетін қаржы институттарын ашық API-ларға көшірді, бұл финтех компаниялары мен банктерге клиенттердің деректерін бөлісуге, қаржылық қызметтерді жекелендіруге және шығындарын азайтуға мүмкіндік береді.
Колумбиядағы стартаптар бумы сондай-ақ«апельсин экономикасымен»де қоректенді, шығармашылық және технологиялық индустрияларды қолдауға арналған ұлттық стратегия – деп атап өтті 500 Global халықаралық венчурлік капитал қоры мен акселераторының серіктесі Дамарис Мендоса Лоэра. Соңғы жылдары елде көптеген шығармашылық жобалар мен нарық алаңдары пайда болды, ал технологиялық стартаптар тұжырымдама мен сынақ кезеңдерінен сәтті өтіп, өміршең өнім әзірлеп, алғашқы табыс тапты, бірақ әлі де масштабталуы қажет.
«Осы барлық факторлардың арқасында Колумбия Бразилия мен Мексикадан кейін ірі өңірлік немесе халықаралық ойыншы үшін үшінші нарыққа айналуы заңды», – деп жалғастырды Мясников.
Колумбияда қандай тәуекелдер бар?
Мексикамен салыстырғанда, Колумбия халқы жақсы қаржылық тәртіпті көрсетеді; мұнда клиенттер әдетте қарыздарын сенімдірек өтейді, – дейді колумбиялық финтех стартапы KrediYa-ның тәуекелдерді басқару жөніндегі директоры Марат Вергазов. Алайда жұмыс күшінің үлкен бөлігі ресми емес секторда жұмыс істейді, бұл жұмыстан немесе жалақыдан айырылу тәуекелдерін тудырады: Колумбия Орталық банкі бұл көрсеткішті еңбек жастағы халықтың 56 пайызы деп бағалады. Соттар жүктемесі артық болғандықтан, төлем жасамаушылармен заңдық даулар жылдар бойы созылуы мүмкін, – деп қосты Павел Мясников.
Қаржылық қадағалау органы (Колумбияның қаржылық қадағалау реттеушісі — Oninvest ескертпесі) финтех стартаптары мен необанктерге осы тәуекелдер мен жоғары маржаларды өз пайыздық мөлшерлемелеріне енгізуге рұқсат бермейді. Ол барлық несие өнімдері бойынша пайыздық мөлшерлемелерге шек қояды. Қазіргі уақытта стандартты тұтынушылық несиелер үшін 28,79 пайыздан бастап шағын және орта кәсіпкерлікке арналған микроқаржы өнімдері үшін 87,72 пайызға дейінгі аралықты қамтиды. Вергазовтың айтуынша, ағымдағы тәуекелдерді ескере отырып, жылдық 28,72 пайыз кредиттік карта немесе микронесие бойынша пайда табуға тым аз. Нәтижесінде финтех компаниялары пайыздық мөлшерлемелерді реттеуші шектің ішінде ұстап, сонымен бірге пайда табу үшін айналып өту жолдарын іздеуге мәжбүр. Қазіргі уақытта реттеуші бұл тәжірибелерге көз жұма қарап отыр, бірақ жағдай өзгерсе, көптеген ойыншылар жай ғана пайда таба алмай қалады деп есептейді ол. Сондықтан халықаралық ойыншылар Колумбияны топтың қаржылық есептілігінде осы реттеуші тәуекелді көрсетпеу үшін жеке бизнес-бірлік ретінде қарастырады, дейді сарапшы.
Тағы бір мәселе – финтех пен заңсыз несие акулалары арасындағы бәсекелестік. Колумбияда бұл құбылысты сипаттайтын арнайы термин бар: «gota a gota» (испан тілінен аударғанда «тамшы-тамшы»).
Мәселе мынада: лицензиясы жоқ несие берушілер – бастапқыда есірткі картельдері – несие тарихы, несие рейтингі немесе кепілгері жоқ азаматтарға ақша береді, ал клиент қарызды күн сайын пайызбен қоса өтеуге міндеттеледі. Колумбия Fintech басшысы Габриэль Сантостың айтуынша, елдегі қарыз алушылардың 66 пайызы қазіргі уақытта «көлеңкелі несие берушілердің» қызметін пайдаланады. Колумбияда сәнді қосымшасы бар финтех стартапы әлі күнге дейін «мотоцикл мен ұшаққа» қарсы бәсекелесіп жатыр, – дейді Павел Мясников. Дегенмен, негізінен провинциялардағы адамдар мұндай несие берушілерге жеке қажеттіліктерін өтеу үшін емес, кәсіп бастауға қажетті капитал алу үшін жүгінеді. Осылайша, колумбиялық тұрғыдан алғанда, «gota a gota» – бұл «басқа амал қалмаған» жағдайдан гөрі кәсіпкерлік тәуекелдер мен дәстүрлер туралы, – деп есептейді ол.
Үшінші тәуекел – Колумбияда цифрлық алаяқтықтың тез өсуі. Габриэль Сантостың айтуынша, Колумбиядағы алаяқтар негізінен тұтынушыларды нысанаға алып, әлеуметтік инженерия мен жасанды интеллект мүмкіндіктерін кеңінен пайдаланады. Мысалы, сандық алаяқтықтың кең тараған бір түрі – тұтынушылардың жеке деректерін ұрлап, рұқсатсыз несие картасымен операциялар жасау. Жасанды Bre-B хабарламалары, жалған SIM-карталар және бір жыл ішінде есептік жазбаны басып алу әрекеттерінің шамамен 190 пайызға өсуі – осы мәселелер Колумбияға да тән, – дейді Павел Мясников. Бірақ бұл тек Колумбияның ғана емес, бүкіл әлемнің мәселесі.
Сарапшының айтуынша, соңғы жылдары нарық алдында тұрған тағы бір мәселе – елде және өңірде капиталдың өткір тапшылығы: Колумбияның венчурлік капитал нарығы 2021–2022 жылдары жылына шамамен 1,5 миллиард долларлық инвестициялық шыңнан 2025 жылы 224 миллион долларға дейін төмендеді.
Мясниковтың айтуынша, елде әлі де жеткілікті көлемдегі және жиі инвестиция салатын екі-үш отандық венчурлік капитал қоры бар, оларды негізгі ойыншылар деп санауға болады. Алайда бастапқы кезеңдегі стартаптар үшін венчурлік капитал алу барған сайын қиындап барады.
Дамарис Мендоса Лоэраның айтуынша, мәселе венчурлік капиталдың колумбиялық стартаптарға деген қызығушылығын жоғалтуда емес — бүкіл әлемде венчурлік капиталға инвестициялар азайып барады. «Венчурлік капитал нарығы бүкіл әлем бойынша қазір терең өзгерістер кезеңін бастан кешуде. Қорлар келесі 10 жылда да өркендеуді жалғастыруға мүмкіндік беретін экожүйесі қалай болуы керектігін қайта бағалап жатыр», – деп түсіндірді ол.
Нарық несие өнімдерімен қаныға бастағанда және Bre-B кеңінен таралған сайын, несие беру мен төлем шешімдеріне маманданған финтех компанияларының кірісі өсуі бәсеңдейді және олар бірдей «жоғары құнды» клиенттерді сақтап қалу үшін бәсекеге түседі. Мясниковтың пікірінше, болашақ өздерінің жоғары технологиялық алаяқтыққа қарсы шешімдерін әзірлей алатын немесе үшінші тараптың шешімдерін нарыққа шығара алатын компанияларда.
«Төлемдер индустриясы мен Колумбияның финтех нарығы жалпы әлі де қанығу нүктесіне жетуден әлдеқайда алыс», – дейді Дамарис Мендоса Лоэра. Қанығудың алғашқы белгілері байқалуы үшін кем дегенде бес-алты жыл, тіпті он жыл да кетуі мүмкін.








