Гордиев бұғазындағы дағдарыс және Қытайға баратын маршруттар: өзгеріп жатқан көлік нарығына қалай инвестиция салу
Танкер тасымалы тарифтерін бақылайтын Breakwave Tanker Shipping биржада саудаланатын инвестициялық қордың акция бағасы жыл басынан бері 3 000 пайыздан астамға өсті.
Қыркүйекте Қытайдан АҚШ-тың шығыс жағалауына спот-келісімшарттар бойынша теңіз контейнер тасымалының құны COVID-19 пандемиясы басталғаннан кейінгі деңгейге оралды. Фото: Venti Views / Unsplash.com
Өткен демалыс күндері АҚШ Президенті Дональд Трамп Иранның соғыс әрекеттерін тоқтату және Ормуз бұғазын қайта ашу жөніндегі ұсынысын қабылдамағанын мәлімдеді. Осы жағдайға байланысты Парсы шығанағы елдерінен мұнай мен басқа жүктерді экспорттауда мәселелер сақталып тұр, ал теңіз тасымалы нарығы инвесторлардың назарын аударуда. Дағдарыс жүк тасымалы тарифтерін бақылайтын бірнеше қорлардың бағасының айтарлықтай өсуіне әкелді. ATLAS Capital компаниясының инвестициялық талдаушысы Заман Ризваниоглу Габибов логистика саласындағы басқа инвестициялық мүмкіндіктерді зерттеді.
Мыңдаған пайыздық өсім және ерекше құбылмалылық
Breakwave Tanker Shipping ETF (BWET) акцияларының бағасы, инвесторларға мұнай танкерінің жүк тасымалдау тарифтеріне бәс тігуге мүмкіндік беретін, жыл басынан бері шамамен 3 700 пайызға өсті. Бұл басы айналдырар өсімге сәйкес ерекше жоғары құбылмалылық қосылып, Хормуз бұғазы арқылы жүк тасымалдау дағдарысының нарықтағы ең әсерлі салдарының біріне айналды.
28 қыркүйекте BWET-тің нарықтық бағасы 730 АҚШ долларына тең болды, ал оның таза активтік құны (NAV) 736,33 АҚШ долларын құрады. 18 қыркүйекте қордың бағасы $872,14-ке дейін көтерілді, ал 2025 жылдың соңында ол $19,26-ны құрады. Шыңында өсім 4 400 пайыздан асты — бастапқы құнынан 45 еседен астам. Бұл үрдіс қордың көрсеткіштері таңдалған есептеу күніне қаншалықты тәуелді екенін және өткір өсімнен кейін бағаның қаншалықты тез түзетілетінін көрсетеді.
Бұл дағдарыс тек мұнай бағасының өсуіне ғана емес: 2 миллион баррельге дейін тасымалдай алатын супертанкерлерді жалға алу құны өткен аптада Таяу Шығыс пен Азия бағыттарында алғаш рет тәулігіне 1,2 миллион доллардан асты — өткен жылдың көп бөлігінде күніне 20 000–50 000 доллар болғанмен салыстырғанда, деп хабарлады Financial Times. Ирандағы соғыс Ормуз бұғазы арқылы жүк тасымалдауға шектеулер енгізіп, супертанкерлердің қолжетімділігін азайтты: кейбір кемелер бағытын өзгертіп немесе қауіпсіз өту үшін ұзақ күтіп тұр, ал мұнай өңдеу зауыттары алысырақ аймақтардан балама көздер іздеп жатыр.
Шын мәнінде осы ETF-те не бар?
Заңды және экономикалық тұрғыдан алғанда, ол тауарлық пулдерге көбірек ұқсайды — олар тасымалдаушы компаниялардың, танкерлердің немесе мұнайдың акцияларына ие емес.
Қордың негізгі активтері жүк фьючерстері болып табылады, сонымен қатар Forward Freight Agreements (FFAs) деп те аталады — инвесторларға теңіз жүк тасымалының болашақ құнын бекітуге немесе жүк тарифтерінің өзгерісінен пайда табуға мүмкіндік беретін қаржылық келісімдер. Олар тиісті айға қатысты Балтық биржасының индекстерінің орташа мәніне негізделіп есептеледі. Кемені немесе жүкті физикалық түрде жеткізу болмайды.
FFA мәмілелері әдетте орталық биржаның сауда алаңынан тыс брокерлер арқылы ұйымдастырылады, одан кейін олар тазалауға негізгі халықаралық биржаларға – Intercontinental Exchange, Chicago Mercantile Exchange, European Energy Exchange және Singapore Exchange – жіберіледі.
Бұл құрылым екі жақты несиелік тәуекелді азайтады, бірақ мысалы, мұнай фьючерстері нарығы немесе S&P 500 индексі сияқты нарықты соншалықты ашық әрі үздіксіз етпейді. Қордың проспектісінде негізгі нарықта бағаларды үздіксіз ұсынуға міндетті нарық жасаушылар жоқ екені және баға ұсыныстары кейде шектеулі немесе қолжетімсіз болуы мүмкін екені айқын көрсетілген.
Мұнай тасымалдайтын жүк ETF ұзақ позицияны ұстап отыр (оның 90 пайыздық экспозициясы) TD3C бағыты бойынша фьючерстерде — Супертанкермен Таяу Шығыстан Қытайға 270 000 тонна шикі мұнай тасымалдау. Қалған 10 пайыз TD20-ге — Суэцмакс кемелерімен Батыс Африкадан Еуропа құрлығына 130 000 тонна тасымалдауға бөлінеді. Фонд ең жақын айдағы келісімшарттарды пайдаланады, экспозициясын біртіндеп келесі күнтізбелік тоқсанға ауыстырады және желтоқсанда екі келісімшарт тобы арасындағы қатынасты 90%-дан 10%-ға дейінгі мақсатты деңгейге қалпына келтіреді.
Неліктен ол он есе өсті?
Қор дағдарыстан зардап шеккен ең осал бағытпен дерлік тікелей байланысты. Ормуз бұғазы арқылы транзит кезіндегі кез келген тәуекел бірден супертанкерлердің қолжетімділігіне, сақтандыру жарналарына, күту уақытына және Азияға жүретін сапарлардың құнына әсер етеді.
Гордиев бұғазы арқылы кемелердің физикалық ағыны күрт төмендеді, және нарық тек мұнай бағасының өсуімен ғана емес, сонымен бірге қолжетімді тоннаж тапшылығымен де бетпе-бет келді. Кеме иелері соғыс қаупіне арналған үстемеақы талап етіп отыр; флоттың бір бөлігі осы аймақты айналып өтуде; ал кемелер өтпелі қауіпсіз терезені күтіп ұзақ уақыт күтіп қалуда немесе Парсы шығанағынан тыс жерде мұнайды қайта тиеу операцияларына қатысуда. Бұл танкерлердің жалпы саны өзгермесе де олардың нақты ұсынысын азайтады.
Тасымалдау қашықтықтары да өзгерді. Азия мен Еуропадағы мұнай өңдеу зауыттары Таяу Шығыс мұнайын АҚШ, Бразилия, Гайана және Атлантика бассейніндегі басқа елдерден келетін жеткізілімдермен ішінара алмастырып жатыр. Баррельге шаққанда километрлер санының артуы тонна-мильге сұраныстың өсуіне және әрбір кеменің жұмыс мерзімінің ұзаруына әкеледі.
Жоғары кірістердің бір себебі – төмен база: BWET 2025 жылы 19,26 долларға аяқталды. Тасымал тарифтері он есе өскенде, қордың өзі де мыңдаған пайызға өсуі мүмкін. Алайда нарық қалыпты деңгейге оралса, сол фьючерстік келісімшарттар өз құнының басым бөлігін тез арада жоғалтуы мүмкін.
Инвестор нені ескеруі керек?
Шамамен 40 есе өскеннен кейін BWET сатып алу тек жоғары жүк тасымалдау тарифтерінен пайда табу мүмкіндігіне бәс тігу емес. Инвесторлар, шын мәнінде, алдағы айларда нақты маршруттардағы тарифтер фьючерстік бағалардың қазірден-ақ көрсеткен деңгейінен де жоғары болатынын күтуде.
Дегенмен, кез келген әрі қарайғы эскалация BWET акцияларының бағасын автоматты түрде көтереді деген аргумент жағдайды тым жеңілдетіп көрсетеді.
Жүк тасымалы саласы үшін ең қолайлы сценарий – тауарлар қозғалысы жалғаса береді, бірақ тасымалдау ұзағырақ, баяу, қауіптірек және қымбатырақ болады.
Аймақтан экспортты толық және ұзақ уақытқа тоқтату керісінше жағдайға әкеледі: қолжетімді жүзулер саны азаяды, TD3C бағыты физикалық өкілдігін жоғалтады және жүк фьючерстерінің өтімділігі нашарлайды. Нарықтың бастапқы реакциясы әдетте тәуекелдік үстемеақының күрт өсуімен сипатталады, бірақ кейін жүктің жетіспеушілігі тасымалдауға сұранысты төмендетуі мүмкін.
Осы қордың акция бағасының өсуіне орта мерзімді шектеу қазірдің өзінде қалыптасып келеді. 2026 жылы кеме иелері рекордтық сандағы супертанкерлерге тапсырыс берді: Reuters мәліметі бойынша, жаңа кемелер саны 164–217 аралығында деп бағаланады, ал бұл көрсеткіш өткен жылы 83–93 болған. Негізгі жеткізулер 2029–2030 жылдары күтілуде. Басқа жағдайлар бірдей болғанда, жаңа кемелердің келуі жүк тасымалдау тарифтерінің төмендеуіне әкелуі мүмкін, бірақ жалпы әсер ескі флотты жою және сұраныстың динамикасына да байланысты болады.
Тағы бір инвестициялық идея — құрғақ жүктер тасымалдайтын кемелерге назар аудару
Тағы бір биржада саудаланатын қор – Breakwave Dry Bulk Shipping ETF (BDRY).
4 қыркүйекте оның акция бағасы күндізгі саудада 16,71 долларға дейін өсті — бұл жыл басынан бері 90,5 пайызға жоғары. 28 қыркүйекте олар $14,9-ға төмендеді – бұл әлі де 2025 жылдың соңындағы деңгейден 70%-дан астам жоғары. Сол күні қордың таза активтік құны (NAV) $14,96-ға тең болды.
BDRY тағы бір инвестициялық мүмкіндік ұсынады — темір рудасы, көмір және астық тасымалдауға бағытталған, мұнда Қытай, жаһандық өнеркәсіптік цикл және құрғақ жүктерді тасымалдайтын флоттың қолжетімділігі шешуші рөл атқарады.
Фонд BWET-пен ұқсас қағида бойынша жұмыс істейді, бірақ құрғақ жүктерге арналған фьючерстерге байланысты. Мұнда да кемені немесе жүкті физикалық түрде жеткізу жоқ. Capesize кемелері — ең ірі класс — негізінен темір рудасы мен көмір тасиды. Panamax кемелері — негізінен көмір мен астық таситын орташа көлемді кемелер, ал Supramax кемелері әртүрлі жаппай жүктерге арналған ықшам кемелер. Қор құрылымында осы кеме түрлерінің тасымал ақысы тиісінше 50 пайыз, 40 пайыз және 10 пайызды құрайды.
Басқарушы компания екі қорды да левереджсіз құралдар ретінде ұсынады: номиналдық фьючерстік тәуекел қордың капиталынан жүйелі түрде аспауы тиіс. Алайда, левередждің болмауы қорлардың тәуекелі төмен дегенді білдірмейді: жүк тасымалдау тарифтері күрт ауытқуы мүмкін, ал фьючерстік позициялар маржалық кепілдікті талап етеді және күн сайын қайта бағаланады. Қорлардың бөлінбеген активтері негізінен қолма-қол ақшада және қысқа мерзімді АҚШ мемлекеттік облигацияларында ұсталады. Осы инвестициялардан түскен пайыз қорлардың шығындарын ішінара өтейді.
BDRY индексінің шамамен 70 пайызға өсуі құрғақ жаппай жүктердің тасымалдау тарифтерінің, әсіресе ірі Capesize кемелерінің, мықты өсуін көрсетеді. Қыркүйектің басында Балтық құрғақ жүк индексі 3 500 ұпайдан асып, ал Capesize типті кемелердің орташа күнделікті тарифі 50 000 АҚШ долларынан асты.
Темір рудасына жоғары сұраныс, Бразилия мен Батыс Африкадан Азияға дейінгі ұзақ теңіз тасымалдары, қолжетімді кемелердің тапшылығы және Қытайдағы маусымдық қорды толықтыру нарықты қолдады.
Қор үшін тек тасымалданатын жүктің көлемі ғана емес, оны жеткізу қажет қашықтық та маңызды. Мысалы, Бразилиядан Қытайға 1 миллион тонна руда тасымалдау үшін әлдеқайда көп кеме қажет және ол Австралиядан Қытайға сол көлемді тасымалдауға қарағанда әлдеқайда ұзақ уақыт алады. Кемелердің қолжетімділігіне сондай-ақ жаңа кемелерді салу мен ескілерін пайдаланудан шығару, олардың жылдамдығы, порттардағы кешігулер, жөндеу жұмыстары, ауа райы және жүзу арналарындағы шектеулер де әсер етеді.
BWET-тен айырмашылығы, оның экспозициясының 90 пайызы Ормуз бұғазы арқылы Қытайға баратын шикі мұнай бағытына бағытталған болса, BDRY үшін негізгі фундаменталдық сұрақ мынада: Темір рудасы, көмір және астық жөнелтілімдері құрғақ жүктерді тасымалдайтын флоттың қолжетімді тасымалдау сыйымдылығынан жылдамырақ өсе ме?
Орта Шығыстағы қақтығыс BDRY-ге жанама әсер етіп жатыр. Егер кемелер қауіпті аймақтарды айналып өтсе, олардың сапары ұзарып, қолжетімді кемелер саны уақытша азаяды. Сонымен бірге жанармай бағасының өсуі тасымалдау шығындарын арттырады, ал жаһандық экономиканың бәсеңдеуі шикізатқа және, демек, оны тасымалдауға деген сұранысты төмендетуі мүмкін.
BDRY көрсеткіші тәуекелдің ауқымын айқын көрсетеді. 2021 жылы қор шамамен 274 пайызға өсті, бірақ 2022 жылға қарай 68,35 пайызға төмендеді. 2023 жылы BDRY шығындарының бір бөлігін өтеп, 24%-дан астам өсім көрсетті, бірақ 2024 жылы қайтадан 48%-дан сәл артық төмендеді. 2021 жылғы қыркүйектегі ең жоғары деңгейінен 2023 жылғы тамыздағы ең төменгі деңгейіне дейінгі ең үлкен төмендеу 86,4 пайызды құрады. 2025 жылы қор +45 пайыздық табыс көрсетті.
Бұл аномалия емес, тасымалдау нарығының циклдық сипатының көрінісі.
Инвесторлар логистика нарығына қалай инвестиция сала алады
Глобалдық логистиканы қайта құрылымдаудан ақша табуға болады, бірақ алдымен сала таңдау керек.
«Логистика» термині әртүрлі нарықтарды қамтиды, олардың қайтарымдары қарама-қарсы бағытта қозғалуы мүмкін. BWET мұнай танкерлерінің маршруттарын бақылайды, ал BDRY жаппай жүктерді бақылайды. Алайда, олардың ешқайсысы контейнер тарифтерін, қойма мүлкін, тасымалдау агенттерін, теміржолдарды, курьерлік қызметтерді немесе порт операторларын бақыламайды.
Осы уақытта контейнер нарығы да қыркүйекте өсіп келеді: Қытайдан АҚШ-тың шығыс жағалауына дейінгі спот теңіз тасымалының құны COVID-19 пандемиясы басталғаннан кейінгі деңгейге оралды, сол кезде ол жаһандық сауданы бұзған еді. Осы бағыттағы споттық тарифтер Ирандағы соғыс басталғаннан бері төрт еседен астам өсіп, 40 футтық контейнер үшін шамамен 11 000 долларға жетті, деп хабарлады Reuters 17 қыркүйекте Xeneta жүк тасымалы тарифтерін бақылайтын платформаның деректеріне сілтеме жасап. Жанармай бағасының өсуіне байланысты тарифтер жаңа рекордтық деңгейге дейін көтерілуі мүмкін.футтық контейнер үшін, деп хабарлады Reuters 17 қыркүйекте Xeneta жүк тасымалы тарифтерін бақылайтын платформаның деректеріне сілтеме жасап. Жанармай бағасының өсуіне байланысты тарифтер жаңа рекордтық деңгейге жетуі мүмкін.
Бір жағынан, контейнер тарифтерінің өсуі тасымалдаушыларға кірістерін арттыруға мүмкіндік береді; екінші жағынан, ол жүк жөнелтушілердің, бөлшек саудагерлердің және кейбір тасымалдау делдалдарының табысын азайтады. Логистикалық компания үшін нәтиже оның өсіп жатқан шығындарды клиентке жүктеу мүмкіндігіне, сондай-ақ көлемдік үрдістерге, келісімшарт құрылымына және айналым капиталына байланысты.
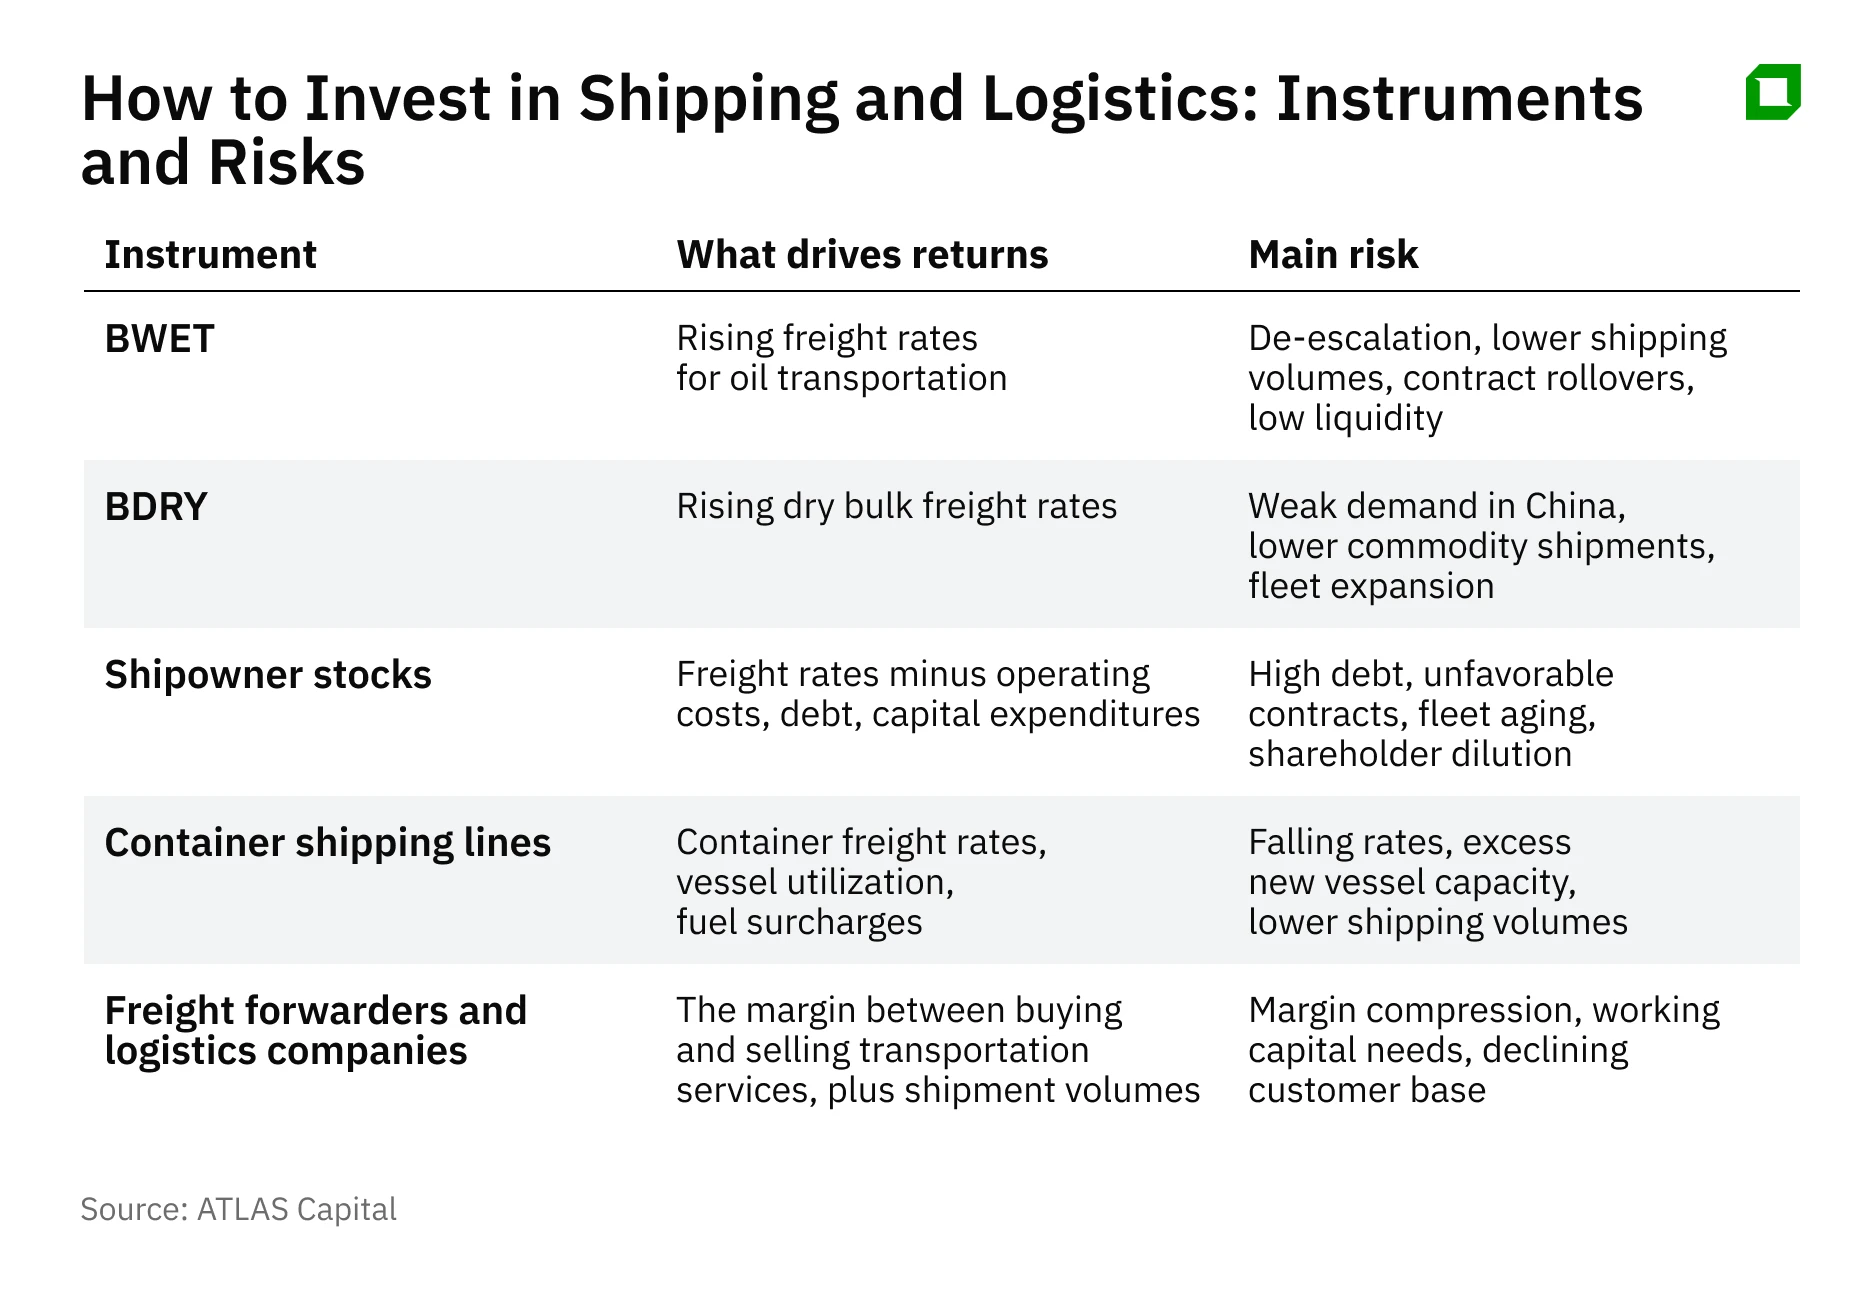
Не таңдауым керек?
— Жүк тасымалдау ETF-тері, мысалы, жоғарыда аталған BWET және BDRY
Олар жүк тасымалы тарифтерінің өзгерістеріне тікелей әсер етіп, негізінен алдын ала белгіленген уақыттық көкжиегі бар қысқа мерзімді тарифтерге жарамды. Осы қаражаттардың табыстылығы тек теңіз тасымалының құнына ғана емес, сонымен бірге фьючерстік бағаларға да тәуелді. Келісімшарттар келесі мерзімге ауыстырылғанда табыстылық төмендеуі мүмкін, әсіресе нарық контанго жағдайында — жаңа келісімшарттар бұрынғыларынан қымбат болғанда.
Екі қор бойынша жылдық комиссиялар 2026 жылдың соңына дейін 3,5 пайызды құрайды. Сонымен қатар, нарықтық ликвидтіліктің төмен болуына байланысты ETF-тер таза активтер құнынан айтарлықтай өзгеше бағамен саудаланып, сұраныс пен ұсыныс бағалары арасындағы айырма – спред – кеңейуі мүмкін.
— Frontline және Star Bulk Carriers сияқты теңіз тасымалдаушы компаниялардың акциялары
Сектордағы пайда жүк тасымалдау тарифтеріне байланысты, бірақ тікелей емес. Спот-келісімшарттардың үлесі жоғары компания тарифтердің күрт өсуінен тезірек пайда көреді, ал ұзақ мерзімді бекітілген келісімшарттары бар оператор мұндай өсімнен дерлік пайда көрмейді.
— Контейнерлік желілер, жүк тасымалдаушылар, порт операторлары және инфрақұрылымдық компаниялар, мысалы A.P. Moller–Maersk және Kuehne+Nagel
Бұл сауда ағындарын қайта құрылымдауға жасалған кең ауқымды ставка, бірақ жүк тасымалының жоғары тарифтері барлық қатысушылардың пайдасының өсуін кепілдендірмейді. Теңіз тасымалдаушы компания тарифтерден пайда көре алады, порт қайта тиеу көлемінен пайда табады, ал жеткілікті келіссөз жүргізу қабілеті жоқ импорттаушы немесе тасымалдау агенті керісінше өз маржаларының қысқара түсуін байқайды.
— Жүк тасымалы тарифтерінің фьючерстері (FFA)
Олар мамандандырылған брокерді, клирингті, кепілдіктерді басқаруды және нарықты түсінуді талап етеді. Көптеген бөлшек инвесторлар үшін бұл опция ETF-пен салыстырғанда күрделірек.
Бұл материал тек ақпараттық және талдау мақсатында ұсынылған және жеке инвестициялық кеңес болып саналмайды. Бұрынғы көрсеткіштер болашақ нәтижелерге кепілдік бермейді. Инвестициялық өнімдердің қолжетімділігі, салықтық салдарлары және есеп беру талаптары инвестордың юрисдикциясына және брокердің шарттары мен талаптарына байланысты.








