HSBC Kaspi акцияларын шілде айына арналған ең үздік таңдауы деп атады. Неліктен олар үштен бірге өседі деп күтеді?
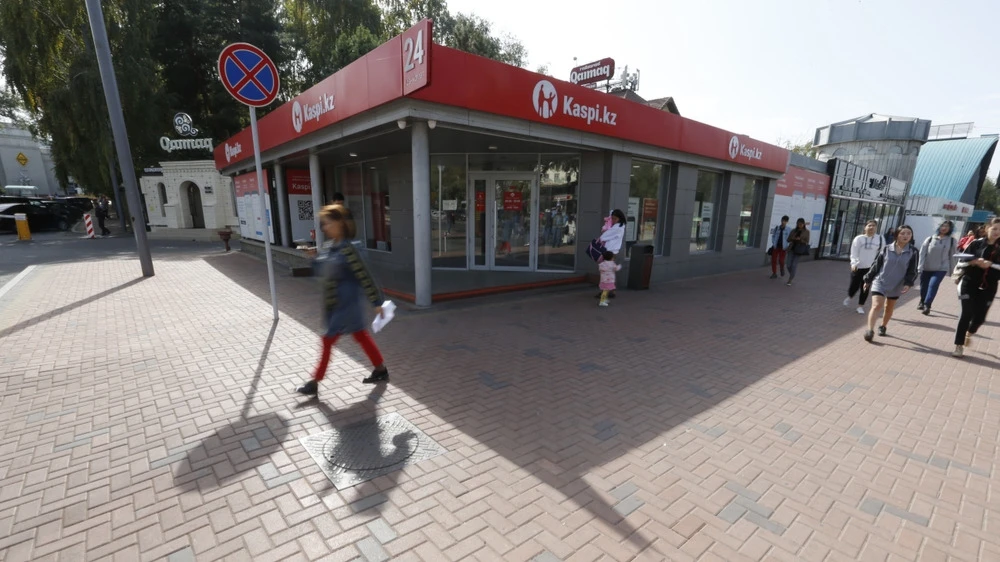
Сарапшылар Kaspi акцияларының бағасы қайтадан өсе бастайды деп күтеді. Фото: Павел Михеев / Shutterstock.com
GEMs Financials (Global Emerging Markets) журналының шілде айындағы санында Ұлыбританияның HSBC аналитиктері Kaspi акцияларын өздерінің «таңдаулы акциясы» деп атады.
Олар Kaspi акцияларының бағасы соңғы екі жылда төмендеп келе жатқанын, CEEMEA (Орталық және Шығыс Еуропа, Таяу Шығыс және Африка) аймағындағы қаржы секторының көрсеткіштерінен артта қалып отырғанын атап өтті. «Пайыздық мөлшерлемелердің өсуі, реттеуші қысым және түрік нарығы Hepsiburada-мен интеграциялану пайда мен инвесторлардың көңіл-күйіне кері әсер етті», – деп жазады шолу авторлары.
Екі жыл бұрын, нақты айтқанда, Kaspi-дің GDR-лері Nasdaq-та 143,72 АҚШ долларына саудаланды, одан кейін олар біртіндеп жартысынан астамға төмендеп, ең төменгі көрсеткіш – 68,59 АҚШ долларына жетті.
HSBC талдаушыларының пікірінше, жоғалған позицияларды қалпына келтіру мүмкіндіктері қолайлы, себебі Қазақстандағы инфляция бәсеңдеп келеді, бұл финтех секторындағы маржаларды қолдап отыр. Смартфон сатылымдары мен Hepsiburada-мен интеграция жақсару белгілерін көрсетіп жатыр, ал дивиденд төлемдерін қайта бастау компанияның бағалануына кедергі келтіріп келген негізгі факторды жояды.
2027 жылы финтех секторы табыстың өсуінің негізгі қозғаушы күшіне айналады, себебі инфляцияның төмендеуі нақты пайыздық мөлшерлемені қазір шамамен 8 пайызға жақындатты. Бұл реттеушіге 2026 жылдың екінші жартысында пайыздық мөлшерлемелерді төмендетуге мүмкіндік береді, бұл өз кезегінде қаржыландыру шығындарын азайтып, бизнес маржаларын қолдауға септігін тигізеді. HSBC мәліметі бойынша, дивиденд төлемдерін қайта бастау 2026 жылы акциялар бойынша 8% табыс әкелуі тиіс, және бұл әлі де «Hepsiburada сатып алыс алдындағы» деңгейден төмен болғандықтан, пайданың өсуі мен төлем коэффициентінің жоғарылауы есебінен дивидендтердің әрі қарай өсуі күтілуде.
Зерттеудің қосымша материалдарында Hepsiburada-ның 2026 жылғы шығындары 2025 жылмен салыстырғанда жартысынан астамға азаяды деп күтілуде. HSBC-нің бағалауы бойынша 2027 жылғы нәтиже шамамен нөлге тең болады деп күтілуде, ал бизнес 2028 жылдан бастап пайда әкеле бастайды. Бұл 2028 жылы бизнестің табыстылығына шамамен 4 пайыздық пункт қосады деп күтілуде.
Нәтижесінде 2026–28 жылдарға арналған акцияға шаққандағы болжамды табыс (EPS) орташа жылдық шамамен 15 пайызға өседі деп күтілуде. «Kaspi» акциялары қазіргі уақытта күтілетін жылдық табыстың шамамен 7 есесінде саудаланып жатыр, бұл соңғы төрт жылдың орташа бағасынан шамамен 15 пайызға арзандатылған және CEEMEA аймағындағы көптеген қаржы компанияларынан айтарлықтай арзан. 2027 жылы дивидендтің шамамен 10 пайызға өсу мүмкіндігі тартымды тәуекел үстемесін ұсынады. Біздің әрбір GDR үшін $119 мақсатты бағамыз шамамен 39 пайыз өсімді білдіреді, – деп атап өтті HSBC-тің EEMEA аймағындағы банктік талдаушысы Сихан Сараоғлу.
Бұған дейін *The Banker* журналы 2025 жылғы аяқталатын жылға активтер бойынша табыс (6,06 пайыз) және меншікті капитал бойынша табыс (43,01 пайыз) көрсеткіштері бойынша Қытай мен Жапонияны қоспағанда, Азиядағы банктер арасында Kaspi Bank-ты көшбасшы деп таныды.
14 шілдедегі сауданың соңында Nasdaq-тағы Kaspi депозитарлық қолхаттары 88,9 АҚШ долларына саудаланды, бұл күн ішінде 0,59%-ға өскенін көрсетеді.








