«Интуиция вето ретінде әрекет етеді»: Герман Каплунның инвестициялау ережелері
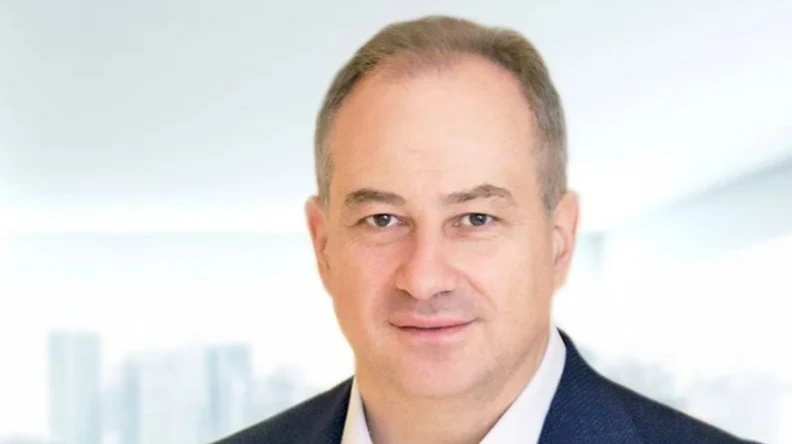
Герман Каплун, TMT Investments PLC компаниясының құрылтайшыларының бірі
Герман Каплун — кәсіпкер және инвестор, TMT Investments PLC компаниясының құрылтайшыларының бірі және Стратегиялық даму директоры, бір кездері «қаржының Индиана Джонсы» деп аталған — Oninvest-пен сұхбатында қалай, қашан және қай жерде инвестиция салғанды жөн көретіні туралы айтты.
Сіз неге инвестиция саласыз — және неге дәл осыған?
Біз табысы тез өсіп, жаһандық көшбасшыға айналу әлеуеті бар дамыған технологиялық компанияларға инвестиция саламыз. Біздің негізгі назарымыз жазылымға негізделген B2B бағдарламалық қамтамасыз етуге: бизнеске арналған AI өнімдері, финтех, маркетплейстер, киберқауіпсіздік, деректерді талдау және цифрлық денсаулық – медицина мен технологияның қиылысуы.
«SaaS» термині бүгін бірнеше жыл бұрынғыдай сәнді естілмеуі мүмкін, бірақ біз сәнді қуалап жүрген жоқпыз. Жазылым моделі басқа жерде сирек кездесетін екі нәрсені ұсынады: өлшенетін тұрақты кіріс пен шығындардың пропорционалды өсуінсіз масштабталу мүмкіндігі. Шындығында, соңғы жылдары жасанды интеллект компанияларының бүкіл толқыны дәл осы модель бойынша нарыққа шығарылды — өзгерген өнімнің сипаттамалары, ал бизнес-модель емес.
Нарықтық сегмент пен өнімнен бөлек, біз үшін үш нәрсе маңызды: мықты құрылтайшылар командасы; өнімнің жаһандық масштабталуы; және айқын шығу әлеуеті. Қазіргі таңда барлығы жасанды интеллект туралы айтады, ол дерлік әрбір презентацияда кездеседі. Сондықтан біз үшін мәселе компанияда жасанды интеллект бар ма, жоқ па емес, ол клиентке өлшенетін нәтиже — үнемдеу немесе табыс әкеле ме, әкелмей ме сонда. Егер өнім жасанды интеллектсіз де шамамен бірдей жұмыс істесе, онда бұл технология емес, маркетинг.
Сіз алғашқы инвестицияңызды еске аласыз ба? Ол қалай өтті?
Мен оны есімде сақтаймын, бірақ оны кейс-стади ретінде талқылаудың мәні жоқ — содан бері бәрі өзгерді: нарық, бағалаулар, өзгеріс қарқыны және өнімдердің өз табиғаты. Сол кездегі сабақтар бүгінгі күні дерлік өзекті емес. Маңызды болып қала беретіні – мәміле жасалмас бұрын жауап берілуі тиіс сұрақтар жиынтығы. Олардың саны көп, бірақ ең алдымен біз өнім мен оның нақты сұранысына, нарықтың көлемі мен қазіргі динамикасына, бизнестің экономикасына және командаға назар аударамыз. Барлық осы факторлар бірдей маңызды, және олардың ешқайсысы өздігінен шешуші емес: тарылып бара жатқан нарықтағы мықты команда нәтиже бермейді, ал өсіп келе жатқан нарық ешкімге қажеті жоқ өнімді құтқара алмайды.
Сен ешқашан қайта сатып алмайтын бір нәрсе қандай?
Мәңгі болмайды деп айтпа. Технология соншалықты тез өзгереді, кеше мағынасыз көрінген нәрсе ертең айқын болады — және керісінше. Инвестордың «қол сұғуға болмайтын» секторлар тізімі әдетте олардың әлемге деген көзқарасын жаңартпағанын білдіреді.
Біз шынымен де тек өзіміз түсінбейтін нәрселерден аулақ боламыз. Бұл ақша табу мүмкіндігі жоқ болғандықтан емес, біз мұндай компанияға көмектесе алмаймыз және қателік болған кезде оны байқай алмаймыз.
Шешім қабылдағанда кімге сенесіз?
Өзіміз үшін және серіктестеріміз үшін. Өте ірі ойыншының мәмілеге араласуы өзінен-өзі біз үшін ештеңе білдірмейді. Иә, олардың ақшасы көп. Бірақ біз олардың неге араласқандарын білмейміз, және себептер көп болуы мүмкін: өз портфеліндегі бір компаниямен синергия, басқа инвестициялық көкжиек, кеңес мүшесіне немесе өз инвесторының көңілін табуға деген ұмтылыс. Қандай да бір себеп. Бізде өз критерийлеріміз бен өз инвестициялық көлеміміз бар. Ірі ойыншылардан растау іздеу – бұл шешімнің логикасын түсінбей тұрып, біреудің шешімін қабылдаудың бір жолы.
Егер сіз он жыл бойы тек бір ғана идеяға инвестиция салсаңыз, ол қандай идея болар еді?
Жеке идея өте жоғары тәуекелге ие: қателікке орын жоқ. Мұндай жағдайда мен венчурлік капиталға мүлде бармас едім, оның орнына қор биржасында тізімделген ірі компанияны таңдар едім. Мысалы, Palantir-ді алайық: әсерлі өсу қарқыны мен клиенттердің кетіп қалуын қиындататын бизнес-моделі бар. Немесе CrowdStrike: басқа бюджеттермен не болса да киберқауіпсіздікке деген сұраныс тек өседі. Бұл сатып алуға ұсыныс емес, тек қағиданың мысалы: ұзақ мерзімде маңыздысы идея емес, клиенттің сізден кетіп қалуының қаншалықты қиындығы.
Соңғы рет қашан қате жібердіңіз — және одан не үйрендіңіз?
Әрбір инвестор кейде қателіктер жібереді, әсіресе портфелінде көптеген компаниялар болса. Бұл ерекшелік емес, модельдің бір бөлігі. Жақында мен тағы да өз стратегияңнан ауытқудың сирек сәтті болатынын еске түсірдім. Біз кейде мұндай тәжірибелерді — аз ғана сомамен — әдейі жүргіземіз, жаңа салаға іштен үңілу үшін. Алайда ондағы табыс көрсеткіші әрдайым төмен, және бұл қайта-қайта расталып отырады.
Сіз стратегияға бейім адамсыз ба әлде интуицияға сенетін адамсыз ба?
Бұл үйлесім туралы, бірақ айқын иерархиясы бар. Біз стратегияға сәйкес жұмыс істейміз — ол ең алдымен нені қарастыратынымызды анықтайды. Интуиция осы үдерісте вето ретінде әрекет етеді: егер барлық ресми тұрғыдан мәміле жақсы көрінсе де, бірақ бізге бір жайт қатты ұнамаса, біз оны жүзеге асырмаймыз. Керісінше емес: интуиция стратегияға сай келмейтін мәмілені жүзеге асыра алмайды. Тәжірибе көрсеткендей, бұл асимметрия дұрыс тәсіл болып табылады.
Танымал инвесторлардың қайсысына өзіңізді ең көп ұқсатасыз?
Мен «Баффет» деп айтқым келеді — және кейбір жағынан бұл рас. Біз де ашық акционерлік қоғам арқылы инвестиция саламыз және біздің де ұзақ мерзімді көкжиегіміз бар, бірақ оның көкжиегі сияқты ұзақ емес. Сандар біз екеумізге де маңызды. Бірақ айырмашылықтар дәл осы жерден басталады: ол дәстүрлі бизнесте, ал біз технология саласында; ол жетілген компанияларда, ал біз стартаптарда. Даму сатысына байланысты біз қаржылық есептерде мүлде басқа нәрселерді іздейміз. Ол ақша ағынының тұрақтылығын қарайды; біз өсу жылдамдығын және оны қайталай алу мүмкіндігін іздейміз.
Экран өшіп қалғанда инвестор неден қорқады?
Тыныштық. Бұл жаман жаңалық емес – оны талқылап, жауап беруге болады. Қорқыныштысы – ақпараттың жоқтығы. Стартаптан жаман жаңалық әрқашан кешігіп келеді, жағдай неғұрлым нашар болса, кешігу соғұрлым ұзаққа созылады. Құрылтайшы жаңартуларды жіберуді тоқтатқанда, бұл олардың жібере алатын ең жаман жаңартудан да нашар нәрсе болғанын білдіреді.
Инвестициялық ортада ең ренжітетін нәрсе қандай?
Тиісті ашықтықтың болмауы. Венчурлық капитал секторында қоғамдық нарыққа ұқсайтын ештеңе жоқ: мәміле шарттары бойынша да, табыс бойынша да, пайда бойынша да. Басқа компания туралы жеткілікті ақпаратты интернеттен алу дерлік мүмкін емес, ал нарықты қауесет пен естімелер басқарады.
Дегенмен, мен бұның қайдан шыққанын түсінемін: бастапқы кезеңдегі жобалар өздерін қорғауға мәжбүр, ал ашып көрсету оларға нақты қауіп төндіреді. Бірақ осы құпиялылықтың бағасы – нарықтық бағалаулар өздігінен өрбиді.
Сізде «бақытты» инвестиция бар ма? Оған көп логика болмаса да, ұстап отыратын нәрсеңіз бар ма?
Жоқ — және мен ол ешқашан болмайтынына үміттенемін. Сумкаңызда сәттілік әкелетін талисманның болуы әдетте адамның қателігін мойындағысы келмей, шешім орнына эмоционалдық түсіндіру іздеуін білдіреді.
Ең табысты мәмілеңізден түскен пайданы неге жұмсадыңыз?
Біз қоғамдық компаниямыз және елеулі табыс алған кезде дивиденд төлейміз — жыл сайын емес, қажет кезде. Бірақ пайдамыздың басым бөлігі портфельге, жаңа инвестицияларға қайта салынады. Шындығында, модельдің басты мәні де осы: бір табысты мәміле келесі он талпынысты қаржыландырады, олардың көбісі сәтсіз аяқталады. Мұнда «алып-жұмсау» кезеңі мүлде жоқ.
Барлығын кэшке сақтау үшін не болуы керек?
Меніңше, бұл Төртінші дүниежүзілік соғыс. Бірақ бұл да дұрыс жауап емес — қолма-қол ақшаның да құны төмендейді, тек баяу әрі байқалмайтын түрде. Толықтай қолма-қол ақшаға айналдыру да сенімді қорғаныс емес; бұл — уақытты дәл таңдадыңыз деген тәуекел. Әрқашан тепе-теңдікті сақтау керек.
Инвестициялауға келгенде сізде кінәлі ләззат алатын нәрселер бар ма?
Бұл венчурлық капиталға қатысты емес, бірақ ашық нарықта — иә, мен маусымдық үрдістер мен дәстүрлі өсу мен құлдырау кезеңдерін ескеремін. Тарихи тұрғыдан алғанда шілдеден қыркүйекке дейінгі кезең әдетте технологиялық акциялар үшін ең тиімді емес. Мен мұны талдаудан гөрі ырымға жақын екенін түсінемін және ол менің венчурлік капитал портфеліме қатысты шешімдерге еш әсер етпейді. Сондықтан өзімді біраз кінәлі сезінемін.








