Инвесторлар қазір Трамптың президенттігінің 500 күнін артта қалдырды. Болашақ стратегияларында нені ескеруі керек?
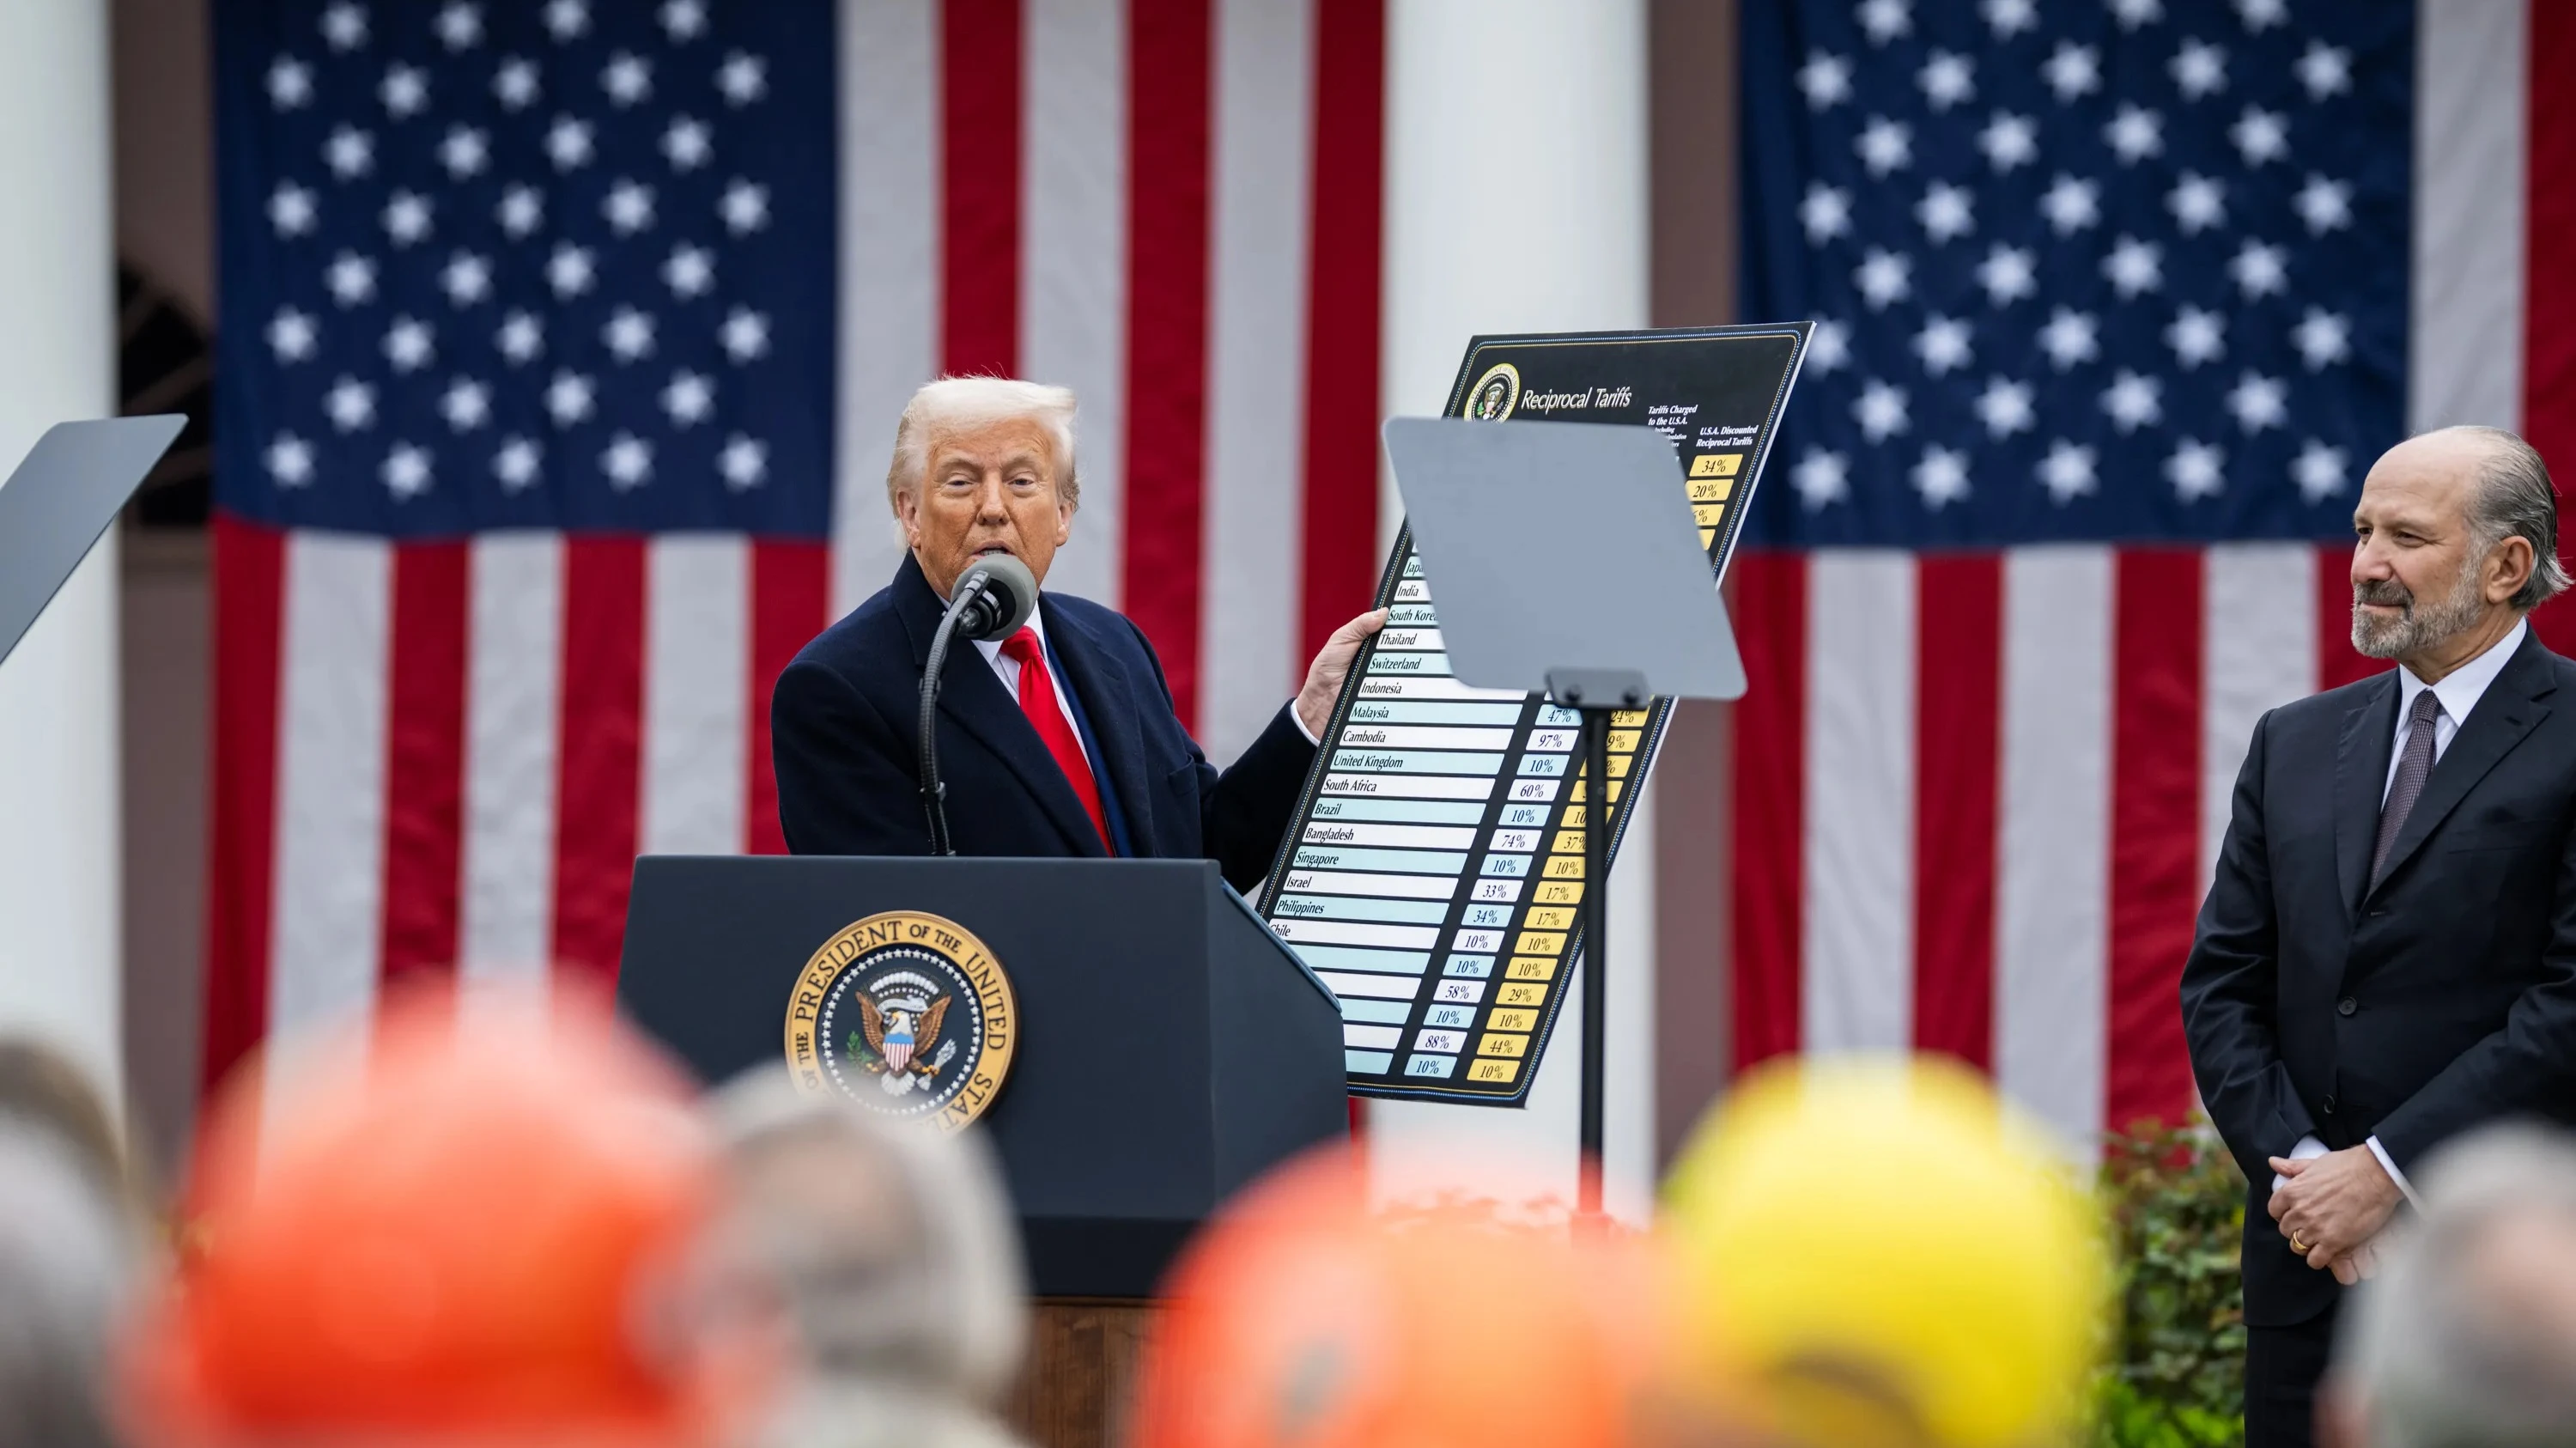
2025 жылы АҚШ Президенті Дональд Трамп АҚШ-қа әкелінетін барлық тауарларға баж салығын енгізетінін жариялады. Кейін АҚШ соты импорттық баж салықтарының кейбірін заңсыз деп танып, оларды жойды. / Фото: Ақ Үй
3 маусымда, яғни 500 күн бұрын Дональд Трамп АҚШ Президенті лауазымына кірісті. Оның екінші мерзімі жаһандық нарықтар үшін стресс-тестке айналды — оның шешімдері, мәлімдемелері мен Truth Social желісіндегі жазбалары активтер құнының бірнеше триллион долларға төмендеуіне себеп болды, алайда нарықтар тез арада қалпына келді. Oninvest осы кезеңде болған оқиғаларды Freedom Finance Global компаниясының Аналитикалық бөлімнің директоры Вадим Меркуловпен талқылады: қайсылары ұзақ мерзімді салдары бар, ал қайсылары бір реттік соққылар ретінде сипатталады. Ал ең бастысы — осы екеуін қалай ажыратуға болады?
Иранмен соғыс: «Бұл тіпті Трампқа да тән емес сияқты көрінді»
Инвесторлар үшін Трамптың екінші мерзіміндегі ең күтпеген оқиға – Иранмен соғыс болды, – дейді Вадим Меркулов. Қазіргі АҚШ президенті бірнеше жыл бойы Иранға қатысты бұрынғы саяси тәсілдерді сынап келді және 2018 жылы сол елмен жасалған ядролық келісімнен шықты. Жаңа келісім қажет екені айқын болды, әйтпесе АҚШ дәл ядролық бағдарламасын тұрақты түрде дамытып келе жатқан режимнің қасында порох бочкасында отырар еді.
Иран мәселесін қандай да бір жолмен шешу қажеттігі айқын еді, бірақ толық ауқымды соғыс емес еді. Бұл тіпті Трамптың мінез-құлқына жат сияқты көрінді. Иран кішкентай ел емес; бұл бірнеше күнге созылатын «жылдам операция» емес.
Алдымен барлығы Иран жағалауындағы теңізде АҚШ-тың алып соғыс кемелері флотилиясының орналасқанын , сондай-ақ Трамптың Тегеранға бағытталған қатты, қорқытуға толы мәлімдемелерін бақылап отырды. Бірақ бұл тек күш көрсету екені сезілді. Бірақ 28 ақпан таңында АҚШ Иранға шабуыл жасады. Және тез арада Ислам Республикасының АҚШ пен бүкіл әлемге ықпал ету мүмкіндігі бар екені анықталды — әсіресе Иран Ислам революциясы күзетінің (SEP) Гордиалық бұғазды жауып тастауы мен өңірлік шиеленістің күрт өршуі кезінде. Бұл мәселелердің барлығы, іс жүзінде, Ақ үй әкімшілігінің өз әрекеттерінен туындаған. «Менің ойымша, бұл [Иранмен соғыстың басталуы] – стратегиялық қателік, одан шығу өте қиын болады», – дейді Меркулов.
Ол саяси тұрғыдан Ирандағы соғыс қателігін кем дегенде жартылай түзетудің бір жолы – Кубада «кішігірім, жеңісті» науқан бастап, қарашадағы конгресстегі көпшілікті жоғалту қаупіне дейін ұпай жинау деп есептейді. Бірақ, дейді ол, егер президент өз көпшілігінен айырылса, оның твиттері акция бағаларына соншалықты әсер етпей қалады, ал мерзімінің соңына қарай нарық оларды елемеуді үйреніп алады.
Есімде қалған бағалар
Трамптың екінші президенттік мерзімінің алғашқы 500 күніндегі екінші ірі соққы – АҚШ-тың сауда серіктестерінен келетін импортқа баж салығын енгізу туралы шешім болды. Ирандағы соғыс жағдайында баж салығы соғысы екінші планға шықты, бірақ оның әсері әлі де айтарлықтай болды.
Вадим Меркулов мұны саяси әрекеттің нарықтың бірден құлдырауына әкелетін классикалық мысал деп санайды, ал құлдыраудың ауқымын көргеннен кейін президент өзі араласып, «қайта сатып алу уақыты келді» дейді.
Трамптың бүкіл әлемге қарсы сауда соғысын бастайтынын жариялауы жағдайды ушықтырды. Баспасөз мәслихатында ол тариф мөлшерлемелерінің деңгейін көрсететін кестені көрсетті, алайда ол өзі де аса түсініксіз болды. Ойланған жоспар – АҚШ-қа келетін барлық импортқа тариф салу және американдық тауарларға жоғары тариф қоятын елдерге жоғары мөлшерлемелер ұсыну еді. Талдаушылар оны зерттеп шыққаннан кейін құжат өте нашар дайындалғаны анықталды: АҚШ бастапқыда мұндай қысым қарастырылмаған елдерден келетін импортқа да баж салығын салуды жариялаған.
«Бұл өте асығыс, салғырт жасалған жұмыс сияқты көрінді, бұл, әрине, президентке еш пайда әкелмейді», – дейді Меркулов.
Нәтижесінде АҚШ бірнеше рет «кері әрекет» баждарын енгізу мерзімін кейінге шегеріп, кейін серіктес елдермен жеке сауда келісімдерін жасады. Кейін АҚШ соты Трамптың кейбір тарифтері заңсыз деп танып, оларды іс жүзінде жойды. Алайда АҚШ әкімшілігі сауда тарифтерін енгізудің басқа заңды негіздерін тапты. Соңында бұның бәрі бизнестің белгісіздігін одан әрі арттырды.
Өткен жылы белгісіздік жағдайында нарық өз стратегиясын TACO деп қалыптастырды – бұл мем және нақты өмірдегі үлгі, ол «Трамп әрдайым қорқады» дегенді білдіреді. Бұл АҚШ президентінің мінез-құлқын сипаттайды: алдымен ол қатаң немесе радикалды шараларды жариялайды, содан соң соңғы сәтте оларды кейінге қалдырады, жұмсартып немесе ішінара кері қайтарады. Алайда сол уақытта инвесторлар бастапқыда «America-ны сат» идеясын қабылдап, АҚШ нарығындағы активтерін сатуды бастады. Бұл кейін «hedge America» идеясына ұласты, ол АҚШ әкімшілігінің болжамсыз саясатының тәуекелін азайту үшін инвестицияларды әртараптауды күшейту қажеттігіне негізделген.
Сауда соғысы салдарынан негізгі сұрақ сол күйінде қалып отыр: бұрын жиналған баждарды қалай қайтару керек? Инвестициялық тұрғыдан алғанда, бұл нарықтарды мысал ретінде қуалай беретін әсерлі оқиға, дегенмен ол онжылдықтар бойы құрылымдық факторға айналмайды, – дейді Меркулов.
Трамптың қай әрекеттері ұзақ мерзімді салдары бар?
Негізгі ұзақ мерзімді фактор – АҚШ бюджет тапшылығын арттыратын заңның қабылдануы, Вадим Меркуловтың айтуынша, «Ұлы әдемі заң» деп аталатын. Ол заңнаманың он жыл ішінде тапшылықты шамамен 3–4 триллион долларға арттыратынын атап көрсетеді. Бұл автоматты түрде мемлекеттік қарызға қатысты болжамды ағымдағы ЖІӨ-нің 123%-ынан 2030 жылдың соңына қарай 124–125%-ға дейін көтереді.
Біз қазірдің өзінде салдарын көріп отырмыз: қарызға алынған сома бойынша пайыздық төлемдер жылына 1 триллион доллардан асып, қазір АҚШ-тың әскери бюджетінен де жоғары. Бұл қарыз нарығында аса қауіпті жағдай туғызады – АҚШ қазынашылық облигацияларының инвесторы тұрғысынан бұл айқын теріс жайт.
Әрине, қысқа мерзімде бұл АҚШ экономикасына ынталандыру ретінде әсер етеді, – дейді Меркулов: қосымша бюджеттік құйылымдар оны жандандырып отыр.
Ұзақ мерзімді салдары бар екінші фактор – иммиграциялық шектеулер. 2025 жылғы қаңтарда Трамптың шешіміне сәйкес АҚШ кейбір иммиграциялық визаларды беруді іс жүзінде тоқтатып, қатаң депортация шараларын енгізді. Нәтижесінде өткен жылы АҚШ жарты ғасырда алғаш рет қабылдаған мигранттар санынан көп мигрантты жоғалтты .
Меркулов АҚШ экономикасы алмастырушы жұмыс күшісіз жұмыс істей алмайтынына сенімді, сондықтан миграция толықтай тоқтамайды. Дегенмен, дәстүрлі түрде мигранттар басым салаларда (құрылыс, қызмет көрсету, төмен жалақы төленетін еңбек) еңбек ресурстарының тапшылығы салдарынан жалақының айтарлықтай өсуі күтіледі. Бұл инфляцияға қосымша қысым жасап, бір мезгілде үй шаруашылығының табысы мен шығындарын арттырады.
Иранмен соғыс сонымен қатар ұзақ мерзімді салдарға әкелуі мүмкін, – деп жалғастырды Меркулов. Әр тарап өзін жеңімпаз деп жариялауға бейім, және ядролық бағдарламадан бастап Ормуз бұғазы арқылы кемелердің өту шарттарына дейінгі барлық талаптарды айқындайтын нақты келісімнің болмау ықтималдығы жоғары. Инвесторлар үшін бұл жоғары геосаяси тәуекелдің пайда болуын білдіреді, – дейді Меркулов.
Осы жағдайға орай сауда баждарын енгізу тек бір реттік әсерге ие болуы мүмкін: нарықтар оларға әлдеқашан бейімделді; сонымен қатар Трамп өз әкімшілігімен бірге қызметтен кеткеннен кейін жаңа президент оларды жоя алады.
Тіпті кейбір жерлерде «Трамп стиліндегі» баж салығы сақталса да, бұл акциялар мен облигациялар бағасына алдын ала есепке алынғандықтан, бұл үлкен мәселе болмайды.
Ұзақ мерзімді факторлар мен біржолғы соққыларды қалай ажыратуға болады
Вадим Меркулов екі жайтты атап көрсетеді. Біріншісі – АҚШ қазынашылық облигацияларының ұзақ мерзімді трендін қарастыру қажет.
Негізгі мәселе кірістіліктің айлар мен жылдар бойы қалай өзгеруінде жатыр. Егер Covid-19 кезеңінен бері 10 жылдық қазынашылық облигацияларды қарастырсақ, олардың кірістілігі нөлден 4,5%-ға дейін секіргенін көреміз, және бұл шек емес болуы да мүмкін. Бұл портфель құру кезінде ескеру қажет айқын құрылымдық тәуекел, – деп түсіндіреді сарапшы.
Екінші аспект – саяси оқиғаларға нарықтың реакциясының сипаты. Меркуловтың айтуынша, Трамп – реакциялық президент: ол бір процесті қозғап, содан кейін нарықтар мен елдердің қалай жауап беретінін бақылайды. Кейбір жағдайларда, мысалы, тарифтер мәселесінде ол қысым астында шегінеді, ал басқаларында қақтығыстарды созады.
Инвесторлар үшін реакцияның тұрақты сипат ала ма, соны бақылау маңызды: егер нарық осы жаңа күйде бір ай немесе одан да ұзақ уақыт қалса, инвестициялық тезис айқын түрде қалыптаса бастайды. Бұл біз жай ғана құбылмалылықтың күрт өсуімен емес, жаңа тірек – құрылымдық тәуекелмен бетпе-бет келіп отырғанымыздың белгісі.
Нарықтарда пайда болып жатқан негізгі тәуекелдер қандай?
Орта Шығыстағы қақтығыстың ушығуына байланысты 2026 жылғы 22 ақпанда мерзімі бітетін 10 жылдық қазынашылық облигациялардың кірістілігі дүйсенбі, 1 маусымда 3,96%-дан 4,46%-ға дейін өсті, күндізгі ең жоғары көрсеткіш 4,52%-ды құрады, деп хабарлайды CNBC. 30 жылдық облигациялардың кірістілігі тіпті 5%-ға таяп қалды, бұл мұнай бағасының күрт өсуіне байланысты инфляциядан туындайтын алаңдаушылықтың артуын көрсетеді.
Бұл АҚШ-тың жоғары қарызы мен бюджет тапшылығының фонында болып жатыр, – дейді Вадим Меркулов. Сондықтан инвесторлар АҚШ қарыздарын ұстау тәуекелі үшін көбірек өтемақы талап етеді деген күтілімдер біртіндеп қалыптасып келеді.
Меркуловтың пікірінше, он жылдық облигациялардың табыстылығы 5%-ға немесе тіпті 6%-ға дейін жетуі мүмкін. Ол екінші нұсқаның ықтималдығы аз екенін атап өтеді, бірақ бұл тәуекелді активтерге қиындық тудыруы мүмкін: акциялар нарығы да, жоғары табысты облигациялар нарығы да бағалануы күрт төмендеуі мүмкін.
«Ал бұл дәл қалыптаса бастаған ұзақ мерзімді үрдістің мысалы», – деп атап өтті сарапшы.
Меркулов сондай-ақ Федералдық резерв жүйесіне жасалып жатқан қысым мен реттеушіні Ақ үйдің тікелей бақылауына алуға бағытталған әрекеттерге қатысты айтарлықтай алаңдаушылық бар екенін атап өтті. Екінші мерзімінде Трамп үнемі саяси мөлшерлемені төмендетуді ашық түрде талап етіп, бұрынғы Федералдық резерв төрағасы Джером Пауэллді қызметінен босататынын айтып қорқытты.
Бірақ ол бұл өте ықтимал емес сценарий деп есептейді.
«Тергеулер мен қауіп-қатерлерге қарамастан, мен бұл тәуекелдің нарық бағаларына тұрақты түрде есепке алынып жатқанын көрмеймін. Кейде сату толқындары болады, бірақ бұл құрылымдық үрдістің негізі бола алмайды», – деп қорытындылады сарапшы.
Доллар негізгі қауіпсіз баспана валютасы болып қала бере ме?
Вадим Меркулов бұл сұраққа иә деп жауап береді, бірақ біршама ескертумен. Трамптың президенттік сайлауда жеңіске жетуінен кейін нарық долларға деген көзқарасын қайта қарастырды. Қазіргі уақытта оның қауіпсіз актив ретіндегі рөлі сақталып отыр, бірақ нарықтың оған деген көзқарасы сыншыл сипат алуда, – деп түсіндіреді Меркулов.
2025 жылғы 6 қаңтардан бастап, АҚШ Конгресі 2024 жылғы президенттік сайлауда Трамптың жеңісін ресми түрде растағаннан кейін, доллар индексі – алты әлемдік валюта себетіне қатысты оның құны – 109,65 пункттен 99,29-ға дейін төмендеді.
Қиындықтар күшейген кезде доллар дәстүрлі түрде нығайып, АҚШ мемлекеттік облигацияларына сұраныс артады, бірақ жағдай «тұрақталғаннан» кейін пана сұранысының бір бөлігі азайып, доллар қайта әлсірейді.
«Американы сату» стратегиясы Трамптың президенттік мерзімінің соңына дейін жалғаса ма, жоқ па, негізінен оның белсенділік деңгейіне байланысты, дейді Меркулов. Бұл үлгі тек әкімшілік нарықтарға үнемі жаңа алаңдаушылық тудыратын себептер ұсына берсе ғана сақталады.
Егер демократтар қараша айындағы сайлауда Конгресте көпшілік дауыс алып, кейіннен Трампты бақылауда ұстай алса, «Американы сату» наратыві өзекті болып қала береді, бірақ, Меркуловтың айтуынша, ол енді басты мәселе болмайды.








