IPO немесе банктік несие: капитал нарығын реформалау Қазақстанда нені білдіреді
Бағалы қағаздардың едәуір бөлігі ірі акционерлердің қолында және нарықта саудаланбайды. Павел Михеев / Shutterstock.com
BlackRock-тың бас стратегі Бен Пауэлл Bloomberg-пен жақында өткен сұхбатында инвестициялық банк Орталық Азияны инвестиция үшін жаңа хаб ретінде қарастыратынын және Қазақстанда, соның ішінде капитал нарығында жүргізіліп жатқан реформалар оны жігерлендіретінін айтты. Бұл не туралы?
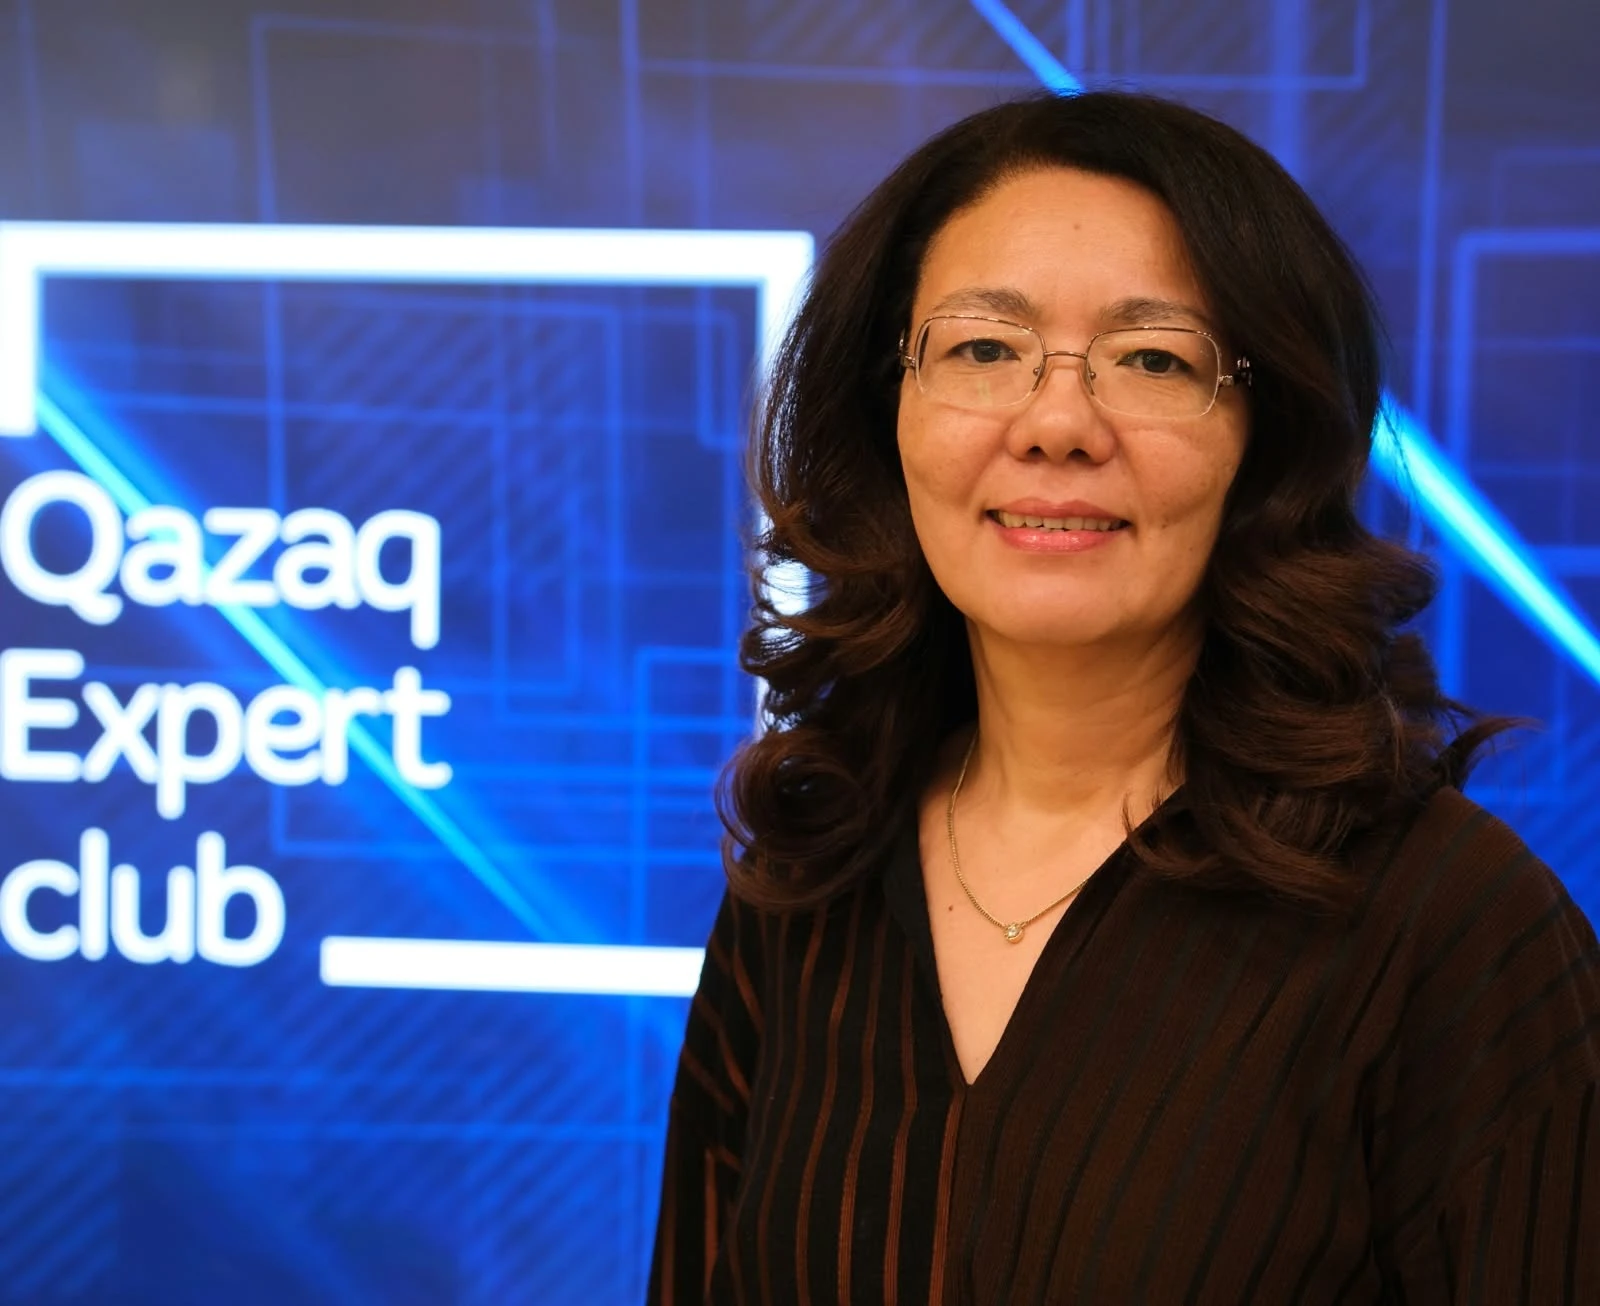
Қыркүйектің басында Қаржы нарығын реттеу және дамыту агенттігі (ARRFR) 2026–2030 жылдарға арналған Капитал нарығын дамыту бағдарламасын таныстырып, біраздан кейін нарықты реформалау жөніндегі заң жобасын қоғамдық талқылауға ұсынды. Қазақстан билігінің жоспарына сәйкес, реформа нақты экономикаға капиталды бағыттауға, қор нарығындағы өтімділікті арттыруға және жергілікті компаниялардың бастапқы (IPO) және екінші (SPO) жария ұсыныстарын ынталандыруға бағытталған нарықты құруды көздейді. Экономика ғылымдарының кандидаты әрі «Қазақ Эксперт Клубы» сарапшысы Айгерум Ильясова Oninvest басылымындағы бағанында бұл реформа институционалдық және бөлшек инвесторлар үшін қандай мағынаға ие екенін жазады.
Неліктен реформа қажет?
Жаңа қор нарығын реформалау дәл осылай маңызды, себебі ол бір ғана мәселені шешуге емес, бүкіл капитал нарығы экожүйесін құруға бағытталған. Бұл бірнеше шараның жиынтығы арқылы жүзеге асырылады: компаниялардың қор нарығына шығу процесін жеңілдету, институционалдық инвесторларды дамыту, ұжымдық инвестициялық схемалар мен ETF-терді кеңейту, маркет-мейкерлік қызметті жетілдіру, бағалы қағаздарды қарызға беру механизмін құру және қамтамасыз етілген қысқа сатуды енгізу.
ARRF мәліметі бойынша, бес жыл ішінде қазақстандық қор нарығының нарықтық капитализациясы 19,1 триллион теңгеден 41,8 триллион теңгеге дейін, яғни екі еседен астам өсті(Oninvest деректері бойынша 42,6 млрд АҚШ долларынан 93,2 млрд АҚШ долларына дейін)..
Осы кезеңде облигация нарығы да шамамен екі есе өсіп, 32 триллион теңгеден 58 триллион теңгеге ($71,4 млрд-тан $129,3 млрд-қа) дейін жетті. KASE деректері бойынша, 2026 жылғы 1 қыркүйектегі жағдай бойынша қор нарығының капитализациясы шамамен 108,1 млрд долларды құрады, бұл жыл басынан бері 39%-ға өскенін көрсетеді, ал KASE индексі осы кезеңде шамамен 16%-ға өсті.
Мұндай көрсеткіштер үміттендіреді, бірақ қор нарығындағы номиналды өсім оның сапалық дамуын, тереңдігін және өтімділігін білдіре ме? Акция бағалары өсіп, нарықтық капитализация артуы мүмкін; алайда, егер бағалы қағаздардың айтарлықтай бөлігі ірі акционерлердің қолында болып, нарықта саудаланбаса, инвесторларға нарықтық бағаға әсер етпей ірі көлемде сатып алу немесе сату қиынға соғады. Дәл осы ликвидтілік – қазақстандық қор нарығының алдында тұрған негізгі мәселелердің бірі.
Қазақстан қаржыгерлері қауымдастығының бағалауы бойынша акциялардың айналым коэффициенті небәрі 1,4 пайызды, ал облигациялар бойынша 9,1 пайызды құрайды, оның ішінде корпоративтік облигациялар бойынша 3 пайыз. Бос айналымдағы акциялар үлесі (free float) 38 пайыздан 21 пайызға дейін төмендеді. Бұл өте төмен көрсеткіштер қазақстандық нарықта бағалы қағаздарға елеулі әрі тұрақты екі жақты сұраныс пен ұсыныстың жоқтығын көрсетеді.
Айналымдылық пен сұраныс
Акциялар нарығын дамытудың негізгі мақсаттарының бірі – ликвидтілікті арттыру; басқаша айтқанда, айтарлықтай көлемдегі бағалы қағаздарды тұрақты түрде сатып алып, сата алатын нарықты құру. Осы мақсатқа жету үшін инвесторлардың сұранысын және эмитенттер мен бағалы қағаздар иелерінің ұсынысын ынталандыратын шаралар қажет.
Қазіргі уақытта UNPF бағалы қағаздар нарығындағы ең ірі институционалдық инвестор болып табылады. Алайда Ұлттық Банктің сақ инвестициялық стратегиясы оның портфелінің төмен тәуекелді облигацияларға шоғырланғанын білдіреді. 2026 жылы зейнетақы жинақтарының қор нарығын дамытудағы рөлі айтарлықтай артты. Артық зейнетақы үнемдеулерін алу үшін қажетті жеткіліктілік шектерінің ұлғаюына және үнемдеулердің нақты құнын сақтау жөніндегі мемлекеттік кепілдіктің жойылуына байланысты, азаматтардың зейнетақы жинақтарын жеке активтерді басқару компанияларына аударуға себептері көбейді.
Капитал нарығын дамыту бағдарламасы зейнетақы активтерін басқару тәсілдерін жетілдіруге бағытталған. 2026 жылғы 7 қыркүйектен бастап зейнетақы жинақтарының 100 пайызына дейін жеке инвестициялық портфельді басқарушыларға аударуға болады. Соңғы 12 айдың нәтижелері бойынша барлық жеке активтерді басқару компанияларының табыстылығы Бірыңғай ұлттық зейнетақы қорының (UNPF) көрсеткіштерінен жоғары, бұл олардың жоғары кірісті бағалы қағаздарға инвестиция салып жатқанын көрсетеді. Жеке инвестициялық портфельді басқарушылардың рөлінің артуымен қатар Ұлттық Банк жарнашылардың өмірлік цикліне негізделген инвестициялық стратегиясын қайта қарастырады. Осылайша, жас салымшылар инвестициялауға агрессивті тәсілді, ал қарт салымшылар консервативті тәсілді таңдай алады.
Құлдырап бара жатқан нарықтан ақша табу
Сонымен қатар қор биржасының инфрақұрылымын дамыту және қазақстандық акцияларды халықаралық сақтау мен есеп айырысу жүйелеріне қосу арқылы сұранысты ынталандыру жоспарланып отыр, бұл шетелдік инвесторлар үшін маңызды. Жеке инвесторлар үшін ұжымдық инвестиция нарығын дамыту маңызды, атап айтқанда ақша нарығы қорлары, жылжымайтын мүлік қорлары, облигация қорлары, индекстік қорлар және секторлық қорлар (ETF). Орташа адамға өз портфеліне жеке бағалы қағаздарды таңдау қиын. ETF сатып алу инвесторларға кең ауқымды бағалы қағаздарды сатып алуға мүмкіндік береді, бұл тәуекелдерді диверсификациялап, бөлшек инвесторлардың жеке бағалы қағаздардың өнімділігін бақылау қажеттілігін жояды.
Сұраныстың жандануы қысқа сату механизмін енгізуді жоспарлау арқылы да мүмкін. Қазіргі уақытта инвесторлар активтер бағасының өсуінен және акциялар бойынша дивидендтер мен облигациялар бойынша купон төлемдері түріндегі кірістен пайда табады. Қысқа сату инвесторларға нарық құлаған кезде де пайда табуға мүмкіндік береді. Қысқа сату кезінде бағалы қағаздар алдымен сатылып, бағасы төмендегеннен кейін қайта сатып алынады. Бұл механизм уақытша қолжетімді бағалы қағаздарды қарызға алу арқылы іске қосылатынын атап өткен жөн. Мұндай қамтамасыз ету бақылаусыз спекуляция тәуекелдерін азайтып, нарықтық ликвидтілікті арттырады.
Жариялылықтың маңызы
Қазақстандық қор нарығында негізінен ірі компаниялар мен квазимемлекеттік сектор үстемдік етеді. Сондықтан жеке сектордың қатысуын арттыру – капитал нарығын реформалаудың басты мақсаттарының бірі. Эмитенттердің ұсынысын ынталандыру мақсатында қор нарығына шығу рәсімдерін жеңілдету жоспарланып отыр. Қазіргі уақытта бастапқы жария ұсыныстар (IPO) және қарыздық бағалы қағаздарды шығару ұзақ әрі қымбат үдерістер болып табылады, оларды тек ірі компаниялар ғана жүзеге асыра алады. Капитал нарығын дамыту бағдарламасы орта компаниялар үшін икемді жағдайлар жасауды, рәсімдерді цифрландыруды және «листинг демеушілерінің» қолдауын көздейді, олардың міндеті – эмитенттердің корпоративтік басқару және ашықтық тұрғысынан сапасы мен тартымдылығын арттыру.
Маңызды экономикалық сұрақ – жекеменшік компаниялардың қазіргі уақытта ашық акционерлік қоғамға айналуға неге асықпай жатқаны. Себеп тек рәсімнің күрделілігінде ғана емес. Иесі үшін IPO – ақпаратты жариялау, корпоративтік басқарудағы өзгерістер, көптеген азшылық акционерлердің пайда болуы, инвесторлармен үздіксіз байланыс және қосымша шығындар. Сондықтан реттеушілік шеңберді жеңілдету жеткіліксіз; жекеменшік компаниялар ашық нарыққа шығудың экономикалық тиімділігін көруі тиіс.
Компаниялар үшін қор нарығында акциялық немесе қарыз капиталын тарту банктік несиелерге қарағанда артықшылықтар ұсынуы тиіс. Салық жеңілдіктері де акциялар нарығының ликвидтілігін арттыруы мүмкін, себебі белгілі бір мөлшердегі акцияларын еркін айналымда ұстайтын ашық компанияларға корпорациялық салықты уақытша төмендету ұсынылған. Менің ойымша, экономикалық ынталандыруларды тек IPO-ны ынталандырумен шектелмей, еркін айналымдағы акцияларды сақтауға нақты бағыттау ликвидтілік үшін әлдеқайда тиімдірек болады.
Ұсынылып отырған бастамалар капитал нарығындағы құрылымдық мәселені шешіп, үй шаруашылықтары мен институционалдық инвесторлардың ішкі жинақтарын бизнес секторының ұзақ мерзімді қаржыландыру қажеттілігімен сәйкестендіруге көмектеседі. Реформалардың негізгі нәтижесі – қор нарығының қазақстандық экономиканы қаржыландырудағы рөлін айтарлықтай арттыру болуы тиіс.