Қазақстан төлемдер үшін бірыңғай QR-код енгізеді: бұл банктер мен сатып алушылар үшін нені білдіреді
Kaspi.kz Қазақстандағы қолма-қол ақшасыз төлемдер нарығында үстем позицияға ие / Фото: Нұрлан Тастанбеков / Shutterstock.com
20 шілдеде Қазақстанда бірыңғай QR-кодтық төлем жүйесі толықтай іске қосылады , – деді елдің Ұлттық Банкінің өкілі Oninvest-ке. Қазірдің өзінде елде осылай төлем жасауға болады, бірақ әртүрлі банктердің қосымшалары бір-бірінің төлем инфрақұрылымы арқылы төлемдерді әрдайым қолдай бермейді. Жүйе іске қосылғаннан кейін клиенттер үшін қай банктің қосымшасын пайдаланатыны маңызды болмайды. Ал кәсіпорындарға бірнеше терминалға ақша жұмсаудың қажеті қалмайды. Банктер бірнеше жыл бойы осы жүйені енгізуге қарсылық көрсетіп келеді.
Ұзақ сапар
Қазақстандық билік органдары төрт жыл бұрын-ақ QR-кодтар арқылы төлем жасау жүйелерін банктерде біріздендіру қажеттілігін ашық талқылауды бастады.
2022 жылғы қыркүйекте сауда және интеграция вице-министрі Әсел Жанасова өз департаменті 2021 жылдан бастап-ақ QR кодтарын стандарттау жұмыстарын жүргізіп келе жатқанын түсіндірді: «Қай банктің клиенті екеніңіз маңызды емес — Halyk Bank пе, Kaspi ме, Jusan ба. Егер QR коды болса, кез келген банк оны оқи алуы тиіс. 10 POS-терминалдың қажеті жоқ, кәсіпорындар әрқайсысына ақы төлеуге міндетті емес; барлық нарық қатысушыларымен жұмыс істей алатын бір ғана терминал болсын. Міне, біз соған ұмтылуымыз керек», – деді ол.
Сол уақытта қазақстандық нарықта іс жүзінде үстем жағдайға ие бір ойыншы — Kaspi.kz финтех компаниясы — жұмыс істеп тұрды. Өз деректеріне сәйкес, 2020 жылы қолма-қол ақшасыз төлемдер нарығындағы оның үлесі 69 пайызды құрады . Ұлттық Банктің мәліметінше, 2026 жылдың қаңтар–мамыр айларында Kaspi.kz Қазақстандағы қолма-қол ақшасыз операциялар санының 83 пайызын және олардың жалпы сомасының шамамен 75 пайызын құрады.
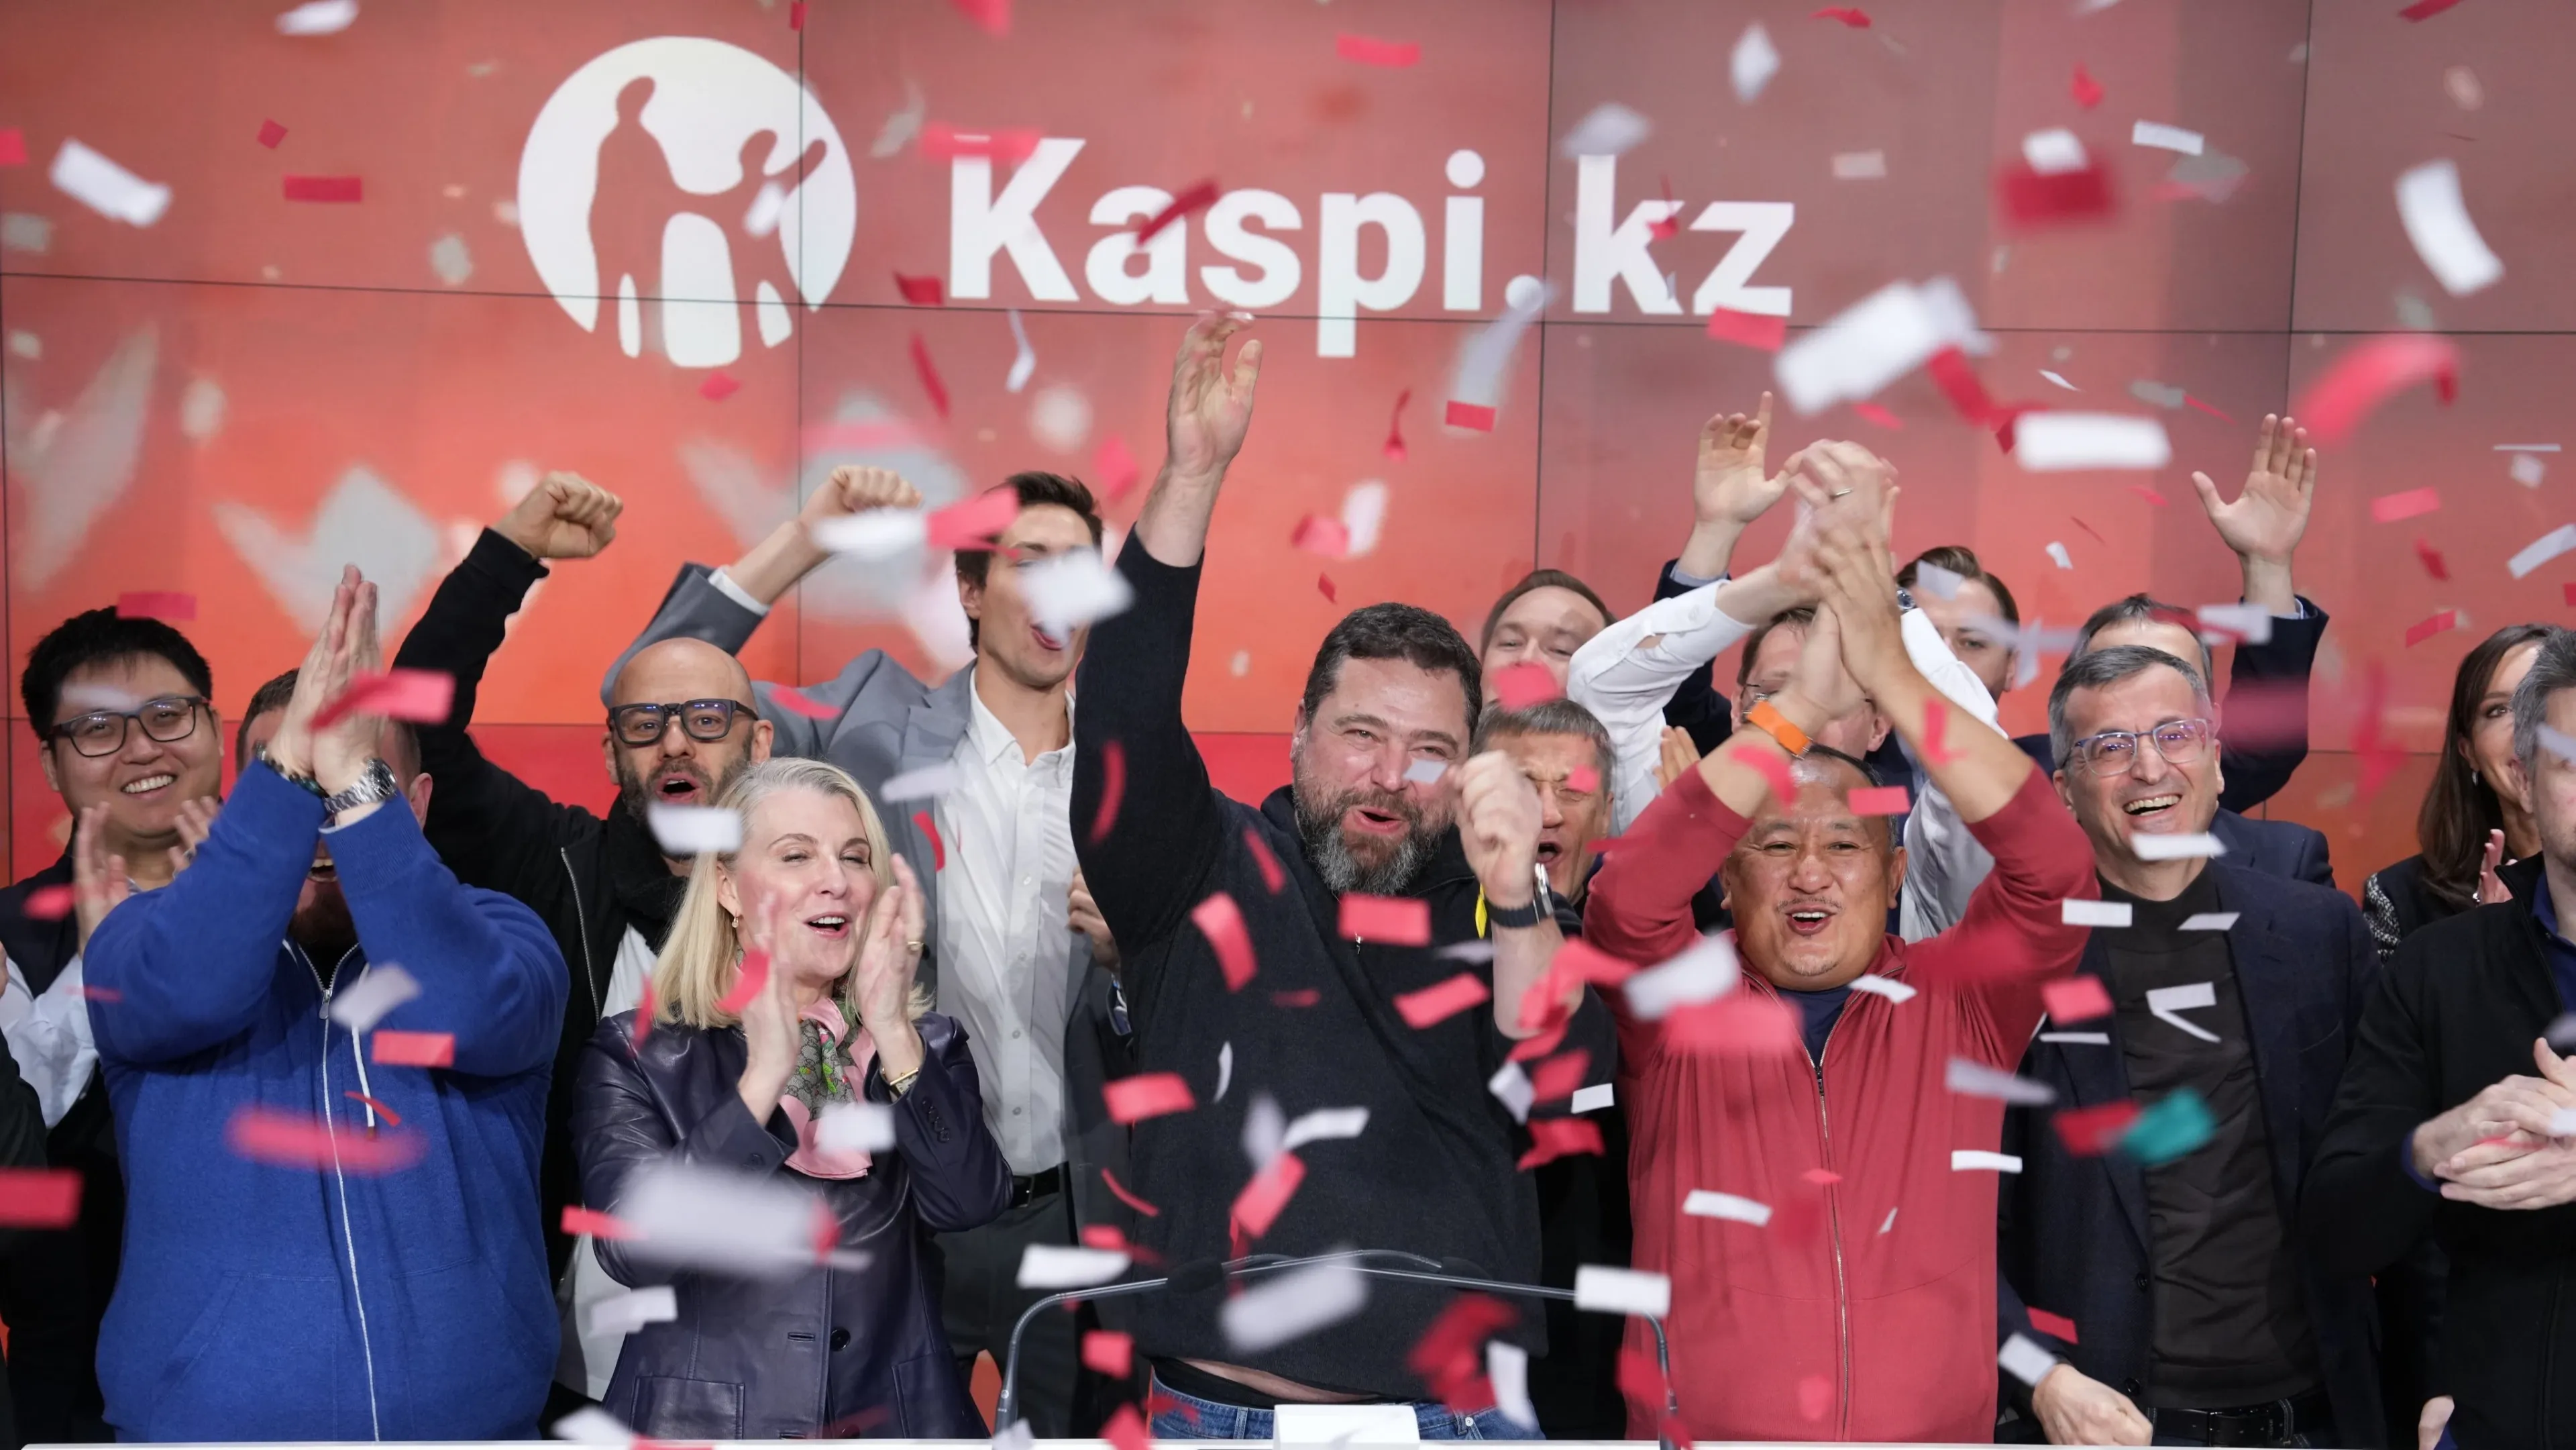
Kaspi-дің QR код жүйесі де-факто стандартқа айналды: ыңғайлы сауда жасағыңыз келсе, осы финтех компаниясының картасын алыңыз; қолма-қол ақшасыз төлемдер қабылдағыңыз келсе, оларды Kaspi.kz шотыңызға қабылдаңыз. Оны Қазақстанда қызмет көрсететін тағы тоғыз банктің клиенттері де пайдалана алады, соның ішінде Bank RBK, Alatau City Bank, Forte Bank және Alipay+ қолданушылары. Алайда қоғамдық депозиттер көлемі бойынша он ірі банктің алтауы осы тізімде жоқ.
2024 жылдың сәуір айында Қазақстан Ұлттық банкінің төрағасы Төлеген Сулейменов Bloomberg-пен сұхбатында екі банк нарықта олигополия құрып, төлемдердің 80–90 пайызын бақылауы мүмкін екенін айтты. Ол қай қаржы институттары туралы айтып отырғанын нақтылаған жоқ. Bloomberg мәліметі бойынша, олар шамамен 70 пайыз үлесі бар Kaspi.kz және шамамен 8 пайыз үлесі бар Halyk Bank. (Кейін Сүлейменов қазіргі жағдайдың «жақсы да, жаман да емес» екенін және екі банк те бірыңғай QR-код енгізу мәселесінде реттеушімен ынтымақтасып жатқанын нақтылады.)
Сонымен бірге сәуірде ол жобаның уақыт кестесін жариялады: 2025 жылдың бірінші жартысында елдегі барлық банктерді қамтитын толық ауқымды іске қосу.
Жүйенің іске қосылуы үшін барлық бөлшек банктер Қазақстандағы орталықтандырылған банк аралық ұялы төлем жүйесіне қосылуы тиіс. Алайда, ілгерілеу баяу болды. Ұлттық Банк бірыңғай QR-код жүйесін тек 2025 жылғы қыркүйектің соңында іске қоса алды — алайда оған тек үш қатысушы қосылды: Bank CentreCredit (BCK), Home Credit Bank және Freedom Bank.
2026 жылғы қаңтарда банктерді орталықтандырылған мобильді төлем жүйесіне қосылуға және кәсіпорындарды мұндай төлемдерді жүзеге асыруға мүмкіндік беруге міндеттейтін заң қабылданды. Мәтін 17 қаңтарда жарияланды; ереже алты айдан кейін, яғни шілдеде күшіне енеді.
2026 жылдың наурыз айында ел президенті Қасым-Жомарт Тоқаев жобаның кешігуіне қатысты былай деді: «Барлық банктердің инфрақұрылымға қосылу талабы заңмен бекітілген, бірақ ірі банктер осы талапты орындауға жалтақтап отыр».
Неге ірі банктер жүйеге қосылуға жалтақтады? Олар өз клиенттерінің қауіпсіздігін тәуекелге салғысы келмеді; Сулейменов өзі Bloomberg-пен сұхбатында бірыңғай QR-кодтық төлем жүйесін іске қосу «кейбір банктердің кірісінің төмендеуіне әкелуі мүмкін» деп ескертті.
Осы жылдың сәуір айында ол банктерді қосудың кешігуін техникалық қиындықтарға байланыстыра айтты:
Банктер өз экожүйелерінде тәуелсіз түрде дамытқан өз технологияларына ауқымды инвестиция салып, осы QR-төлемдерге арналған өз қауіпсіздік құралдарын жасады. Енді олар осы жүйелерді «интеграциялап», бір-біріне қауіпсіз ортада қауіпсіз түрде қол жеткізуді қамтамасыз етуі керек.
Сол уақытта бірыңғай QR-код жүйесіне тағы үш банк – Halyk Bank, Altyn Bank және Bank RBK – қосылды. Алайда Kaspi.kz қосылмағандықтан, бұл бөлшек сауда саласындағы жағдайға елеулі әсер етпеді.
Мамыр айында Қазақстан Ұлттық Банкі банктердің мобильді төлем жүйесіне қосылуына нақты мерзім белгілеп, шешім қабылдады — 19 шілдеге дейін. 18 маусымда Сенатта сөйлеген сөзінде Тімур Сүлейменов жүйені дәл сол күні іске қосылатынын жеке кепілдік берді.
Қазақстанның бөлшек сауда банктерінің біріндегі дереккөзі Oninvest-ке хабарлағандай, Ұлттық банк 7 шілдеден бастап қалған банктерді жүйеге қосуды бастайды.
«Банктер 19 шілдеге дейін қосылуды аяқтауы тиіс», – деді Қазкоммерцбанктің баспасөз қызметінің басшысы Асан Ахметжан Oninvest-ке. «Барлығы 20 шілдеге дейін іске қосылып, жұмыс істейді деп күтеміз».
Тағы бір өзгеріс 19 шілдеде күшіне енеді: бұған дейін бөлшек саудагерлерге екі нұсқаның біреуін ғана — карталар немесе электрондық төлемдер — қабылдау жеткілікті болды. Соның нәтижесінде кейбір шағын бөлшек сауда орындары Kaspi.kz жүйесіндегі аударымдарды ғана қабылдаумен шектелді. Енді барлық саудагерлер электрондық төлемдер мен карталарды қабылдауға міндетті болады, сондықтан әрбір сатушы төлем терминалын сатып алып, эмитент банкті таңдауы тиіс.
Жүйені іске қосу неге әкеледі?
Біртектес QR-кодтық төлем жүйесі іске қосылғаннан кейін мемлекеттік қолдаумен платформа енгізіледі, ол қолма-қол ақшасыз төлемдер нарығындағы жетекші ойыншының монополиялық орнын тиімді түрде жояды — басқа банктердің клиенттері Kaspi.kz терминалдарында QR-кодтар арқылы төлем жасай алатын болады, ал басқа банктердің терминалдары осы финтех компаниясының қосымшасынан төлемдер қабылдай алады.
Елдегі инвестициялық банктердің бірінің талдаушысы Kaspi.kz-тің Қазақстандағы қолма-қол ақшасыз төлемдер нарығындағы үлесі біртіндеп «қысқара» бастайды деп болжайды: «Kaspi.kz қазіргі уақытта өте мықты позицияға ие, себебі оның жабық экожүйесі бар: сатушылар үшін төлемдерді қабылдау ыңғайлы, тұтынушылар үшін төлеу ыңғайлы, және екі тарап та іс жүзінде бір қосымша ішінде қалады.»
Оның пікірінше, нарықтың айтарлықтай қайта құрылуы кем дегенде бір жылға созылуы мүмкін, ал негізгі әсері тек 2027 жылы, пайдаланушылар QR-код арқылы төлемдердің енді тек Kaspi.kz жүйесімен шектелмейтініне үйренгеннен кейін ғана айқын көрінеді. Оның айтуынша, басқа банктер үшін бұл жаңа жүйе елеулі мүмкіндік терезесін ашады. Ол шағын және орта кәсіпкерлікке, транзакциялық төлемдерге, кэшбэк ұсыныстарына және банктік қосымшаларды пайдалану жиілігіне қатысты бәсекені күшейтеді.
InfoLine компаниясының негізін қалаушы Иван Федяков жүйені іске қосу Kaspi.kz-ке жалпы алғанда «ерекше ауыр соққы» бермейді деп есептейді: компания сондай-ақ ақырғы төлем жүйесін дамытуда және жақында алақанымен төлеу жүйесін енгізді. «Икемді тұтынушылық несиелеу жүйесі мен қуатты сауда алаңы Kaspi.kz-ке өз позициясын сақтап қалуға мүмкіндік береді, тіпті QR төлемдер секторында позициясын беріп қоюға тура келсе де», – деп есептейді Федяков.
Әлемдік тәжірибе көрсеткендей, көп жағдайда біртұтас жүйені енгізгеннен кейін нарықтағы жалғыз көшбасшының үлесі азаяды. Ерекшелік – ешбір қатысушы айқын үстемдік позициясына ие болмаған олигополиялар: Мысалы, Қытайда Alipay және WeChat Pay 2019 жылға дейін мобильді төлемдер нарығының 94 пайызын бақылауда ұстады; жаңа ойыншылар – UnionPay және PayPal – шыққаннан кейін бұл үлес өзгеріссіз қалды.
Нақты нарықтық өзгерістердің бір мысалы – M-Pesa ұялы ақша аудару және төлем қызметінің тарихы. 2013 жылы Танзанияда оның нарықтағы үлесі 53 пайызды құрады. 2014 жылы оның бәсекелестері – Tigo Pesa, Airtel Money және Ezy Pesa – әмияндар арасындағы аударымдарды өзара үйлесімді етуге келісіп, 2015 жылға қарай M-Pesa нарықтағы үлесі 37 пайызға дейін төмендеді . 2016 жылдың басында ол ортақ жүйеге қосылуға мәжбүр болып, 2018 жылға қарай нарықтағы үлесін 43%-ға дейін қалпына келтірді. Алайда сол жылдары оның ең жақын бәсекелесі Tigo Pesa-ның нарықтағы үлесі 18%-дан 36%-ға дейін өсті.
BCC-нің коммуникациялар жөніндегі басшысы Сакен Нигматчев бірыңғай QR-кодты енгізудің негізгі артықшылығын жаңа қатысушыларды тарту арқылы транзакциялар санының артуы деп санайды. «Бұл енді нарық үлесін бөлуден әлдеқайда маңызды. Пилоттық жобаны іске қосқаннан кейін біз, BCC-де, банк аралық төлемдердің жеңілдегенін және қазақстандық кәсіпорындардың төлем қабылдау операциялары бойынша шығындарын азайта алғанын байқадық», – деді ол Oninvest-ке. «Негізгі бәсеке – қолайлы эмитенттік шарттар мен қызмет көрсету жылдамдығын ұсынуда».
Kaspi.kz өкілдері Oninvest-тің сұрауына жауап бермеді.