Қорқыныш сейілді: инвесторлар елемей жүрген «қызыл жалаулар» қандай?

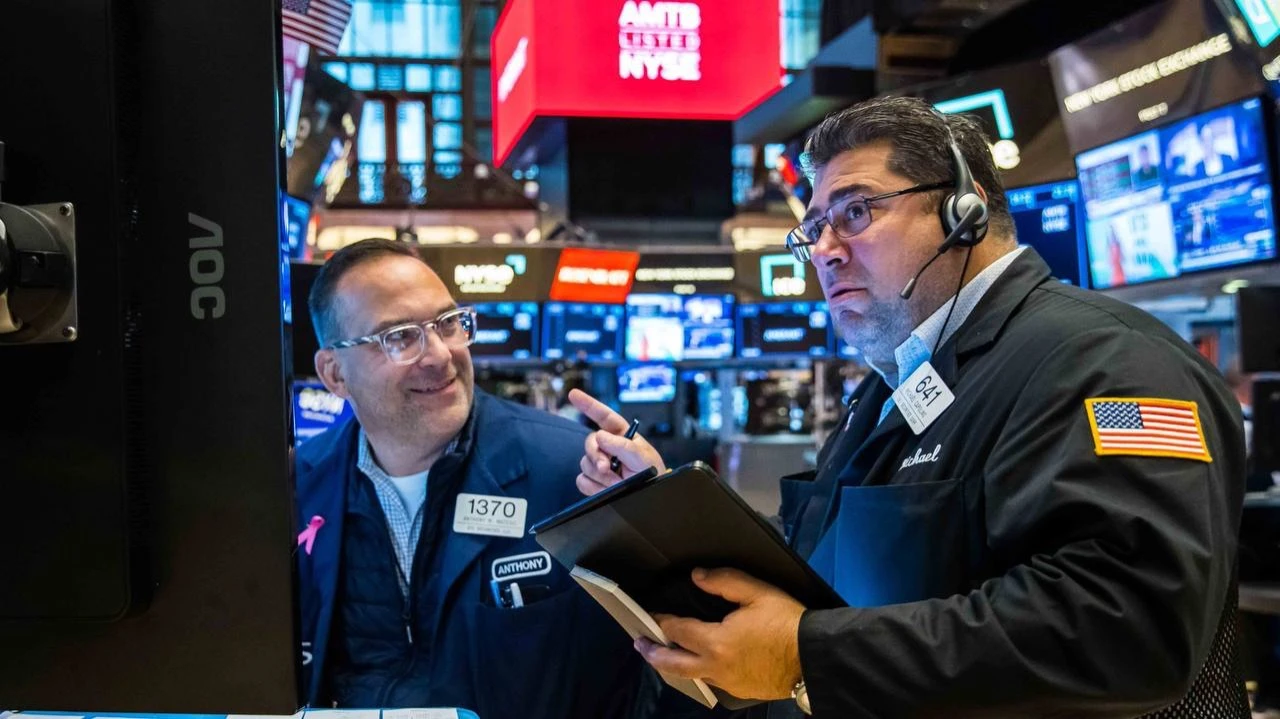
Қыстың соңында ұзақ төмендеуден және сәуірдегі құлдыраудан кейін нарық шығынды ғана өтеп қоймай, плюске шықты: жыл басынан бері S&P 500 индексі 6%-дан астамға көтерілді. Сәуірден бері ралли аздаған үзілістермен екінші ай жалғасып келеді.
27 маусым, жұма күні S&P 500 тарихи рекордты жаңартты. Ал жақында ғана индекс «аюлы» нарықтың шегінде баланста тұрды.
Енді инвесторлардың тәуекелге деген қызығушылығы қайта оралды. Bloomberg мәліметінше, олар техноалыптар мен жоғары бета-коэффициенті бар (бағамы құбылмалы) акцияларға бәс тігуде — тіпті нарық төмендегенде де. Жоғары құбылмалылықтағы акцияларға арналған ETF (Invesco High Beta ETF) 2020 жылдан бергі ең үздік тоқсандық нәтижеге жақындады. Ал әлсіз қаржылық жағдайы бар компаниялардың индексі (Goldman Sachs Weak Balance Sheet Index) қаңтардан бері S&P 500-ден жақсы динамика көрсетуде, деп жазды Bloomberg 26 маусымда.
«Нарықтың рекордтық пессимизмнен жылдам ажиотажға өтіп кеткеніне таң қалдық», — дейді Evercore ISI компаниясының бас стратегi Джулиан Эмануэль.
«Шынымды айтсам, бұл ралли мені сәл алаңдатады, — деді Citigroup-тың капиталды басқару бөлімінің бас инвестициялық директоры Кейт Мур Bloomberg-ке. — Инвесторлар әзірге көңіл-күйін өзгертпей отырған бірқатар ескерту белгілері бар. Шынын айтсам, олардың неге осы сигналдарға мән бермей отырғанын түсінбеймін».
Бұған дейін Уолл-стриттегі сарапшылар S&P 500 индексі жыл соңына дейін 13% өседі деп күткен еді, деп жазады Bloomberg Intelligence. Бірақ қазір олар болжамды 7,1%-ға дейін төмендетті. Сонымен қатар, индекстің өсімін негізінен Nvidia, Microsoft және Meta сияқты техноалыптар қамтамасыз етіп отыр. Барлық компаниялардың салмағы бірдей есептелетін теңсалмақты S&P 500 индексі негізгі индекске қарағанда баяу өсіп келеді. Екі индекс жыл басында бірдей динамика көрсетті және 19 ақпанда алдыңғы шегіне жетті, бірақ құлдыраудан кейін теңсалмақты индекс бұл деңгейге негізгі индекстен бір апта кеш қалпына келді.
Ралли жалғасқан сайын, S&P 500 индексінің артық бағаланғаны туралы ескертулер жиілей түсті. Bloomberg мәліметінше, индекстің болжамды баға/пайда көрсеткіші (forward P/E) қазір 22-ге тең — яғни инвесторлар алдағы 12 айда индекстегі компаниялар табатын әр доллар пайда үшін 22 доллар төлеуге дайын. Бұл тарихи орташа мәннен 35% жоғары.
Инвесторлар нарықтағы қандай «қызыл жалауларды» және ескерту сигналдарын есте сақтау тиіс?
Сауда соғысын елемеу
Инвесторлар АҚШ-тың тарифтерінен қорқуды қойды. Нарық АҚШ әкімшілігінің тарифтер туралы мәлімдемелерін шынайы шара емес, қысым жасау құралы ретінде қабылдайды: әр «дауылды» хабарламадан кейін жағдай қайтадан қалыпқа келеді деп сенеді. Financial Times газетінің жазуынша, тіпті TACO («Trump Always Chickens Out» — «Трамп әрқашан кейін шегінеді») деген тіркес те пайда болған. Бұл нарықтың тарифтік қауіптерді енді маңызды қатер деп емес, әкімшіліктің қысым мен медиа стратегиясының бөлігі ретінде қарайтынын білдіреді. «Соңғы раллидің себебі — нарықтардың АҚШ әкімшілігі экономика мен нарық қысымына төтеп бере алмай, тарифтер зиянын тигізе бастағанда тез шегінетінін түсінгені. Бұл — TACO теориясы», — дейді FT Unhedged подкастының жүргізушісі Роберт Армстронг.
9 шілдеде президент Дональд Трамп сәуірде жариялаған тарифтерді енгізудегі үзіліс аяқталады. Ол жұма күнінен бастап сауда серіктестеріне 1 тамыздан бастап 10%-дан 70%-ға дейінгі баж салығын енгізу туралы хабарлама жіберілетінін мәлімдеді.
Қазіргі сәтке дейін АҚШ тек Ұлыбритания, Қытай және Вьетнаммен ғана келісімге қол жеткізді. Үндістанмен келіссөздер тұралап тұр, ал Канадамен жаңа қиындықтар туындады: АҚШ әуелде келіссөздерден шығып кетті, бірақ кейін тараптар қайта келісуге отырды.
«Трамп әкімшілігінің тариф бойынша әрекеттерін болжау өте қиын. Бір уақытта бірнеше елмен келіссөз жүріп жатыр, бірақ келісімдердің дайындық деңгейі өте төмен», — деді Morningstar Wealth басқарушысы Николо Брагадца MoneyWeek-ке берген сұхбатында. — «Инвесторлар әртүрлі сценарийге дайын болуы керек және тек іргелі көрсеткіштерге сүйенуі қажет, ал жаңалықтардың айқайлы тақырыптарына емес».
Кейт Мур да ескертеді: егер инвесторлар тарифтердің әсері болмайды деп ойласа, қатты қателеседі, себебі соңғы жиырма жылда жаһандану компаниялардың рентабельділігін арттыруда маңызды рөл атқарды.
«Үлкен әрі керемет» заңының қаупі
Тәуекел тудыратын фактордың бірі — Трамп 4 шілдеде қол қойған «Үлкен әрі керемет» заңы.
Тек заң жобасын талқылаудың өзі 10 жылдық қазынашылық облигациялардың жаппай сатылымына себеп болды, деп жазды The Wall Street Journal. АҚШ Конгресінің Бюджет басқармасы (CBO) заң жобасы алдағы 10 жылда бюджет тапшылығын $3,4 трлн-ға арттырады деп болжайды — бұл жаңа қарызға қызмет көрсету мен макроэкономикалық әсерлерді есептемегеннің өзінде.
АҚШ-тың жоғары бюджет тапшылығына қатысты қауіп қаржы нарықтары үшін барған сайын маңызды бола түсуде. 2024 жылы федералды бюджет тапшылығы $1,8 трлн-ды құрады. JPMorgan Chase компаниясының бас директоры Джейми Даймон егер билік шара қабылдамаса, елді қарыз дағдарысы күтіп тұр деп ескертті. «Облигация нарығында бұзылу белгісі пайда болады, түсінікті ме?» — деді ол.
АҚШ-тағы өсіп келе жатқан тапшылық әзірге тұрақсыз қарыз спиралін тудырмағаны, мұндай жағдай ешқашан болмайды дегенді білдірмейді, дейді Barron's басылымына берген сұхбатында Arbroath Group басқарушы серіктесі Кристофер Смарт.
Мөлшерлемені төмендетуге үлкен үміт
Инвесторлардың оптимизмінің тағы бір себебі — мөлшерлеменің төмендеуін күту. Инвесторлар ФРЖ мөлшерлемесін төмендетуге барған сайын көбірек үміт артып отыр, деп жазды Bank of America стратегi Майкл Хартнетт. Оның пікірінше, бұл жыл соңында нарықта «қауіпті көпіршіктің» пайда болу қаупін арттырады.
ФРЖ болжамына сәйкес, 2025 жылдың соңында негізгі мөлшерлеме екі рет төмендеуі мүмкін. ФРЖ төрағасы Джером Пауэлл бұған дейін экономиканың тұрақты күйде екенін және орталық банктің мөлшеремені төмендету туралы шешім қабылдамас бұрын қосымша деректерді күтуге жақсы жағдайда екенін айтқан.
Бірақ ФРЖ болжамында жағымсыз тенденциялар да бар. Мысалы, АҚШ-тың 2025 жылға арналған нақты ЖІӨ өсімі бойынша болжам 1,7%-дан 1,4%-ға дейін төмендетілді. Сондай-ақ инфляция бойынша болжам биылғы жылға 2,7%-дан 3%-ға дейін өсірілді.
Сонымен қатар, ФРЖ жоғары мөлшерлемелер кезеңінің ұзаққа созылуына дайындалуы мүмкін. 2025 жылы мөлшерлемені екі рет төмендету жоспарын сақтағанымен, 2026 жылы тек бір-ақ рет төмендету күтіліп отыр.
«Мөлшерлемені төмендету инфляцияның азаюына ғана емес, жалпы экономикалық белсенділіктің баяулауына жауап ретінде болады. Ал белсенділіктің төмендеуі — тәуекел үшін қолайлы орта емес», — деді Citigroup Wealth-тен Кейт Мур.
АҚШ-та еңбек нарығының әлсіреуі
Соңғы болжамында ФРЖ жұмыссыздық деңгейі бойынша күтуді 4,4%-дан 4,5%-ға көтерді. Бұл өзгеріс үлкен емес сияқты көрінгенімен, реттеушінің еңбек нарығына деген алаңдаушылығы артқанын көрсетеді. Маусым айындағы еңбек нарығы бойынша есеп күткеннен жақсы болды: ауыл шаруашылығын есептемегенде 147 мың жаңа жұмыс орны ашылды, ал экономистер бар болғаны 110 мыңға өседі деп болжаған еді.
Алайда жыл басынан мамырға дейін АҚШ-та орташа жұмыс орнының айлық өсімі 124 мыңды құрады, бұл 2024 жылғы орташа 168 мыңнан төмен, деп жазды The Wall Street Journal.
Соңғы айда еңбек нарығынан шамамен 1 млн адам кеткен — бұл рецессия немесе дағдарыс болмаған ай үшін рекордтық көрсеткіш, деп жазды маусым ортасында Morgan Stanley Wealth Management-тің бас инвестициялық директоры Лиса Шалетт. Ол еңбек нарығының жағдайын инвесторлар есте сақтауы тиіс негізгі тәуекелдер қатарына жатқызады. Оның айтуынша, қайталап берілетін жұмыссыздық жәрдемақысына өтініш саны соңғы төрт жылдағы ең жоғары деңгейге жетті. Сонымен қатар, ерікті түрде жұмыстан кету және жұмысқа алу деңгейі де төмендеп жатыр. Мұның бәрі еңбек нарығы жаңа түлектерді сіңіре алмай отырғанын көрсетеді, дейді Шалетт. Еңбек нарығының жағдайы маңызды көрсеткіш, себебі тұтынушылық шығындармен тікелей байланысты, ал тұтыну АҚШ ЖІӨ-сінің шамамен 60%-ын құрайды.
Тұтынушылық шығындардың баяулауы
Қосымша алаңдаушылық тудыратын фактор — тұтынушылық шығындардың күрт баяулауы. Ал бұл АҚШ ЖІӨ-сінің ең маңызды бөлігі саналады.
2025 жылдың I тоқсанында тұтынушылық шығындардың өсімі пандемия кезінен бергі ең баяу қарқынмен жүрді — жылдық өсім небәрі 0,5% болды. Қызметтерге жұмсалған шығындардың ЖІӨ өсіміне қосқан үлесі 2020 жылдың екінші тоқсанынан бергі ең төмен деңгейге дейін түсіп, бар болғаны 0,3 пайыздық пунктті құрады. Мұндай мәліметтерді Bloomberg Бюро экономикалық талдау деректеріне сүйене отырып хабарлады.
АҚШ-тың ЖІӨ-сі бірінші тоқсан қорытындысы бойынша жылдық көрсеткішпен 0,5% төмендеді. Бұл экономиканың баяулай бастағанының күтпеген сигналы болды.
Компаниялардың пайдасына қысым
Есеп беру маусымы нарық үшін маңызды барометр болады. Екінші тоқсанға арналған корпоративтік есептер баж салығының «тікелей салдарын» көрсетеді, ал инвесторлар сауда соғысы бизнеске қаншалықты залал келтіргенін бағалайды, дейді Goldman Sachs сарапшылары.
Bloomberg Intelligence деректеріне сәйкес, S&P 500 компанияларының пайдасының жылдық мәндегі өсімі бар болғаны 2,8% болады деп күтілуде — бұл соңғы екі жылдағы ең әлсіз нәтиже болмақ. Yardeni Research бағалауынша, индекстегі 11 сектордың тек алтауы ғана пайда өсімін көрсетеді.
Morgan Stanley-ден Лиса Шалетт те инвесторлар үшін ескерту сигналдарын атап өтеді. Компаниялардың шикізат пен қызметтерге жұмсайтын шығындарын қадағалайтын ISM индексі өсіп келеді. Өндірушілер бағасының индексі тұтынушылар бағасының индексінен тезірек өсуде, бұл компаниялардың шығындардың артуын толықтай клиенттерге аудара алмай отырғанын көрсетеді. Шалетт келтірген ФРЖ сауалнамасының мәліметтері де мұны растайды: компаниялардың тек шамамен 50%-ы ғана баж салығына байланысты шығындардың жартысынан көбін клиенттеріне ауыстыра алған. Соның салдарынан бизнес маржасынан бас тартуға мәжбүр болып отыр.








