Қытайдағы әлсіз көрсеткіштер салдарынан Hermès акциялары соңғы үш жылдағы ең төмен деңгейге түсті.
Bloomberg мәліметі бойынша, компанияның жалпы тоқсандық кірісі өсті, бұл Hermès-тің бәсекелестерімен салыстырғанда төзімділігін көрсетеді.

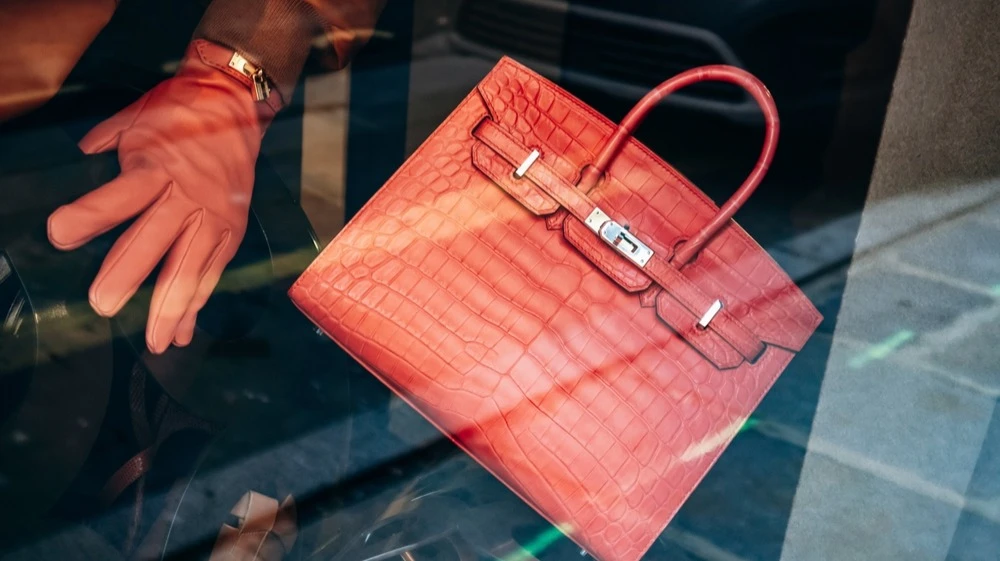
Қытайдың баяу қалпына келуіне байланысты Hermès акциялары құлдырады / Фото: Андрей Антипов / Shutterstock
Bloomberg-тің хабарлауынша, Birkin сөмкелерінің өндірушісі Hermès екінші тоқсанда жалпы кірісінің өскенін мәлімдеп, сәнді тауарларға сұраныстың төмендеуі кезінде бәсекелестеріне қарағанда төзімділігін көрсетті. Алайда, Қытайдағы қалпына келудің болмауы компанияның акция бағасына қатты әсер етті – Парижде ол 11 пайызға төмендеп, соңғы үш жылдан астам уақыттағы ең төменгі деңгейге жетті, деп хабарлайды агенттік. Жыл басынан бері акция бағасы шамамен 29 пайызға төмендеді.
Мәліметтер
Hermès компаниясының екінші тоқсандағы кірісі тұрақты айырбас бағамы бойынша жылдық есеппен 6,7 пайызға өсіп, шамамен 4,1 млрд евро (4,7 млрд доллар) болды. Bloomberg мәліметі бойынша, бұл көрсеткіш 6,51 пайыздық өсімді күткен сарапшылардың орташа болжамынан асып түсті.
Hermès-тің Солтүстік және Оңтүстік Америкадағы сатылымдары өткен жылдың осы кезеңімен салыстырғанда 13,7 пайызға өсіп, ең жоғары өсімді көрсетті. Басты туристік бағыт саналатын Францияда өсім 6,2 пайызды құрады. Орта Шығыс аймағында көрсеткіштер бірінші тоқсанмен салыстырғанда жақсарды: өткен үш айда сатылымдар жылдық есеппен 2,4 пайызға төмендегенімен, бірінші тоқсандағы төмендеу 5,9 пайызды құраған. Компания мәлімдегендей, бұл өңір «тұрақсыз геосаяси ортада ерекше төзімділікті көрсетті». Ирандағы соғыс жыл басының алғашқы жартыжылдығында топтың сату өсімін 1,5 пайыздық пунктке төмендетті, деді қаржы жөніндегі атқарушы вице-президент Эрик дю Алгой. Оның пікірін Financial Times басылымы хабарлады.
Азия-Тынық мұхиты аймағында, Жапонияны қоспағанда — сату көлемі бойынша компанияның ең ірі нарығы — — екінші тоқсанның кірісі валюта айырбастау ауытқуларын ескере отырып 2,5 пайызға өсті, бұл бірінші тоқсан көрсеткіштеріне шамамен сәйкес келді. Алайда Reuters хабарлауынша, Visible Alpha консенсус болжамына сәйкес, сарапшылар осы есепті кезеңде көрсеткіштің 3,3%-ға өсуін күткен.
«Мен Қытай нарығының тұрақталып келе жатқанын көріп тұрмын, бірақ әлі негізгі қалпына келуін байқамадым», – деді компанияның атқарушы төрағасы Аксель Дюмас тілшілерге. Оның пікірін Bloomberg хабарлады. Ол компанияның Қытайда өсіп келе жатқанын, бірақ соңғы жылдағыдай қарқынды емес екенін айтты.
Hermès өз бәсекелестерінің көпшілігіне қарағанда Қытайға анағұрлым тәуелді. 2026 жылдың алғашқы жартысында бұл аймақ компанияның кірісінің шамамен 43 пайызын құрады. Bloomberg мәліметі бойынша, LVMH үшін Жапонияны қоспағанда, Азия осы кезеңде кірістің 29 пайызын құрады.
Hermès, сондай-ақ 10 000 АҚШ долларынан асатын бағасы бар қол сөмкелерді сатып алатын қаржылық жағынан қамтамасыз етілген тұтынушыларды мақсат етеді, Хермès компаниясының кірісінің жартысына жуығын құрайтын былғары бұйымдар бөліміндегі сатылымдар екінші тоқсанда 10 пайызға өсті, ал Visible Alpha консенсус болжамы Reuters мәліметі бойынша 10,8 пайыздық өсімді болжаған.
Компанияның 2026 жылдың алғашқы жартыжылдығындағы операциялық пайдасы 3,4 миллиард еуроны құрады — бұл 2025 жылдың сәйкес кезеңіндегі 3,3 миллиард еуромен салыстырғанда сәл ғана өсім.
Орта Шығыстағы қақтығыс пен шектеулі бюджетпен премиум тауарларды сатып алғысы келетін тұтынушылардың шығындарын азайту бүкіл сән-салтанат индустриясына соққы берді. Алайда, Bloomberg-тің мәліметінше, Hermès өз өнімдеріне, әсіресе Kelly және Birkin сөмкелеріне арналған ұзын күту тізімдерінің арқасында және сұранысты арттырып, жоғары бағаны сақтау үшін танымал заттардың қолжетімділігін шектейтін бизнес-моделінің арқасында төзімді болып отыр.
Аналитиктер не дейді
«Қытайдағы өсімнің тұрақты түрде болмауы» алаңдаушылық тудыратын мәселе болып қала береді, – деп жазды Джеймс Грзинич бастаған Jefferies сарапшылары. Hermès компаниясының 41 пайыздық операциялық маржасы күтуден асса да, сату көлемінің салыстырмалы түрде аз ғана өсуі инвесторлардың назарын аударуы мүмкін, деп жазады Reuters-тің сарапшылары.
Мұнда мәселе мынада: акциялар табысқа шаққанда 38 есе жоғары бағамен саудаланып жатыр, бұл сектордағы ең жоғары көрсеткіш. «Шын мәнінде табыс өзгерген жоқ», – деп Reuters Morningstar талдаушысы Елена Соколованың сөзін келтіреді.
«FT Deutsche Bank талдаушыларына сілтеме жасап, Hermès екінші тоқсанда мықты сатылым көрсетті: топтың кірісінің өсімі жеделдеді, алайда сол өсімнің сапасы біркелкі болмады», – деп хабарлады. Олар компанияның «күтпегендей жоғары табыстылық» көрсеткенін атап өтті.
22 шілдеде Bernstein сарапшылары компанияның акцияларына «сатып алу» ұсынысын жасап, мақсатты бағаны 2 150 еуро деңгейінде белгіледі. Бұл мақсатты баға 28 шілдедегі жабылу бағасына қатысты акция бағасының 26,8 пайызға өсуін білдіреді.
Компанияның акцияларын қарастыратын 22 талдаушының 13-і сатып алуды ұсынады. Сегізі портфельде ұстауды ұсынады, ал тек біреуі сатуды ұсынады.
Контекст
Hermès компаниясының нәтижелері көптеген бәсекелестерінің әлсіз көрсеткіштері фонында жарияланды — нарық көшбасшысы LVMH, Burberry және Moncler, олардың сатылымдары негізінен киім және былғары бұйымдарға тәуелді. Алайда Cartier және Van Cleef & Arpels брендтерін ұсынатын Richemont компаниясының мықты көрсеткіштері тұтынушылардың әлі де сәнді тауарларға ақша жұмсауға дайын екенін, бірақ таңдауларында әлдеқайда талапшыл болғанын көрсетті, деп жазады Bloomberg.








