«Әлі де көптеген себептер бар»: Morgan Stanley алтынға бәс тігуге үш себеп келтірді
Линн Олден, «Broken Money» бестселлерінің авторы, портфелінде бағалы металдарды ұстайды, бірақ одан әрі сатып алуға асықпайды.

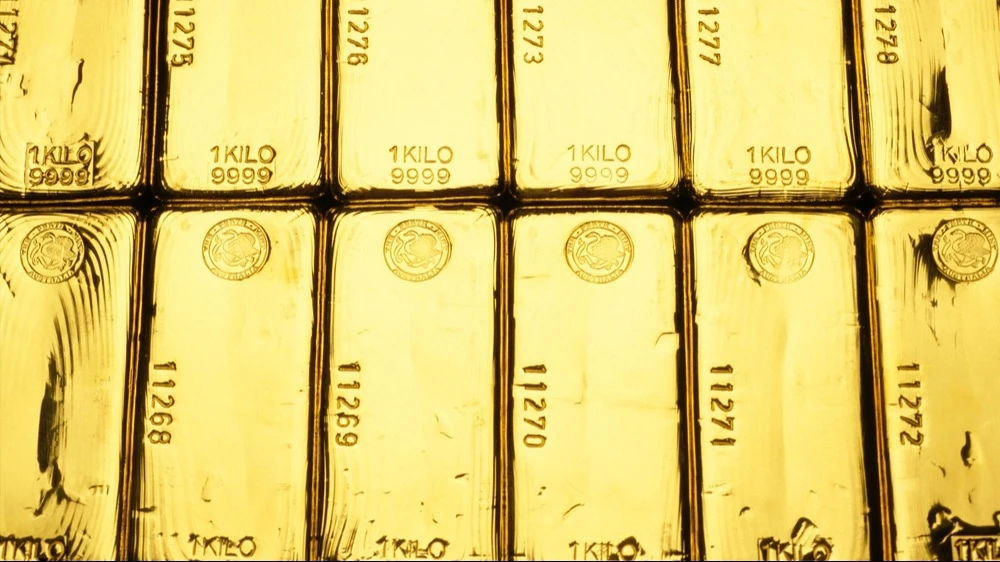
Онсасына шамамен 5 000 долларға дейін өрлеп, кейін шамамен 4 000 долларға дейін төмендегеннен кейін алтын енді бұрынғыдай «ойланбастан» сатып алатын зат сияқты көрінбейді / Фото: Nalidsa/Shutterstock.com
Америкалық Morgan Stanley банкі, Уолл-стриттегі ең ірі банктердің бірі, қыркүйектегі бағаның төмендеуіне қарамастан, алтынға қатысты оң болжамын сақтап отыр. Инвестициялық алып орталық банктердің тұрақты сатып алуына сүйенеді және облигация кірістілігі төмендеген сайын бұл металл инвесторлар үшін тартымды бола түседі деп есептейді.
Алтынға ұмтылудың үш себебі
Осы тоқсанда алтынның спот бағасы 8 пайызға төмендеп, унциясына шамамен 4 200 АҚШ долларына жетті. Тек қыркүйекте ғана бұл қымбат металдың бағасы шамамен 6 пайызға арзандады. Дегенмен, Morgan Stanley компаниясының металдар мен тау-кен секторындағы инвестициялық стратегі Эми Говер CNBC-ге берген сұхбатында алдағы айларда бағаларды қолдауға ықпал етуі мүмкін үш негізгі факторды атады.
Біріншісі – әсіресе орталық банктерден тұрақты физикалық сұраныс. Гауэр Қытай мен Польшаны атап көрсетті. Ол Қытайдың жалпы алтын импорты 2017 жылдан бергі ең жоғары деңгейге жетуі мүмкін деп есептейді. «Қытайдың алтынға сұранысы өте жоғары сияқты», – деді ол.
Екінші фактор – облигация кірістілігінің төмендеу мүмкіндігі. Гауэр қазіргі облигация кірістілігінің өсуі алтынға салмақ салып отырғанын мойындайды, себебі алтын пайыздық кіріс әкелмейді. Алайда АҚШ билігінің ұзақ мерзімді қарыз нарығына араласуы жағдайды өзгертуі мүмкін: «Егер ұзақ мерзімді облигация нарығына араласу күшейіп, кірістілік қайтадан төмендей бастаса ше?»
Үшінші аргумент мұнайға қатысты. АҚШ пен Иран арасындағы қақтығыстың тез бәсеңдеуі мұнай бағасын төмендетіп, инфляциялық тәуекелдерді азайтуы мүмкін. Бұл пайыздық мөлшерлемелер мен облигация кірістілігінің өсуін тежеп, инвесторлар үшін алтынды тартымды етеді. «Мұнай бағасы төмендесе не болады?» – деп сұрады Morgan Stanley-дің стратегі.
Гауэр алдағы 12 айдағы алтынға қатысты болжамға оптимистік көзқараспен қарайды және унциясына 4 000 долларды «салыстырмалы түрде мықты қолдау деңгейі» деп санайды. «Алтынды ұстап тұруға әлі де көптеген себептер бар», – деді ол.
Ақша алтыннан маңызды
Saxo Bank-тің тауарлар жөніндегі бас стратегі Оле Хансеннің айтуынша, облигациялардың жоғары кірістілігі алтынға қолдау көрсетуі де, сатылымды туындатуы да мүмкін. «Облигация кірістерінің өсуі қаржы жүйесі мен мемлекеттік бюджеттер үшін қиындықтар туғызып, бұл алтынның ұзақ мерзімді тартымдылығын арттыруы мүмкін. Алайда өткір ликвидтілік тапшылығы бастапқыда металға сатуды қоздырып, оның бағасын төмендетуі мүмкін, – деп Kitco оны келтіреді.
Қарыздық бағалы қағаздар бойынша кірістілік неғұрлым жоғары болса, алтын иелері соғұрлым пайыздық табыстан қағылады, – деп түсіндіреді Хансен. Үкіметтер де қарыз міндеттемелерін өтеуге көбірек қаржы жұмсауға мәжбүр. Хансеннің айтуынша, бұл қаржылық толқулар мен мемлекеттік қарыз мәселелеріне қарсы хедж ретінде алтынға сұранысты арттыруы мүмкін. «Терең және жоғары өтімділікке ие алтын нарығы мұндай жағдайда ликвидтіліктің айқын көзі болып табылады», – деді Хансен.
Хансен атап өткендей, нақты облигация кірістерінің өсуіне қарамастан биржада саудаланатын қорлардағы (ETF) алтын көлемі қалпына келуде. «Негізгі сұрақ – бұл сұранысты ұзақ мерзімде сақтап қалуға бола ма?» – дейді ол. Стратег ETF-терге қаражат ағынын, әсіресе пайыздық мөлшерлемелерге қарағанда тұрақты жоғары несиелік шығындардың қаржылық салдарына көбірек алаңдайтын инвесторлардың ағынын бақылауды ұсынады.
Оларды сақтап қойыңыз, бірақ енді ешқайсысын сатып алмаңыз.
Инвестор әрі ең көп сатылатын «Broken Money» кітабының авторы Лин Олден алтынды портфелінде ұстап отыр. «Қазір мен «ұстап тұру» лагеріндемін және, әрине, алтынды, әсіресе физикалық алтынды сатпаймын. «Мен оны портфелімнің құнды бөлігі деп есептеймін», – деді ол Kitco-ға берген сұхбаты нда.
Алден алтынның ұзақ мерзімді болашағына оң көзқарасын жалғастырып отыр, бірақ тез өсуден кейін тәуекел мен пайда арақатынасы бұрынғыдай тиімді емес. Трой унциясы шамамен 5 000 долларға дейін өрлеп, кейін 4 000 долларға қайта төмендегеннен кейін бұл металл енді оған 2 000 доллар шамасындағы кезеңдегідей тартымды көрінбейді, сол кезде ол оны айтарлықтай төмен бағаланған деп санаған. «Бұл негізінен баға мәселесі ғана. Актив ретінде алтынның өзі нашарлаған жоқ», – деп түсіндірді Олден.
Алдайн алтынды қайтадан белсенді түрде сатып алар алдында төмендеу кезеңінің аяқталғанына көз жеткізгісі келеді. «Төменгі нүктеге жеткенімізге көбірек растау көргім келеді. Бірақ, бәлкім, одан да маңыздысы – тағы бірнеше ай бойы консолидацияның болуы», – деп түсіндірді Алдайн. Ол спекулянттар нарықтан шығып, алтын ұзақ мерзімге ұстауға дайын инвесторлардың қолына өтеді деп күтеді. Ол бағаның біраз уақыт тұрақты өсусіз ауытқып қала беретініне сенеді. Бұл кезеңнің қанша уақытқа созылатынын болжауға батылы жетпейді.
Kitco мәліметіне сәйкес, егер АҚШ Федералдық резерв жүйесі желтоқсанда пайыздық мөлшерлемелерді көтерсе, француз банкі Natixis алтын бағасының 2026 жылдың соңына қарай унциясына шамамен 4 100 АҚШ долларына дейін төмендеуін күтеді. Дегенмен, банктің негізгі сценарийіне сәйкес, 2027 жылдың соңына қарай металдың бағасы 4 750 долларға дейін өсуі мүмкін. Natixis Федералдық резерв жүйесі келесі жылы пайыздық мөлшерлемелерді өзгеріссіз қалдырады деп күтеді, ал инвесторлардың алтынға сұранысы қалпына келеді.








