Мұнай компанияларының артық пайдасына салынатын салық: ЕО бастамасының инвесторларға қандай мәні бар
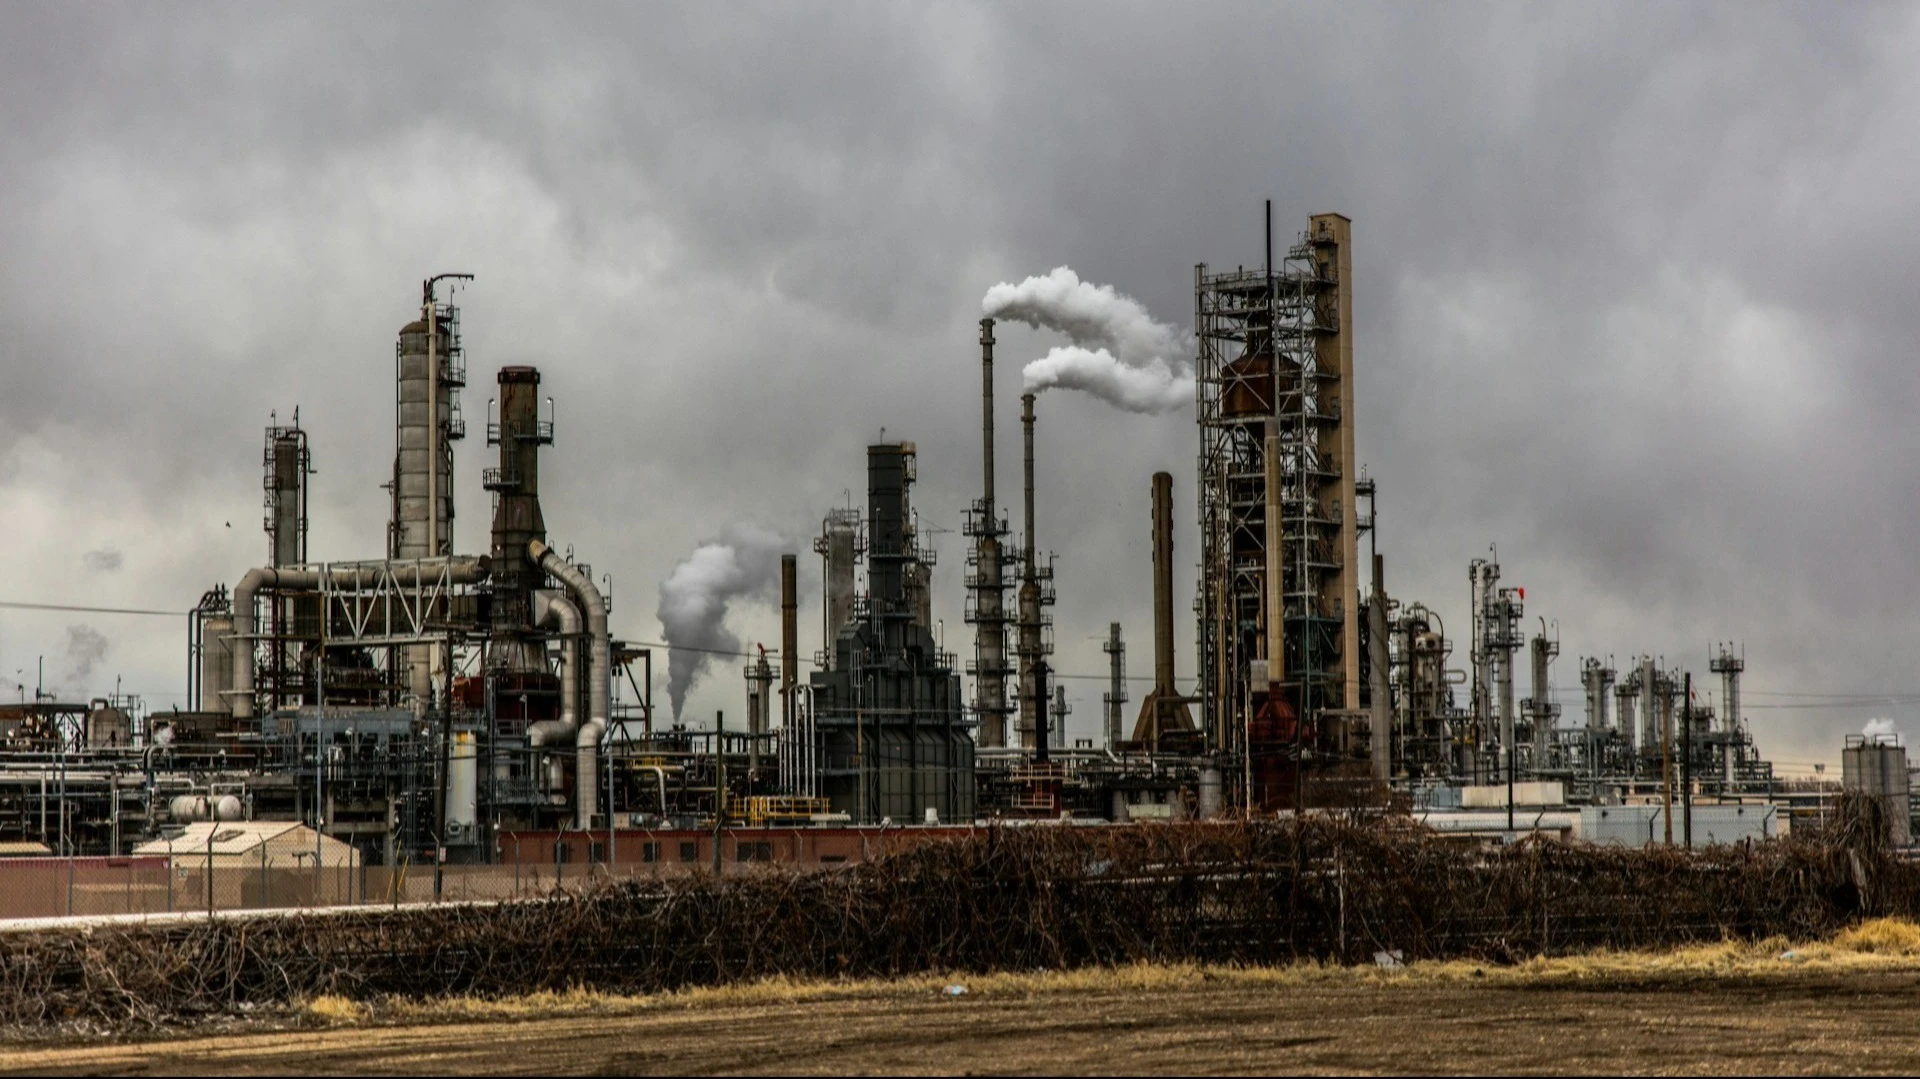
Суперпайдаға салынатын салық Еуропаның мұнай және газ алып компанияларына ең ауыр соққы болуы мүмкін. Фото: Patrick Hendry / Unsplash.com
Еуропалық Одақтың негізгі елдері – Германия, Италия, Испания, Португалия және Австрия – энергетикалық компанияларға панаевропалық артық пайда салығын енгізуді талап етті. Артық пайда салығының мақсаты – тұтынушылардың жүктемесін жеңілдету. Инвесторлар үшін бұл сектордағы дивидендтерге, акцияларды қайта сатып алу бағдарламаларына және еркін ақша ағынына қысым болу қаупін білдіреді.
Барлығы қалай басталды?
Идея Хормуз бұғазы жабылғаннан кейін мұнай мен газ бағасының өсуіне байланысты пайда болды. АҚШ пен Израиль Иранға қарсы операциясын бастағаннан кейін Brent маркалы мұнай фьючерстері бір баррельге 120 доллардан асты. Германияда және басқа да ЕО елдерінде сәуірдің басында бензин бағасы орта есеппен 15%-ға өсті, ал дизель бағасы 2026 жылғы ақпанның соңымен салыстырғанда 30%-ға өсті.
Ресейдің Украинаға толық ауқымды басып кіруінен кейін Еуропада артық пайдаға салынатын салық енгізілген болатын, бірақ секторға әсер ету ауқымы енді 2022 жылғы деңгейден өзгеше болуы мүмкін, сол кезде энергетикалық компаниялардың артық пайдасы өте жоғары болған. Енді компаниялар табысты тәркілеуге көбірек осал болуы мүмкін. Инвестициялық Panmure Liberum банкінің энергетика саласын зерттеу бөлімінің басшысы Эшли Келтидің айтуынша, ағымдағы бастама – популистік шешім.
Украина дағдарысынан ешқандай сабақ алынбады: Еуропа бір жеткізушіге – Ресейге – шамадан тыс тәуелділігін енді басқа жеткізушіге – АҚШ-қа – ауыстырды. Бұл аймақты бағаның күтпеген ауытқуларына өте осал қалдырады.
Басылым шыққан кезде Еуропалық комиссия Oninvest-тің ұсынысты қарауға қанша уақыт кететінін және энергия бағалары мәселесіне қатысты жалпы ұстанымы қандай екенін сұраған сұрақтарына әлі жауап бермеген еді.
2022 жылғы артық табыс салығының әсері
2022 жылы Еуропалық Одақ алғаш рет «артық пайдаға» салынатын салықты енгізген кезде, Халықаралық валюталық қордың мәліметі бойынша, 2021 жылдың басынан бері электр энергиясы мен газдың көтерме сауда бағасы 15 есе өскен еді. «Солдардық салық» мөлшерлемесі артық пайданың кемінде 33%-ын құрады — яғни 2018–2021 жылдар аралығындағы орташа көрсеткіштен 20%-дан астам асқан пайдаға.
Еуропарламенттің жоспарына сәйкес, «ынтымақтастық салығы» мен табыс шегінен түсетін түсім 2022 жылға шамамен 110 миллиард еуроны құрайтын болжаған. Шын мәнінде, 2022–2023 жылдары жиналған сома төрт есе аз — шамамен 28 миллиард еуро болды.
2022 жылы Еуропалық Одақ өзгермелі шығындары төмен электр энергиясын өндірушілерге (яғни атом, гидро және көмір жағатын станцияларға) табыс шегін енгізді. Бұл шекті мән барлық Еуропа елдерінде бірдей болып, 180 евро/МВт·сағ деңгейінде белгіленді. Еуропарламенттің бағалауы бойынша, бұл шара шамамен 100–110 миллиард евро табыс әкелді.
Компаниялар үшін бұл еркін ақша ағынының қысқаруын және дивиденд төлеуге, акцияларды қайта сатып алуға және қарызды өтеуге мүмкіндіктің азаюын білдірді. Әр компания бұл соққымен өзінше күресті.
Қазір не болып жатыр?
Энергетика компанияларының «күтпеген» табыс деңгейлері 2022 жылғыдай айтарлықтай болмайды, – деді Panmure Liberum инвестициялық банкінің энергетика саласы бойынша зерттеу директоры Эшли Келти Oninvest басылымына. Мұнай мен газ бағалары Украинадағы қақтығыс басталғаннан кейінгі деңгейге дейін көтерілген жоқ. Екінші жағынан, «бағалар жоғары болғанына қарамастан Exxon мен Shell екінші тоқсан нәтижелері бойынша болжамдарын төмендетіп отырғаны осыны айқын көрсетеді», – дейді Келти.
Эшли Кэлти бұл жолы арнайы салықтан кейінгі таза пайданың төмендеуі дивидендтерге емес, акцияларды қайта сатып алуға әсер етеді деп есептейді. Алайда Еуропалық саясатты талдау орталығының өкілі Александр Коляндыр бұл ЕО бастамасының әлі де дивидендтерге әсер етуі мүмкін екенін атап көрсетеді.
Пайданың белгілі бір үлесін дивиденд ретінде төлеуге міндетті компаниялар үшін бұл салық болмағанда дивидендтерден төмен болатынын білдіреді – бірақ энергия бағалары көтерілгенге дейінгі деңгейден міндетті түрде төмен болатынын білдірмейді.
Қауіп-қатерге кімдер ұшырайды?
Эшли Келти суперпайда салығы Еуропаның мұнай мен газ алып компанияларына ең ауыр соққы береді деп есептейді. Аты-жөнін жасырғысы келген бір ресейлік сарапшы да осы пікірмен келіседі: мұнда «Солтүстік теңіз мұнай компаниялары мен Shell, Total және BP сияқты супермажорлар» болуы мүмкін. Дегенмен, теориялық тұрғыдан «энергетикалық компаниялар» терминін өте кең мағынада түсіндіруге болады, сондықтан бұл салық кейбір сұйытылған табиғи газ (LNG) терминалдарына да әсер етуі мүмкін.
Жаңа «күтпеген табысқа» салынатын салыққа қай еуропалық компаниялардың ең осал болуы мүмкін екенін анықтау мақсатында Oninvest олардың жарияланған дивиденд саясатын және акцияларды қайта сатып алу жоспарларын талдады.
Осы деректер негізінде қарыз жүктемесі бағаланады (таза қарыз/EBITDA коэффициенті және операциялық қызметтерден түскен қаражаттың таза қарызға қатынасы, FFO/таза қарыз), сондай-ақ дивидендтер мен акцияларды қайта сатып алуға алдын ала бөлінген еркін ақша ағынының (FCF) үлесі. Бұл соңғы көрсеткіш неғұрлым жоғары болса, компания осы ағынды азайтатын кез келген жаңа салыққа соғұрлым сезімтал болады. Аты-жөнін жасырғысы келген бір ресейлік талдаушы Oninvest есептеулерінің логикасына келіседі.
Осы критерийлерге сүйене отырып, еуропалық энергетикалық компанияларды олардың осалдық деңгейіне қарай үш негізгі топқа бөлуге болады.
Жоғары тәуекел
Жаңа салықтан ең көп зардап шегетін топқа Enel, TotalEnergies, Shell, Repsol және айтарлықтай дәрежеде Naturgy кіреді. 2022 жылға дейінгі шыңынан кейін де олардың барлығы жоғары пайда табуды жалғастырып келеді, ал еркін ақша ағынының едәуір бөлігі дивидендтер мен акцияларды қайта сатып алуға арналған. Бұл дегеніміз, кез келген қосымша салық салу акционерлерге қайтарылатын табыстың азаюына немесе инвестициялардың кейінге шегерілуіне тікелей әкеледі.
Кенеттен түскен табысқа салынатын салық Enel компаниясына ең үлкен әсерін тигізуі мүмкін. Компания ауыр балансы мен жоғары капитал интенсивтілігін жомарт дивиденд саясатымен үйлестіреді.
— Таза пайда: 6,9 млрд еуро — Кіріс: 80,4 млрд еуро (+1,9% жыл сайын) — EBITDA: €22,9 млрд — Таза қарыз: €57,2 млрд — Таза қарыз / EBITDA: шамамен 2,5х — Дивидендтер: акцияға €0,47–0,49 (~70% пайда) — Акцияларды қайта сатып алу: €1 млрд-қа дейін
Сондықтан Enel үшін жаңа кенеттен түскен табысқа салынатын салық іс жүзінде қарызды баяу азайту мен кейбір капиталдық шығындарды кейінге қалдыру арасындағы таңдауды білдіруі мүмкін.
Осы логика TotalEnergies пен Shell компанияларына да қатысты. Екі компания да акционерлер алдындағы аргументін капиталдың жоғары қайтарымына негіздеді. Олардың балансы мықты, қарыз жүктемесі төмен, сондықтан мәселе тірі қалуда емес, мүмкін болатын еркін ақша ағынының қанша пайызы акционерлерге таратылмай, мемлекетке берілуі тиіс дегенде.
Капиталдық шығындар тек жоғары өнімділік беретін жобаларға бағытталады, бұл төмен маржалы жаңартылатын энергия көздерінен ауытқуға әкеледі. Қарыз деңгейін төмендету де уақытты қажет етуі мүмкін – және бұл BP сияқты жеке компаниялардың несие рейтингісіне қысым жасауы мүмкін.
Егер Еуропалық Одақ өткен жылдардың төменгі салықтық базасына қатысты артық пайданы есептеп, осы «артық» пайда бөлігіне қайтадан жоғары мөлшерлеме қолдануға шешім қабылдаса, Shell нысанаға алынатын компаниялардың бірі болады, мұнда салық дерлік тікелей акцияларды қайта сатып алу бағдарламаларын қысқартуға және дивидендтердің өсімін абайлап жүргізуге әкеледі.
Орташа тәуекел
Орташа әсерлі топқа Iberdrola, Engie, RWE және EDP кіреді. Бұл компаниялардың табысы жоғары немесе өсіп келе жатқан, бірақ балансы мықты, бизнесі әртараптандырылған және акционерлерге төленетін төлемдері аз. Мақсаты – бұл компаниялар пайдасының/еркін ақша ағынының (FCF) 70%-ынан кем бөлігін төлейді, яғни ақша ағынының бір бөлігі бизнесте қалады. Сонымен қатар, акцияларды қайта сатып алу көлемі шағын немесе жыл сайынғы тұрақты, ауқымды бағдарлама ретінде емес, «ad hoc» негізде жүзеге асырылады.
Сонымен қатар, осы компаниялардың жоғары басшылығының қоғамдық мәлімдемелерінде қарызды азайту және капиталдық шығындарды (соның ішінде жасыл бастамаларды) қаржыландыру басты басымдықтар болып табылады. Жаңа артық пайдаға салынатын салық осы эмитенттердің дивидендтерді арттыру және акцияларды қайта сатып алу мүмкіндігін одан әрі шектей алады, бірақ төлемдердің негізгі деңгейін дереу қайта қарауға әкеп соқпайды.
Төмен тәуекел
Ең ірі компаниялардың ішінде бизнесі негізінен реттелетін желілік ақша ағымына негізделген және тарихи тұрғыдан консервативті дивиденд саясатын ұстанған компаниялар ең аз осал болып көрінеді. Осы тұрғыдан алғанда E.ON ерекшеленеді. Ол мұнай-газ саласына тән аса жоғары тауарлық табыстарды тудырмайды, бірақ салыстырмалы түрде болжамды операциялық пайда, орташа деңгейдегі дивиденд өсімі және тым агрессивті акцияларды қайта сатып алу бағдарламалары жоқ. Мұндай эмитент үшін 2026 жылғы кенеттен түскен табыс салығы кәдімгі реттеуші шығындармен теңесе алады, оны компания шығындарды оңтайландыру мен инвестициялық жоспарлау арқылы уақыт ішінде біртіндеп жабуы мүмкін, акционерлерге төлемдерді немесе акцияларды қайта сатып алуды тікелей қысқартпай.
Бұл инвесторлар үшін нені білдіреді?
Инвесторлар үшін басты сұрақ – 2022 жылғы сценарий қайталана ма? Қазіргі уақытта жағдай онша экстремалды емес сияқты: энергетика компанияларының пайдасы бұрынғы ең жоғары деңгейінен төмендеп кетті, бұл ықтимал табыс шығару көлемінің аз болатынын білдіреді.








