Нью-Йоркте таң: ФРЖ-ның салыстырмалы түрде ұстамды пайыздық мөлшерлемені көтеруі — оң нәтиже

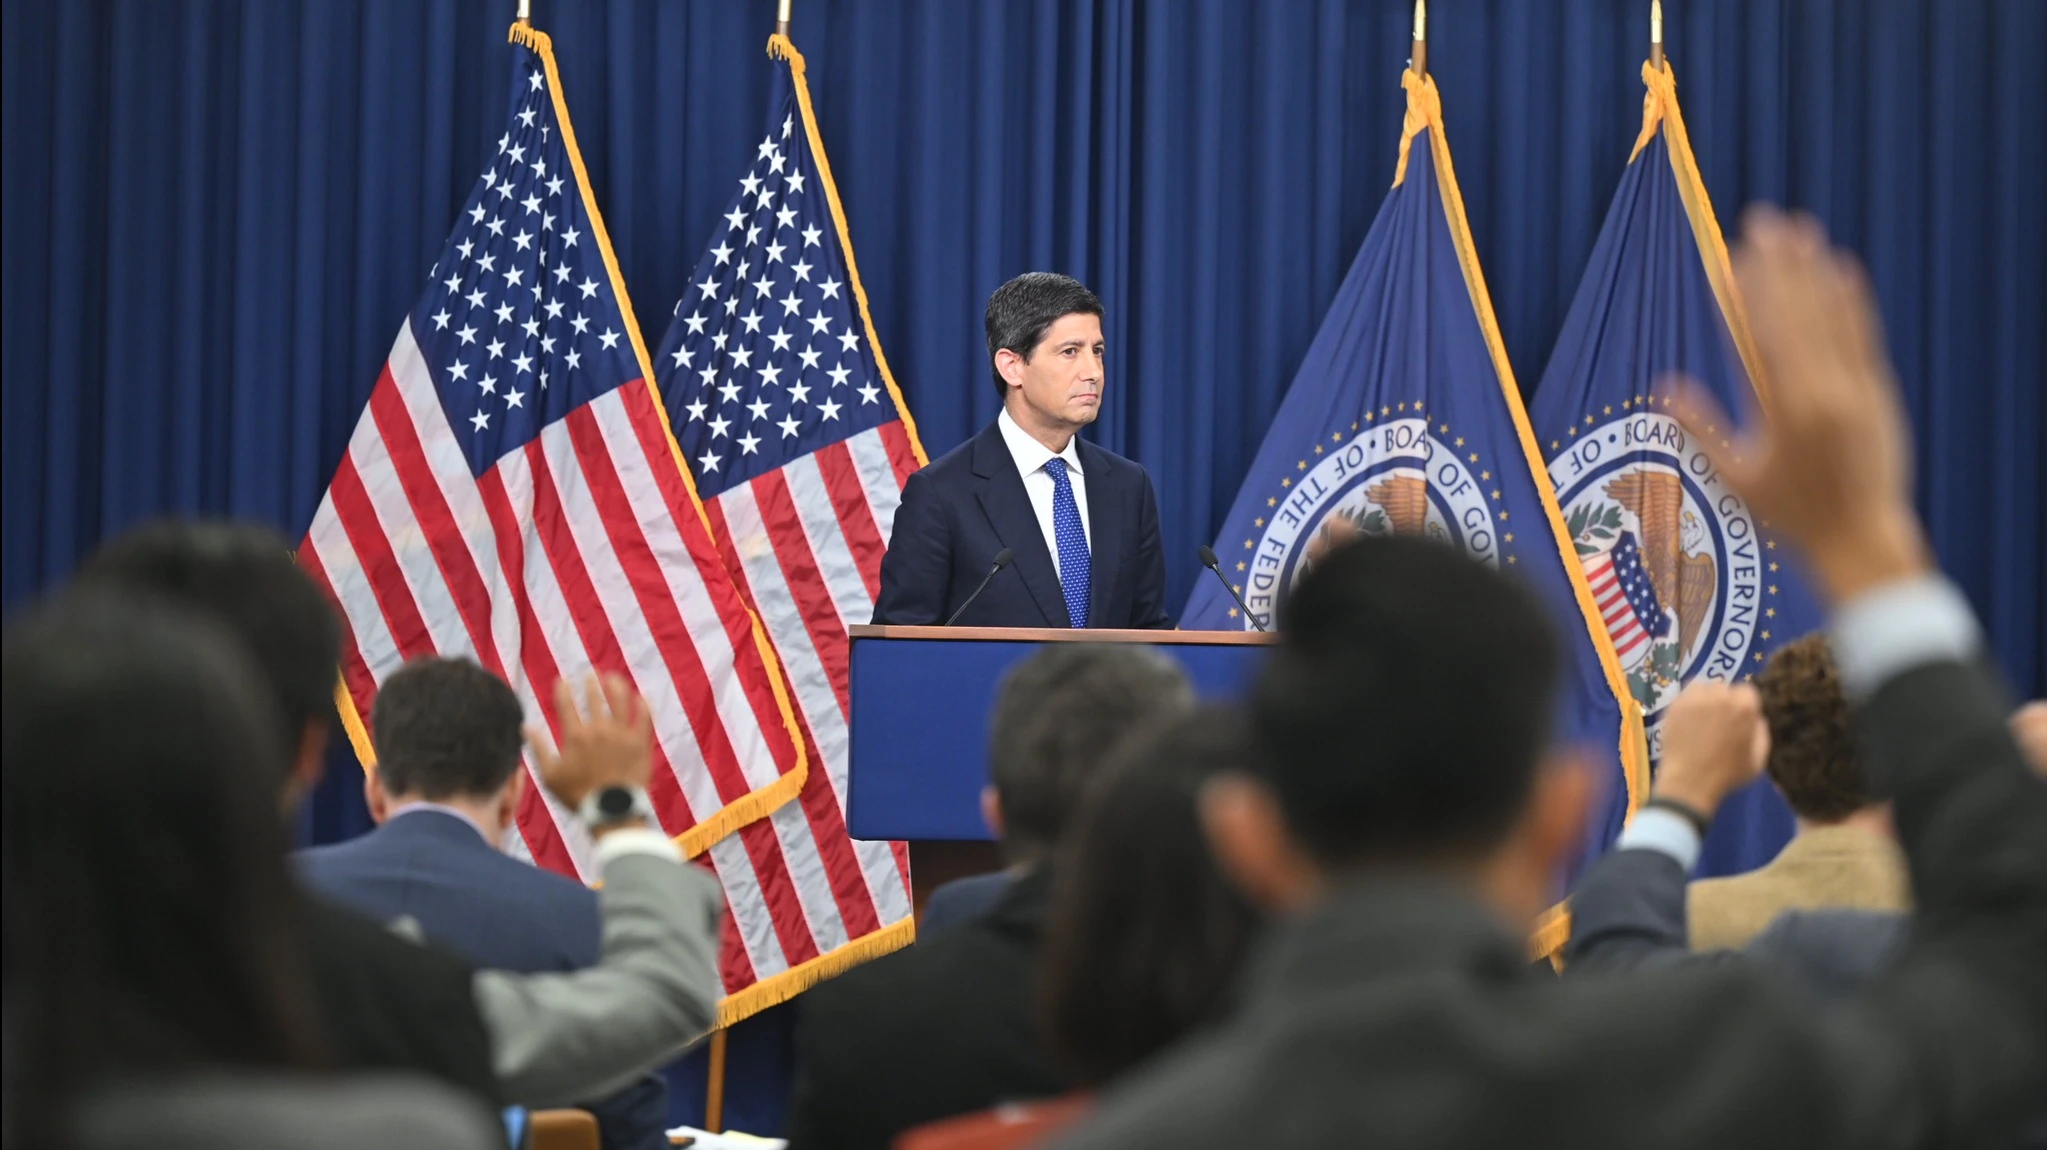
Федералдық резерв жүйесі алғаш рет Кевин Уорштың басшылығымен пайыздық мөлшерлемелерді көтерді / Фото: Flickr/Federalreserve
Freedom Broker компаниясының Капитал нарықтарын зерттеу бөлімінің орынбасары Михаил Денисламовтың АҚШ қор нарығындағы оқиғаларға күнделікті шолуы мен болжамы.
Біз күтеміз
ФРЖ кеше пайыздық мөлшерлемелерді 25 базистік пунктке көтерді; алайда қазіргі нарықтық күтулерге қарағанда бұл шешімді салыстырмалы түрде жұмсақ деп бағалауға болады. Орташа «dot plot» 2026 жылдың соңына дейін тағы бір рет пайыздық мөлшерлемені көтеруді, ал 2027 жылы мөлшерлемелердің өзгеріссіз қалатынын көрсетеді, ал фьючерстер қисығы қазіргі уақытта әлдеқайда қатаң сценарийді ескереді: қарашаға қарай тағы бір көтерілу бағаға дерлік толық енгізілген, екіншісі негізінен қаңтарға дейін бағаланған, ал 2027 жылдың ортасына қарай нарық пайыздық мөлшерлеменің 4,50–4,75 пайыз аралығында болуын күтеді, бұл ФРЖ траекториясынан шамамен 50 базистік пунктке жоғары. Басқаша айтқанда, реттеуші қатаңдату қажеттігін растады, бірақ әлі бірнеше мәрте пайыздық мөлшерлемені көтеруді қамтитын толыққанды циклге қатысты күтілімдерді мақұлдаған жоқ. Сонымен бірге, кіріктіру қисығының ұзақ мерзімді бөлігі ешқандай жаңа ескерту сигналын берген жоқ: 30 жылдық қазынашылық облигациялардың кірістілігі дерлік реакция көрсетпеді, ал 10 жылдық облигациялардың кірістілігі қысқа мерзімді мөлшерлемелердің өсуіне қарамастан шамамен 5 пайызда тұрақтады.
Егер ұзақ мерзімді кірістілік деңгейі тұрақты қалса, бұл жағдай 17 қыркүйек, бейсенбі күні акциялар нарығының қалпына келуіне жол ашады. Пайыздық мөлшерлемелердің қысымы мен жасанды интеллект секторындағы сатылымдардан кейін инвесторлар назарын корпоративтік пайданың өсуіне және есептеу инфрақұрылымына деген жоғары сұранысқа қайта аударуы мүмкін. S&P 500 және Nasdaq үшін ең қолайлы сценарий – 10 жылдық кірістіліктің шамамен 5 пайыз деңгейінде қалуы немесе төмендеуі: Осы жағдайда нарық пайыздық мөлшерлеменің көтерілуін бұрыннан сәтті өткен стресс-тест ретінде қабылдап, әрі қарай қатаңдату үшін қосымша премияны төмендетуді бастайды.
ФРЖ-ға қатысты саяси шиеленіс бәсеңдеді: Дональд Трамп, бұған дейін бірнеше рет пайыздық мөлшерлемені төмендетуді талап еткен, ФРЖ шешімінен кейін Кевин Уоршқа деген сенімін сақтап қалғанын және оның тәуелсіз әрекет етуін қалайтынын мәлімдеді, ФРЖ төрағасы «өзі қажет деп санаған кез келген істі жасай алады» деді..
Шығыс уақыты (ET) бойынша таңғы 8:30-да жұмыссыздық бойынша жәрдемақыға өтініштер көрсеткіштері жарияланады, тамыз айындағы жаңа үй құрылысы басталуы туралы деректер мен Филадельфия Федералдық резерв банкінің қыркүйек айындағы өндірістік белсенділік индексі жарияланады, ал сағат 10:00-де (Шығыс уақыты бойынша) күтіліп отырған үй сатылымдары туралы көрсеткіштер шығады.
Тауарлар нарығындағы көңіл-күй сәл жақсарды: кеше Сауд Арабиясының «Шығыс–Батыс» құбырындағы қуатты біртіндеп қалпына келтіру туралы хабарламалардан кейін WTI маркалы мұнай бүгін бір баррельге 102 доллардан төмен түсті, ал Трамп пен Парсы шығанағы елдерінің көшбасшылары арасындағы келіссөздер келесі аптаға жоспарланған. Мұнай нарығының тұрақтануы инвесторларға акциялар нарығында тәуекелге баруға деген ынтасын қайта арттыруға мүмкіндік беріп отыр.
S&P 500 фьючерстері жоғары бағамен саудаланып жатыр. Біз алдағы сессия үшін тәуекелдер теңгерімін оң деп бағалаймыз, алайда құбылмалылық жоғарылайды. Бөлшек саудадағы мықты сатылымдар тұтынушылық шығындар мен корпоративтік табыстардың төзімділігін растайды, ал бірауыздан қабылданған шешім мен Уорштың инфляцияға қатысты қатаң ұстанымы реттеушіге деген сенімді нығайтады. Кривидің ұзақ мерзімді бөлігіндегі кірістердің мінез-құлқы мультипликаторларды қайта бағалауда негізгі фактор болады.
Нарыққа дейінгі негізгі тармақтар
Generac (GNRC) акциялары Amazon (AMZN) компаниясымен резервтік генераторларды жеткізу жөніндегі ірі келісімге қол қойылғаннан кейін 30%-дан астамға өсті. 2027–2028 жылдарға арналған алғашқы жеткізілімдердің құны 2,4 миллиард долларды құрайды, ал Amazon-ның жалпы төлемдері 8 миллиард долларға дейін жетуі мүмкін; Сонымен қатар Amazon-ға әрқайсысы 200,93 АҚШ долларынан 1,69 миллион Generac акциясын сатып алуға опцион құқықтары берілді. Бұл мәміле Generac-тың кіріс көрінісін айтарлықтай жақсартады.
— Lennar (LEN) күткеннен әлсіз нәтижелерден кейін шамамен 2–3 пайызға төмендеді: Түзетілген акцияға шаққандағы табыс 1,23 АҚШ долларын құрады, ал консенсус болжамы 1,29 АҚШ доллары болған; кіріс 8,05 миллиард АҚШ долларына тең, ал 8,37 миллиард АҚШ долларына қарағанда; жаңа тапсырыстар жыл сайын 9 пайызға азайды. Компания нарық жағдайының одан әрі нашарлағанын ескере отырып, жыл соңына дейінгі үй тапсыру бойынша болжамын 82–83 мыңнан 80–81 мыңға дейін төмендетті. Нәтижелер шамамен 7 пайыздық ипотекалық мөлшерлемелер тұрғын үйге қолжетімділікті шектеуді жалғастырып жатқанын растайды.
— Fluence Energy (FLNC) акциялары 2026 жылғы қаржылық жылға арналған кіріс болжамын төмендетіп түзету және жаңа бас операциялық директорды тағайындау туралы хабарландырудан кейін 17 пайызға құлдырады. Нарық қатысушылары табыс болжамын түзету мен басшылық құрамды ауыстыруды энергия сақтау құрылғыларын жеткізу кестесіндегі бір реттік үзілістен гөрі тереңдеген операциялық мәселелердің белгісі ретінде бағалады.
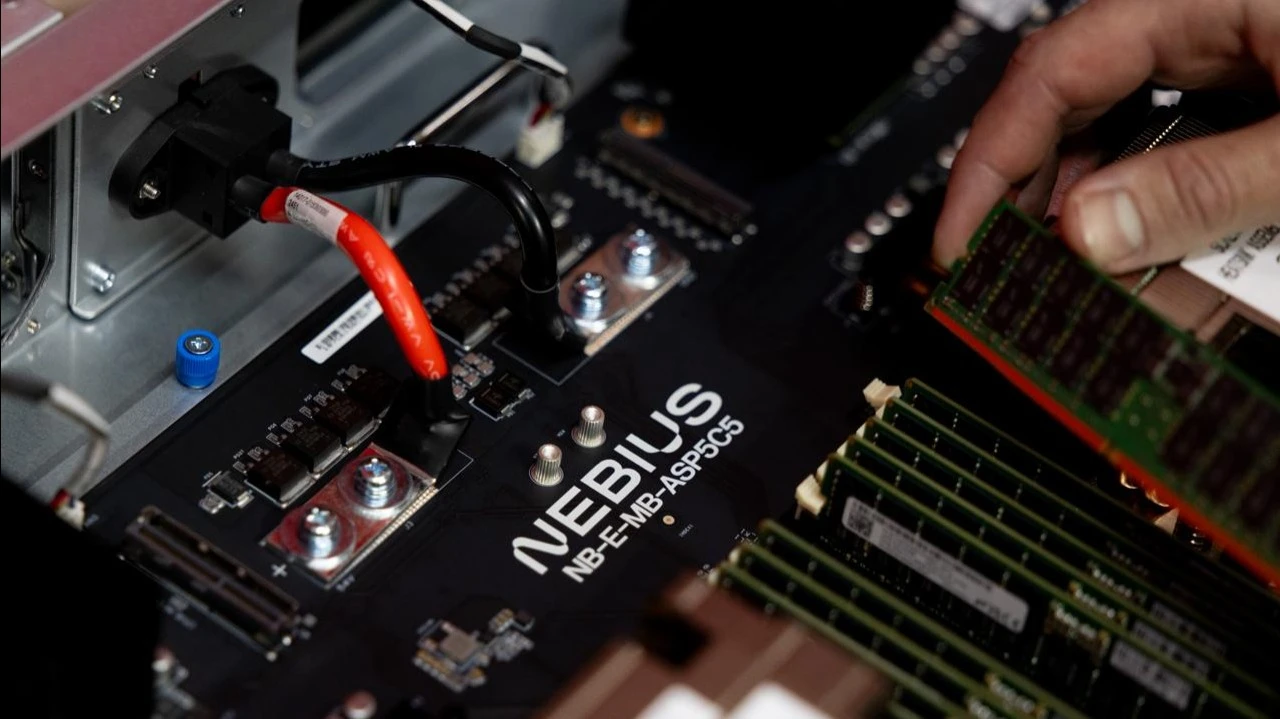
— Nvidia акселераторларына негізделген есептеу қуаты үшін жалға алу бағасын 1 қазаннан бастап көтеру туралы шешім қабылданғаннан кейін Nebius (NBIS) 6 пайыздан астамға өсті: H100 17 пайызға қымбаттайды, H200 – 20 пайызға, B200 – 19 пайызға және B300 – 21 пайызға. Осы жағдайға орай CoreWeave (CRWV) шамамен 3–4 пайызға өсті. Бағаның өсуі – тіпті алдыңғы буын акселераторлары үшін де – есептеу қуатының тұрақты тапшылығын көрсетеді және бұлттық негіздегі AI инфрақұрылымын ұсынатын компаниялардың іскерлік негіздерінің жақсаруына деген күтулерді нығайтады. Бұл жаңалық сектордағы соңғы сатылымнан кейін ерекше маңызды, себебі озық AI модельдерін дамытудың бәсеңдеуі мүмкін деген алаңдаушылықтар туындады: қазіргі баға үрдістері есептеу қуатына сұраныстың әлі де жоғары екенін көрсетеді.
— Vicor (VICR) акциялары компанияның меншікті Vertical Power Delivery (VPD) технологиясы AI жабдықтарының жетекші өндірушілерінің біріне лицензияланғаны туралы жаңалықтан кейін 11 пайызға өсті. Бұл мәміле компанияның инновацияларына акселераторларды қуатпен қамтамасыз ету сегментінде сұраныс бар екенін растайды, мұнда қуат тығыздығы деректер орталықтары үшін шектеуші факторға айналды, және біздің ойымызша, компания үшін роялти негізіндегі монетизациялау моделін ашады.
…аясындағы нарық
16 қыркүйектегі АҚШ қор нарығындағы сауда-саттық шығынмен аяқталды. S&P 500 индексі 0,44 пайызға төмендеді, Nasdaq 100 индексі іс жүзінде өзгеріссіз (−0,01 пайыз) жабылды, Dow Jones индексі 1,21 пайызға төмендеді, ал Russell 2000 индексі 0,40 пайызға төмендеді.
Бұл үрдіс Федералдық ашық нарық комитетінің (FOMC) отырысының нәтижесінде қалыптасты, онда пайыздық мөлшерлеме бір ауыздан көтерілді. Таңертең 4,94%-ға дейін төмендеген 10 жылдық облигациялардың кірістілігі Варштың баспасөз мәслихатынан кейін 5,02%-ға дейін өсті, екі жылдық облигациялар 2024 жылдың ортасынан бері ең жоғары деңгейге жетті, ал АҚШ доллары индексі 0,6 пайызға өсті. Қорғаныс және технологиялық секторлар басқаларға қарағанда төзімдірек болды: IT секторы (XLK) 0,10 пайызға өсті, денсаулық сақтау (XLV) 0,04%-ға, коммуналдық қызметтер (XLU) 0,01%-ға өсті, ал өнеркәсіп секторы (XLI) тек мардымсыз шығынға ұшырады (−0,12%). Энергетика секторы (XLE: −2,97%) WTI бағасының 3,2%-ға төмендеуіне байланысты нашар көрсеткіштер қатарында болды, сондай-ақ қаржы секторы (XLF: −1,62%) да нашар көрсетті, мұнда өңірлік банктер мен ипотекалық компаниялар сату қысымынан ең қатты зардап шекті. Пайыздық мөлшерлемелердің өсуі жағдайында материалдар (XLB: −0,73%) және жылжымайтын мүлік (XLRE: −0,67%) секторлары да нарықтан төмен көрсеткіш көрсетті.
Кең нарық индексіне бағытталған төмендеу қысымы негізінен ірі компаниялар арасында шоғырланды. Microsoft (MSFT: −1,37%) ең үлкен теріс үлес қосып, S&P 500 индексін шамамен 8 базистік пунктке төмендетті. Мұнай саласының ірі компаниялары ExxonMobil (XOM: −3,54%) және Chevron (CVX: −2,86%) индекстің 6 базистік пунктіне әсер етіп, энергетика саласындағы сатудың кеңінен тарағанын растады. Amazon (AMZN: −0,99%) тағы 4 базистік пунктке әсер етті.
Банктік сектордағы теріс көзқарас Goldman Sachs компаниясы тарапынан күшейтілді (GS: −4%), конференцияда тұрақты кірістер, валюталар және тауарлар (FICC) бөлімінің әлсіздігін және қызметкерлерге қатысы жоқ шығындардың өсуін атап өтті. Тасымалдау секторында J.B. Hunt (JBHT: −13,3%) жүргізушілерге, жанармайға және сақтандыру талаптарына байланысты шығындардың күрт өсуі салдарынан акцияға түсетін табыстың (EPS) төмендеуі туралы ескертті.
Индекс жартылай өткізгіштер мен жасанды интеллект инфрақұрылымының арқасында өсті. Nvidia (NVDA: +0,82 пайыз) S&P 500 индексіне шамамен 6 базистік пункт қосты, Intel (INTC: +4.03%) SK Hynix үшін жад чиптерін өндіру мүмкіндігі туралы Reuters есебінен кейін S&P 500 көрсеткішіне шамамен 3 базистік пункт қосты, ал AMD (+1.65%), Apple (AAPL: +0,32%) және GE Vernova (GEV: +4,79%), ол газ келісімшарттары бойынша 20 ГВт мақсатынан асуды күтеді.
Макроэкономикалық деректер реттеушінің сенімін нығайтты. Тамыз айында бөлшек сауда көлемі ай сайын 1,2%-ға өсті, бұл 0,8%-дық ортақ болжамнан жоғары және шілдеде 0,5%-ға төмендегеннен кейінгі көрсеткіш, ал эталондық топтағы көрсеткіш 0,4%-дық күтулерге қарамастан 1,4%-ға өсті. Керісінше, NAHB тұрғын үй нарығы индексі үш пунктке төмендеп, бір жыл ішіндегі ең төменгі деңгейге жетті.
Сессия нәтижелері бойынша үш қорытынды жасауға болады. Біріншіден, Нарық үш жыл ішіндегі алғашқы пайыздық мөлшерлеменің өсуін паникасыз қабылдады (VIX индексі сессияны 18 ұпайдан төмен деңгейде аяқтады), дегенмен акция индекстері шілдеден бергі ең төмен деңгейге түсті: әсер қаржыландыру шығындарына сезімтал қаржы компанияларына шоғырланды. Екіншіден, жасанды интеллект секторы ақша-несие саясатының қатаңдауына төзімді екенін көрсетті: жалпы нарық төмендегенімен, чип өндірушілер мен қуат жабдықтары өндірушілеріне сұраныс сақталды, ал IT секторы барлық салалар арасында ең жоғары өсім көрсетті. Үшіншіден, тұтынушылық шығындардың өсуі мен қатаң ақша-несие саясатын ұстанатын Федералдық резервтің үйлесімі кірістердің әрі қарай өсуіне қатысты тәуекелдерді күшейтіп, жылжымайтын мүлік секторы мен құрылыс компанияларын ең осал күйге қалдырды.