Необанк үшін тәуекелдер: Revolut 200 миллиард долларлық бағалауға жете ала ма?
Revolut өзіне 150–200 миллиард долларлық бағалаумен жаһандық банкке айналу мақсатын қойды. Фото: Veja / Shutterstock.com
Revolut-тың IPO-сы Еуропалық қор нарығындағы ең асыға күтілетін оқиғалардың бірі болып табылады. Оның кемінде 2028 жылға дейін өтетіні күтілмейді. Инвесторлар қазір неге назар аударуы керек және Revolut қандай тәуекелдерге тап болуы мүмкін?
Жаңа шарттар мен ережелер
Revolut компаниясының негізін қалаушылардың бірі Николай Сторонский IPO-ның мүмкіндігі туралы алғаш рет 2021 жылы айтты. Сол кезде ол жылына «бірнеше миллиард доллар» табыс табу қажеттілігінен басқа нақты мерзімдер мен қаржылық мақсаттарды атап өтпеді. 2020 жылы Revolut-тың түзетілген кірісі 261 миллион фунт стерлинг (359 миллион АҚШ доллары) болса, оның операциялық шығыны екі есеге өсіп, 201 миллион фунт стерлингке (280 миллион АҚШ доллары) жетті.
Алайда, 2023 жыл дан бері финтех тұрақты түрде табысты болып келеді. 2025 жылдың соңына қарай Revolut компаниясының жалпы табысы рекордтық 4,5 миллиард фунт стерлингке ($6 миллиард) жетті, ал таза пайдасы 1,3 миллиард фунт стерлингке ($1,7 миллиард) тең болды.
Сторанский қазір IPO кемінде 2028 жылға дейін өтпейтінін айтады. Ол Revolut үшін жаңа мақсат қойды: компания жарияға шыққанға дейін оның бағалауы 150–200 миллиард долларға жететін жаһандық банкке айналу.
2025 жылғы қараша айындағы соңғы екіншілік акция сату кезінде финтех компаниясының бағалауы 75 миллиард долларды құрады. Бұл Revolut компаниясының өз бағалауын кемінде екі есе арттыруды жоспарлап отырғанын білдіреді.
Биыл Revolut екіншілік акция сатуды 115 миллиард долларлық бағалаумен жүзеге асыруы мүмкін. Nasdaq Private Market мәліметі бойынша, Revolut-тың екіншілік ұсынысындағы акцияларға тек институционалдық немесе аккредиттелген жеке инвесторлар қол жеткізе алады. Олар АҚШ Қор нарығын реттеу комиссиясының (SEC) қатаң талаптарына сай болуы тиіс. Мысалы, олар соңғы екі жылдың әрқайсысында жылдық табысы 200 000 АҚШ доллары (немесе жұбайымен бірге 300 000 АҚШ доллары) екенін дәлелдеуі немесе негізгі тұратын үйінің құнын есептемей, таза активтері 1 000 000 АҚШ долларына жетуі тиіс.
Жаңа мақсат қолжетімді ме?
Торттың үстіндегі глазурь
Revolut қазіргі уақытта әлемнің 160 елінде 75 миллион клиентке қызмет көрсетеді, бірақ толық банктік лицензияға тек 30 елде ие. 2030 жылға қарай ол лицензия ауқымын 100 елге дейін кеңейтіп, 100 миллионнан астам клиентке қызмет көрсетуді мақсат етеді. Сондықтан банк қазіргі уақытта өз бизнесін белсенді түрде кеңейтіп жатыр. Revolut белсенді түрде құрып жатқан ірі пайдаланушылар базасы оның бағалауына қосымша құн әкеледі, – дейді JPMorgan компаниясының корпоративтік клиенттер жөніндегі маманы Валерия Ишкова.
Револют компаниясының бас кеңсесі орналасқан Ұлыбританияда финтех компаниясы бірнеше жыл күту мен қатаң тексеруден кейін тек биыл ғана толық банктік лицензия алды. 2026 жылдың маусым айында ол Біріккен Араб Әмірліктері нарығына кіретінін жариялады. Ол Мексика мен Колумбияда толық банктік лицензияларды иеленді, Перуда лицензия алуға өтініш берді, Аргентиндегі банкті сатып алды және Бразилия нарығына шықты. 2028 жылға қарай бұл финтех стартап Оңтүстік Африкада іске қосылуды жоспарлап отыр. Бұған дейін ол Үндістанда іске қосылуға дайындық жүргізіп жатқанын, Филиппинде техникалық хаб ашатынын және Австралия мен Жаңа Зеландияда банктік лицензияларға өтініш бергенін хабарлаған. Сонымен қатар, ол Түркиядағы FUPS цифрлық банкін сатып алу және Марокко нарығына шығу жөніндегі келіссөздер жүргізуде.
Осы жылы ол француз реттеушісінен лицензия алуды күтеді. Франция, Ұлыбритания немесе Германия орталық банктерінің қадағалауымен жұмыс істеу АҚШ-та лицензия алуды жеңілдетуі мүмкін, – деп түсіндірді Сторонский.
АҚШ-та Revolut биыл жыл соңына қарай лицензия алуды күтуде. BCG талдаушылары ескертеді: бұл елде өз орнын табу кез келген финтех компаниясы үшін нағыз сынақ. Жергілікті нарық беделді ойыншылармен қаныққан, банктік қызметтерді пайдаланбайтын халықтың үлесі аз, шығындары жоғары және реттеу күрделі – штаттар арасындағы заңнамалық айырмашылықтар мен реттеушілердің көптігіне байланысты.
Revolut 2020 жылдан бері АҚШ-та серіктес банктердің лицензиясын пайдалана отырып жұмыс істеп келеді — ол өз өнімін осы банктердің клиенттеріне ұсынады, бірақ депозиттерді балансында ұстамайды және несие бермейді. 2021 жылы финтех компаниясы лицензия алуға өтініш беру процесін бастады, бірақ оны аяқтамай, бар банкті сатып алуға шешім қабылдады. Алайда ол да осы идеядан бас тартты — физикалық бөлімшелерді сақтау талаптары оның цифрлық моделіне сәйкес келмеуі және реттеушілік күрделіліктерге байланысты.
2026 жылдың наурызында Revolut АҚШ-та лицензия алуға өтініш берді . FT дереккөздеріне сүйенсек, необанк АҚШ әкімшілігінің реттеуге қатысты жұмсақ тәсілінің арқасында өтініштің жылдам мақұлданатынына үміттенеді. АҚШ Президенті Дональд Трамп биылдың басында финтех компаниялары мен шетелдік банктерге қойылатын талаптарды жеңілдету туралы мәлімдеді. Лицензия Revolut-қа Федералдық резерв жүйесінің төлем инфрақұрылымына қол жеткізуге мүмкіндік береді; сондай-ақ ол АҚШ нарығында несие беру және несиелік карталар шығаруға мүмкіндік береді.
АҚШ лицензиясы болмаса, Revolut «торттың үстіндегі глазурьден» айырылады. Дәл осы нәрсе оған мүлде басқа тізімге ену шарттарын қамтамасыз етіп, беделін арттырып, инвесторлардың үмітін көтереді.
Рекорд орнатушының капоты астында
«Үлкен компаниялар өз көрсеткіштерінен басталады», – деп жазады Andreessen Horowitz талдаушылары Revolut-тың қаржылық нәтижелері туралы (венчурлық капитал қоры необанктің соңғы екіншілік акция сатуына қатысқан ).
Andreessen Horowitz Revolut-қа «40 ережесін» қолданады; бұл көрсеткіш негізінен SaaS секторындағы компаниялардың өнімділігін бағалап, компанияның табыстылық пен өсу қарқындарын қалай теңестіретінін көрсетеді (кірістің өсуі мен пайда маржасының өсуінің қосындысы ретінде есептеледі). Andreessen Horowitz сарапшыларының айтуынша, 2025 жылға қарай бұл көрсеткіш Revolut үшін 75 пайызды құрайды, бұл оның бәсекелестеріне қарағанда айтарлықтай жоғары. 2022 жылы Revolut-тың табысы Robinhood, Affirm, SoFi, Adyen, Wise немесе Chime компанияларының табысынан төмен болды. Алайда қазір ол олардың барлығынан жоғары екенін олар атап көрсетеді.
Егер Revolut осы өсім қарқынын сақтай алса, екі жылдан кейінгі IPO кезінде оның 150–200 миллиард долларлық бағалануы толықтай негізді болар еді, – деп есептейді Иван Тихоненко.
Andreessen Horowitz сарапшылары Revolut енді тек бір «сату аргументі» бар финтех компаниясы емес екенін атап көрсетеді. 2015 жылы ол алдын ала төленген карталары арқылы банк аралық айырбас бағамы бойынша лезде валюта айырбастауды ұсынған. Енді Revolut-тың баспасөз хабарламасы мен қаржылық есептіліктері көрсеткендей, оның барлық негізгі бизнес-сегменттері өткен жылы өсті: жазылымнан түскен кіріс 67 пайызға, бизнес бөлімінен түскен кіріс 53 пайызға, карта бизнесінен түскен кіріс 45 пайызға, валюта айырбасынан түскен кіріс 43 пайызға және активтерді басқарудан түскен кіріс 31 пайызға өсті.
Дегенмен, оның кірісінің 76 пайызы әлі де комиссиялық төлемдерден түссе, пайыздық кіріс шамамен 22 пайызды құрайды. Andreessen Horowitz сарапшыларының айтуынша, дәстүрлі банк үшін кірістің 70 пайызы пайыздық табыстан түсетін жағдай ерекше.
Бұл ішінара Revolut-тың валюта айырбастау және төлемдер жасау үшін ыңғайлы банк ретінде қалыптасқан беделіне байланысты. Және ішінара оның бизнесінің сипатына байланысты: 2025 жылдың соңында Revolut-тың несие мен депозит арақатынасы шамамен 6 пайызды құрады, ал дәстүрлі банктерде ол 70–90 пайызды құрайды.
Необанктің барлық клиенттік салымдары 2025 жылы 66%-ға өсіп, 67,5 миллиард долларға жетті, ал несие портфелі 120%-ға өскенімен, тек 2,9 миллиард долларға ғана жетті.
Insights4VC зерттеу жобасының сарапшыларының айтуынша, валюта айырбастау, картамен төлеу және криптовалюта қызметтерінен түскен кіріс циклдық сипатқа ие және нарықтық жағдайларға тәуелді. (сандық активтер нарықтары, Web3 технологиялары және венчурлік капитал инвестициялары саласына маманданған).
Қаржылық есептілікке сәйкес, Revolut компаниясының таза пайыздық табысы негізінен ликвидтілікті орналастырудан – мемлекеттік облигациялардан, секьюритизацияланған активтерден, своптардан және т.б. – түседі. Алайда Oninvest сарапшысы Алдияр Ануарбековтың айтуынша, 2025 жылдың соңында шамамен 6,6 миллиард долларды құрайтын капитал мен қаржыландыру буфері несие беру қызметін кеңейтуге берік негіз бола алады.
Несие беру – бұл көптеген өнім желілерінің бірі ғана, ол тек қажетті лицензия бар 13 нарықта ғана іске қосылған, деді Revolut өкілі Oninvest-ке. Необанктің табысы төлемдер, жазылымдар, валюта айырбастау операциялары, активтерді басқару мен сауда-саттық, сондай-ақ дамыған және жаңа нарықтардағы салымдар мен несиелер бойынша пайыздық кірістер арқылы әртараптандырылған, – деп қосты ол.
Тіпті Andreessen Horowitz Revolut әлі несиелік әлеуетін толық пайдаланбай отырғанын мойындайды. Алайда оның салыстырмалы түрде төмен пайыздық табысы мен төмен шығындары 35 пайыздық жоғары меншікті капиталдың табыстылығын (ROE) қамтамасыз етеді.
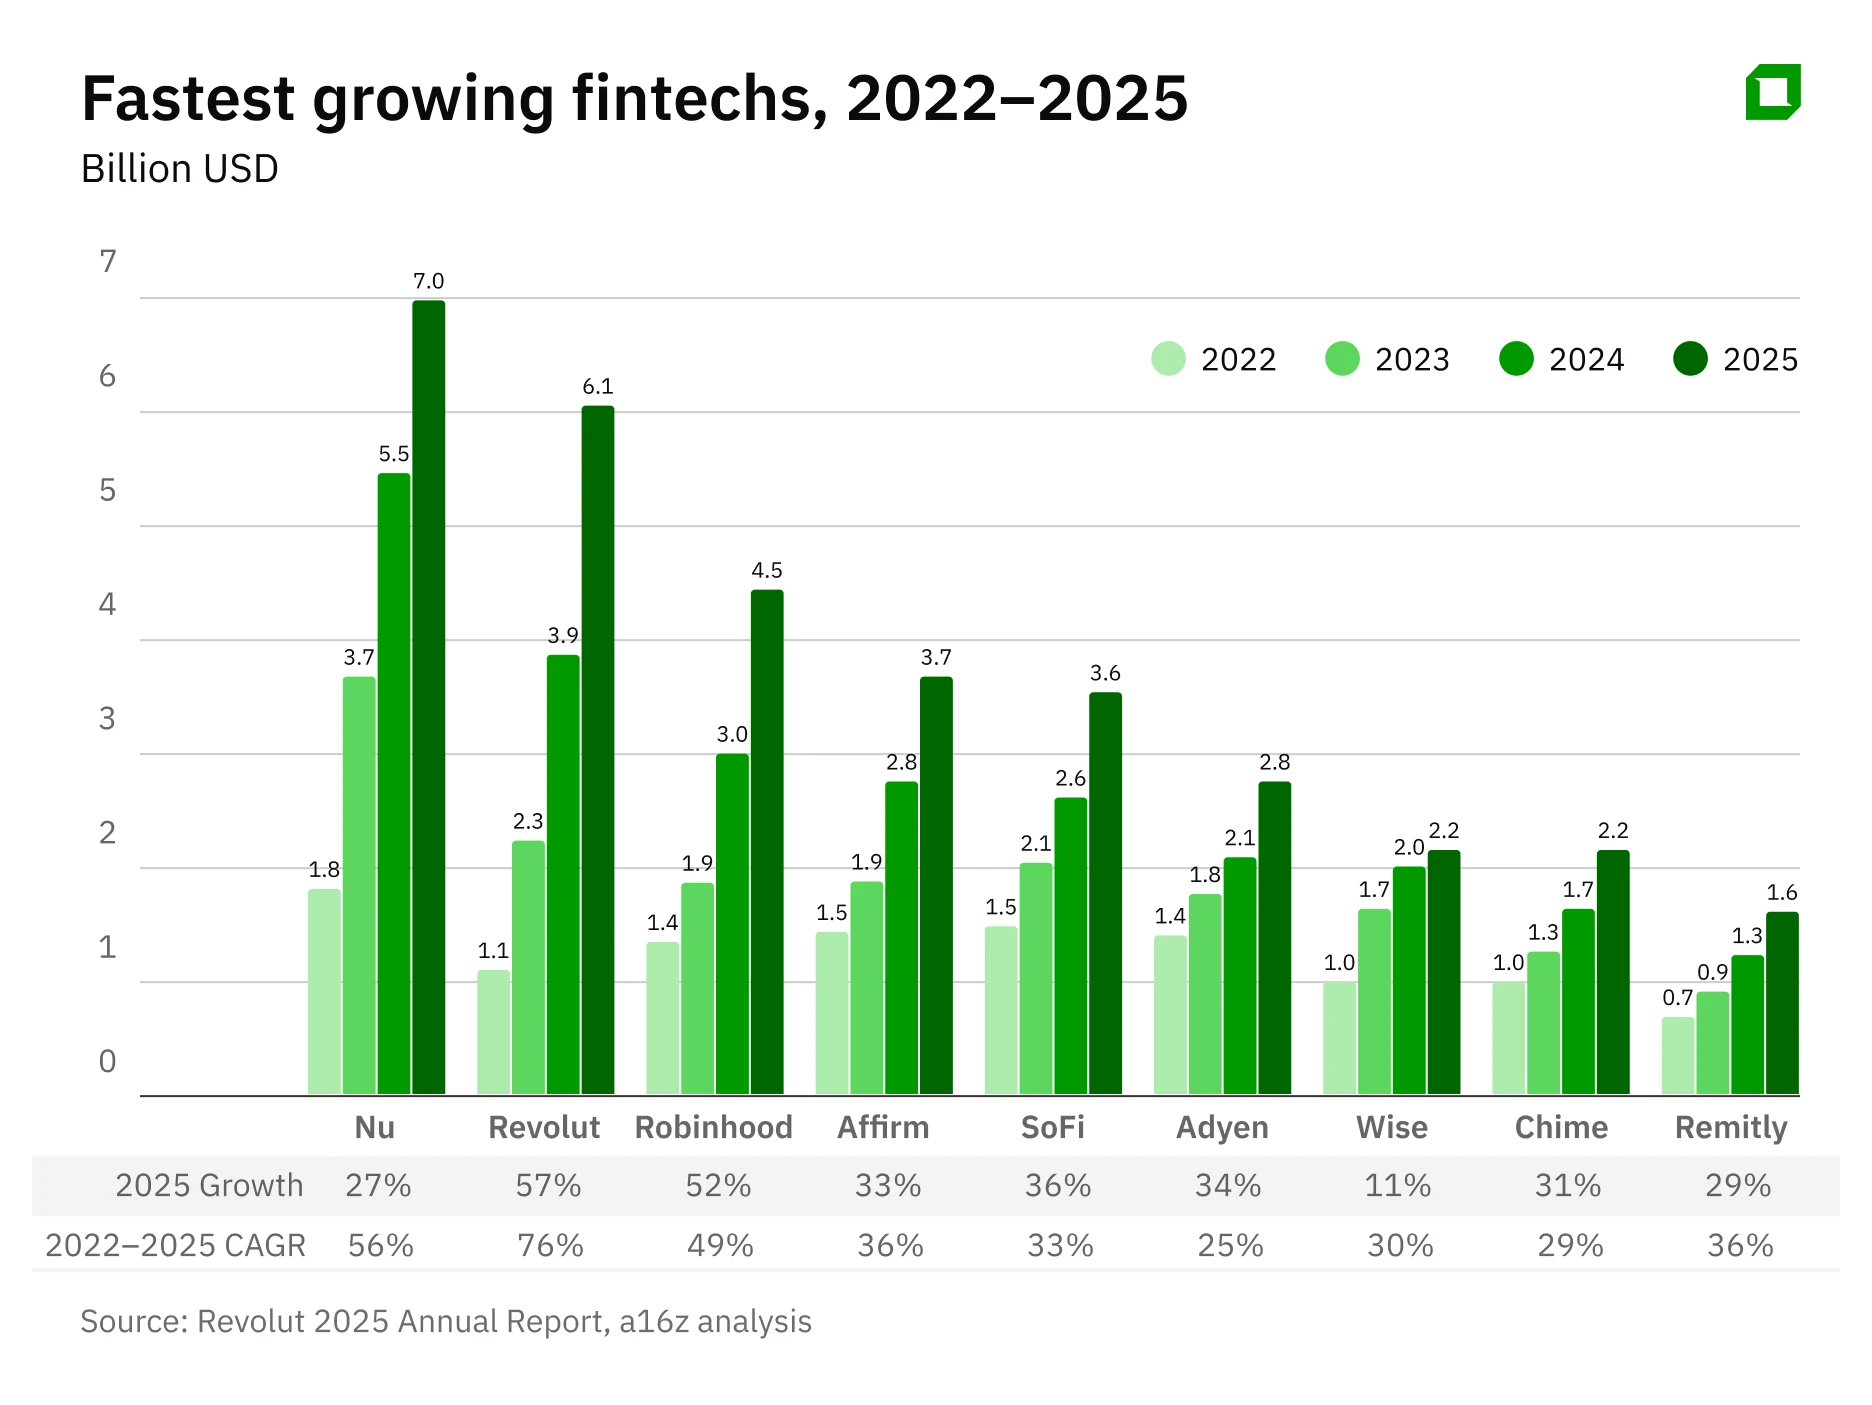
Andreessen Horowitz мәліметі бойынша, 2025 жылдың соңында Revolut-тың ROE көрсеткіші жетекші финтех компанияларының көрсеткішінен айтарлықтай жоғары болып, беделді банктердің көрсеткішінен шамамен 3–4 есе артық болды. Егер Revolut-тың ROE жоғары деңгейде қалса, бұл оның IPO кезінде жоғары бағалануын қамтамасыз етуге көмектеседі.
Revolut-тың негізгі тәуекелдері
Oninvest шолу жасаған немесе жеке сөйлескен көптеген сарапшылар Revolut үшін негізгі сын-қатер ретінде реттеушілік тәуекелдерді қарастырады. Ол әртүрлі елдердегі орталық банктердің талаптарына бейімделіп, кеңеюді ақша жылыстатуға қарсы жоғары стандарттар мен барлық санкциялық режимдерге сәйкестікпен теңестіруі қажет.
Insights4VC талдаушыларының айтуынша, Revolut-тың қарқынды өсуі реттеушілердің қырағы назарын бұрды. 2025 жылы Литва Банкі Revolut-тың еуропалық еншілес компаниясына ақша жылыстатуға қарсы талаптарды бұзғаны үшін 3,5 миллион еуро айыппұл салды. Британдық реттеушілер финтех компаниясының толық банктік лицензиясын ұзақ уақыт бойы кідіртіп, оның шекарааралық тәуекелдерді басқару сапасына күмән келтірді.
«Revolut-тың ақша легалдандыруға қарсы басқару және сәйкестік жүйелері компанияның өсуіне сай кеңейе ала ма, бұл әлі белгісіз», – деп жазады Insights4VC талдаушылары.
Әртүрлі реттеуші режимдерде жұмыс істеу тек Revolut-қа тән тәуекел емес; кез келген банктік топ дәл осылай жұмыс істейді, – деді необанктің өкілі Oninvest-ке. Өкілдің айтуынша, Revolut әр нарықта жергілікті басқару мен қадағалауға белсенді түрде инвестиция салып, сондай-ақ жергілікті жағдайларды терең білетін жоғары басшылықты тартуда.
Екінші тәуекелдер тобы болашақта несие берудің өсуіне қатысты. Несиелер Revolut-тың балансындағы үлесі аз болғандықтан, инвесторлар оны финтех компаниясы ретінде қарастырып, пайдаланушылар базасын, технологиясын және масштабталу қабілетін бағалайды, – дейді Валерия Ишкова. Алайда несие беру өсе бастаған сәтте дәстүрлі банктік «benchmark» көрсеткіштері алдыңғы қатарға шығады: капиталдың жеткіліктілігі, резервтердің сапасы, ликвидтілік және қаржыландырудың тұрақтылығы.
Сонымен бірге, Revolut-тың несиелік тәуекелдері арта түсуі мүмкін, себебі ол несие беру қызметін, соның ішінде ресми емес жұмыспен қамту деңгейі жоғары және қарызды өндіріп алудың құқықтық базасы әлсіз нарықтарда да кеңейтуді жоспарлап отыр. Мексика – осыған нақты мысал. Жергілікті нарықта ресми емес секторда жұмыс істейтін клиенттерге берілген несиелердің 15–27 пайызы мерзімі өткен несиелерге жатады, ал несие берушілер қарызды қайтарып алса да, оны 30–50 пайызға жеңілдетілген бағамен қайтарады, деп хабарлайды Oninvest.
Біз несие беруде сақтық тәсілін ұстанамыз және өз қызметімізді соған сәйкес кеңейтеміз. Біздің несие портфеліміз £2,2 миллиардқа ($2,9 миллиард) дейін өсті — бұл өткен жылмен салыстырғанда екі еседен де көп — ал күтілетін несие шығындарына арналған резерв сол деңгейде қалды,» деді Revolut өкілі.
Иван Тихононоктың пікірінше, клиенттердің қаржылық тәртіпсіздігі кез келген нарықтағы мәселе: «Барлығы компанияның өз тәуекел саясатына және ол қабылдауға дайын тәуекел деңгейіне байланысты. Еуропада банкрот болып, дамушы нарықтарда өркендеуі мүмкін.
Revolut шынымен де қиын міндет алдында тұр: финтех тартымдылығын сақтай отырып дәстүрлі банкке айналып, осылайша салаға тән жоғары бағалануға қол жеткізу.
Ақырында, тәуекелдердің соңғы тобы финтех саласының инвесторлар үшін тартымдылығын сақтауға қатысты. Иван Тихононенөк атап өткендей, бұл сектор қазірдің өзінде қызып кеткен және жаңа ойыншылар үнемі оған қосылып жатыр. Оның пікірінше, жақын болашақта мұнда бәсекелестік одан әрі күшейеді, ал инвесторлардың қызығушылығы керісінше бәсеңдеуі мүмкін.
Сторанский өзі IPO туралы айтқанда қолайлы жағдайларға қатысты ескерту жасап, уақыт «нарық жағдайларына» байланысты болатынын айтты.








