Нидхэм қоры шағын капиталдандырылған секторда жасанды интеллекттен пайда табудың жолын тапты. Міне, оның негізгі инвестициялары.
Жылдың бірінші жартысында Нейдхэм кіші капитал өсім қоры Russell 2000 өсім индексін төрт есеге басып озды.

Нидхэм кіші капитал өсім қоры жасанды интеллектке қатысты инфрақұрылымға назар аударуда / Фото: Игорь Омиляев / Unsplash
Жасанды интеллект бумы алты ай ішінде кіші капиталды компанияларға инвестиция салатын Нидхэм қорына шамамен 87 пайыз табыс әкелді. Алайда бұл оның кейбір инвестицияларында да проблемалар туғызды. Қай үш акция ең жоғары табыс әкелді, ал қай инвестиция ең үлкен сәтсіздікке ұшырады?
Шағын капиталды инвесторлар жасанды интеллекттен қалай пайда таба алады?
Needham Small Cap Growth Fund — кіші капиталды компанияларға баса назар аударатын инвестордың жасанды интеллект инфрақұрылымына ауқымды жұмсалатын қаражаттан пайда табу мүмкіндігінің тамаша мысалы. Бұл шығындар тек чип және акселератор өндірушілеріне – нарықтық капитализациясы ондаған миллиард долларға жететін компанияларға ғана емес, сонымен қатар интерфейс әзірлеушілерге, аналитикалық бағдарламалық қамтамасыз ету жеткізушілеріне және пассивті компоненттер жеткізушілеріне де пайда әкеледі. Дәл осы секторда АҚШ-тың шағын капиталдандырылған компанияларының едәуір бөлігі шоғырланған.
Крис Ретцлер 2008 жылдың қаңтарынан бері қорды басқарады. Ол өз тәсілін былай сипаттайды: «Біз әдетте тиісті бағада айтарлықтай төмен бағаланған мүмкіндіктерді іздейміз.»
Қордың екі акция сыныбы бар: бөлшек саудаға арналған NESGX (басқару комиссиясы жоғары) биылғы жылдың алғашқы жартыжылдығында 86,58% табыс көрсетті , ал институционалдық сынып — NESIX — 87,13% қайтарды. Салыстыру үшін, сол кезеңде Russell 2000 Growth индексі 22,18 пайызға өсті.
Бір жыл бұрын жағдай басқаша еді: 2025 жылы қордың табысы индекстікіне қарағанда төмен болды — 11,16 пайызға қарсы 12,90 пайыз.
2026 жылғы 30 маусымдағы жағдай бойынша қордың таза активтері 419 миллион АҚШ долларын құрады, олар 70 ұстанымнан тұрды. Алайда оның портфелі өсім компаниялардан тұратын Russell 2000 Growth шағын капиталдандырылған индексінің құрамынан айтарлықтай ерекшеленеді. Нидхамның секторға бағытталған қорының активтерінің жартысынан астамы – 58 пайызы – ақпараттық технологиялар саласында болды.
Мұндай шоғырланудың өз бағасы бар. Тіпті шілде айында, соңғы нарық құлдырауы кезінде қор 16,63 пайызға шығынға ұшырап, 10 тамызға қарай жыл басынан бері кірісі 58,1 пайызға дейін төмендеді.
Он ең ірі ұстамалар қордың активтерінің 36,34 пайызын құрады. Олардың біріккен үлесі қайтарымдылыққа шамамен 17 пайыздық пункт қосты. Үш жылдық бета коэффициенті 1,35 -ке тең — бұл қордың баға қозғалыстары нарыққа қарағанда тұрақсыз екенін білдіреді.
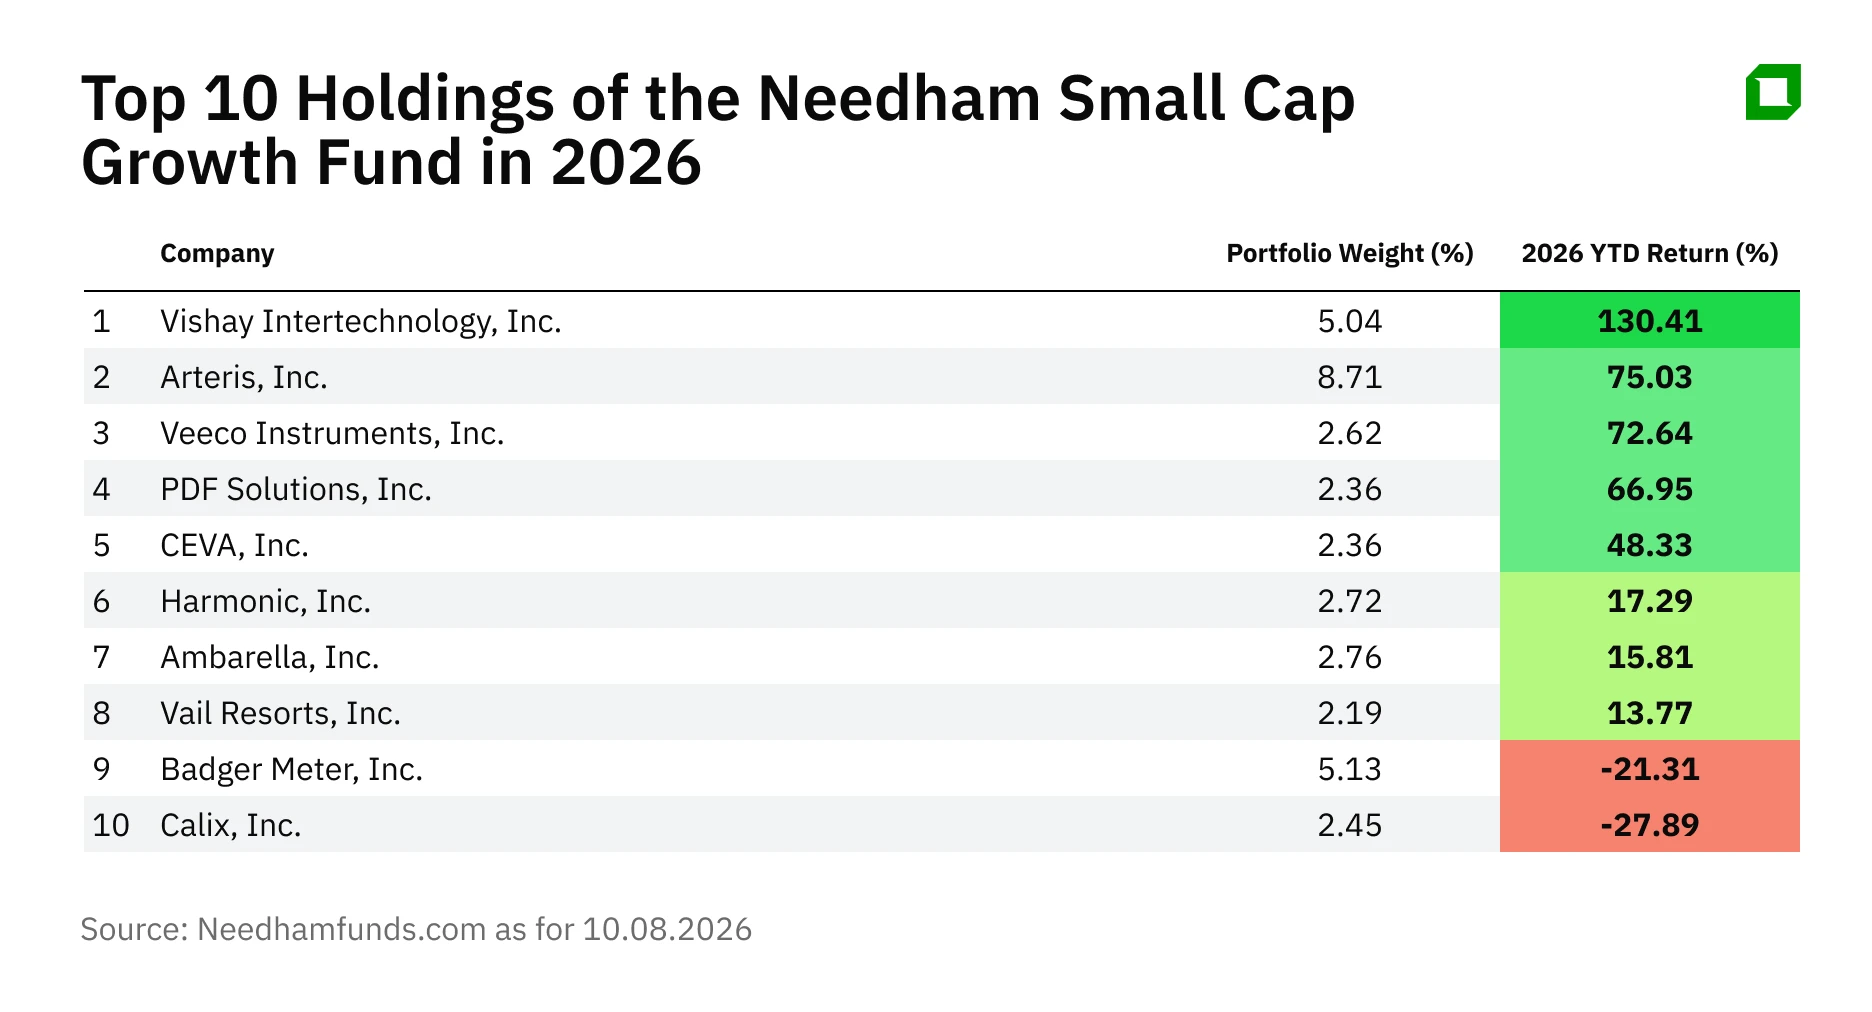
Жыл басынан бері қай инвестициялар ең табысты болып шықты?
— Вишай Интертехнология, Малверн, Арканзас
Топ-10 акция: компания дискретті жартылай өткізгіштер мен пассивті компоненттерді өндіреді: резисторлар, конденсаторлар, диодтар және MOSFET-тер.
2026 жылғы 5 тамызда Vishay екінші тоқсанның нәтижелерін жариялады. Оның түзетілген кірісі 918,6 миллион долларды құрады, бұл өткен жылдың осы кезеңімен салыстырғанда 20,5 пайызға өскен. Акцияға түсетін табысы 0,19 долларды құрады. Брутто маржа 22,6 пайызға дейін өсіп, компанияның болжамынан асты. Тапсырыстар портфелі тоқсан ішінде 18 пайызға өсіп, 1,9 миллиард долларға жетті, ал тапсырыстар портфелінің тапсырыс-шот қатынасы 1,32 -ге тең болды.
Оның өсуінің ықтимал қозғаушы күші – өнеркәсіптік сегмент. Екінші тоқсанда осы сегменттің кірісі жыл сайын 30 пайызға өсті, бұл ақылды желілерге, жасанды интеллект үшін қуат электроникасына және жоғары кернеулі тұрақты ток желілеріне сұраныстың артуымен байланысты. JPMorgan-ның бағалауы бойынша, компанияның жасанды интеллекттен түсетін кірісі 2026 жылы 150–200 миллион долларды құрайды, бұл жалпы сатылымның 4–5 пайызын құрайды.
Компанияның тәуекелі мынада: ол деректер орталықтарына арналған қуат шешімдері саласындағы бәсекелестеріне қарағанда төмен пайда маржасына ие. Сонымен қатар, оның конвертацияланатын қарызы акциялар санын 137 миллионнан 162 миллионға дейін арттырып, акционерлердің үлестерінің сұйылуына әкелді.
Vishay үшін орташа мақсатты баға 39 АҚШ долларын құрайды, бұл қазіргі деңгейден 17 пайызға өсу әлеуетін көрсетеді.
— Артерис, Кэмпбелл, Калифорния
Компания процессор ядролары, жад және жасанды интеллект жеделдеткіштері арасындағы деректер алмасу технологияларын әзірлейді.
2026 жылғы 6 тамызда Arteris екінші тоқсан бойынша кірісі 24,1 миллион долларды құрағанын хабарлады, бұл өткен жылдың осы кезеңімен салыстырғанда 46 пайызға өсім. Қолданыстағы келісімшарттар бойынша міндеттемелер жалпы сомасы 135 миллион долларды құрады, бұл өткен жылмен салыстырғанда 36 пайызға көп. Роялтиді қоса алғанда, келісімшарттардың жылдық құны 99,5 миллион долларға жетіп, жылдық өсім 44 пайызды құрады.
Компания осы көрсеткіштердің барлығын рекордтық деп сипаттады.
Компания 2026 жылға арналған кіріс болжамын 91–95 миллион доллардан 95–98 миллион долларға дейін көтерді.
Компанияның өсуі тұтынушылардың чиплеттерге және тапсырыс бойынша жасалған жасанды интеллект акселераторларына көшуінен ынталандырылуда: тоқсанның ең ірі мәмілелері деректер орталығы саласында жасалды, ал автомобиль саласында компания Li Auto-ның сериялық өндірістегі автономды жүргізу чиптерінен роялти алды.
Нәтижелер жарияланған күні TD Cowen сарапшылары «Сатып алу» рейтингін және 40 долларлық мақсатты бағаны растады. 16 шілдеде Oppenheimer компанияны «Outperform» рейтингімен және 40 долларлық мақсатты бағамен бағалауды бастады. Тамызда Jefferies Arteris компаниясының рейтингін «Hold»-тен «Buy»-ге көтеріп, мақсатты бағасын 35 доллардан 50 долларға дейін арттырды.
Компанияның акциялары бойынша ағымдағы орташа мақсатты баға – 41 АҚШ доллары. 13 тамыздағы сауданың соңында олар 27,59 АҚШ долларына саудаланды.
Алайда, осы рекордтық көрсеткіштерге қарамастан, компания пайда көрмей отыр: тоқсандық операциялық шығыны сарапшылардың күтуінен асып түсті, ал тоқсаннан тоқсанға роялти өсімі бәсеңдеді. Компанияның бас қаржы директоры Ник Хокинс мұны клиенттерінің біріндегі логистикалық және жабдықтау тізбегіндегі мәселелерге байланыстырады.
— Вико Инструментс, Плейнвью, Нью-Йорк
Компания лазерлік аниллинг, иондық гравировка және литографияға арналған жабдық шығарады.
2026 жылғы 5 тамызда компания 193,5 миллион доллар кіріс туралы хабарлады, бұл өткен жылдың көрсеткіштерінен 16,5 пайызға жоғары және өз болжамынан асып түсті. Түзетілген акцияға түсетін табыс 0,33 АҚШ долларын құрады, ал консенсус болжамы 0,28 АҚШ доллары болған.
Needham талдаушылары компанияның барлық бизнес-сегменттерінде өсім болғанын атап өтті. Негізгі қозғаушы күш – бірнеше чиптерді немесе вафферлерді бір қаптамаға біріктіретін озық қаптама жабдығына 200 миллион долларлық тапсырыс, ол екінші тоқсанда бірнеше клиенттен бірден түсті; жеткізулер 2027 жылдың бірінші жартысында басталмақ.
Компания 2026 жылға арналған кіріс болжамын 740–800 миллион доллардан 780–810 миллион долларға дейін көтерді, бірақ сонымен бірге түзетілген акцияға түсетін табыс бойынша нұсқаулығын 1,36–1,61 долларға дейін төмендетті (1,5–1,85 доллардан). Себебі Veeco 2027 жылғы өсуді күтіп, қызметкерлерді жалдап, өндірістік қуаттылықты кеңейтуде.
Veeco компаниясының акция бағасының өсуі тек оның іскерлік көрсеткіштерінің арқасында емес. Осы жылдың ақпан айында оның акционерлері Axcelis Technologies компаниясымен бірігуді мақұлдады. Бұл мәміле 2026 жылдың соңына дейін аяқталады деп күтілуде. Алайда ол Қытайдың бәсекелестікті реттеу органы – SAMR-дың мақұлдауына тәуелді.
Veeco компаниясының акция бағасы қазіргі уақытта оның операциялық нәтижелерінен гөрі сатып алу ықтималдығы мен уақытына көбірек байланысты: осы себепті 6 тамызда Needham акцияларға «Hold» ұсынысын сақтап, мақсатты баға белгілемеді. 10 тамызда Citigroup талдаушылары мақсатты бағаны 60 доллардан 63 долларға көтеріп, «Сатып алу» ұсынысын сақтап қалды. Нарықтық консенсус – 61,33 доллар. 13 тамыздағы жабылу бағасы – 53,58 доллар.
— Кэликс, Сан-Хосе, Калифорния
Бұл қордың он ірі активтерінің ішіндегі ең нашар көрсеткіш көрсеткені.
Компания кеңжолақты интернет провайдерлеріне аппараттық құралдан, бұлттық платформадан және басқарылатын қызметтерден тұратын пакетті сатады.
Екінші тоқсан бойынша кірісі 293,3 миллион долларды құрады, бұл өткен жылдың көрсеткішінен 21 пайызға жоғары және өз болжамының жоғарғы шегінен асып түсті. Түзетілген акцияға түсетін табыс 0,47 долларға жетті, бұл да компанияның өз болжамынан асып түсті.
Қағаз жүзінде бұл мықты есеп болды, бірақ жарияланған күні сауда сессиясынан кейінгі саудада акциялар 12%-дан астамға төмендеді, ал есеп жарияланғаннан кейінгі үш күнде тағы 6%-ға немесе одан да көпке арзандады. Инвесторлар компанияның жалпы пайда маржасы нарықтық консенсус көрсеткішінен төмен болғанына көңілі қалды – 54,8 пайыз, ал консенсус – 55,6 пайыз.
Бұл деректер орталықтарының жоғары сұранысынан туындаған жад бағасының өсуіне байланысты болды. Calix өзінің Wi-Fi жабдығы үшін жад чиптерін сатып алады, сондықтан олардың бағасының өсуі компанияның пайда маржасын тікелей азайтады.
Компания үшінші тоқсанда жалпы маржасының одан әрі төмендеп, 50,5%-дан 53,5%-ға дейін түсуін күтеді (нарықтық консенсус – 55,7%), себебі тапсырыстардың бір бөлігі ескі бағалар бойынша бағаланған. Компания жады құнының өсуін жаңа тапсырыстарға жүктеп, енді бұл үстемеақыларды тоқсан сайын емес, ай сайын қарап шығады. Алайда бұл үстемеақылар тек қосымша шығындарды өтеуге ғана жеткілікті. Компания маржаның шамамен 55%-ға қай уақытта оралатынын әлі болжап отырған жоқ, себебі жад бағаларының болашақ тенденциясын дәл бағалай алмайды.
21 шілдеде JPMorgan компанияның акциялары бойынша мақсатты бағасын 65 доллардан 58 долларға төмендетіп, «Outperform» ұсынысын сақтап қалды. Calix акцияларының орташа мақсатты бағасы 62,33 АҚШ долларын құрайды, бұл қазіргі бағадан шамамен бір жарым есе жоғары. Жеті талдаушының алтауы акцияларды сатып алуды ұсынады.
Төрт қорытынды: қордың стратегиясының артықшылықтары мен кемшіліктері
— Needham Small Cap Growth тікелей жасанды интеллектіге емес, оның айналасындағы инфрақұрылымға назар аударады: чип ішіндегі интерфейстерге, қаптамалау жабдықтарына, өндірістік деректерді талдауға, лицензияланған зияткерлік меншікке және кеңжолақты желілерге.
Фондтың ең ірі ұстамалары бойынша кірістердің ауытқуы оның көрсеткіштерінің бір секторға шоғырланудан емес, жеке өсу әлеуеттерінен қалыптасатынын көрсетеді. Сонымен бірге, кем дегенде бір компания өз операциялық көрсеткіштерінен емес, M&A мәмілесінен пайда көрді.
Портфельдің өсуі гиперскалаторлардың жоғары капиталдық шығындарын, жад бағасының қолжетімді болуын және нарықтың шығынға ұшыраған өсу компанияларына жоғары бағалауда ақша төлеуге дайын болуын талап етеді. Сонымен бірге, портфельдегі басқа компанияларды қолдап отырған дәл сол фактор кейбір активтерге кері әсерін тигізуде: мысалы, электрондық компоненттердің бағасының өсуі Calix-тің маржаларына қысым жасап отыр.
— IT және жасанды интеллектіге басымдық берген мұндай портфель тұрақты табыс күтетіндерге қарағанда ұзақ мерзімді инвестициялық көкжиегі бар және құбылмалылыққа жоғары төзімділігі бар инвесторларға көбірек сәйкес келеді.








