Панда вагоны: неге юаньмен берілетін несиелер тек Қазақстанда ғана емес, басқа елдерде де тартымды
Қытайдың қаржы секторында инвестициялауға болатын активтер тапшылығы байқалуда, сондықтан шығарылып жатқан құралдардың спредтері эмитенттер үшін өте тиімді болып отыр. Фото: Shutterstock.com
Қазақстанның юаньмен номиналданған облигациялар нарығындағы белсенділігі қаржы тартудың жаңа, тиімдірек шарттарын ұсынатын арнасының пайда болғанын көрсетеді, ол тек дамушы нарықтарға ғана емес, тіпті еурозона мүшелеріне де тартымды.
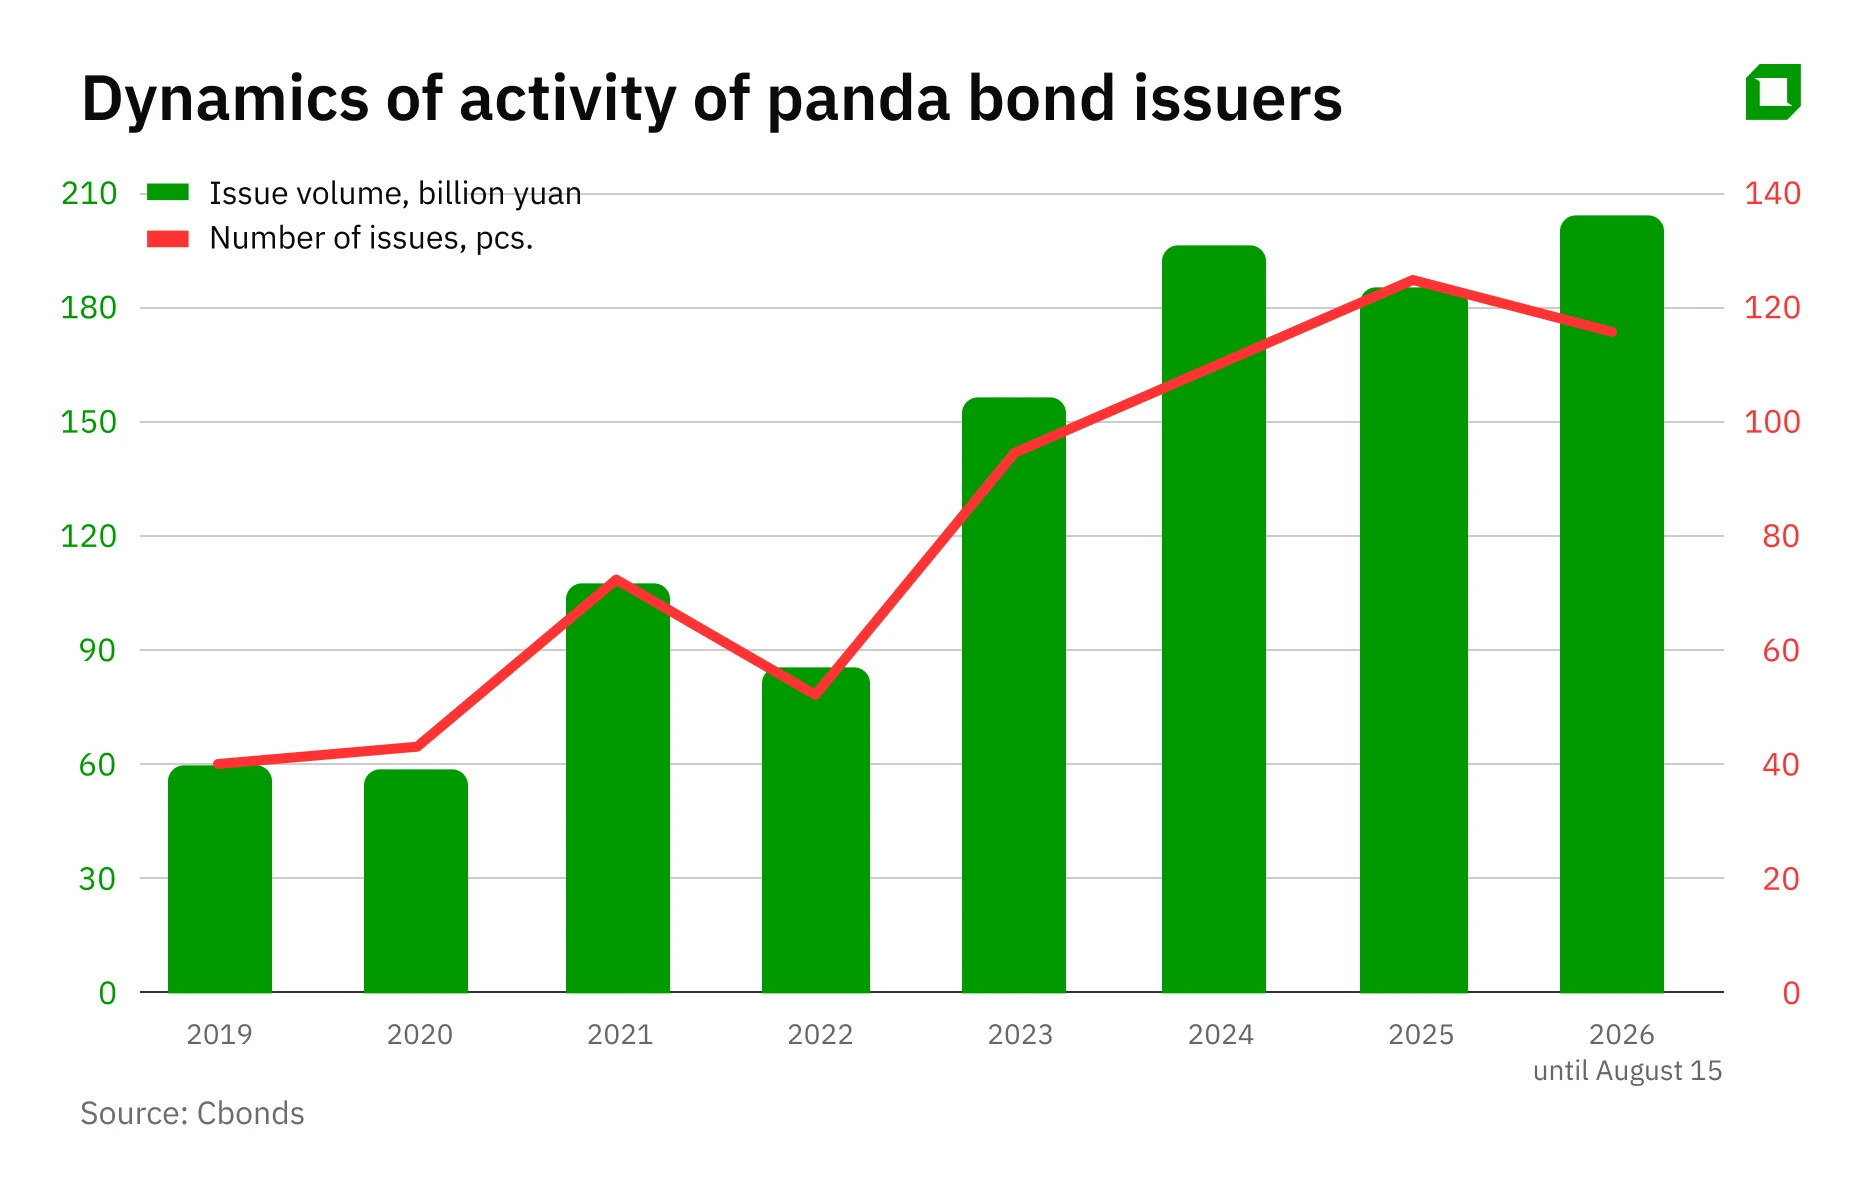
Жыл басынан 2026 жылғы 15 тамызға дейін Қытай юрисдикциясында 115 «панда» облигациялары шығарылып, олардың жалпы сомасы 201,5 миллиард юань (29,89 миллиард АҚШ доллары) болды. Салыстыру үшін, 2025 жыл бойы 124 эмиссия шығарылып, олардың жалпы сомасы 183,6 миллиард юань (27,24 миллиард АҚШ доллары) болды.
Егемен және квази-егемен (соның ішінде өңірлік) эмитенттердің белсенділігі артты. 2026 жылға қарай мұндай алты шығарылым жалпы сомасы 19,15 млрд юань (2,84 млрд АҚШ доллары) көлемінде жүзеге асырылды, ал 2025 жыл бойына жалпы сомасы 7 млрд юань (1,04 млрд АҚШ доллары) үш шығарылым болған. 2026 жылы осы санаттағы эмитенттер тізіміне мыналар кірді: Словения, Пәкістан, Индонезия, Қазақстан (жалпы сомасы 6,4 млрд юань – 0,95 млрд АҚШ доллары болатын екі шығарылым) және бөлек алғанда «Самұрық-Қазына» Қазاقстандық мемлекеттік байлық қоры.
Инвестициялауға болатын активтердің тапшылығы
Ең алдымен, эмитенттер юаньмен қарыз алудың салыстырмалы түрде төмен «шығынына» қызығушылық танытады. Қытайдың үш жылдық юаньмен номиналданған мемлекеттік облигациялары бойынша эталондық кірістілік жылына шамамен 1,25 пайызды құрайды, бұл Германияның (еуромен номиналданған) мемлекеттік облигацияларына қарағанда 2,2 есе төмен және АҚШ-тың (доллармен номиналданған) мемлекеттік облигацияларына қарағанда 3,4 есе төмен. Сонымен бірге, Қытайдағы инвестициялардың төмендеуіне (жыл басынан бері негізгі капиталға инвестициялар 5,7 пайызға азайды) және несие беру белсенділігінің бәсеңдеуіне байланысты қытай қаржы секторында инвестициялауға арналған активтер тапшылығы байқалуда. Нәтижесінде шығарылып жатқан құралдар бойынша спредтер де эмитенттер үшін өте тиімді болып отыр. Сондықтан тіпті BBB- рейтингісі бар эмитент үшін спредті ескерсек те, купондық мөлшерлеме мен YTM (yield to maturity – Oninvest) биыл үш жылдық қазақстандық бағалықағаздарға (нақтырақ айтқанда, тікелей мемлекеттік шығарылымдарға) небәрі 1,9 пайызды құрады.
Ұнамаған кездесу
Инвестицияның табыстылығына келгенде бір маңызды «бірақ» бар – айырбас бағамдарының өзара қозғалысы. 2025 жылы трендке қосылған эмитенттер дәл осы жағымсыз жағдайға тап болды: атап айтқанда, 2025 жылғы қазанда юаньмен номиналданған үш жылдық облигацияларын шығарған Шарджа эмирі. 2025 жылдың сәуірінен бері экспорттың қарқынды өсуіне байланысты юань негізгі резервтік валюталарға қатысты тұрақты түрде нығайып келеді. Мысалы, 2025 жылғы сәуірдің басымен салыстырғанда юань долларға шаққанда 9 пайызға, еуроға шаққанда 7,8 пайызға нығайды. Сондықтан өткен жылы қысқа мерзімді юаньмен номиналданған облигацияларды шығарған эмитенттер, бірақ табысын басқа валюталарда алатындар, қарыздарын еуро немесе доллармен номиналдау баламалары объективті түрде тиімдірек екенін – хеджирлеумен де, хеджирлеусіз де – анықтады.
Біздің ойымызша, қытай валютасының әрі қарай нығаюына мүмкіндік шектеулі – бұл «қымбат» юань салдарынан сауда балансына түсетін қысымның табиғи түрде артуымен, сонымен қатар пайыздық мөлшерлеме айырмашылығының капитал ағымына әсері мен қытай басшылығының елдің әлдеқайда бәсеңдеп бара жатқан экономикасының есебінен юаньның тым қатты нығаюына жол бергісі келмеуі.
Дегенмен, валюталық тәуекел қағида бойынша барлық эмитенттер үшін бірдей маңызды емес. Қытайда тікелей операцияларының едәуір бөлігін жүргізетін көпұлтты корпорациялар (және іс жүзінде шетелде тіркелген қытай корпорациялары) үшін Панда облигацияларын шығару олардың міндеттемелерінің валютасын ақша ағындарының валютасымен сәйкестендіруге мүмкіндік береді. Мұндай жағдайда табиғи валюталық хедждеу пайда болып, Қытайдағы төмен пайыздық мөлшерлемелер тікелей артықшылыққа айналады. Дәл осындай эмитенттер дәстүрлі түрде панда облигациялары нарығының өсуінің негізгі қозғаушы күші болып табылады.
Бірінші дивизион
Панда облигациялары нарығына қызығушылықтың артуының екінші маңызды себебі – қаржыландыру көздерін әртараптандыру, оның маңызы соңғы жылдары айтарлықтай артты. Геосаяси шиеленістің күшеюі жағдайында эмитенттер тек капиталдың құнына ғана емес, сонымен бірге балама нарықтарға (оның ішінде төлем және есеп айырысу инфрақұрылымына) қол жеткізу мүмкіндігіне де қатысты тәуекелдердің артуына тап болады. Панда облигациялары нарығы Қытайдың салыстырмалы түрде автономды инфрақұрылымына, оның ірі инвесторлар пулына қол жеткізуге мүмкіндік береді, осылайша дәстүрлі доллармен номиналданған және еуропалық қаржыландыру арналарына тәуелділікті азайтады. Сонымен қатар, бұл шынымен де маңызды баламалы қаржылық экожүйені білдіреді. 2026 жылғы бірінші тоқсанның соңындағы соңғы деректерге сәйкес, елдің қаржы секторының жалпы активтері шамамен 82,5 трлн долларды құрады – бұл оны Еуроодақпен (шамамен 110 трлн доллар) және АҚШ-пен бір деңгейге қояды ($157 триллион).
Юаньмен номиналданған облигациялардың өрлеуіне қосымша серпін берген – шетелдік эмитенттерге қойылатын реттеуші кедергілердің біртіндеп жеңілдетілуі. 2023 жылдан бастап Қытай елдің ішкі банктік және биржа нарықтарында тартылған қаражатты басқару ережелерін үйлестірді: сериялық шығарылымдар үшін алғашқы шығарылымға арнайы шот ашу жеткілікті, одан кейін оны кейінгі транштарға да пайдалануға болады. Сонымен бірге эмитенттерге Қытай Халық Республикасында тартылған қаражатты пайдалануға да, оны шетелге аударуға да рұқсат берілді, ал Panda облигациялары бойынша валюталық тәуекелдерді қытай нарығындағы туынды құралдар арқылы хедждеуге болады. Жеңілдіктер үкіметтерге және халықаралық даму институттарына да қатысты. 2024 жылдан бастап жеке орналастырулар үшін міндетті құжаттар тізімі осы ұйымдар үшін қысқартылып, бұрын тіркелген бағдарлама аясында қосымша шығарылымдарды жүзеге асыру тәртібі жеңілдетілді.
Сондықтан алдағы айлар мен жылдары қытай нарығы тартымды болып қала береді және юаньмен номиналданған облигациялар шығарылымының көлемі едәуір болады.








