«Үлкен» айырмашылық: теңгемен берілетін несиелер инвесторлар үшін әлі де болашағы бар ма?
2025 жылдың соңында қазақстандық облигацияларды сатып алған инвесторлар қазір кірісті екі есе етіп алып жатыр. Фото: Владимир Третьяков / Shutterstock.com
Қазақстан посткеңестік кеңістікте carry trade үшін ең тартымды нарықтардың бірі болып қала береді. Алайда пайыздық мөлшерлемелер арасындағы кең айырмашылық енді бұл стратегияны қолдауда бұрынғыдай айқын аргумент емес. Мүмкін болатын табыстар әлі де едәуір жоғары, бірақ қауіпсіздік маржасы айтарлықтай тарылды, ал валюталық тәуекелдер барған сайын маңызды бола түсуде, – деп жазады Oninvest басылымындағы бағанында ТМД бойынша ING компаниясының бас экономисі Дмитрий Долгин.
Ресми критерийлерден бастайық. Пайыздық мөлшерлеме айырмашылығы жоғары болғандықтан, Қазақстан шынымен де тартымды көрінеді. Егер салыстырмалы түрде ұзақ мерзімді – шамамен бір жылдық – кезеңді ескерсек, негізгі пайыздық мөлшерлемелерді эталон ретінде пайдалануға болады. Қазақстанда жылдық мөлшерлеме 16,75 пайызды, ал АҚШ-та 3,75 пайызды құрайды, бұл дамыған нарықтардағы көптеген құралдардың табыстан асып түсетін 13 пайыздық айтарлықтай айырмашылыққа әкеледі.
Және бұл спред сақталуы ықтимал. Орталық банк саясаты қазіргі уақытта өз қалыптасқан жолынан таймай отыр. Жақын арада АҚШ пен Қазақстандағы пайыздық мөлшерлемелер бірден бірнеше пайыздық тармаққа өзгеруі екіталай.
Сондықтан теңге аталған кезеңде 13 пайыздан артық құлдырамаса, carry-trade стратегиясы шығынсыз деңгейде қалатынына сенімді түрде болжауға болады. Алайда Қазақстанда бұл аса үлкен қауіпсіздік маржасы емес. Бұл доллардың бағамы небәрі 520–525 теңгеге дейін көтерілуіне сәйкес келеді. Нарық мұндай деңгейлерді жақында – 2025 жылдың соңында – көрген, және бұл сценарийдің қайталануын толықтай жоққа шығаруға болмайды. Басқаша айтқанда, негізгі есептеулерге сүйенсек те, бұл стратегия өте тәуекелді болып көрінеді.
Кэри-трейд: бір жағынан серпінді платформа, екінші жағынан тәуекел
Айырбас бағамдары тұрғысынан қарама-қарсы сценарий де бар: 2025 жылдың соңында қазақстандық облигацияларды сатып алған инвесторлар қазір АҚШ долларын 470 теңгеден төмен бағамен сатып алып, екі есе табыс табуға мүмкіндігі бар. Алайда, олардың нарыққа кіруі қазан айынан бері теңге бағамының өсуінің бір себебі болғанын ұмытпау маңызды. Мұнай бағасының өсуі кейінірек – 2026 жылы – орын алды. Ұқсас түрде, мамырда айырбас бағамының соңғы өсуі кезінде біз тек 89 миллион доллар көлемінде капиталдың шығуын байқадық – бұл алдыңғы айдағы ұқсас ағымнан кейін – бірақ тіпті бұл да валюта нарығында реакция тудыруға жеткілікті болды.
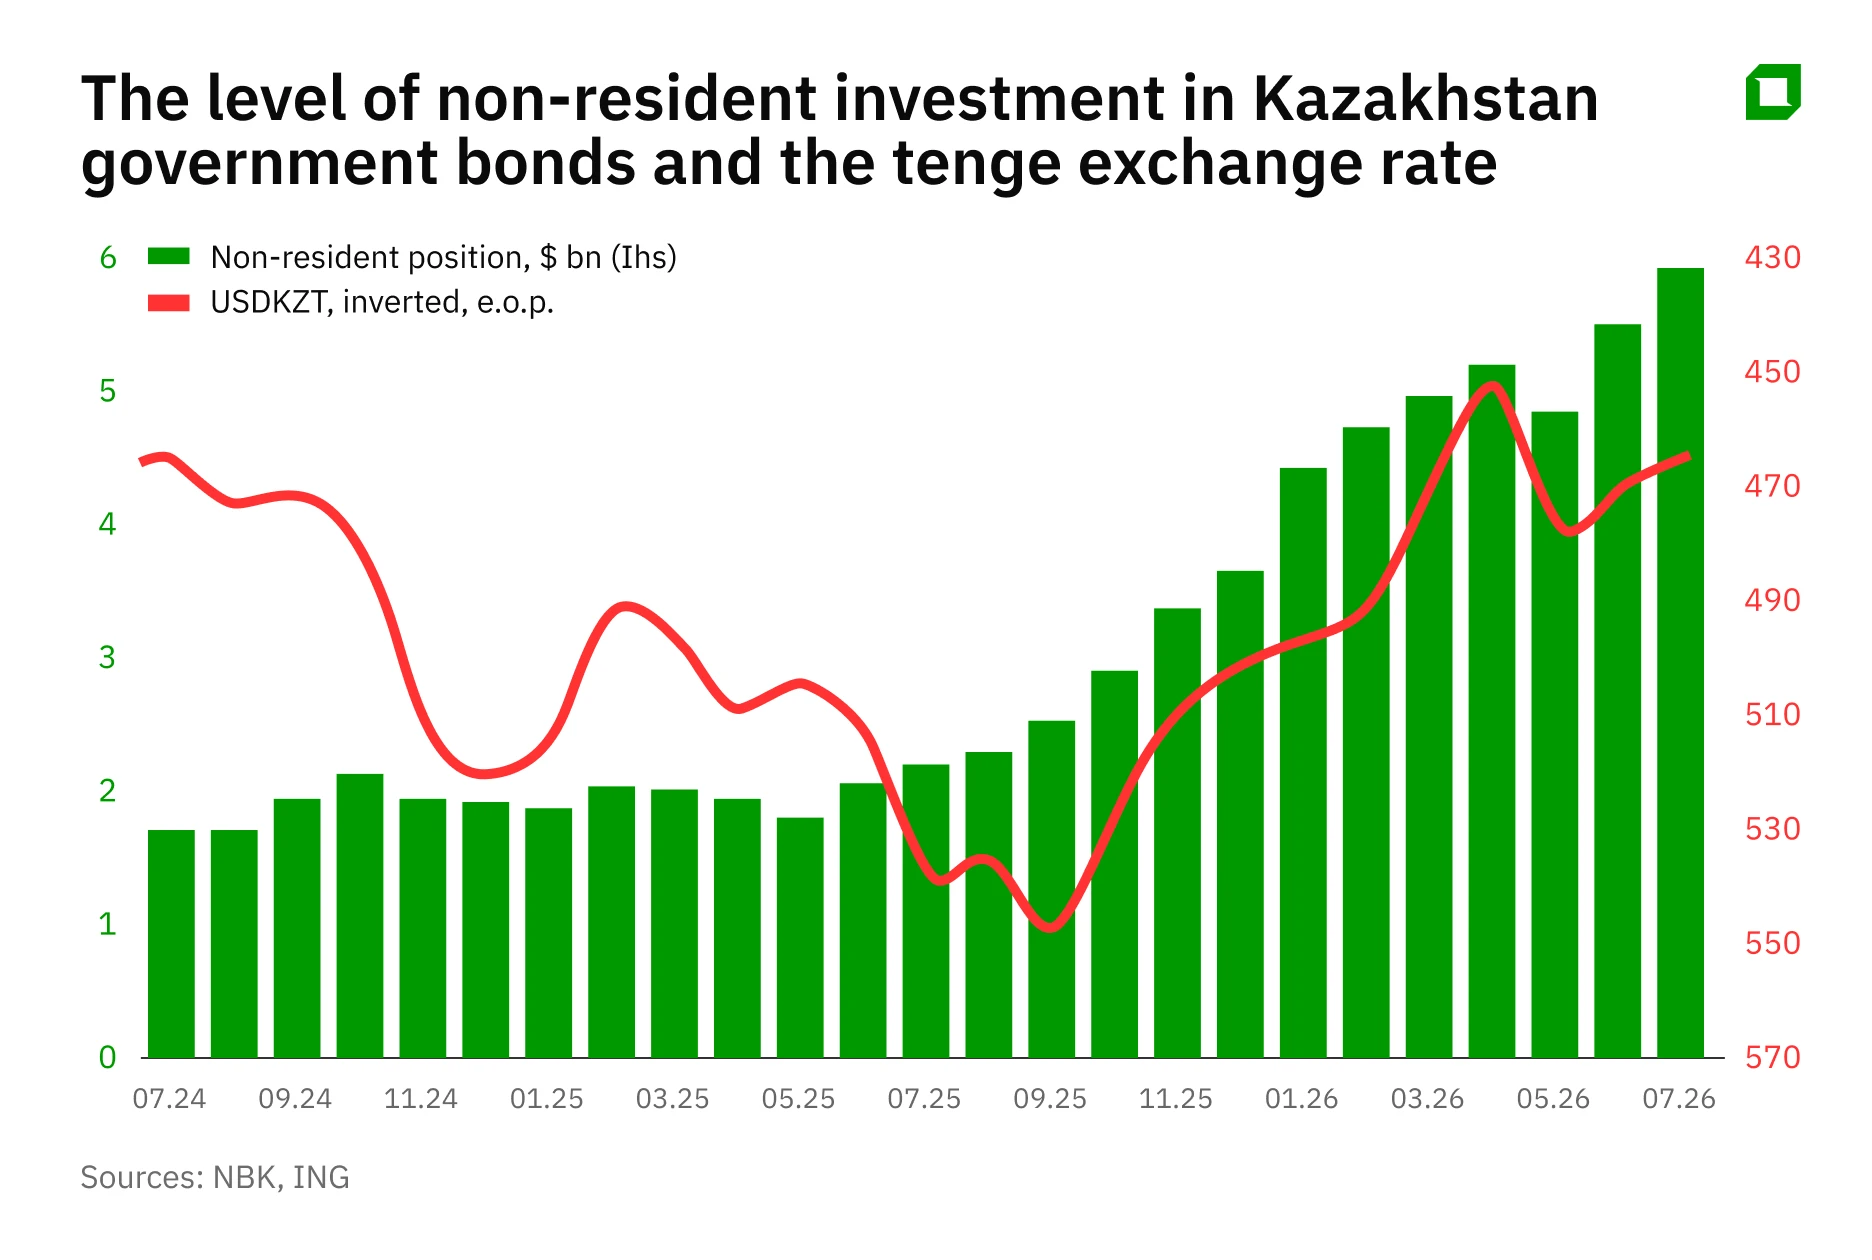
Ерекше бір парадокс туындайды: инвесторлар теңге бағамының өсуінен пайда табады, алайда сол өсудің себепкерлерінің бірі – өздері. Міне, дәл осы жайт капитал ағындарын тәуекел көзіне айналдырады: кірген кезде пайда көргендер шыққанда бағасын төлеуге мәжбүр болады. Бұл тек Қазақстанда ғана емес: мұндай тәуекел кез келген ашық капитал нарығында бар. Әдетте елдің мемлекеттік бағалы қағаздар нарығындағы резидент еместердің үлесі шамамен 9 пайызды құрайды деп есептеледі. Алайда өткен жылы ол екі есе өсті, және бұл өсім валюта айырбастау бағамына әсер етті. Бұл фактор маңыздырақ болды.
Дегенмен, кэри-трейдтің әсерін асыра бағалауға болмайды. Қазақстанның төлем балансының құрылымында портфельдік инвестициялар тікелей инвестициялардан ғана емес, «қателіктер мен жіберілгендер» тармағы бойынша көрінбейтін капитал ағындарынан да артта қалып келеді. Қазақстан Ұлттық Банкі мен үкіметтің валюталық операциялары да әлдеқайда ауқымды: шілдеде резидент еместердің мемлекеттік бағалы қағаздарға салған инвестициясының ағыны 321 миллион АҚШ долларын құрады. Салыстыру үшін, сол айда мемлекет пен квазимемлекеттік сектордың операциялары зейнетақы қорының қажеттіліктері үшін алынған валютаны есепке алсақ та, таза валюта сатылымын 811 миллион долларға жеткізді. Сондықтан портфельдік инвестициялар тенденциясы теңге үшін стратегиялық емес, тактикалық фактор болып қала береді.
Капитал үшін бәсекелестік
Капитал үшін халықаралық бәсекелестік контекстінде Қазақстанды ескеру маңызды. Ең жақын салыстырылатын ел – Өзбекстан. Екі ел нақты пайыздық мөлшерлемелер тұрғысынан ұқсас – яғни базалық мөлшерлеме мен инфляция арасындағы айырмашылық: Өзбекстанда 7,6 пайыз, Қазақстанда 6,6 пайыз. Мысалы, Әзірбайжан мен Арменияда ұқсас көрсеткіштер 1–2 пайыз шамасында болғандықтан, бұл елеулі артықшылық болып табылады.
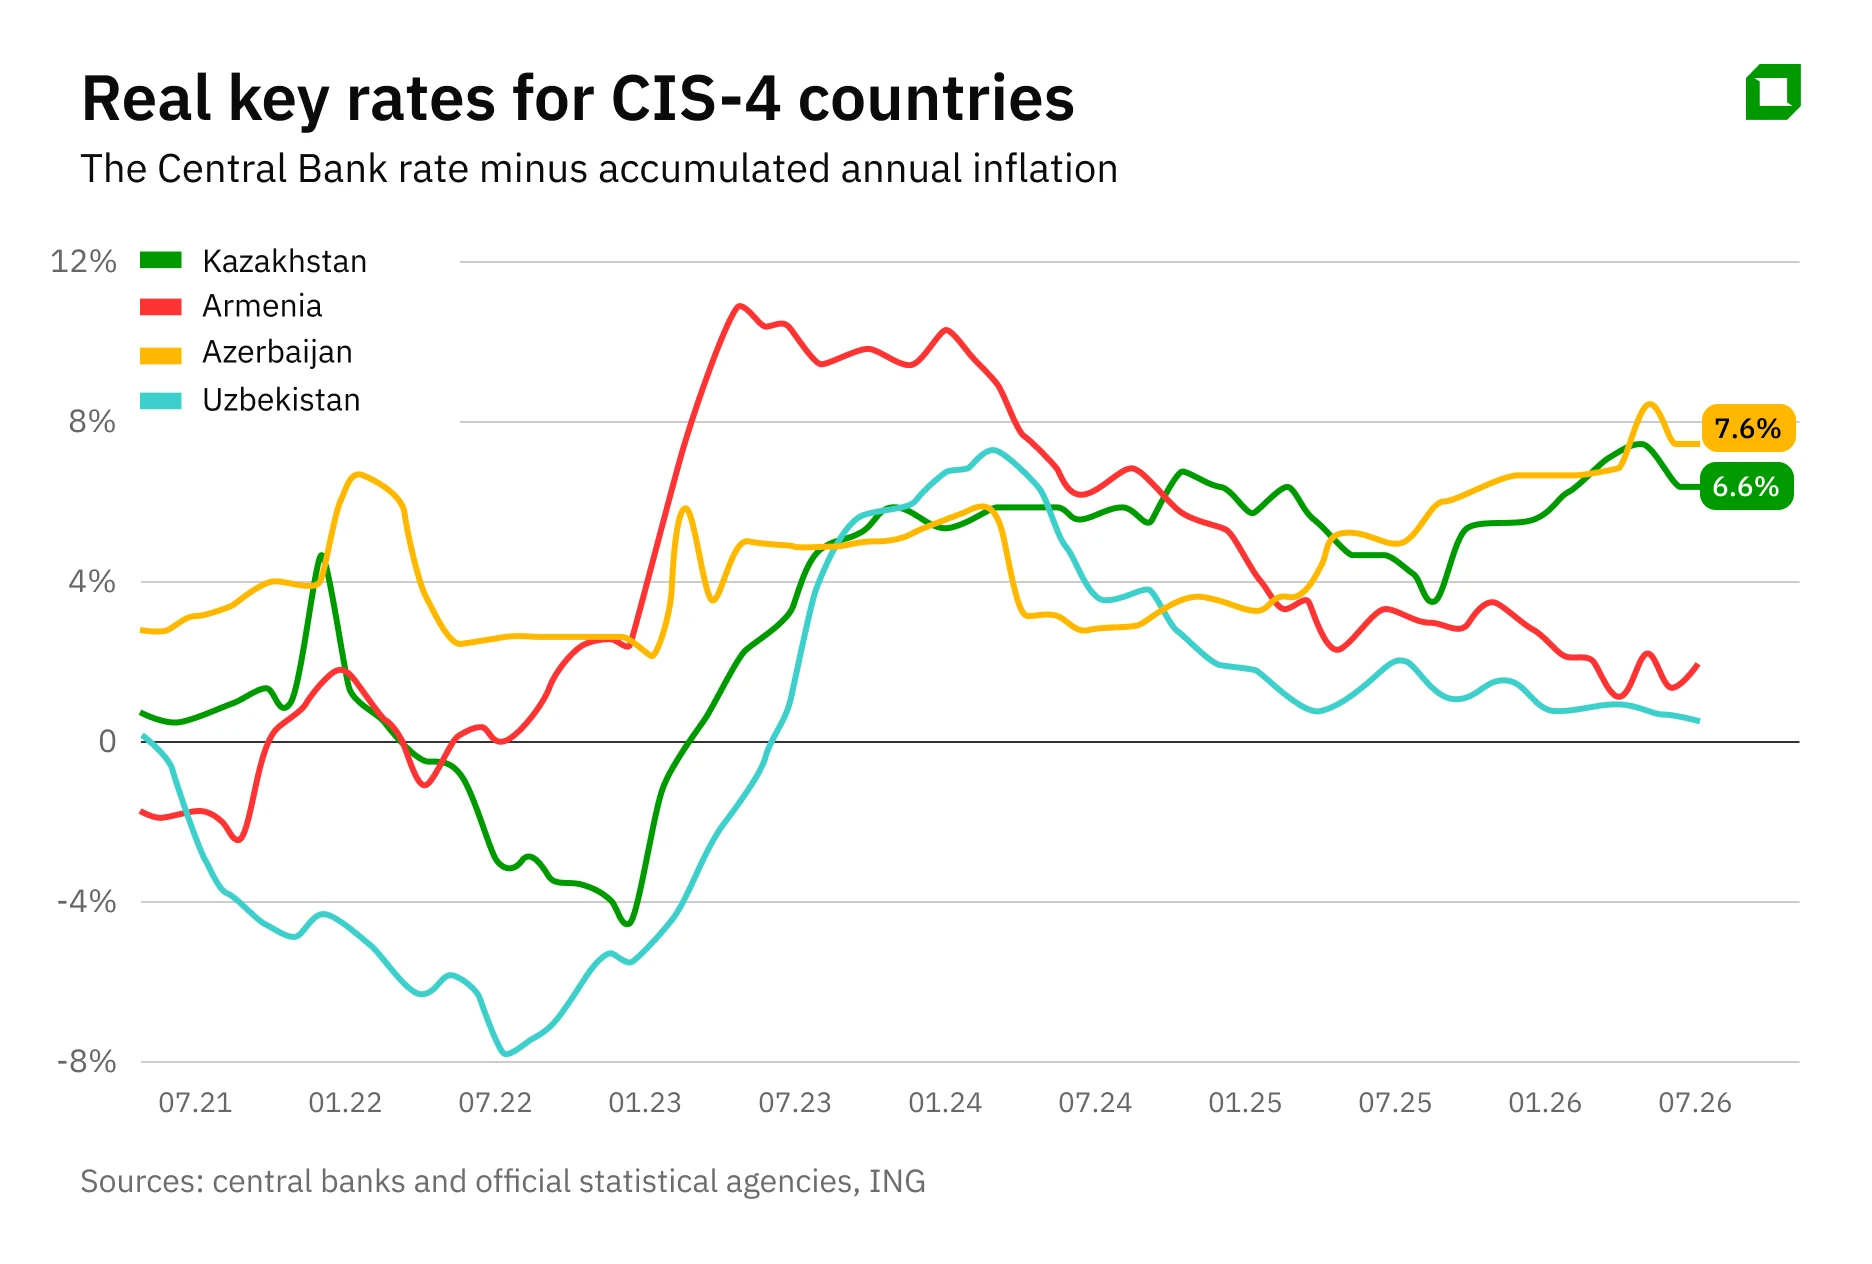
Қазақстан қазіргі уақытта посткеңестік кеңістіктегі ең ірі ашық экономика болып табылады: оның қаржы нарығының өтімділігі салыстырмалы түрде жоғары, капиталдың қозғалысы еркінірек және инвесторлар үшін кіру кедергілері төмен. Соңында, нақты пайыздық мөлшерлемелері жоғары елдердің кең ауқымымен, мысалы, Түркиямен салыстырғанда, Қазақстан ішкі және сыртқы саяси тәуекелдері төмен ел ретінде қабылданады, мұнда инвесторлардың орталық банктің тұрақты ақша-несие саясатын жүргізу қабілетіне күмәні аз.
Алайда бұл ірі көлемдегі капитал ағымының міндетті түрде болатынын білдірмейді. Көптеген халықаралық қорлар үшін мұндай нарықтар олардың портфелінің шағын, тар бөлігін ғана құрайды. Бұл тіпті дамушы нарықтарға да қатысты, шекаралық нарықтарды айтпағанда. Сондықтан Қазақстанның салыстырмалы артықшылықтары өздерінен-ақ инвестиция ағынын тудырады деп күту қиын.
Қазақстанның (сондай-ақ Өзбекстанның) жаһандық портфельдік инвестор көзқарасынан алғанда ең ірі әлсіздігі – ағымдағы шоттағы тапшылық. Егер сауда балансы мен дивиденд ағындарын қосып есептесеңіз, нәтижесінде тапшылық пайда болады. Бұл өздігінен алғанда мәселе емес – көптеген елдер экспорттайтынынан гөрі көп тауарлар мен қызметтерді импорттайды. Дегенмен, жоғары маржалы ресурстарды экспорттауға қарамастан, Қазақстанда да, Өзбекстанда да тұрақты дефицит сақталуда. Түсімнің бір бөлігі дивиденд түрінде шетелдік инвесторларға кетеді, ал қалған бөлігі импортты қаржыландыруға жұмсалады.
Бұл валюта айырбастау нарығын болжауға келмейтін капитал ағындарына тәуелді етеді, бұл дамушы экономикаларда үкіметтің резервтеріне қосымша қысым түсіреді. Соңғы он жыл ішінде үкімет ағымдағы шоттағы тапшылықты жабу үшін Ұлттық Банк пен Ұлттық Қордың резервтерін пайдаланбайтын жалғыз жыл – 2022 жыл болды. Сол жылы мұнай бағасы күрт өсіп, Қазақстан Ресейден қосымша капитал ағынын алды.
Қоғамдық сектор өз резервтерін жүйелі түрде валюталық нарықты қолдауға жұмсамаса, жағдай теңгерімдірек болады. Шығындарға қарамастан, Қазақстанда мұнай мен газ салығы түсімдері мен Ұлттық қордағы инвестициялық кірістердің, сондай-ақ алтын бағасының өсуінің арқасында орталық банк резервтері мен мемлекеттік байлық қорларының жоғары деңгейін сақтап келеді. Алайда бұл жеке сектор мен шетелдік инвесторлардан келетін капитал ағынын нығайтуға көмектеспейді.
Бағалар төмендетілді; енді бағалар жоқ
Ішкі облигацияларға инвестиция салған инвесторлар үшін қосымша табыс көзі – олардың бағасының өсуі болуы мүмкін: нарықтық пайыздық мөлшерлемелер төмендегенде инвесторлар төмендеуші табысқа да қанағаттанады. Осы үрдістің қозғаушы күші – орталық банктің ақша-несие саясаты: негізгі (базалық) мөлшерлемені нақты немесе күтілетін төмендету облигациялар нарығының өсуіне сигнал ретінде әрекет етеді.
Қазіргі жағдайда біз пайыздық мөлшерлемелердің жаһандық деңгейде төмендеуін күте алмаймыз. Өткен жылдың соңында негізгі нарықтарда пайыздық мөлшерлемелердің тұрақты болатыны күтілгенімен, Таяу Шығыстағы жағдайға байланысты 2026 жылғы соққылар мөлшерлемелердің сәл өсуіне деген күтулерді арттырды.
Бұл Қазақстанда пайыздық мөлшерлемелерді төмендетуге мүлдем мүмкіндік жоқ дегенді білдірмейді. Айта кетерлік жайт, номиналды мөлшерлеме, тіпті жақында 16,75 пайызға төмендетілгеннен кейін де, инфляция деңгейіне қарағанда жоғары болып отыр, ал инфляция траекториясы жақында ҚҚС-ты көтеруге қарамастан бастапқы күтулерден де жақсы өнер көрсетуде. Алайда Ұлттық Банк инфляциялық тәуекелдер жоғары болып қала бергендіктен, пайыздық мөлшерлемелерді әрі қарай төмендету мүмкіндігі өте шектеулі екенін анық көрсетті. Бұл жеке сұраныстың өсуіне де, «Байтерек» инвестициялық холдинг және басқа да квазимемлекеттік институттар арқылы үкіметтің ынталандыру шараларына да қатысты. Сонымен қатар «шығынды итеру инфляциясы» деп аталатын факторлар қосымша қысым жасап отыр, оған жанармай бағасының өсуі, реттелетін қызметтер тарифтерінің қымбаттауы және импортталған инфляция жатады. Осы жағдайда Ресей мен Қытай маңызды рөл атқарады, себебі олар бірге Қазақстандағы импорттың 60 пайызын құрайды.
Сонымен қатар оң үрдіс бар – мұнай бағасының өсуі, оны айырбас бағамын қолдаушы фактор ретінде қарастыруға болады, бұл өз кезегінде инфляцияны бақылауда ұстауға көмектеседі. Алайда, бұл қолдаушы факторды сенімді деп айту қиын. Сонымен қатар, соңғы жылдары мұнай бағасы мен теңге айырбас бағамы арасындағы корреляция шамамен 30 пайызды ғана құрады.
Сондықтан әлемнің ірі орталық банктері инфляциялық тәуекелдерге байланысты ақша-несие саясатын қатаңдатуға бет алған тұста, Қазақстанның керісінше бағытта қозғалуын күту қиын. Жақын арада шамамен бір пайыздық тармаққа символдық қысқартулар мүмкін, бірақ олар инвестициялық кірістерге елеулі әсер етпейді.
Мұнай тәуекелдері
Жоғарыдағылардың ешқайсысы инвесторларды қазақстандық облигацияларын тез арада сатуға асығуға итермелейтін сигнал емес. Мұнай қорларын есепке алмағанда да, Қазақстанда ірі резервтер бар, олар валюта нарығындағы қысқа мерзімді ауытқуларды салыстырмалы түрде оңай тегістеуге мүмкіндік береді. Алдағы айларда портфельдік инвестициялық ағындардың ықтимал тоқтауы немесе тіпті кері қайтуы Ұлттық Банк пен Ұлттық Қор қабылдайтын шаралармен өтелуі мүмкін. Мысалы, мамыр айында теңге бағамының 4–5 пайызға арзандауы ішкі нарықтағы ауытқудың қалыпты шегіне сай болды және өзінен-өзі реттеушінің араласуын қажет етпеді.
Сонымен бірге, ешбір орталық банк ұзақ мерзімді негізгі трендпен күресе алмайтынын және күреспейтінін ескеру керек. Мысалы, елдің мұнай экспортының 80 пайызын құрайтын «Каспий құбыр консорциумының» (CPC) бір реттік жабылуы өздігінен алғанда мәселе емес. Мәселе оның қанша уақыт жабық қалуында – оның жұмысы елдің мұнай бағасының әр долларынан түсетін табысына тікелей әсер етеді.
Жақсы жаңалық: Қазақстан мұнай экспортындағы құбылмалылыққа ұзақ уақыттан бері үйреніп кеткен. Көлемдер жиі техникалық себептерге байланысты ауытқып отырады. 2025 жылы экспорт рекордтық 76 миллион тоннаға жетсе, 2021 жылы ол небәрі 66 миллион тонна болған – шамамен 15 пайызға төмен. 2026 жылдың алғашқы жартысында, Новороссийск портындағы мәселелер туындамас бұрын-ақ мұнай экспортының көлемі шамамен 8 пайызға төмендеген еді. Басқаша айтқанда, Қытай Халық Республикасына қатысты мәселелер туындамас бұрын осы ықтимал қысқартудың жартысы іске асқан болатын, және бұл теңгенің нығаюына кедергі болған жоқ.
2021 жылғы тәжірибе, сол кездегі валюта нарығы салыстырмалы түрде тұрақты болған, нарықтың мұнай экспортының шамамен 15 пайызға төмендеуін салыстырмалы түрде сабырлы қабылдай алатынын көрсетеді. Алайда одан әлдеқайда ірі қысқарту алаңдаушылық тудыруы мүмкін. Егер жыл ішінде CPC-дегі жалпы тоқтап қалу уақыты шамамен екі айға дейін созылса, бұл төлем балансына айтарлықтай қысым түсіріп, мемлекеттік резервтерді пайдаланып оны өтеу аса қисынды болмас еді.
Сондықтан бүгін инвесторлар үшін басты сұрақ Қазақстандағы пайыздық мөлшерлемелердің жеткілікті жоғары ма екендігінде емес. Олар әлі де жоғары. Мәселе – табыстар валюталық нарықтағы тәуекелдерді өтей ала ма? Ал бір жыл бұрын жауап дерлік айқын көрінген болса, қазір ол әлдеқайда анық емес.








