Rheinmetall-дың тоқсаны әлсіз болды. Оған неге АҚШ пен Германия банктері сенеді?

Германиядағы басты қару-жарақ өндіруші компания Rheinmetall-дің тоқсандық қаржылық нәтижелері болжамнан төмен болып, акцияларының котировкасы құлдырады. Бірақ JPMorgan мен Berenberg Bank өз клиенттеріне қорғаныс компаниясының көңіл көншітпейтін тоқсандық есебіне назар аудармай, жыл соңына қарай жағдайдың жақсаруын күтуге кеңес берді.
Егжей-тегжейлі
Rheinmetall 2025 жылдың екінші тоқсанында өсу қарқынының баяулауын Германиядағы биліктің ауысуына байланысты жаңа тапсырыстардың кешігуімен түсіндірді. Бұл туралы бронетехника, артиллерия және оқ-дәрі өндірушісі тоқсандық есебінде хабарлады. Алғашқы жартыжылдықта компанияның тапсырыстар портфелі рекордтық €63 млрд-қа жеткенімен, екінші тоқсанның қаржылық нәтижелері нарық күткен деңгейден сәл төмен болды, деп хабарлайды Financial Times.
Франкфурттегі сауда барысында компанияның акциялары 7,2% құлдырап, кейінірек бір бөлігін қайта қалпына келтірді.
Rheinmetall Германиядағы сайлаудан кейінгі бюджет қабылдаудың кешеуілдеуі мен маусым айының соңында өткен НАТО саммиті жаңа қару-жарақ сатып алуларын жылдың екінші жартысына шегеруге мәжбүр еткенін түсіндірді. Бұл жағдай НАТО-ға мүше елдердің қорғаныс шығындарын ЖІӨ-нің 5%-ына дейін арттыру туралы міндеттемесіне қарамастан орын алды. Компания жыл қорытындысы бойынша сатылым көлемі 25–30% өседі және операциялық маржа 15,5% деңгейінде болады деген болжамын растады. Сонымен қатар, жаңа келісімшарттар бойынша жағдай нақты болған кезде бұл бағалауға түзетулер енгізілетіні айтылды.
Сарапшылар пікірі
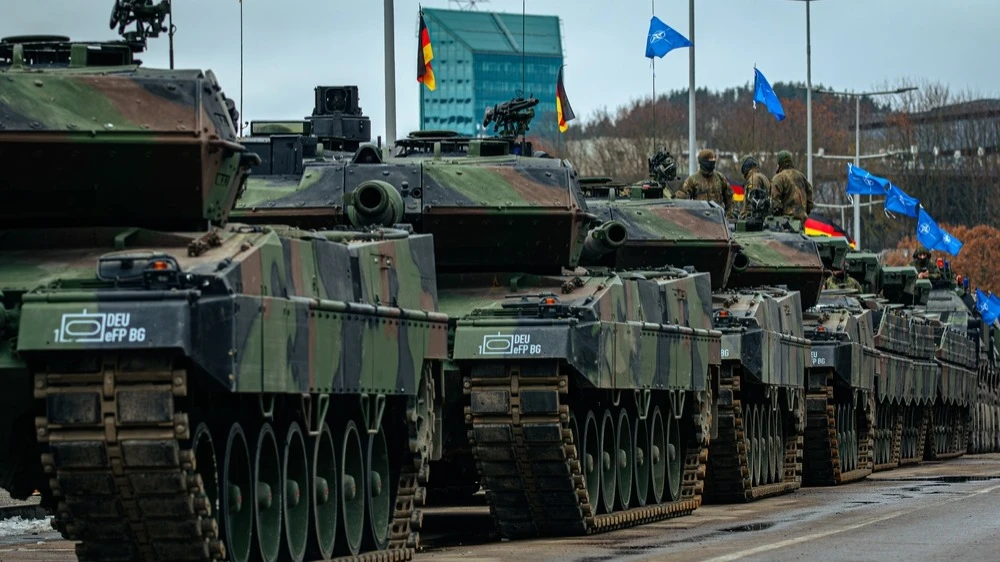
Уолл-стриттегі ең ірі банк JPMorgan Rheinmetall компаниясының екінші тоқсандағы әлсіз нәтижелерін инвестициялық жағдай үшін өзекті емес деп атап, 2025 жылдың соңына қарай компания өз болжамдарын едәуір арттырады деп күтуде. Уолл-стриттің тағы бір ірі ойыншысы Jefferies инвестициялық банкі Германия сатып алмақ болған Leopard 2 танкілері, Boxer жауынгерлік машиналары және басқа да бронетехника санына қатысты мәліметтерді күтуде.
Германиялық Berenberg банкі Rheinmetall есебінен кейін котировкасы құлдыраса да, қорғаныс сегментіндегі тапсырыстардың айтарлықтай жеделдеуі арқасында компанияның ұзақмерзімді перспективасы мықты күйінде қалуда деп бағалады.
Акциялардың жай-күйі
Соңғы бес жылда Rheinmetall компаниясының капитализациясы 2000%-дан астамға өсті. Қорғаныс компаниясының акциялары қымбат әрі тәуекелді болып көрінгенімен, бәсекелестерімен салыстырғанда олардың өсуге әлеуеті бар, деп жазады Германияның жетекші іскерлік басылымы Handelsblatt. Rheinmetall компаниясының ағымдағы жоғары бағасын ақтау үшін пайдасы қарқынды өсуі керек, ал қазір дәл осы үдеріс жүріп жатыр. Егер Германияның қорғаныс бюджеті жоспарға сай ЖІӨ-нің 5%-ына дейін ұлғайтылса, концерн жүздеген миллиард еуро көлемінде тапсырыс алуы мүмкін, деп жазады басылым.
Handelsblatt дерегінше, егер инвестор Rheinmetall акцияларын қазір сатып алса, онда ол олар үшін алдағы бір жылда күтілетін жылдық пайданың шамамен 90 есесін төлейді. Бұл АҚШ-тың IT-компанияларымен салыстырғанда да қымбат. Алайда келесі төрт тоқсандағы болжамды пайданың негізінде есептесек, Rheinmetall үшін P/E көрсеткіші 49-ға дейін төмендейді. Бірақ бұл көрсеткіштерден де маңыздысы — динамикасы: компания акциялары үшін «артық төлем» болашақта пайданың күрт артуы есебінен тез азаяды, делінген мақалада.
Осы перспективалар Rheinmetall акцияларының жоғары бағалануына қарамастан, Еуропа мен АҚШ-тағы ірі қорғаныс компаниялары арасында ең жоғары рейтингке ие болуына себеп болып отыр: 22 сарапшының 18-і бұл акцияларды сатып алуға кеңес береді, үшеуі портфельде ұстауға шақырады, тек біреуі ғана сатуды ұсынады, деп атап өтеді Handelsblatt.








