Романтизмнен прагматизмге: ғарыштық компанияларға қалай инвестиция жасауға болады
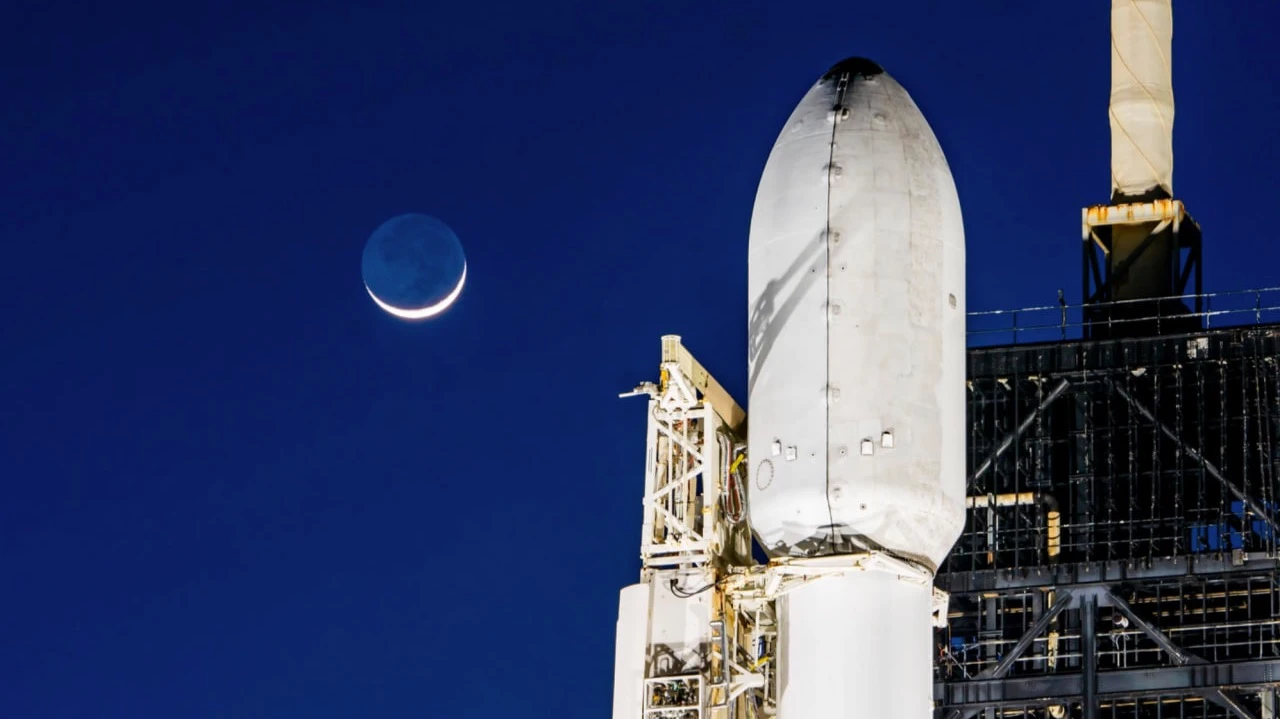
Он жыл бұрын космостық экономика жайлы әңгімелер футуристер мен ғылыми-фантастика авторларының ісі сияқты көрінетін. Бүгінде бұл жаһандық нарықтағы ең серпінді әрі болашағы үлкен сегменттердің бірі болып, «армандаушылардың» алаңынан, прагматикалық инвесторлардың алаңына айналып отыр.
«Космостық романтизмнен» қаржылық есепке дейін
Space Foundation деректеріне сәйкес 2024 жылы әлемдік космостық экономиканың көлемі $613 млрд-қа жетті. Секторға қатысты болжамдар амбицияға толы. McKinsey 2035 жылға қарай оның көлемі $1,8 трлн-ға жетеді деп күтуде, ал келесі 10 жылда жыл сайын шамамен 9% өседі. Бұл әлемдік ЖІӨ орташа өсімінен жылдам. Тіпті консервативті сценарийлер де космостық қызметтер нарығы 2034 жылға қарай кем дегенде $800 млрд-қа өседі деп болжайды.
2025 жылы космостық саланың дамуы бұрынғы «космостық романтизмнен» алшақтап, қарқынды дамып келе жатқан экономика секторы болып отыр, мұнда табыс негізінен қаржылық есептерден көрінуде.
Ғарыш саласына не серпін беруде?
— Қайта қолданылатын зымырандарды жасау (мысалы, Илон Маск белсенді айналысады).
— Жерсеріктердің миниатюризациясы.
— Direct-to-Device сияқты жаңа байланыс форматтары, мұнда сигнал смартфонға тікелей беріледі.
— Қорғаныс бюджеттерінің өсуі. АҚШ, ЕО, Қытай және Үндістанның ғарыштық мемлекеттік бюджеттері 2024 жылы 15% өсті.
— Орбитаны коммерциялық игеру. Ғарштық сектор табысының 70%-дан астамы жерсеріктер қызметінен — интернет, IoT, навигация және геодеректерден түсті.
Жеке капитал соңғы төрт жылда ғарыштық жобалардан кетті, бірақ енді біртіндеп нарыққа оралуда. 2021 жылдан бастап секторға қорлардан инвестициялар үш есе төмендеді — $18 млрд-тан $5,9 млрд-қа 2024 жылы.
Төрт жыл бұрын «венчурлық көбік» пайда болды: арзан ақша дәуірі, төмен пайыздық ставкалар, өтімділіктің артық болуы және қорлардың тәуекелге дайын болуы космостық стартаптарға, биотехнологияға және финтехке жаппай инвестиция салуға әкелді.
Компаниялар SPAC арқылы жария болып, космостық туризм, астероидтарды өндіру және жеке орбиталық станциялар салу сияқты жобаларды іске асыруды жоспарлады, бірақ кіріс болмады. SPAC жобаларының қатарынан сәтсіздік пен баға төмендеуі инвесторлардың сенімін әлсіретті.
2022 жылы жағдай өзгерді: ФРЖ ставкаларының күрт өсуі мен технологиялық акциялар нарығындағы дағдарыс салдарынан инвесторлар тез қайтарымды жобаларға ауысты, ал ірі қорлар күту режиміне өтті. Космостық сала, қайтарым мерзімі ондаған жылдарға есептелетін, бірінші болып зардап шеккен секторлардың бірі болды.
Қайта жандану сигналдары
Қазір IPO нарығы арқылы космостық жобалардың сақтықпен қайта жандануы байқалады. Нарыққа жетілген компаниялар шығады, олардың бизнес-моделі тексерілген, тұрақты кірісі бар және NASA немесе қорғаныс ведомстволарымен келісімдері бар.
11 маусымда алғашқы сауда күні акциялары IPO бағасынан 80%-дан көп көтерілген Voyager Technologies жетістігі көрсеткендей, қазір инвесторлар сенімділік пен болжамдылыққа ақша төлеуге дайын. Саудадан кейін акция бағасы түссе де, қазіргі бағасы IPO деңгейіне жуық. Сол сияқты, 2025 жылғы ақпан айында Karman Holdings, ал тамызда Firefly Aerospace IPO-ға шықты.
2020–2021 жылдары ірі қорлардың капиталы «қашық армандар» жобаларына ағылады, ал бүгін олардың басымдықтары коммерциялық қолдану мүмкіндігі бар жобаларға — жерсеріктік байланыс, навигация, геоаналитика және ЖИ интеграциясына бағытталды.
Ірі инвестициялық қорлар — Fidelity, BlackRock және Vanguard портфелінде космостық секторға 2–4% инвестиция сақтайды, бұл салаға сақтық оптимизмін көрсетеді.
Ескерілетін метрикалар
Космосқа инвестиция құярда мұқият бағалау қажет.
— Салада ілгері технологиялар көбейіп, олар коммерциялық қолдануға тез жетеді.
— Орбиталық деректер, жерсеріктік байланыс және бақылау қызметтеріне сұраныс тұрақты өсуде.
— Дегенмен, инвестиция көлемі үлкен, компаниялар қарызға белшесінен батады және қайтарым мерзімі ұзақ.
— Орбитадағы жерсеріктер саны соңғы төрт жылда 3,4 есе өсті, бірақ кіріс 2024 жылы тек 4% артты.
Сондай-ақ жеткізу тізбегіндегі мәселелер бар, компоненттерді аз ғана өндіруші компаниялар шығарады. Радиоактивтік тұрақты микрочиптер қажет, олар АҚШ, Жапония және Тайваньда өндірілуде.
Инвесторлар TRL (Technology Readiness Level) көрсеткішіне назар аударуы керек — технологияның даму деңгейін бағалайтын шкала (1–9). Жетілген компаниялар үшін 8–9 болуы тиіс.
Дегенмен, бұл табыс кепілі емес. Мысалы, 2023 жылы Virgin Orbit банкрот болды, TRL 8 болса да, ұшу моделі қымбат және қаржылық тәртіп нашар болды.
— Компанияның қаржылық тұрақтылығы маңызды, әсіресе «зәкірлік» тапсырыс беруші (мемлекет немесе корпорация) бар болған жағдайда.
— Табысты нарықтық ниша да маңызды, мысалы, Direct-to-Device сегменті 2027 жылы $6,5 млрд болуы мүмкін.
Дәстүрлі мультипликаторлар:
— P/E (баға/табыс) — стартаптарда жоқ, ал ірі компанияларда 20–30.
— EV/EBITDA орташа 10–15. 30-дан жоғары болса, нарық компанияға операциялық ақша ағымынан бірнеше есе көп төлейді деген сигнал.
— P/S (баға/кіріс) 15-тен аспауы тиіс, егер EBITDA теріс болса.
«Қызыл жалау» — ескерілуі тиіс белгілер
— Жақын арада коммерциялық пайдасы жоқ жобаларға инвестициялау қауіпті.
— Бір ғана тапсырыс берушіге тәуелді компаниялардан аулақ болу қажет.
— Ғарыштық жобалардың 70%-ы қаржыландыру тапшылығынан сәтсіздікке ұшырайды.
— Тұрақты даму стратегиясы жоқ компанияларға инвестиция салмау керек.
Ғарыштық компанияларды қайдан іздеу керек?
Төмен тәуекелді қоғамдық компаниялар бар.
— Жерсеріктер өндірушілері: Iridium Communications, Lockheed Martin.
— Ғарыштық инфрақұрылым ұсынушы: Rocket Lab.
— Сондай-ақ AST SpaceMobile, Intuitive Machines, Firefly Aerospace, Virgin Galactic, Redwire, Planet Labs, Voyager Technologies, Joby Aviation компаниялары да қызықты идеялар қатарында.
Сақ инвесторлар ғарыштық ETF-терді таңдай алады: Procure Space ETF (UFO), ARKX, XAR.
Инвестор үшін портфель көлемінің 5%-дан аспайтын қаржы құю ақылға қонымды. Себебі ғарышта да, нарықта да жеңетін — бірінші ұшқан емес, орбитада сенімді тұрған адам.








