Шағын капиталдандырылған ETF-тердің бірінші тоқсандағы көрсеткіштері: энергетикалық дағдарыстан кім пайда көрді

LSEG консенсусына сәйкес, Russell 2000 индексіндегі компаниялардың табысының өсімі бірінші тоқсанда жыл сайынғы есеппен шамамен 44,9%-ды құрайды – бұл 2025 жылдың ортасынан бері ең жоғары деңгей / Фото: Shutterstock.com
Орта Шығыстағы шиеленіскен қақтығыс жаһандық нарықтың тарихында мұнай жеткізіліміне ең ауыр бұзылуды туындатты. Осы жағдайға байланысты мұнай бағасы барреліне шамамен 100 доллар деңгейінде тұр, ал S&P 500 индексінің энергетика секторы бірінші тоқсанда шамамен 38%-ға өссе, индекстің өзі 4,6%-ға төмендеді.
Бұл алшақтық ірі айналымды көрсетеді: инвесторлар қымбат өсім акцияларынан, әсіресе технологиялық акциялардан бас тартып, капиталды энергетика, өнеркәсіп және қаржы сияқты құндылық секторларына қайта бөліп жатыр. Шағын капиталданған акциялар да пайда көрді, әсіресе құндылық сегментіндегілері. Russell 2000 Value индексі тоқсан ішінде шамамен 5%-ға өсті, ал Russell 2000 Growth индексі 2,8%-ға төмендеді. Бұл шағын капиталданған сегментте құндылық акциялары өсім акцияларынан үш тоқсан қатарынан жоғары нәтиже көрсеткенін білдіреді.
2026 жылдың бірінші тоқсанындағы ең жоғары өнімділік көрсеткен кішігірім капиталдандырылған ETF-тер
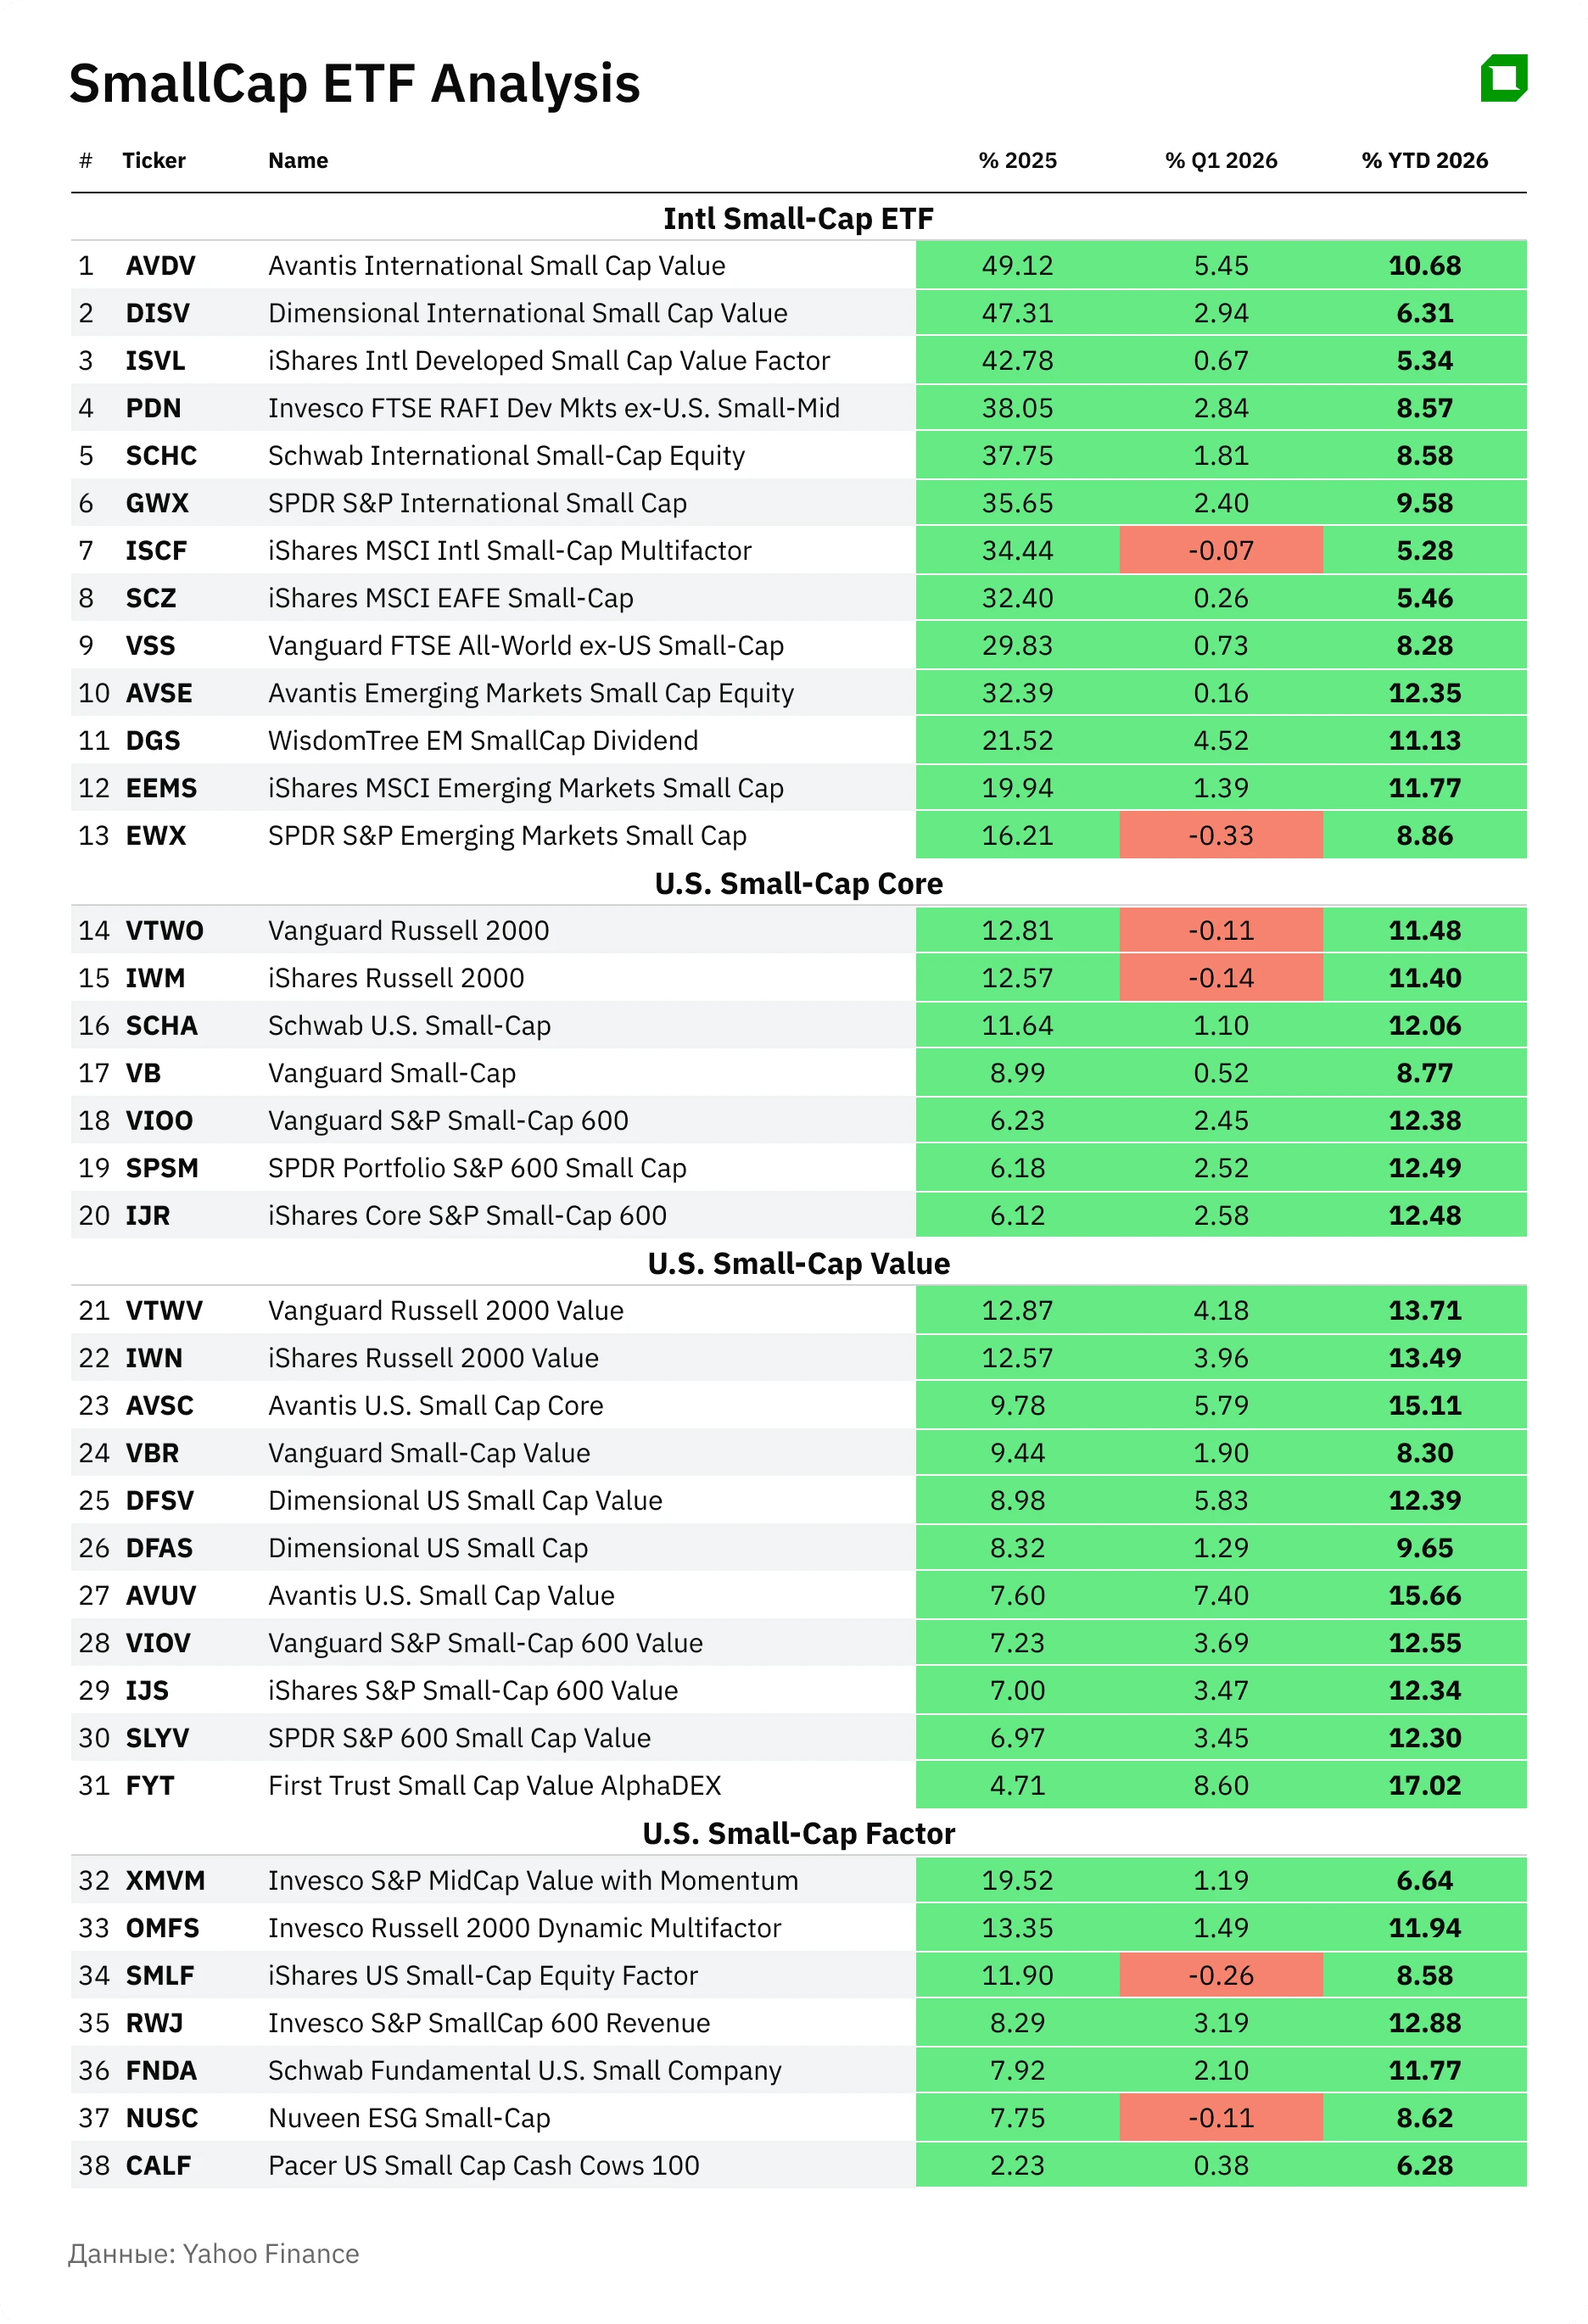
Oninvest-тің 38 кіші капиталды ETF үлгісінде (төмендегі кестені қараңыз) ең жоғары нәтиже көрсеткені First Trust Small Cap Value AlphaDEX ETF (тикері FYT) болып, тоқсан ішінде 8,6% табыс көрсетті. Фонд AlphaDEX әдістемесін қолданады, NASDAQ US 700 Small Cap индексінен ең тартымды құндық акцияларды таңдап, тең салмақталған тәсілді қолданады. Портфельдегі энергетика (шамамен 18,7%) және қаржы (19,8%) секторларының жоғары үлесі мұнай бағасының өсуі мен бағалық акцияларға ауысу жағдайында оның жоғары көрсеткіш көрсетуін негізінен түсіндіреді.
Табыс көрсеткіштері бойынша екінші орынды Avantis U.S. Small Cap Value ETF (AVUV) иеленеді, оның табысы 7,4%-ды құрайды. Бұл сектордағы ең ірі қорлардың бірі болып табылады, өткен жылы шамамен 4,97 миллиард доллар көлеміндегі инвестиция тартты; ол құндылық пен өсім акцияларына баса назар аудара отырып, белсенді басқарылады. Avantis мәліметі бойынша, 2026 жылдың басынан бастап таза активтер құны бойынша қайтарымдылық 8,55%-ды құрады (31 наурыздағы жағдай бойынша). Қор сонымен қатар энергетика (шамамен 19%) және қаржы (26%) салаларында елеулі үлеске ие, бұл тоқсан ішінде артықшылық берді.
Жоғары көрсеткіш көрсеткендер қатарында Dimensional US Small Cap Value ETF (DFSV), ол 5,83%-ға өсті, және Avantis U.S. Small Cap Core ETF ( AVSC), ол 5,79%-ға өсті. Екі қор да бағалау коэффициенттері төмен, фундаменталдық тұрғыдан мықты шағын капиталданған компанияларға бағытталған.
Осы жағдайға байланысты негізгі индекстер қысымға ұшырады: S&P 500 бірінші тоқсанда 4,7%-ға, Германияның DAX индексі 7,6%-ға, ал Гонконгтың негізгі Hang Seng индексі 5,9%-ға төмендеді, Ал MSCI World (iShares MSCI World ETF) 3,48%-ға төмендеді. Сонымен қатар, iShares Russell 2000 ETF (-0,14%) және Vanguard Russell 2000 ETF (-0,11%) сияқты кең тараған шағын капиталданған ETF-тер жақсы ұстап, жаһандық индекстердің төмендеуіне қарамастан іс жүзінде өзгеріссіз қалды.
Халықаралық ETF-тер: мұнай шокы кезіндегі төзімділік
2025 жылы 30–40% табыс әкелген халықаралық кіші капитал ETF-тері 2026 жылдың бірінші тоқсанында өсімі бәсеңдегенімен, оң аймақта қалуға қол жеткізді. Лидер – Avantis International Small Cap Value ETF, 5,45% табыспен, одан кейін Dimensional International Small Cap Value ETF 2,94% өсіммен және Invesco FTSE RAFI Developed Markets ex-U.S. Small-Mid ETF 2,84% өсіммен келді.
iShares MSCI ACWI ex U.S. Index (ACWX) халықаралық қорларға да қолдау көрсетіп, тоқсанды шамамен 0,5%-дық қарапайым, бірақ оң қайтарыммен аяқтады, ал АҚШ пен Еуропаның негізгі индекстері төмендеді. Энергия шокы Азия мен Еуропа экономикаларына қатты әсер еткеніне қарамастан, шағын халықаралық компаниялар оң аймақта қалуға қол жеткізді: олардың циклдық сипаты мен тауар секторларына жоғары қатысуы шығындардың өсуін ішінара өтеді.
Өсіп келе жатқан нарықтар қорлары арасында WisdomTree Emerging Markets SmallCap Dividend ETF (DGS) 4,52%-дық өсіммен ерекшеленді, себебі ол тауарларға негізделген экономикалардағы дивиденд төлейтін компанияларға бағытталған.
Қай компаниялар өсім көшбасшылары ретінде көрініп отыр?
Шағын капиталды құндылық қорлары, мысалы First Trust Small Cap Value және Avantis U.S. Small Cap Value үшін секторлық ротация қосымша қозғаушы күшке айналды. Олардың портфельдері энергетика, қаржы және өнеркәсіп салаларына шоғырланған – бұл салалар тауар бағасының өсуі мен несиеге сұраныстың артуынан ең алдымен пайда көреді. Баға мен өсім акциялары арасындағы бағалау алшақтығы әлі де елеулі болып отыр, бұл нарыққа әрі қарай ротация жасауға, әсіресе Таяу Шығыстағы ұзаққа созылған қақтығыс жағдайында, қолдау көрсетуі мүмкін, – деп атап өтті Morningstar Wealth компаниясының бас стратегі Доминик Паппалардо.
First Trust Small Cap Value AlphaDEX ETF портфеліндегі ең ірі холдинг – Kosmos Energy, ол шамамен 1,44%-ды құрайды; бұл Гана, Экваторлық Гвинея және Мексика шығанағында активтері бар терең су өндірушісі. Мұнай бағасының өсуі компания акцияларының бағасын көтерді, ал Ганадағы негізгі Jubilee кен орнында жаңа ұңғымаларды іске қосудан кейін өндіріс күніне 70 000 баррельден асып, компания үшін рекордтық деңгейге жетті.
Қордың он ең ірі активтерінің сегізі, үлес салмақтары 1,14%-дан 0,88%-ға дейін, энергетика саласына тиесілі: оларға бұрғылау қондырғыларын операторы Valaris, мұнай өңдеуші Par Pacific Holdings, Пермиан алабындағы мұнай өндіруші SM Energy, мұнай-газ компаниясы Crescent Energy, мұнай кен орындары қызметтерін көрсететін Liberty Energy және Хормуз бұғазын айналып өтетін мұнай жеткізу маршруттарының ұзаруынан пайда көріп отырған танкер компаниясы International Seaways кіреді.
Авантис АҚШ Small Cap Value ETF шамамен 775 акция ұстайды, ал қаржы (25%), тұтыну тауарлары (18%) және энергетика (20%) салаларына салмақ беруі оның кең Russell 2000 индексіне қарағанда жоғары өнімділігін түсіндіреді — дәл осы салалар мұнай бағасының өсуі мен технологиядан ауытқу фонында өсті.
Dimensional US Small Cap Value ETF (DFSV), табыс бойынша үшінші орында, 1 000-нан астам акциядан тұратын және портфелі үнемі жаңартылып отыратын белсенді басқарылатын қор. 2026 жылдың басында оның ең ірі ұстамасы Alcoa Corporation (активтердің 0,87%-ы) болды – әлемдегі жетекші алюминий өндірушілердің бірі. Орта Шығыстағы жабдықтау үзілістерінің фонында металл қорлары төмендеді: Лондон металл биржасындағы қорлар 400 000 тоннадан төмен түсті, ал бағалар тоннасына 3 557 АҚШ долларынан асып, төрт жылдағы ең жоғары деңгейге жақындады. Бұл компанияның көрсеткіштерін жақсартты: бірінші тоқсанның пайдасы бір тоқсан бұрынғы 213 миллион доллардан 425 миллион долларға дейін өсті, ал жыл басынан бері оның акциялары шамамен 27%-ға қымбаттады.
Наурыз айына қарай қордың ең ірі қатысуы мұнай өндіруші APA Corporation компаниясына айналғанын атап өткен жөн, оның акциялары жыл басынан бері шамамен 54%-ға өсті. Бұл ең ірі қатысудағы өзгеріс геосаясаттың құн сегментіндегі өсу драйверлерін қалай қайта қалыптастырғанын айқын көрсетеді.
Келесіде не болады?
Royce Investment Partners есебіне сәйкес, бірінші тоқсанда шағын капиталданған компаниялар ірі капиталданған компанияларға қарағанда тарихи тұрғыдан төмен EV/EBIT коэффициенттерімен саудаланды, ал 2026 жылға арналған болжамдар табыстың жылдық өсімін жеделдететінін көрсетеді.
LSEG консенсусына сәйкес, Russell 2000 индексіндегі компаниялардың бірінші тоқсандағы жыл сайынғы табыс өсімі шамамен 44,9%-ды құрайды – бұл 2025 жылдың ортасынан бері ең жоғары деңгей.
Шағын капиталданған акцияларға бағытталған инвесторлар үшін басты сұрақ – мұнай шокы мен бағалы акцияларға ауысудың көрсеткен қолдауы сақтала ма? Егер Таяу Шығыстағы қақтығыс созылып, мұнай бағасы барреліне 90 доллардан жоғары болса, энергетика саласына жоғары инвестицияланған құндық қорлар нарықтан озып кете беруі мүмкін. Егер жағдай бәсеңдеп, бағалар дағдарысқа дейінгі деңгейге оралған жағдайда, өсімдік акциялар қайтадан алда болуы мүмкін.
Дегенмен, кіші капиталды компаниялардың ірі капиталды компанияларға қарағанда бағаланған құнындағы жеңілдік осы сегментті қолдаушы негізгі аргументтердің бірі болып қала береді.
Бұл жеке инвестициялық кеңес болып табылмайды.








