Шетелдік, арзан, циклдық: 2025 жылғы кіші капиталды ETF-тердің көшбасшылары мен сыртқы қатысушылары

2025 жылы инвесторлардың назары күтпеген жерден шағын капиталданған компанияларға бағытталған биржада саудаланатын қорларға ауысты: технологиялық алыптар рекорд жаңартуды жалғастырса да, шағын капиталданған сегмент те әсерлі табыс көрсетті. BofA мәліметі бойынша, жаһандық акция нарықтары АҚШ нарығынан 15 пайыздық пункттен астамға озып кетті — бұл соңғы 30 жылдағы рекорд. Бұл жетістіктің басым бөлігі АҚШ-тан тыс шағын капиталданған компаниялардың акцияларын бақылайтын ETF-тердің есебінен болды.
Олардың өсуі сирек кездесетін факторлардың үйлесімінен қозды: ақша-несие саясатының кері бұрылуынан бастап тауар циклінің жаңа кезеңіне дейін. Федералдық резерв жүйесі қымбатшылықты қатаңдатудан пайыздық мөлшерлемелерді төмендетуге бет бұрды, ал доллар айтарлықтай әлсіреді — доллар индексі 2025 жылдың алғашқы жартыжылдығында соңғы төрт онжылдықтағы ең ірі құлдырауды бастан өткерді. Арзан несие алу мүмкіндігі мен әлсіз валюта жаһандық өсімге тамаша жағдай жасады: инвесторлар назарын бағасы төмен бағаланған шетелдік нарықтарға, әсіресе кіші капиталдандырылған сегментке аударды.
Қосымша серпін шикізат пен энергияға сұраныстың өсуінен келді, ол пандемия салдарынан болған құлдыраудан кейін ресурс экспорттаушылар мен оларға байланысты салаларды қолдай отырып, дәстүрлі түрде «құндылық» акциялары үшін маңызды болды. Сонымен бірге жаһандық экономика күтпеген төзімділікті көрсетті, Латын Америкасынан Азияға дейінгі бірқатар елдердің реттеушілері пайыздық мөлшерлемелерді төмендетіп, іскерлік белсенділікті арттырды.
2025 жылғы кіші капиталды ETF көшбасшылары
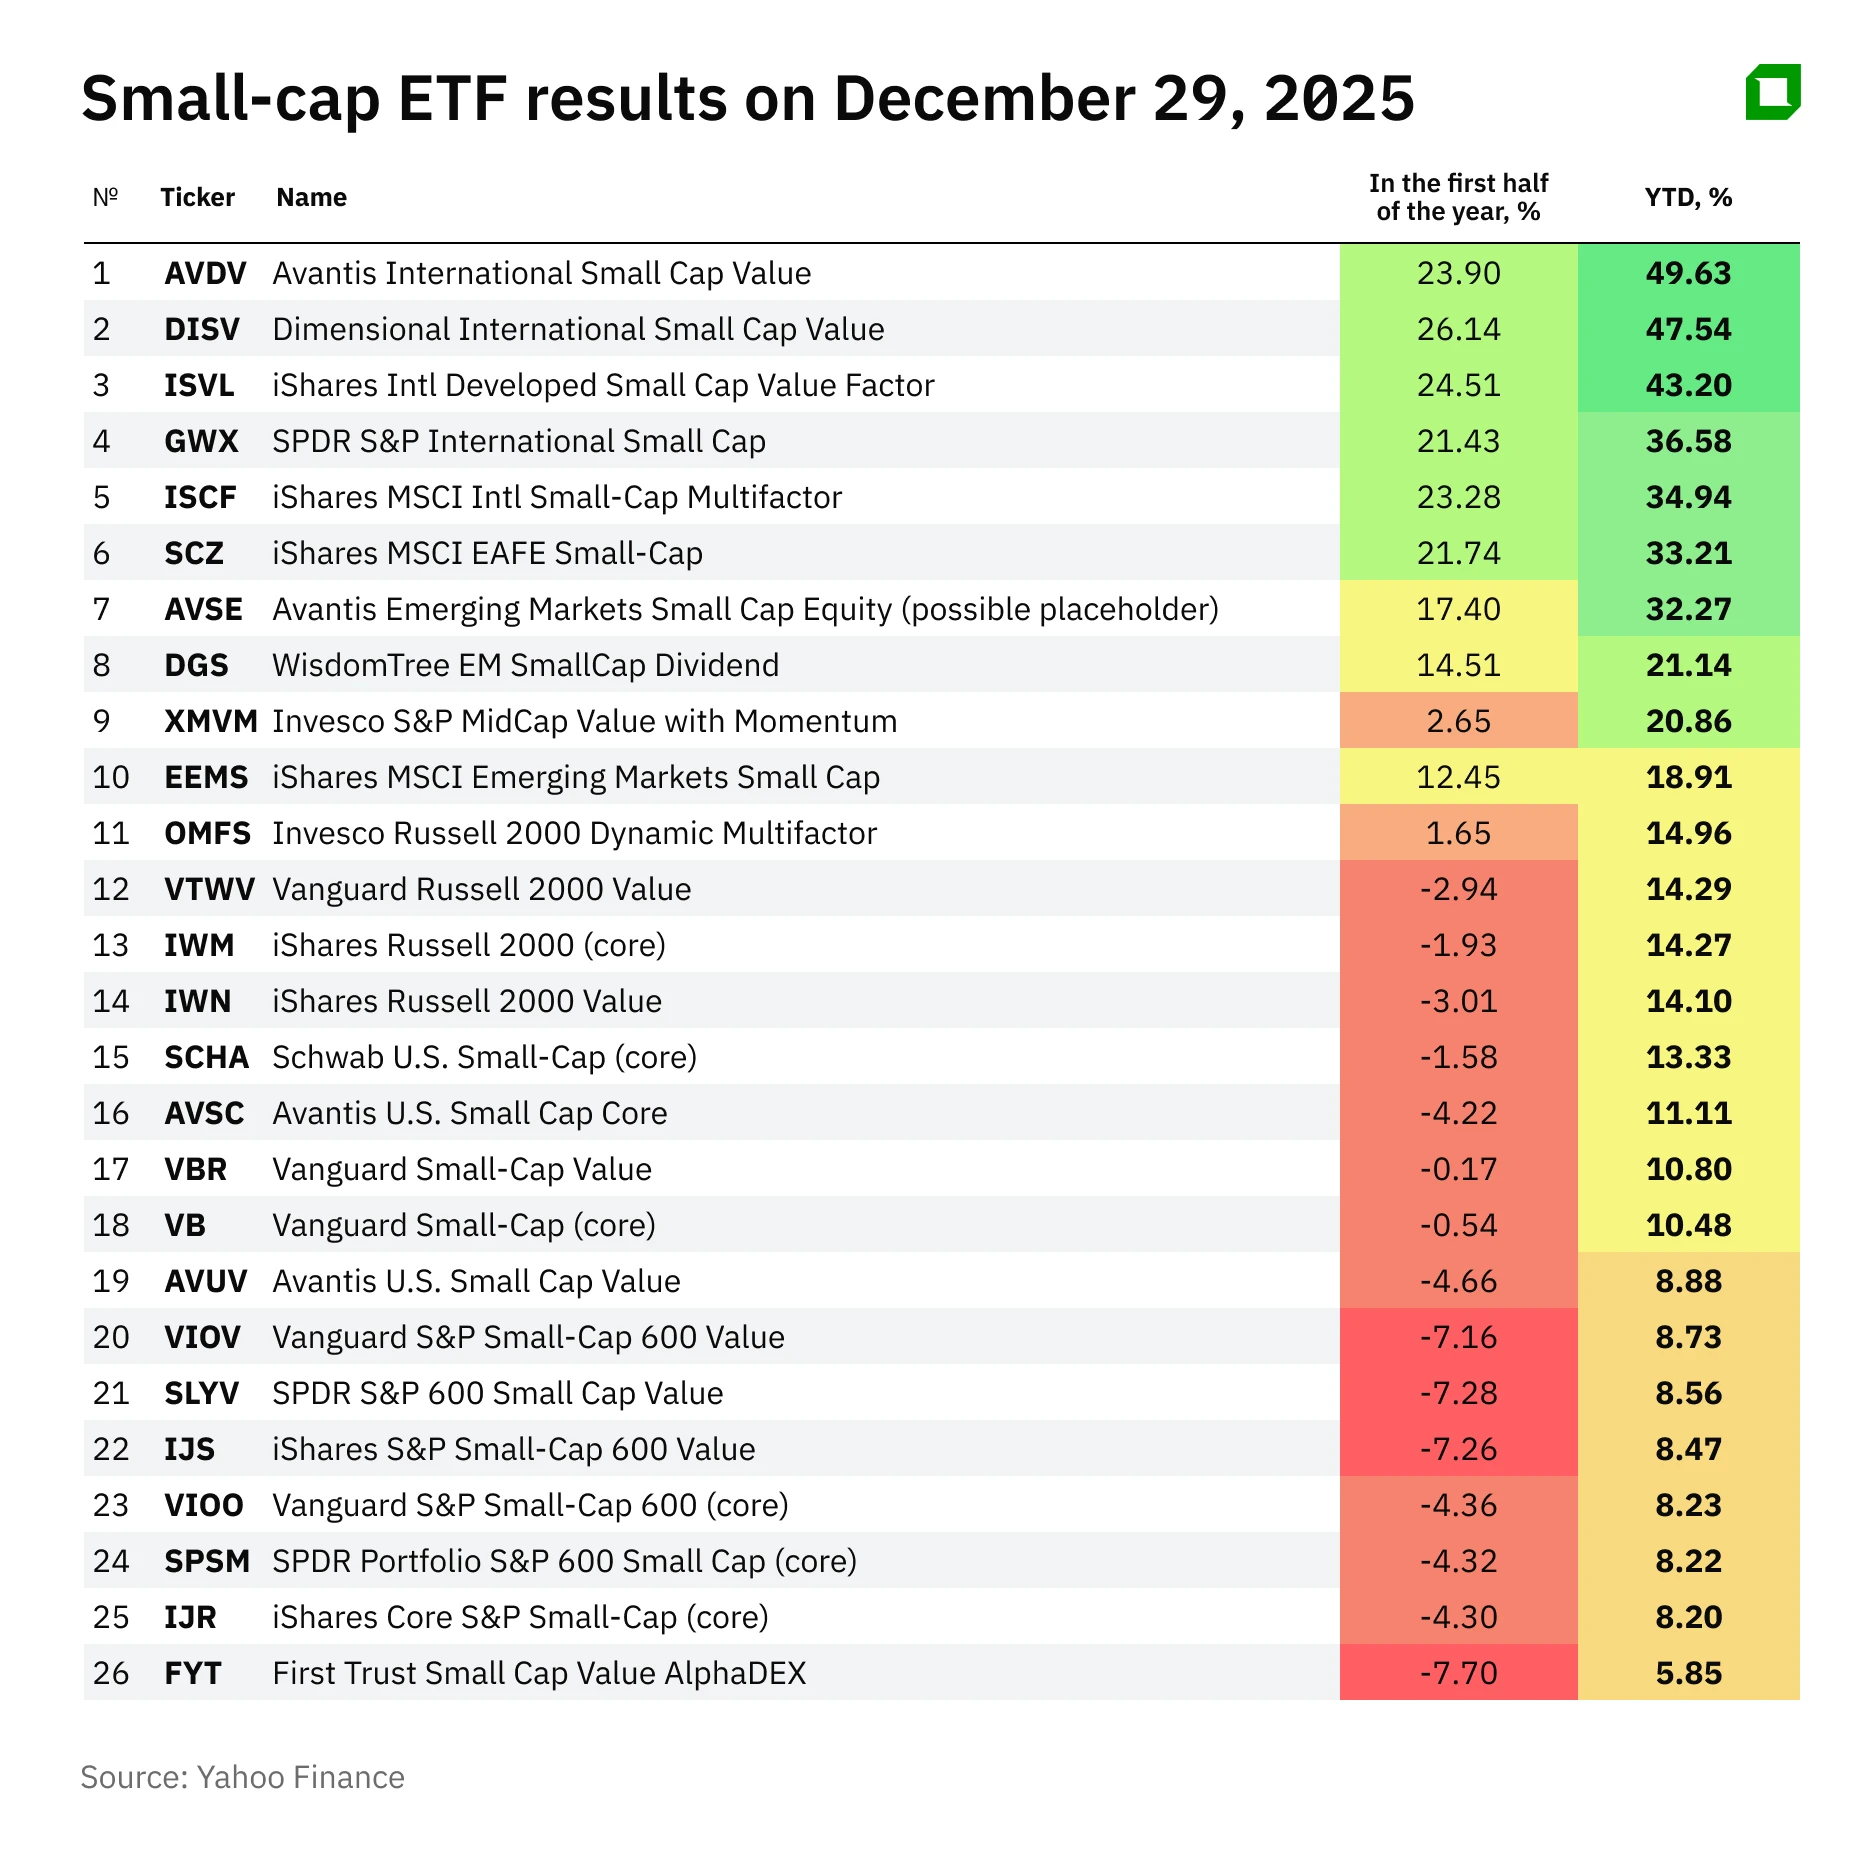
Avantis International Small Cap Value (AVDV) жыл басынан бері шамамен 50%-ға өсті, Dimensional International Small Cap Value (DISV) 48%-ға өсті, ал iShares International Developed Small Cap Value (ISVL) 43%-ға өсті. Барлық үш қор АҚШ-тан тыс жаһандық нарықтарға бағытталып, құндылық стратегияларын қолдана отырып, дәстүрлі салалардағы бағасы төмен бағаланған компанияларға инвестиция салады.
Avantis International негізгі талдауға негізделген: менеджерлер тұрақты пайдасы мен төмен бағалау коэффициенттері бар компанияларды таңдап, еркін ақша ағынын, кірістерін, шығындарын және P/B қатынасын талдайды. Dimensional International ұқсас тәсілді қолданады, бүкіл әлем бойынша бағаланбаған шағын капиталды акцияларды жүйелі түрде анықтайды. iShares International Developed өз кезегінде дамыған нарықтардағы құндылық секторларын көрсететін индексті бақылайды.
Үш қордың портфелі де өнеркәсіптік және қаржылық компаниялар мен шикізат секторының өкілдері басым. Dimensional International қордың материалдар секторындағы үлесі ең жоғары (шамамен 21 %), қаржы секторында (шамамен 19 %) және өнеркәсіп секторында (шамамен 18 %), ал ақпараттық технологиялар секторындағы үлесі аз — бар болғаны 4 %-дан сәл асады. Avantis International-дың профилі де ұқсас: қаржы және өнеркәсіп секторларының жалпы үлесі портфельдің шамамен 40%-ын құрайды, денсаулық сақтау және тұтынушылық циклдық салалардың үлесі едәуір. iShares International Developed қоры да өнеркәсіп пен қаржы салаларының үстемдігімен сипатталады — активтердің 45%-нан астамы — материалдар мен тұтынушылық секторлар құрылымның елеулі бөлігін құрайды.
Бұл құрылым шағын капиталдандырылған сегменттегі құндық стратегияларға тән: дәл циклдық және капиталды көп қажет ететін салаларда тұрақты операциялық пайда мен тартымды көбейткіштері бар компаниялар жиі кездеседі. АҚШ нарығынан айырмашылығы, үш қордағы технологиялар секторы мен коммуникациялық қызметтердің үлесі айтарлықтай төмен, бұл олардың түбегейлі өзгеше профилін қалыптастырады. Осы тәсілдің арқасында бұл қорлар жаһандық құндылық нарығының қалпына келуінен пайда көрді.
АҚШ-тан тыс жерде ұшу
2025 жылғы өсім тек айқын құндық бағытталған қорларға ғана емес, сонымен қатар АҚШ-тан тыс бүкіл шағын капиталдандырылған сегментке де әсер етті. Мысалы, SPDR S&P International Small Cap (GWX) шамамен 37%-ға өсті, ал дамыған елдердегі шағын компаниялардың бүкіл сегментін қамтитын iShares биржада саудаланатын қорлары (ISCF және SCZ тикерлері) тиісінше 35% және 33%-ға өсті.
Бұл қаражаттар кең ауқымды индекстерге бағытталған және еуропалық өнеркәсіптен азиялық қызмет көрсететін компанияларға дейінгі әртүрлі секторларды қамтиды. Ресми түрде олардың стратегиялары айтарлықтай секторлық басымдықсыз классикалық индекстік қорларға жақын, бірақ олар шетелдік нарықтардың жалпы өсімінен де пайда таба білді.
Құндылық секторына бағытталған стратегиялар нағыз көшбасшыларға айналып, ең әсерлі нәтижелерді көрсетті. Нәтижесінде мұндай қорларды жаһандық шағын капиталдандырылған сегменттің жалпы өсуіне қатысудың бір жолы ретінде қарастыруға болады: құндылық ETF-тері портфель құрылымының арқасында қосымша премия алды.
Жетекші қорларды біріктіретін басты нәрсе – олардың географиясы мен тәсілі. Олар АҚШ-тан тыс жерлерде жұмыс істейді, Еуропа, Ұлыбритания, Жапония және Австралияның дамыған нарықтарына баса назар аударады. BofA талдаушылары халықаралық құндылық акциялары соңғы бірнеше жылда да табыс әкелуді жалғастырып келе жатқанын да атап өтеді. Бұл үрдіс 2025 жылы айрықша байқалды: дамыған елдердің бағасы төмен бағаланған шағын компаниялары американдық технологиялық алыптармен салыстыруға болатын табыс көрсетті, бірақ құбылмалылығы төмен және бағалары әлдеқайда сақ болды. Айта кетерлік жайт, BofA Global Research жылдың негізгі идеялар тізіміне «әлемдік шағын капиталды құндылық акцияларын» қосты.
Бұл қорлар секторлық құрылымы бойынша біріктірілген: олардың портфельдерінде өндірістік компаниялар, қаржы, тау-кен секторы мен өнеркәсіп — нақты экономиканың классикалық сегменттері басым. Жоғары технологиялық компанияларға олардың экспозициясы минималды — және бұл олардың пайдасына жұмыс істеді. 2025 жылы циклдық салалар жаһандық сұраныстың қалпына келуі мен инфрақұрылымға инвестициялардың жеделдеуі арқасында өсімнің қозғаушы күшіне айналды. Доллардың әлсіреуі қосымша серпін беріп, еуро, иена, фунт немесе австралиялық долларға бағытталған қорларға доллармен есептегенде айтарлықтай табыс әкелді.
Пайыздық мөлшерлемелер де маңызды фактор болды: шағын компаниялар дәстүрлі түрде қарыз капиталының құнына сезімтал, ал жыл соңында кірістіліктің күрт төмендеуі олардың қаржыландыру жағдайын жақсартты. Төртінші тоқсанда Russell 2000 индексі S&P 500-ден төрт апта бойы үздіксіз жоғары өнім көрсетті, бұл екі жыл ішінде алғаш рет болды. Иә, жылдың көп бөлігінде инвесторлар мегакаптарға басымдық бергенімен, 2025 жылдың соңғы кезеңі шағын капиталдандырылған сегментке қызығушылықтың артуын айқын көрсетті. Нәтижесінде жылдың көшбасшылары таңқаларлықтай ұқсас болып шықты: жаһандық макроциклдің кері өзгеруінен пайда көрген шетелдік, арзан, циклдық эмитенттер.
2026 жылы не күтуге болады
2026 жылы кіші капиталды акциялар жақсы өнімділік көрсетуді жалғастыра ма? Қараша айындағы есебінде Bank of America жаһандық қорды «жағымды» деп сипаттады: нарық жаңа төрағаның басшылығымен Федералдық резерв жүйесінің пайыздық мөлшерлемесін үш рет төмендетуін күтуде, доллар әлсіреуін жалғастыруда және әлемнің көптеген орталық банктері ақша-несие саясатын жеңілдетуге көшті.
BofA географиялық диверсификациядан бас тартпауды ұсынады: АҚШ-тан тыс, негізінен халықаралық құндылық акцияларында табыс іздеңіз. Сонымен қатар «байланысты идеялар» бөлімінде — жоғары дивидендті дамушы нарық акциялары (4%-дан жоғары кірістілікпен) және дамушы нарықтардың мемлекеттік облигациялары, олар дәстүрлі түрде пайыздық мөлшерлемелердің төмендеу циклінен пайда көреді.
Жалпы алғанда, кіші капиталдандырылған сегментке қатысты күтулер де оң. АҚШ-та бұл сегмент, ұзақ уақыт көлеңкеде қалғаннан кейін, ақырында қалпына келе бастады. BofA болжамдарына сәйкес, 2026 жылы шағын компаниялардың пайдасы 17%-ға өседі — бұл ірі капиталдандырылған компаниялардың (шамамен 14%-ға) өсімінен жылдамырақ. Мұның себептері – шағын бизнестің маржасының жақсаруы, сауда жағдайларының қолайлы болуы (тарифтер мен баждарды ішінара төмендету) және артық қызып кеткен мегакаптардан бағасы төмен бағаланған активтерге капиталдың ағыны.
JPMorgan тіпті айқын: олардың бағалауы бойынша 2026 жыл шағын және орташа капитализациядағы компаниялар жылы болуы мүмкін. Банктің стратегтері мұндай акциялардың портфельдегі үлесін арттыруды ұсынады — негізінен американдық акцияларды, себебі олардың пікірінше, өсу әлеуеті айрықша жоғары.
Бірақ АҚШ-тан тыс жерде де ықпалды қозғаушы күштер бар. Латын Америкасында жұмсақ ақша-несие саясаты мен өндірісті АҚШ-қа жақындатуға бағытталған қарқынды үрдіс аясында өсім жалғасуы мүмкін. Жапонияда өсім қарқыны рекордтық меншікті капитал табыстылығы (ROE) мен компанияларды пайдасын акционерлермен белсендірек бөлісуге ынталандыратын корпоративтік реформалар арқасында күшейіп келеді. Тіпті экономикалық күтулер әлдеқайда сақталған Еуропада да шағын компаниялардың төмен бағалануы мен олардың ішкі сұранысқа басымдық беруі, әсіресе аймақ терең рецессиядан аулақ болса, бір түрлі «қауіпсіздік жастықшасын» жасайды.
Дегенмен, тәуекелдер әлі жойылған жоқ. 2025 жылғы өсімнің бір бөлігі нарықтың әлі орындамаған күтулерінен туындады. Мысалы, өнеркәсіп өндірісі саласында әлі толық қалпына келу белгілері жоқ: ISM индексі әлі де төмендеуде, ал шағын өнеркәсіптік компаниялар негізінен «алдын ала» өсіп, экономикалық жағдайдың жақсаруына үміттенуде. Егер 2026 жылы өндіріс жанданбаса, бұл шағын капиталданған сегменттегі өсімді бәсеңдетуі мүмкін.
Федералдық резерв жүйесі мен басқа да орталық банктердің саясаты бірдей маңызды: пайыздық мөлшерлемелерді одан әрі төмендету – шартсыз артықшылық болар еді, бірақ ықтимал инфляциялық өршулер немесе қаржылық соққылар несие беру шарттарын қайта қатаңдатуы мүмкін. Геосаясат та тәуекел факторы болып қала береді — сауда соғыстары, санкциялар немесе жаңа қақтығыстар шығындар мен жабдықтау тізбегіндегі үзілістерге сезімтал шағын компанияларға айрықша ауыр тиеді.
Бұл жеке инвестициялық кеңес емес.








