SpaceX-тің IPO-сы жасанды интеллектке байланысты кедергіге тап болды: неге «бағалау гуруі» компанияның бағасын тым жоғары деп санады?
Нью-Йорк университетінің профессоры Асват Дамодаран SpaceX компаниясының бағасын оның бастапқы жария ұсыныс (IPO) бағасынан төмен бағалап, компанияның жасанды интеллектке қатысты болашағын тым оптимистік деп сипаттады.

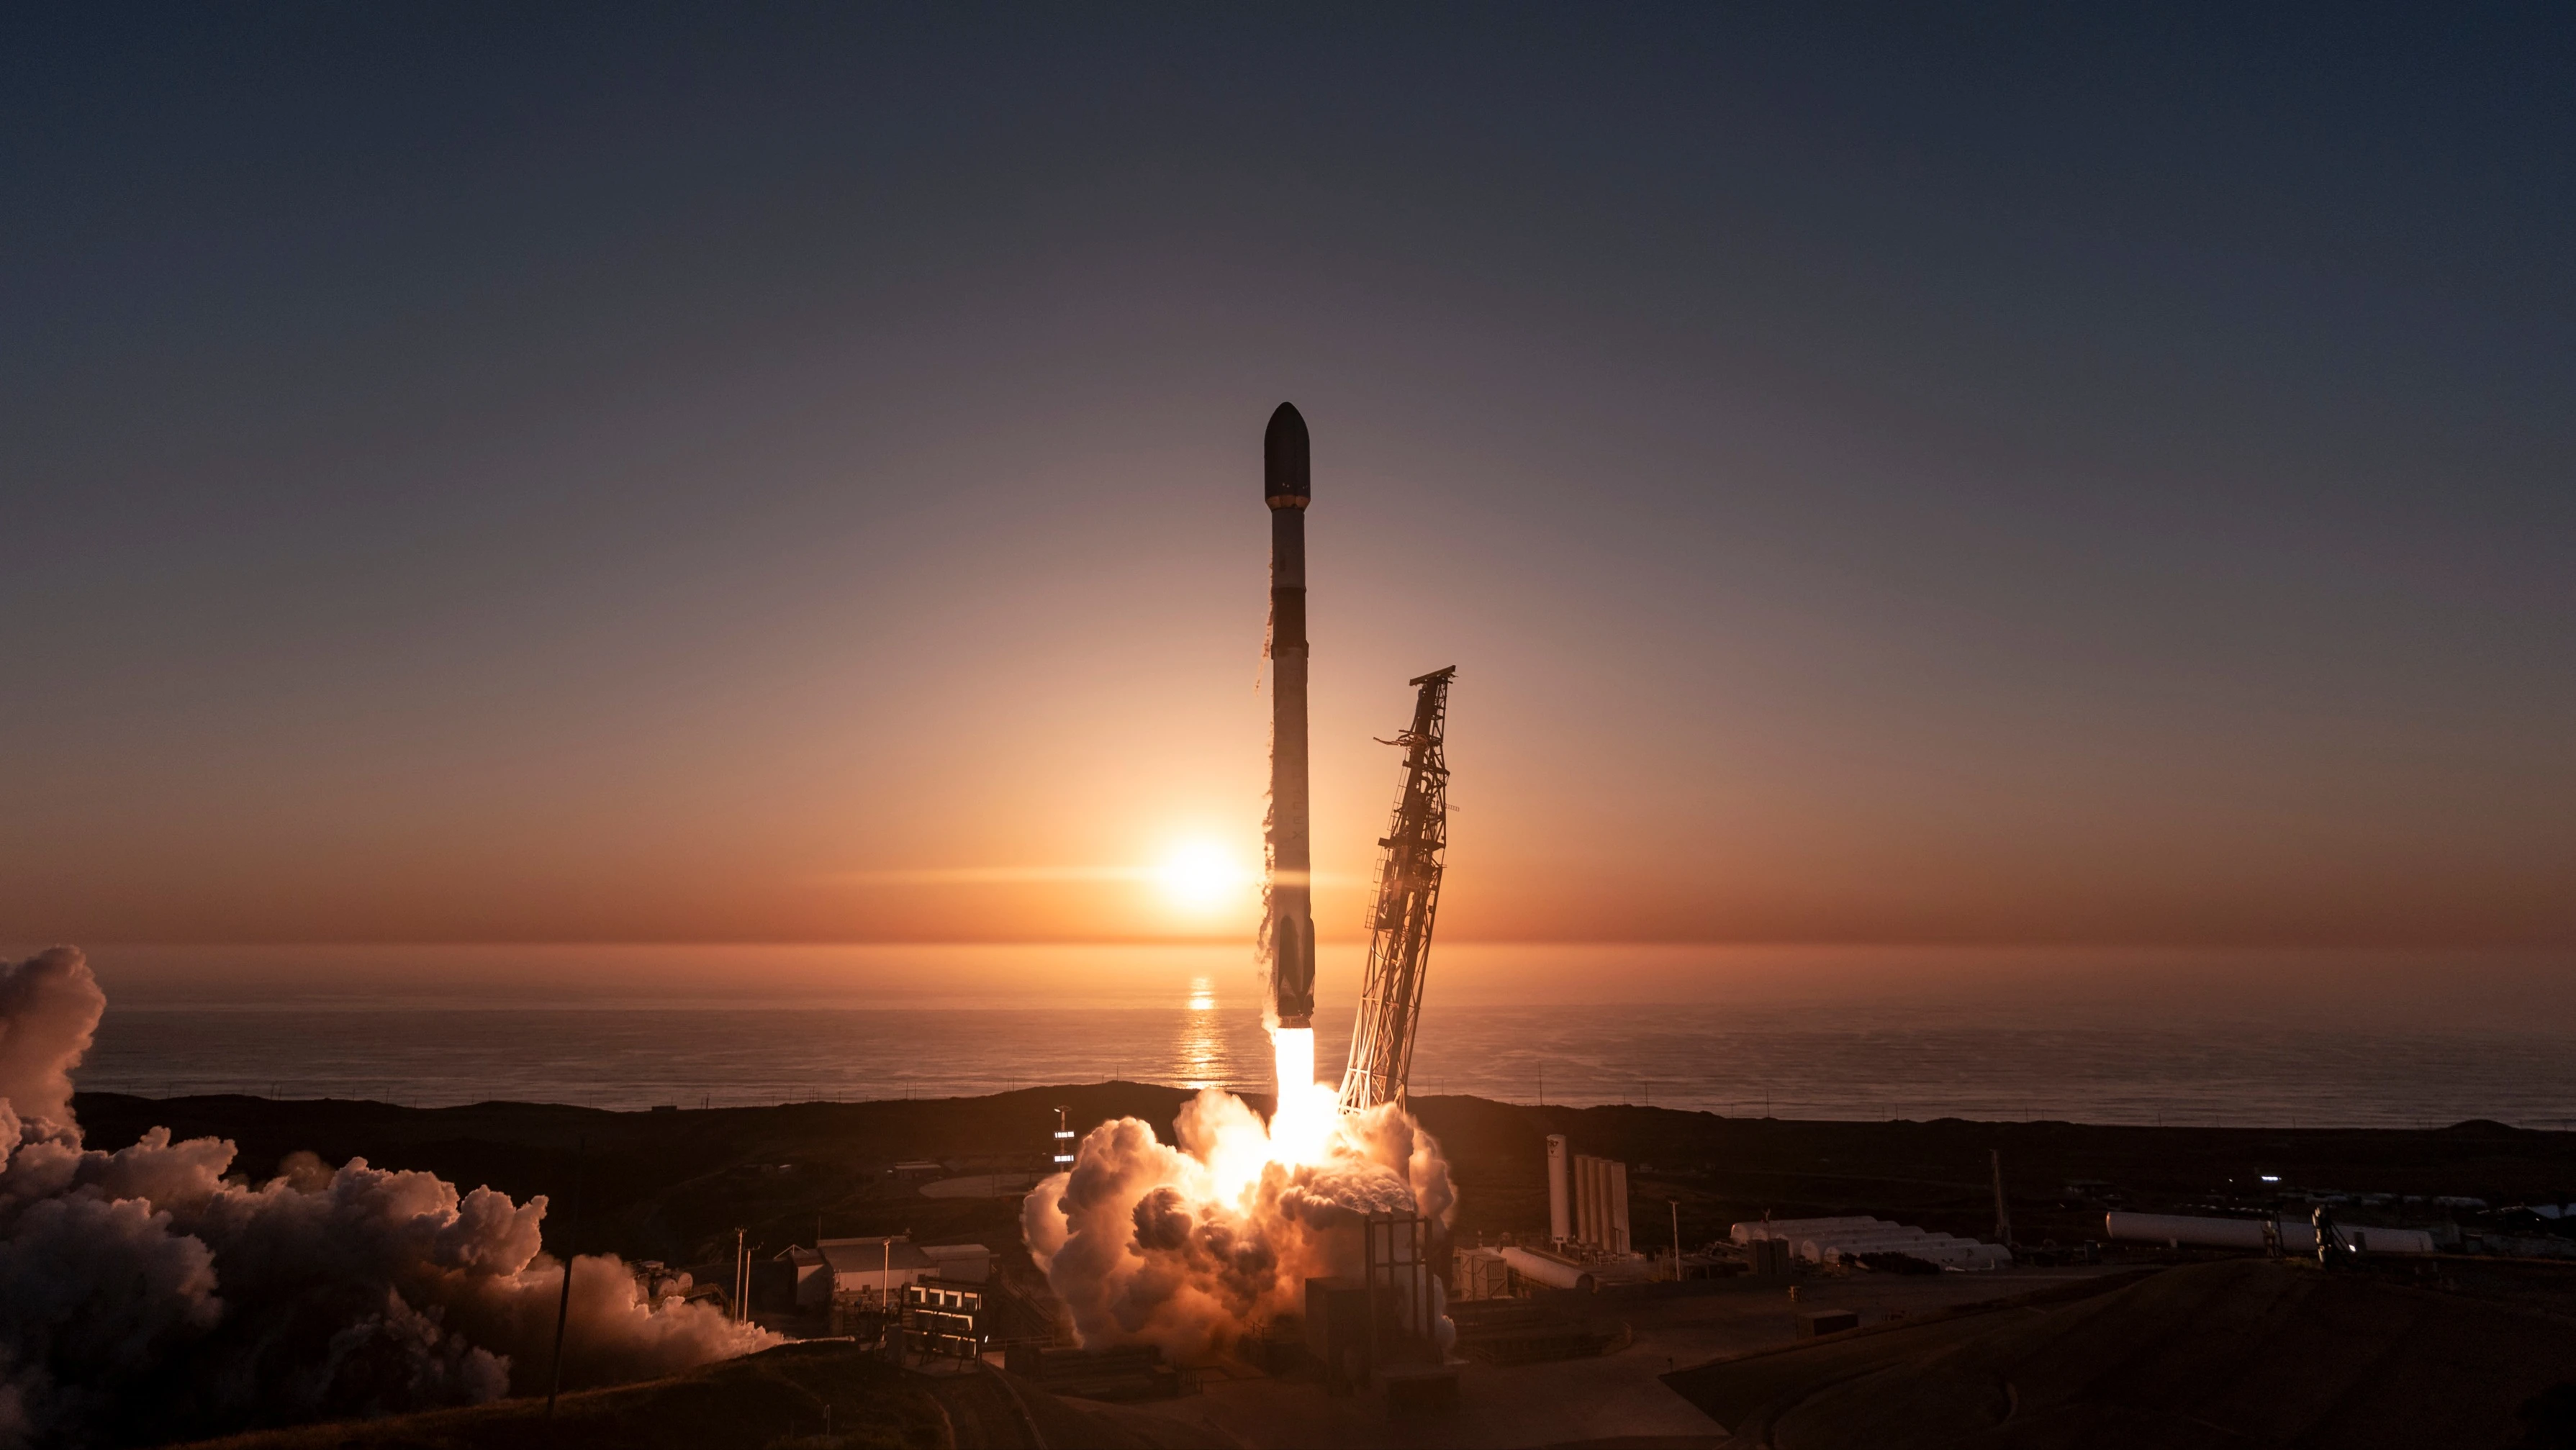
Бағалау сарапшысы SpaceX-тің бағалауы жасанды интеллектке қатысты тым оптимистік күтулерге негізделген деп есептейді / Фото: X/SpaceX
SpaceX-тің IPO-сы инвесторлардан жасанды интеллектіге тым көп сенуді талап етеді, дейді Нью-Йорк университетінің Стерн бизнес мектебінің профессоры және «бағалау гуруі» ретінде танымал Асват Дამოдаран. Оның пікірінше, компанияның құны шамамен 1,2–1,3 триллион доллар болуы керек — бұл оның мақсат еткен деңгейінен төмен. WSJ подкастында Дамодаран SpaceX есептеулеріндегі ғарышқа ұшыру және спутниктік байланыс нарығының бағалауы оған қисынды көрінгенін айтты, бірақ ол 26 триллион долларлық AI сценарийін тым оптимистік деп санады, себебі ол жұмыс күшін дерлік толықтай жасанды интеллектпен алмастыруды талап етеді.
Мәліметтер
SpaceX үш бөлек бизнес бағыты бар компания ретінде жарияға шығады: StarShip ғарышқа ұшырулары, Starlink спутниктік байланысы және xAI. Проспектте осы бизнестердің жалпы мақсатты нарығы 28 триллион доллардан асады деп бағаланады. Ұшырулар мен байланыс шамамен 2 триллион долларды құрайды — Дамодаран бұл көрсеткішті орынды деп санайды, себебі SpaceX-тің берік іргетасы бар: ракеттерді қайта пайдалану, нысандарды орбитаға шығару шығындарының төмендеуі және Starlink спутниктік интернет қызметінің ауқымы, ол жалпы 18,5 млрд доллар кірістің 11 млрд долларын құрайды.
Дамодаранның SpaceX-ті бағалауға қатысты басты алаңдаушылығы – ақпан айында SpaceX-пен біріккен xAI атты жасанды интеллект стартапы. SpaceX-тің проспектісінде бұл бөлімнің құны шамамен 26 триллион долларға бағаланған, бұл компанияның жариялаған нарығының дерлік бүкіл көлемін құрайды. IPO бағасы инвесторлардан компанияның AI бөлімі SpaceX-тің проспектісінде көрсетілген ауқымға дейін өседі деп сенуді талап етеді. Алайда Дамодаран SpaceX-тің ұшырулар мен спутниктік байланыс саласында көрсеткендей артықшылығы әлі де осы салада жоқ екеніне сенімді.
Мен жасанды интеллекттің 26 триллион доллар табатынына сенбеймін, өйткені егер ол орын алса, бәріміз қиындыққа тап болар едік: ол соншалықты ауқымды жұмыс күшін алмастыруды талап етеді, біз бәріміз жұмыссыз қалар едік, ал жасанды интеллект әлемдегі жалғыз жұмыспен қамтылған адам болар еді. Сондықтан менің ойымша, бұл 26 триллион доллар – күтуден гөрі тілекке көбірек ұқсайды.
Жұмысшылардың құралдары ретінде ғана қолданылатын, жасанды интеллекттің қызметкерлерге арналған құрал ретінде қалатын салыстырмалы түрде қалыпты сценарийде xAI нарығы, Дэмодаранның бағалауы бойынша, SpaceX көрсеткішінен шамамен он есе кіші болады. Жұмысшылардың жартылай алмастырылуы жағдайында ол оның құнын 4–5 триллион доллар деп бағалайды; ал қызметкерлердің шамамен жартысы алмастырылғанда – 12–15 триллион доллар. Инвестор үшін мұндай жағдайда IPO бағасы экономикадағы өзгеріс масштабына жасалған бәс болып табылады: SpaceX-тің бағалауына негіз болған нарық неғұрлым үлкен болса, жасанды интеллекттің еңбек нарығы мен корпоративтік шығындарды өзгертуі соғұрлым айтарлықтай болады деп күтіледі.
Дамодаран сондай-ақ xAI-дың экономикасын және компанияның пайдаланушыларынан қанша табыс таба алатынын зерттейді. Жасанды интеллект қызметтері есептеу қуаты, электр энергиясы мен суға қатысты үздіксіз шығындарды талап етеді, сондықтан белсенді пайдаланушылар компанияның шығындарын тез арттырады. Бұл шығындарды жоғары бағамен өтеу қиын: AI қызметіне қол жеткізу неғұрлым қымбат болса, соғұрлым аз компаниялар мен пайдаланушылар оны пайдалана алады, сондықтан SpaceX өзінің проспектісінде көрсеткен нарық тарылып қалады. Нәтижесінде, «бағалау гуруінің» айтуынша, xAI SpaceX бизнесінің табыстылықтан ең алыс бөлігі болып қала береді, ал IPO-ға инвестиция салған инвестор әлі сұраныстың көлемін де, болашақ маржасын да дәлелдемеген бизнеске ақша төлейді.
$1,2 триллион – тек шамамен $20 миллиардтық айналымы бар және өткен жылы шынында да шығынға ұшыраған компания үшін аса үлкен көрсеткіш. Яғни, негізінде мен компанияға өз есептеулерімде үлкен алдын ала артықшылық беріп отырмын, оның барлық мүмкіндіктерін ескеруге тырысып. Бұл шынымен де инженерлік ғажайып. Тіпті Tesla-ға қарағанда да. Мен SpaceX-ті қарап, олардың салаға кірмей тұрып барлық сарапшылар бірауыздан мүмкін емес деп санаған нәрсеге қол жеткізгені – таңғажайып табыс екенін түсінемін. Бұл тамаша бизнес, бірегей технологиялық жоба, бірақ оның аса жоғары бағасы әлемдегі ең керемет компанияны да инвестор үшін қолжетімсіз етуі мүмкін.
Контекст
SpaceX-тің IPO бойынша соңғы баға белгіленуі 11 маусымға күтілуде. Компания акцияларды әрқайсысын 135 доллардан ұсынуды жоспарлап отыр. Осы баға бойынша ұсыныстың құны шамамен 75 миллиард долларды құрайды, ал SpaceX-тің бағалауы 1,75 триллион доллардан асады. Компания акцияларымен Nasdaq-та сауда 12 маусым, жұма күні басталады.
Өткен жылы SpaceX компаниясының табысы 33%-ға өсіп , 18,7 миллиард долларға жетті. Таза шығын 4,94 миллиард долларды құрады, ал алдыңғы жылы 791 миллион доллар пайда болған. Капиталдық шығындар 85%-ға өсіп, 20,7 миллиард долларға жетті. Компания шығындардың өсуін Starship қайта пайдалануға болатын зымыран жобасына, Starlink желісін кеңейтуге және жасанды интеллектке инвестицияларға байланыстырады.








