Талдаушылар табыс күтілімдері төмен болғанына қарамастан Tesla-ның мақсатты бағаларын көтеріп жатыр. Не болып жатыр?
Tesla акциялары «Magnificent Seven» тобында баға мен табыстың қатынасы бойынша ең қымбат.
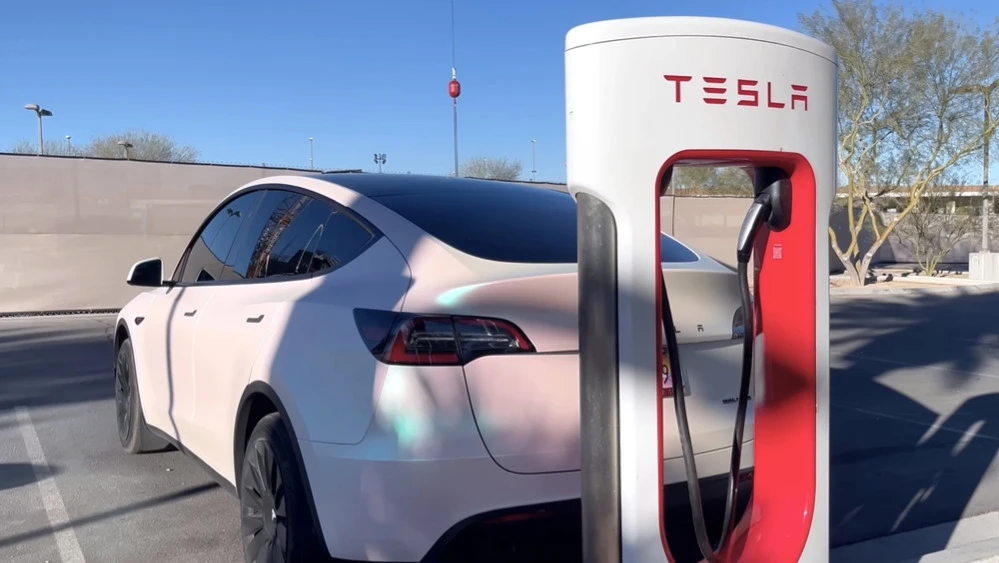
Tesla акциялары S&P 500 индексіндегі ең қымбат акциялардың екіншісі болып табылады / Фото: harhar38/ Shutterstock.com
Блумбергтің жазуынша, талдаушылар биыл Tesla-ның пайда әлеуетіне қатысты күмәнді көбейтіп отыр, бірақ сонымен бірге оның акцияларына қойған мақсатты бағасын арттыруды жалғастыруда. Қазір Tesla – Уолл-стриттегі «Ғажайып жетілік» тізіміндегі мұндай қарама-қайшылықты позицияға ие жалғыз компания.
Мәліметтер
Bloomberg мәліметі бойынша, Уолл-стриттің 2026 жылға арналған Tesla-ның таза пайдасына қатысты орташа болжамы соңғы 12 айда 56%-ға төмендеп, 14 миллиард доллардан 6,1 миллиард долларға дейін азайды. Сонымен бірге, осы кезеңде сарапшылар компанияның мақсатты акция бағасын 338 доллардан 409,5 долларға дейін, яғни 20%-дан астамға көтерді. Ал акциялар нарығында олар осы мақсатты бағадан да қымбат: 27 қаңтар, сейсенбі күні сауда 430,8 долларға жабылды.
«Tesla капитал нарықтарында шынымен бірегей», – деді Bloomberg-тің негізін қалаушы және DataTrek Research компаниясының серіктесі Николас Колас. «Ол көпшілікке ашық компаниядан гөрі венчурлік қаржыландырылған стартапқа әлдеқайда ұқсайды. Көзқарас батыл болып тұрғанша бағалауды пайда немесе ақша ағыны емес, сол көзқарас анықтайды.»
Коластың айтуынша, табыс болжамы мен мақсатты баға арасындағы сәйкессіздік «өте ерекше», себебі мақсатты бағаның өсуі әдетте табыс болжамының жақсаруымен бірге жүреді, керісінше емес.
Акциялар шамадан тыс бағаланған
Tesla акциясының бағасы мен оның болжамды жылдық табысының қатынасы (P/E — акцияның қаншалықты қымбат екенін көрсететін көрсеткіш) қазіргі уақытта шамамен 194-ке тең: бұл Bloomberg мәліметі бойынша «Fab Seven» тобындағы ең жоғары бағалау. Салыстыру үшін, осы топтағы Tesla-ға ең жақын компаниялардың (Apple, Alphabet, Microsoft және Amazon) P/E көрсеткіштері 25–30 аралығында, ал «Үлкен сегіздіктің» орташа көрсеткіші 29-ға тең. Сондай-ақ Tesla акциялары S&P 500 индексінде баға бойынша тек Warner Bros. Discovery-ден кейін екінші орында тұр.
«Егер Tesla акциялары «Fab Seven» компанияларының P/E деңгейіне жақынырақ саудаланса, біз тартымды тәуекел/пайда қатынасы туралы айта алар едік», – деп жазды HSBC талдаушысы Майк Тиндалл осы айдың басында жарияланған ескертпесінде (Bloomberg сілтемесімен). «Алайда басқа технологиялық алыптардың маржасы жоғары және еркін ақша ағыны мол, бірақ олар Tesla-ға қарағанда айтарлықтай жеңілдікпен бағаланады.»
Инвесторлар не үшін төлейді
Bloomberg мәліметі бойынша, «Magnificent Seven» тізіміндегі барлық компаниялардың соңғы жылға арналған мақсатты акция бағасы өсті, бірақ табыс болжамдары тек Tesla үшін төмендеді.
Tesla акцияларының бағасы электр көліктерін сату перспективаларына енді жауап бермейді: Bloomberg мәліметі бойынша, басты қозғаушы күш – бас директор Илон Масктің адам тәрізді роботтар мен жүргізушісіз таксилерді дамыту жөніндегі көзқарасы. Алайда бұл перспективалы салалар болса да, компания әлі олардан пайда таба алатынын дәлелдеген жоқ, деп атап өтті агенттік.
Bloomberg мәліметі бойынша, дәл осы ұзақ мерзімді мәселелер сәрсенбі күні қаржылық есептер жарияланғаннан кейін Маск инвесторлармен кездескенде олардың назарын өзіне аударады. Агенттіктің пікірінше, әлсіз бизнес-динамика мен автокөлік сатылымдарының төмендеуі автономды көлік пен робототехниканы дамыту туралы Масктің мәлімдемелерінің маңыздылығын одан әрі арттырады.
Талдаушылар не дейді
«Жеткізу көрсеткіштері қазір дерлік маңызды емес», – деп жазды Piper Sandler сарапшысы Александр Поттер Tesla төртінші тоқсанда сату күтулерін ақтамағаннан кейін. «Tesla-ның 2026 жылғы табыстылығы енді жасанды интеллект пен робототехникадағы ілгерілеуге байланысты анықталады». Поттер «Overweight» рейтингін сақтайды ол автокөлік өндірушінің акцияларына «Outperform» рейтингін және қазіргі деңгейден шамамен 15%-ға жоғары 500 долларлық мақсатты бағаны ұсынады. Алайда ол ескертті: «[робот-такси мен Optimus роботтары туралы] жаңа мәліметтер болмаса, біз инвесторлардың қайтадан нашарлап бара жатқан қысқа мерзімді болжамға назар аудара бастайтынына қорқамыз».
Canaccord Genuity талдаушысы Джордж Гианаликис робототехника, автономия және энергия сақтау салаларындағы «бірегей өсу мүмкіндіктері» бағаны ақтап береді деп есептейді. Ал JonesTrading компаниясының бас нарықтық стратегі Майкл О'Рурктің айтуынша, дәл Tesla-ның стратегиясын өзгертуінен табыс болжамдары мен мақсатты бағалар арасында алшақтық туындауы мүмкін. «Аналитиктер әлі коммерцияланбаған бизнес бағыттарына сүйене отырып компанияны бағалауға дайын», – деп келтіреді оны Bloomberg. «Басқаша айтқанда, олар Элон Маскке қарсы емес, оның пайдасына бәс тігуді жөн көреді».
MarketWatch мәліметі бойынша, сарапшылар Tesla акцияларына қатысты ұсыныстары бойынша әдетте келіспейді: 20-сы сатып алуды, 18-і ұстауды, 12-сі сатуды ұсынады.








