Танкерлер мен мұнай қызметтері: Парсы шығанағындағы мұнай жеткізіліміндегі үзілістен кім пайда табады?

Орта Шығыстағы шиеленісіп бара жатқан қақтығыс фонында теңіз арқылы мұнай тасымалдау саласы соңғы жылдары ең мықты кезеңдерінің бірін бастан кешуде: жүк тасымалдау тарифтері 30–40%-ға өсті / Фото: Shutterstock.com
АҚШ, Израиль мен Иран арасындағы қақтығыс соңғы үш аптада жаһандық мұнай нарығындағы жағдайды түбегейлі өзгертті. Глобалды шикі мұнай жеткізілімінің шамамен 20%-ы мен сұйытылған табиғи газдың едәуір бөлігі өтетін Ормуз бұғазы жүк тасымалдауға іс жүзінде жабылды. Бағалар тез өзгерді: мұнай ақпан айының соңымен салыстырғанда шамамен 50%-ға, газ 55%-ға өсті. Brent маркалы шикі мұнай бағасы шамамен 100 АҚШ долларына теңеліп, қысқа мерзімде 119 долларға дейін көтерілді, ал Дубай мен Оман шикі мұнайлары сияқты аймақтық сорттар 150 доллардан асып, Дубай бағасы бір баррельге 166 долларға дейін жетті.
Мұнай шогынан кім пайда тауып жатыр?
Осы жағдайға байланысты теңіз мұнай тасымалы саласы соңғы жылдары ең мықты кезеңдерінің бірін бастан кешуде: ұзын маршруттар тонна-шақырымға сұранысты арттырып, жүк тарифтері өңірге қарай 30–40%-ға өсті.
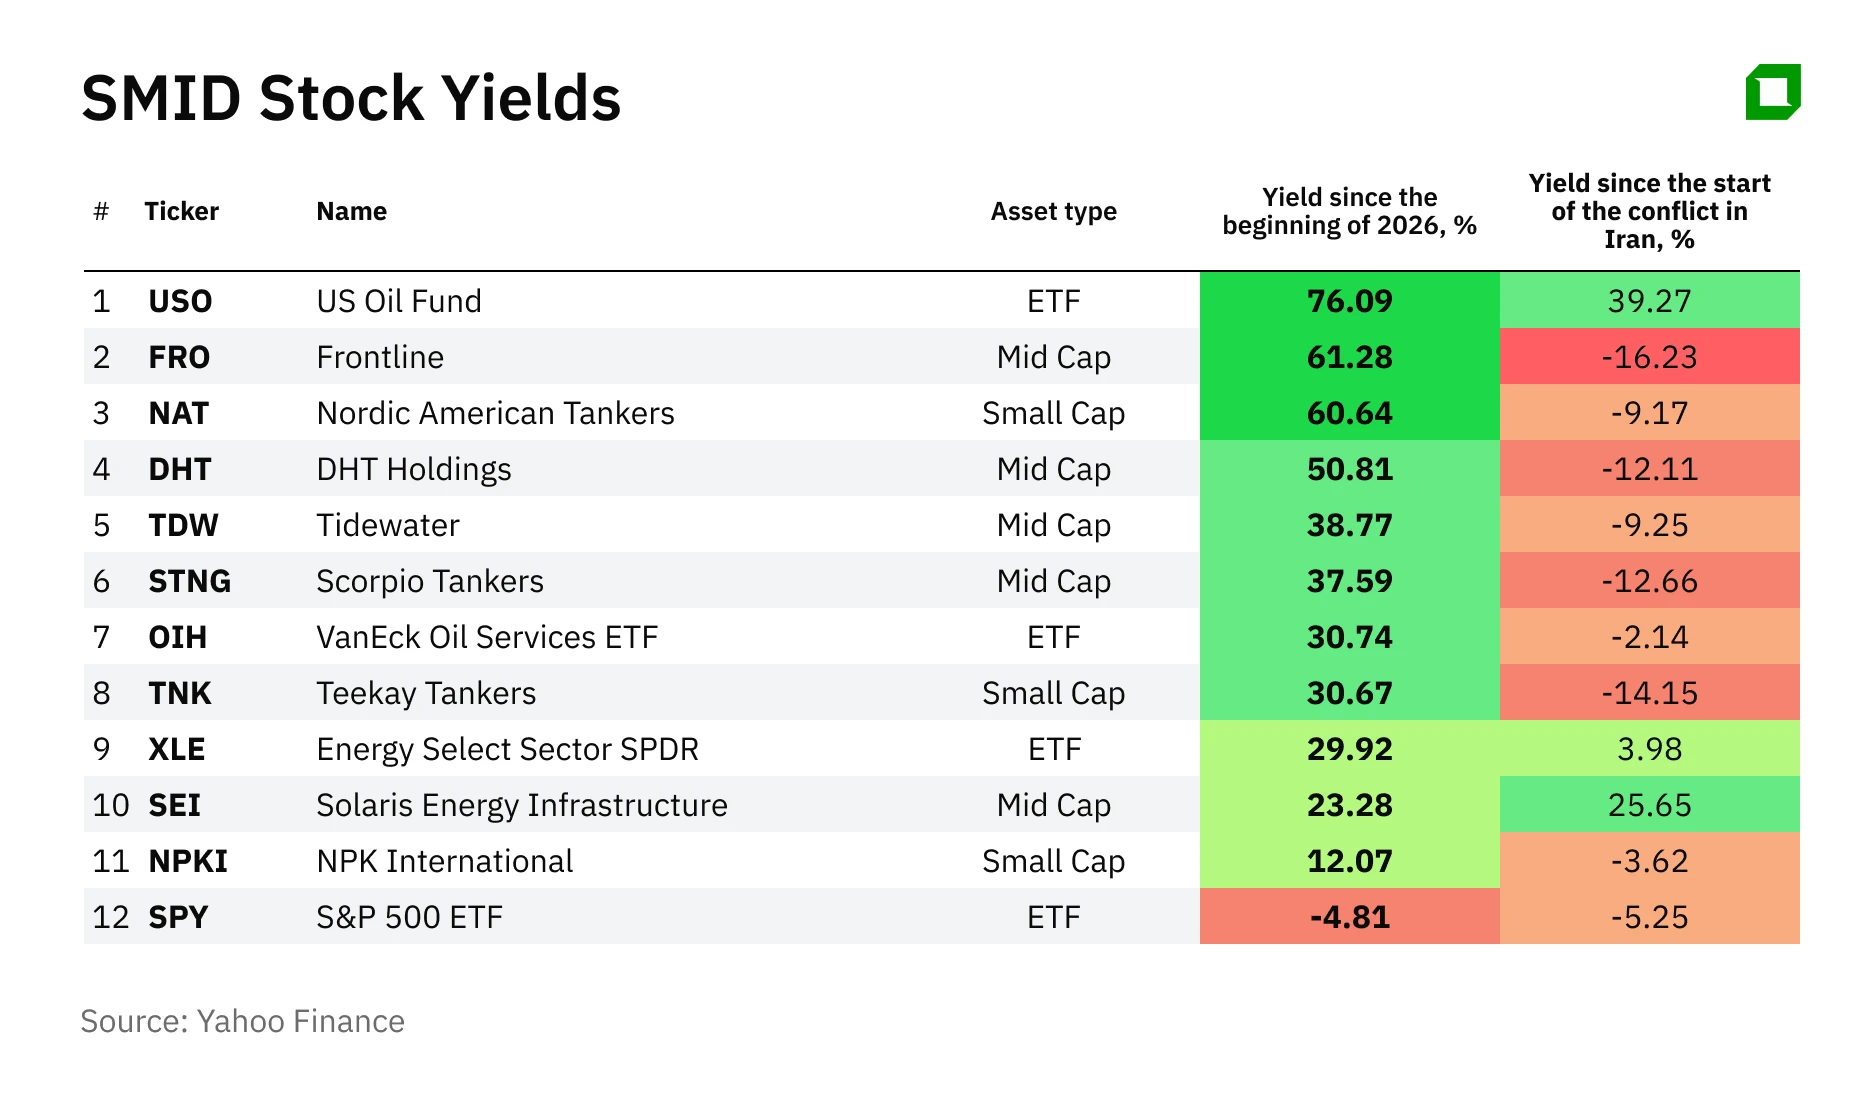
Біз сегіз компания мен бір қорды таңдадық – олардың барлығы геосаяси даму мен мұнай бағасына өте сезімтал. Танкер операторлары ұзын маршруттар мен жүк тасымалдау тарифтерінің өсуінен пайда табады, ал мұнай кен орындарына қызмет көрсететін компаниялар бұрғылау жұмыстарының артуынан пайда көреді.
Аналитиктердің осы акцияларға қатысты консенсусы сақ қалуда: қақтығыс ушықпай тұрып белгіленген мақсатты бағалардың көбі қазіргі нарықтық бағалардан айтарлықтай төмен. Бұл нарық ұзаққа созылатын дағдарысты күтуде немесе тұрақтандырудың алғашқы белгілерінде тез түзетуге ұшырауы мүмкін екенін көрсетеді. Мұндай акциялар жоғары тәуекелге төзімді және жаңалықтарға жедел әрекет етуге дайын инвесторларға қолайлы.
Фронтлайн (FRO)
Өте ірі мұнай тасымалдаушы кемелер (VLCC) мен Суэцмакс танкерлерінің әлемдегі ең ірі операторларының бірі. 2025 жылғы төртінші тоқсанның соңында Frontline компаниясының таза пайдасы өткен жылдың осы кезеңімен салыстырғанда 240%-ға өсіп, 228 миллион долларға (акцияға 1,02 доллар) жетті, ал кірісі 46,7%-ға өсіп, 624,5 миллион долларды құрады. VLCC үшін орташа жүк тасымалдау тарифтері тәулігіне 74 200 АҚШ долларына жетті (тоқсаннан тоқсанға 116 %-ға өсім), ал Suezmax кемелері үшін 53 800 АҚШ долларына (53 %-ға өсім). Компания 2026 жылдың бірінші тоқсанына VLCC тасымалдау тарифтері күніне 107 100 долларға, ал Suezmax тарифтері 76 700 долларға брондалғанын хабарлады.
Frontline компаниясының бас атқарушы директоры Ларс Барстад құбылмалылық кезеңдері компанияға қосымша мүмкіндіктер туғызатынын атап өтті. Жыл басынан бері Frontline акциялары 47,43%-ға өсті. 2 наурызда Evercore сарапшылары компанияның акцияларына «Outperform» (сатып алу ұсынысы) рейтингін растап, мақсатты бағаны 42 АҚШ долларынан 46 АҚШ долларына дейін көтерді. Бұл Уолл-стрит талдаушыларының қойған ең жоғары мақсатты бағалардың бірі болып табылады, ол 23 наурыздағы жабылу бағасынан шамамен 36%-ға өсуді білдіреді. MarketWatch мәліметі бойынша, он талдаушы Frontline акцияларын сатып алуды, үшеуі ұстауды, тек біреуі сатуды ұсынады. Орташа мақсатты баға – 37,7 доллар.
Солтүстік Америкалық Танкерлер (NAT)
Nordic American Tankers – Бермудта орналасқан компания, оның флотында Суэц каналы сияқты тар су жолдары арқылы мұнай тасымалдауға арналған орта көлемді 20 Suezmax танкері бар. 2025 жылдың төртінші тоқсанында Nordic American Tankers компаниясының таза пайдасы 11,7 миллион долларды құрады, ал бір жыл бұрынғы көрсеткіш 1,3 миллион доллар болған. EBITDA 57%-ға өсіп, 34,7 миллион долларға жетті, ал орташа жүк тасымалдау тарифі өткен тоқсанмен салыстырғанда 25%-ға өсіп, 35 000 долларды құрады.
Ақпан айының соңында компания ірі мұнай компаниясымен (аты-жөні жасырылған) тәулігіне 50 000 АҚШ долларынан астам чартерлік ақы бойынша бір жылдық келісімшартқа қол қойды және одан сәл бұрын 2028 жылы жеткізу үшін әрқайсысы 86 миллион АҚШ доллары тұратын екі жаңа танкер салу туралы келісім жариялаған.
2026 жылдың басынан бастап Nordic American Tankers компаниясының акция бағасы 52%-дан астамға өсті. B Riley сарапшылары компанияға «Сатып алу» рейтингін тағайындап, мақсатты бағаны 7,50 АҚШ доллары деңгейінде белгіледі, бұл 42,8%-дық өсім әлеуетін көрсетеді. MarketWatch мәліметі бойынша, компанияның үш рейтингі бар: «Сатып алу», «Сақтап тұру» және «Сату». Орташа мақсатты баға – 6 доллар.
DHT Holdings (DHT)
DHT Holdings өзін өте ірі мұнай тасымалдаушы кемелер (VLCC) флотының тәуелсіз операторы ретінде сипаттайды, оның кеңселері Монако, Норвегия, Сингапур және Үндістанда орналасқан. Әрбір кеме шамамен екі миллион баррель шикі мұнай тасымалдай алады. 2025 жылдың төртінші тоқсанында DHT Holdings компаниясының таза пайдасы 20,8%-ға өсіп, 66,1 миллион долларға жетті, ал тасымалдаудан түскен кіріс 10%-ға артып, 143,8 миллион долларды құрады. Компанияның бағалауы бойынша 2026 жылдың бірінші тоқсанында спот күндерінің 76%-ы 78 900 долларға брондалған. Қаңтар айында компания төрт жаңа VLCC — өте ірі мұнай тасымалдаушы кемелердің біріншісін қабылдады.
Жыл басынан бері DHT Holdings акцияларының бағасы 40%-дан астамға өсті. Наурыздың басында Evercore және Fearnley Securities сарапшылары DHT Holdings-ке тиісінше «Сатып алу» және «Жоғары өнімділік» рейтингтерін тағайындады. Evercore-дің 23 долларлық мақсатты бағасы акция бағасының 29,4%-ға өсуін білдіреді. Fearnley Securities компаниясы бағаны 21 долларға дейін көтерілуін болжайды — бұл қазіргі бағадан 18,2%-ға жоғары. MarketWatch мәліметі бойынша, компанияның алты «сатып алу» және үш «ұстау» рейтингісі бар. Орташа мақсатты баға 19,14 долларды құрайды.
Скорпио Танкерс (STNG)
Scorpio Tankers – бензин, дизель және басқа да мұнай өнімдерін тасымалдайтын танкерлердің ең ірі операторы. Соңғы бес жыл ішінде компания өз балансын айтарлықтай нығайтты: таза қарызы 2021 жылдың соңындағы 3,1 миллиард доллардан 2026 жылдың ақпанына қарай 309 миллион доллар таза ақша қалдығына дейін төмендеді.
2025 жылдың төртінші тоқсанында таза пайда жыл сайын 87%-ға өсіп, 128,1 млн долларға жетті, ал түзетілген EBITDA 44%-ға өсіп, 152 млн долларды құрады; Кемені пайдаланудан түскен кіріс шамамен 24%-ға өсіп, 252,7 млн долларға жетті, ал ликвидтілік 1,7 млрд доллардан асты. Компания 10 жаңа танкерге тапсырыс беріп, ескі кемелерді сату арқылы флотын жаңартуды жалғастыруда. Алайда тәуекел бар: LR2 класының танкерлерінің шамамен 54%-ы қазіргі уақытта шикі мұнай тасымалдауға пайдаланылады, бұл нарық қалыпты жағдайға келгенде бәсекелестікті күшейтуі мүмкін.
Наурыздың басында Evercore Scorpio Tankers акцияларына «Outperform» рейтингін сақтап, мақсатты бағасын 83 АҚШ долларынан 90 АҚШ долларына көтерді, бұл 27,3%-дық өсімді білдіреді. Сонымен бірге Fearnley Securities компанияны «Buy» рейтингіне көтеріп, мақсатты бағасын 79 АҚШ долларына белгіледі, бұл 11,7%-дық өсімді көрсетеді.
Тикай Танкерс (TNK)
Teekay Tankers шамамен 56 орта көлемді танкерден тұратын флотты басқарады және сегіз елде кеңселері бар. 2025 жылдың төртінші тоқсанында таза пайда жыл сайынғы есеппен 46%-ға өсіп, 120 миллион долларға ($3,47 акцияға) жетті. Бос ақша ағыны 112 миллион долларды құрады. Ақша қаражатының көлемі ешқандай қарызсыз 853 миллион долларға дейін өсті (компания 2024 жылдың наурызында соңғы міндеттемелерін өтеді).
Teekay Tankers акциялары жыл басынан бері 30%-ға өсті. 17 наурызда Fearnley Securities рейтингін «Hold»-тен «Buy»-ге көтеріп, мақсатты бағасын 83 долларға белгіледі. Бұл Teekay Tankers акцияларының тағы 23%-ға өсуі мүмкін екенін көрсетеді. Төрт талдаушы компанияның акцияларын сатып алуды ұсынса, біреуі ұстауды, біреуі сатуды ұсынады. Орташа мақсатты баға – 79,5 доллар.
Тайдуотер (TDW)
Tidewater – 70 жылдық тарихы бар теңіздегі қолдау кемелерінің ірі операторы. Компания кадрлар мен жабдықтарды тасымалдау, сондай-ақ буксирлеу және швартовкалау қызметтерін көрсету арқылы мұнай мен газ өндіруді қамтамасыз етеді. Мұнай бағасы жоғары деңгейде болғандықтан, бұрғылау жұмыстарының белсенділігіне сәйкес мұндай қызметтерге сұраныс артып келеді.
2025 жылы компанияның кірісі жыл сайын 0,5%-ға өсіп, 1,35 миллиард долларға жетті. Таза пайда 85%-ға өсіп, 334,7 миллион долларға (бір акцияға 6,64 доллар) жетті, дегенмен өсімнің едәуір бөлігі 201,5 миллион долларлық бір реттік салық әсеріне байланысты болды. Бос ақша ағыны жыл сайын 29%-ға өсіп, рекордтық 426 миллион долларға жетті. Tidewater 2026 жылға кірісті 1,43–1,48 миллиард доллар аралығында болжайды, бұл ішінара Wilson Sons Ultratug Offshore компаниясын 500 миллион долларға сатып алу есебінен. Бас директор Квентин Книннің айтуынша, бұл мәміле Бразилиядағы флотты 6 кемеден 28 кемеге дейін кеңейтіп, 58% маржасы бар шамамен 220 миллион доллар жылдық кіріс әкеледі.
Tidewater акциялары жыл басынан бері шамамен 50%-ға өсті. Көптеген сарапшылар акцияларды ұстап тұруды ұсынады, тағы үшеуі сатып алуды, ал тек біреуі сатуды кеңес береді. Орташа мақсатты баға – 85,7 АҚШ доллары, бұл шамамен 13%-дық өсу әлеуетін көрсетеді. Clarckson Securities алты айлық мерзімде 100 АҚШ доллары мақсатты бағамен «Сатып алу» рейтингін сақтап отыр. Бұл – Уолл-стрит талдаушыларының Tidewater акцияларына қойған ең жоғары мақсатты бағалардың бірі.
NPK International (NPKI)
NPK International – Техас штатында орналасқан, 1932 жылы құрылған кіші капиталды компания, ол бұрғылау алаңдары, құбыр желілері және энергетикалық нысандар үшін уақытша өту беттері – композиттік төсеніштерді өндіріп, жалға береді. 2025 жылдың төртінші тоқсанында акцияға түсетін табыс 0,17 АҚШ долларын құрады, ал талдаушылардың орташа болжамы 0,10 АҚШ доллары болған. 2025 жылы кіріс жыл сайын 27%-ға өсіп, 277 миллион долларды құрады. 2026 жылға компания кірісті 305–325 миллион доллар аралығында болатынын болжайды.
NPK International компаниясының акция бағасы жыл басынан бері шамамен 20%-ға өсті. Жылдық есеп жарияланғаннан кейін B. Riley мақсатты бағасын 16 доллардан 19 долларға көтеріп, «Сатып алу» рейтингін растады. MarketWatch мәліметі бойынша, бұл акциялар бес талдаушының назарында және барлығы сатып алуды ұсынады. Орташа мақсатты баға – 18,8 доллар, бұл қазіргі акция бағасынан шамамен үштен бірге жоғары.
Соларис Энерджи Инфрастуктура (SEI)
Solaris Energy Infrastructure мұнай-газ компаниялары мен деректер орталықтарымен бірлесе отырып, таратылған электр энергиясын өндіруге арналған мобильді және масштабталатын шешімдер ұсынады.
2025 жылдың соңына қарай кіріс шамамен екі есеге өсіп, 622 миллион долларға жетті. Компания өз қуатын белсенді түрде кеңейтуде: 2025 жылғы қазанда конвертацияланатын облигациялар арқылы 650 миллион доллар тартты, ал 2026 жылғы наурызда шамамен 900 МВт турбиналық қуатты сатып алды. 2029 жылға қарай басшылық жалпы қуаты 3 100 МВт-қа дейін арттыруды жоспарлап отыр.
MarketWatch мәліметі бойынша, 13 талдаушы акцияларды сатып алуды ұсынады, орташа мақсатты бағасы – 69,77 АҚШ доллары. 20 наурызда Wells Fargo компанияны бағалауды бастап, акцияларға «Equalweight» рейтингін (нарықпен бірдей / «ұстау») тағайындап, мақсатты бағасын 71 АҚШ доллары деңгейінде белгіледі. Ағымдағы бағадан өсу әлеуеті 16,6%-ды құрайды.
VanEck мұнай қызметтері ETF (OIH)
2026 жылдың басынан бері АҚШ-тың ең ірі 25 мұнай-құбыр қызметі компанияларын бақылайтын ETF шамамен 42%-ға өсті, бұл оны осы сектордағы ең үздік ETF -тердің біріне айналдырды. Негізгі ұсталымдарға SLB (18%), Baker Hughes (12%), Halliburton (7%), TechnipFMC (6%) және Transocean (5%) кіреді. Басқарудағы активтер 2 миллиард доллардан асады, басқару комиссиясы 0,35%-ды құрайды.
Фонд жеке акцияларды таңдау қажеттілігінсіз секторға әртараптандырылған қолжетімділікті ұсынады. Krimmel Strategy Group компаниясының талдаушысы Джефф Криммелдің айтуынша, мұнай-газ қызметтері сегменті шамамен 20 жыл бойы технологиялық сектордың табысынан қалып қойғаннан кейін қазір қалпына келуде.
Бұл жеке инвестициялық кеңес болып табылмайды.








