Тежегіш пе, әлде ынталандыру ма: Қазақстанда OPEC+ шектеулерін дамудың қозғаушы күшіне айналдыра ала ма?
Қазақстанның мұнай секторы бірнеше жыл бойы дағдарыста тұр, бұл ішінара ел әрдайым қатаң ұстана бермейтін OPEC+ квоталарын орындау қажеттілігімен байланысты. 2026 жылы өткен артық өндіруді өтеу үшін өндірісті одан әрі шектеу қажет болады. Бірақ Қазақстан мұны дамуға ынталандыру ретінде пайдалана ала ма? Expert RA компаниясының мемлекеттік және өңірлік рейтингтер бойынша талдаушысы Кирилл Лысенко осы сұраққа жауап береді.
Бұзушылықтар және салдары
2025 жылы Қазақстан бірнеше рет OPEC+ өндіріс квоталарын ең көп бұзған елдердің бірі ретінде аталды. Күндізгі орташа квота 1,51 миллион баррель болса, ел шамамен 1,74 миллион баррель өндірді. Ұқсас жағдай бір жыл бұрын да орын алып, ел мұнай картелиясы белгілеген квоталарды үнемі асыра орындады.
Барлығының Қазақстанда кешігіп әсері болады — 2026 жылы ол OPEC+ алдындағы артық өндіруді өтеуге мәжбүр болады. 2025 жылғы желтоқсан айының басында жарияланған ОПЕК-тің бірлескен жоспарына сәйкес, 2026 жылдың бірінші жартыжылдығында Қазақстан шикі мұнай өндіру көлемін өз квоталарына қарағанда шамамен 12,7 миллион тоннаға азайтуға міндетті болады.
Қазақстан картельдің талаптарын толықтай орындамауды жалғастыруы мүмкін. Мұның бір себебі – Chevron, Shell және Exxon Mobile сияқты халықаралық консорциумдар елдің мұнай саласында белсенді түрде жұмыс істеп жатқаны. Қазақ билігінің оларға ықпалы шектеулі. Бұл негізінен үш мегажобаға қатысты: Тенгіз, Қашаған және Қарашығанақ. Тек 2024 жылы олар елдің мұнай өндіру көлемінің 60%-дан астамын құрады.
Мәжбүрлі ынтымақтастық
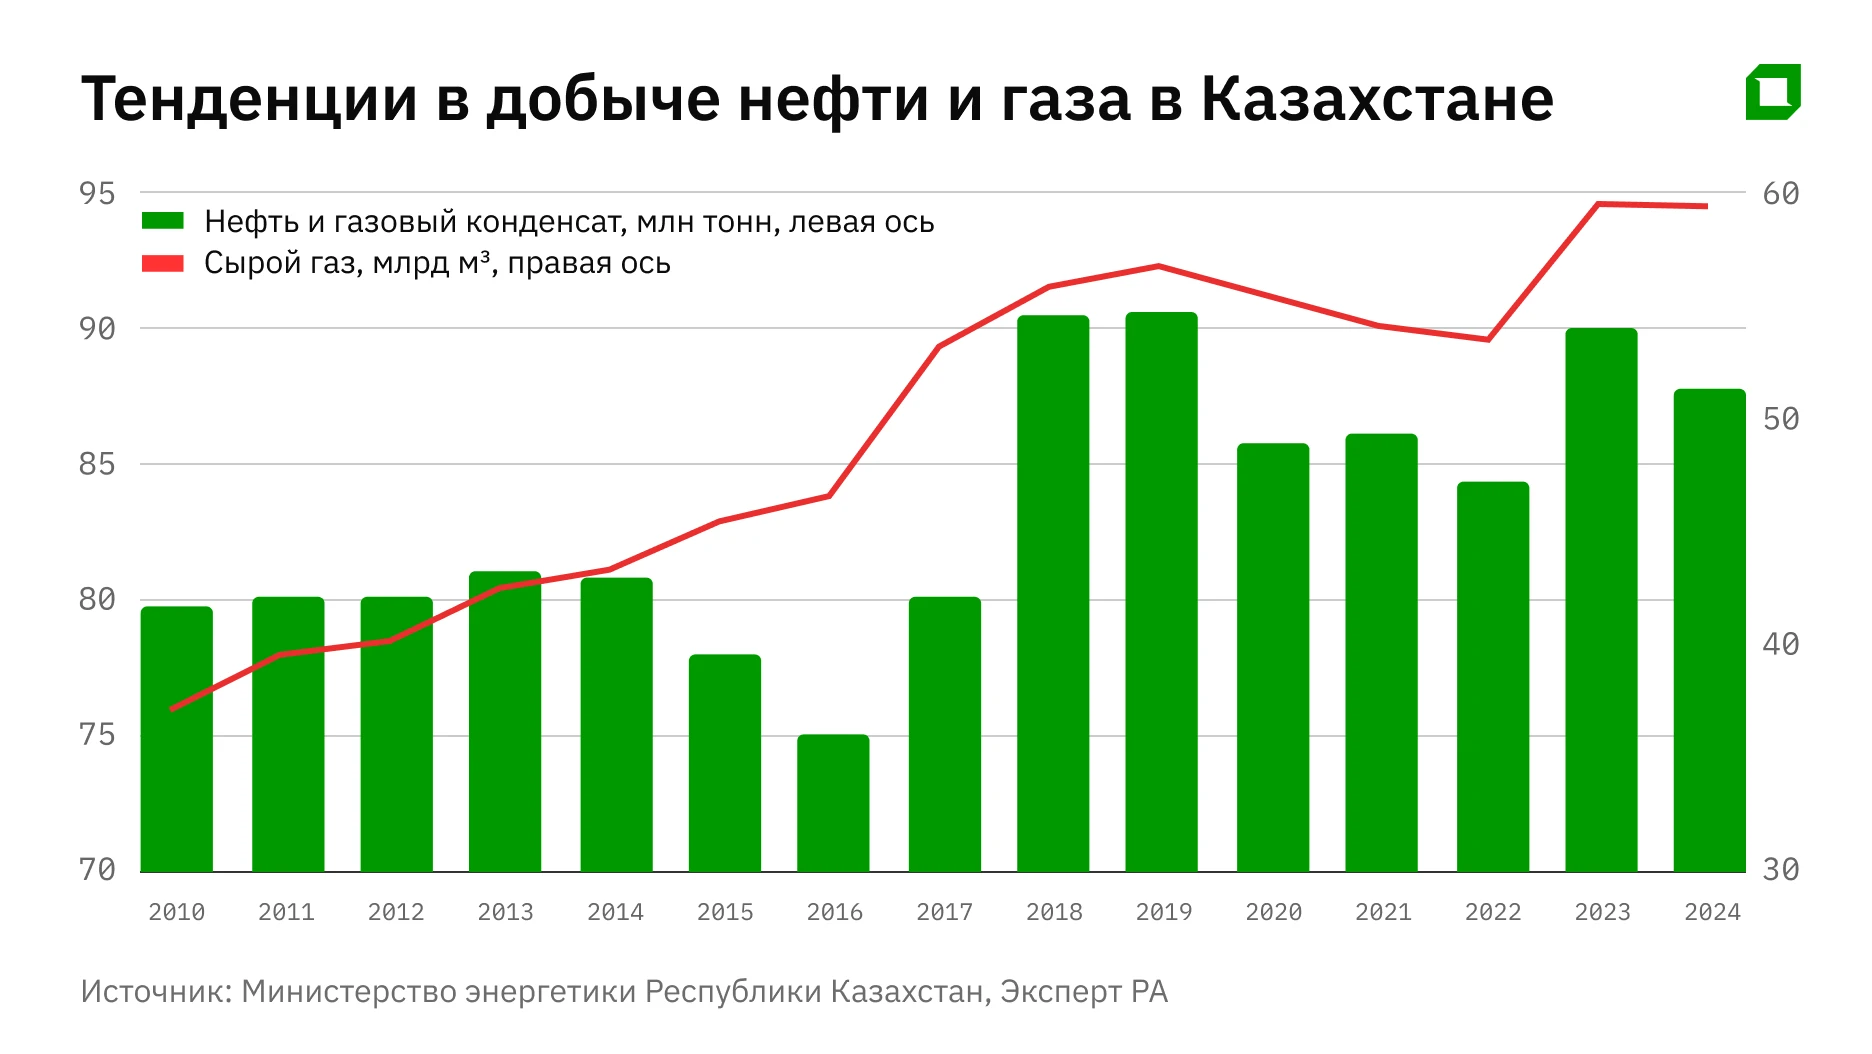
2017–2019 жылдары тез өскеннен кейін Қазақстанда мұнай өндіру соңғы бес жылда тұралап қалуының бір себебі – жаһандық нарықта сұраныс пен ұсынысты теңестіру үшін OPEC+ белгілеген квоталарды орындау қажеттігі болды. Әлемдік нарықтағы сұраныстың әлсіреуі мен негізгі кен орындарындағы жоспарлы техникалық қызмет көрсету жұмыстары да әсер етті.
Логикалық сұрақ туындайды: Қазақстанда OPEC+ мүшелігі неге қажет? Республика бұл одаққа 2016 жылы қосылды. Бұл мұнай экспорттаушылар үшін қиын кезең болды — Brent маркалы мұнайдың орташа жылдық бағасы 43,67 АҚШ долларын құрады, ал қаңтар айында бір баррельге 30 доллардан сәл асқан төменгі деңгейге түсті.
Мұнай бағасының құлдырауы нарықты тұрақтандыру үшін үйлестірілген шараларды қажет етті.
Дегенмен, OPEC+ ұйымына қосылу панацея болып шықпады: келісім барлық қатысушыларға шартты орындауға бірдей ынталандыру жасамады. Бұзушыларға санкциялар жоқ болғандықтан, жалғыз тежегіш – басқа OPEC+ қатысушыларының да келісімді бұзуы. Бұл өз кезегінде мұнай бағасының құлдырауының тізбекті реакциясын тудырады.
Дегенмен, альянстың ауыр салмақтағы ойыншылары (негізінен Сауд Арабиясы мен Ресей) жаһандық өндірістегі үлесі шамамен 2% болатын Қазақстанның кесірінен бағалардың құлдырау спиралін іске қосуға дайын емес. Бұл елге ешқандай шығынсыз OPEC+ келісімдерін бұзуға мүмкіндік береді, артық өндірісті кейін өтеуге уәде беру арқылы.
Әрине, мұнда да пропорционалдылық сезімі қажет: келісімдерді ауыр бұзу елдің пікірін жаңа шешімдер қабылдау кезінде ескермеуге әкелуі мүмкін. Бұл беделге қатысты тәуекелдер тудырады, инвестициялық және дипломатиялық қатынастарға ықтимал салдарлары бар. Алайда, ресми түрде қауымдастықтан шығу кезінде де жағдай дәл осылай.
Қазақстан OPEC+ квоталарымен қалай күреседі?
Осы жылдың сәуір айында Қазақстанның ұстанымын елдің энергетика министрі Ерлан Ақкенженов былайша тұжырымдады: «Біз әрекеттерімізді түзетуге тырысамыз. Егер серіктестеріміз осы түзетулерге қанағаттанбаса, онда біз қайтадан ұлттық мүддемізге сай әрекет етіп, соның салдарынан туындайтын барлық зардаптарды өз мойнымызға аламыз».
Мұндай жағдайда, өндірісті ұлғайту арқылы белсенді даму мүмкіндіктері объективті түрде шектеулі болған кезде, Қазақстанның басты міндеті – өндірілген шикізаттың бірлігіне қосылған құнды (міндетті түрде өз шикізаты емес) арттыру. Басқаша айтқанда, өсудің негізгі резерві өндірісте емес, технологиялық тізбектің әрі қарайғы сатыларында — өңдеу, тасымалдау және мұнайхимия салаларында.
Қазіргі уақытта өндірілетін мұнайдың тек шамамен 23%-ы ішкі нарықта өңделеді, ал қалған бөлігі шикі күйінде шетелге экспортталады.
Сонымен бірге, мұнай отынына ішкі сұраныс тұрақты түрде өсіп келеді: соңғы 10 жылда автомобиль бензині мен дизель отынының ішкі тұтынуы тиісінше 31% және 16%-ға артты. Сонымен бірге, қазақстандық мұнай өңдеу зауыттарының қуатын пайдалану деңгейі 90%-дан асады — олар қазірдің өзінде іс жүзінде толық қуатпен жұмыс істеп жатыр.
Бұл ішкі сұранысты қанағаттандыруды жалғастыру және мұнай өңдеу саласын дамыту үшін елге инвестициялар мен жаңа жобаларды белсенді түрде тарту қажет екенін білдіреді.
Дегенмен, мықты инвестициялық үдеріс үшін қолайлы орта қажет, соның ішінде әлеуетті инвесторларға қабылдауға болатын бағалау шарттары да маңызды.
Осыған байланысты мәселелер бар. Қазақстанда халыққа арналған негізгі отын түрлерінің бағасы реттеледі. 2025 жылдың қаңтарында ел Энергетика министрлігі бензин мен дизель отынына арналған ең жоғары көтерме және бөлшек сауда бағаларын белгілеуді тоқтатып, оларды еркін баға режиміне өткізді. Алайда қазан айына қарай либерализация бағаларды тоңдырумен алмастырылды.
ОПЕК+ шектеулері Қазақстанда тек мұнай өндіруге ғана емес, газ өндіруге де әсер етеді: оның шамамен 95%-ы мұнаймен бірге шығатын серіктес газ. Бұл ел мұнай өндіруді шектегенде газ өндіру де автоматты түрде азаятынын білдіреді. Сонымен қатар, газдың айтарлықтай бөлігі (шамамен 40 %) мұнай ұңғымаларындағы қысымды сақтау үшін кері айдалады, сондықтан жеткізілімді арттыру қиын.
Барлығы бұл газ қауіпсіздігі мәселесін одан әрі ушықтырады. Сұраныстың қарқынды өсуі мен өндірістің тоқырауы салдарынан Қазақстан тез арада таза газ импорттаушы елге айналып барады, сондықтан тұрақты импорттық жеткізілімдер аса маңызды.
Қазақстанның табиғи газ бойынша физикалық сауда балансы тұрақты түрде төмендеуде: 2019 жылы 9,8 миллиард текше метрден 2024 жылы 1,5 миллиард текше метрге дейін. 2024 жылы ел 8,7 миллиард текше метр табиғи газ экспорттады, негізінен Қытай мен Ресейге. (Салыстыру үшін, 10 жыл бұрын Қазақстан 11 миллиард текше метр газ экспорттаған). Сонымен қатар, ел Ресей мен Түрікменстаннан 7,2 миллиард текше метр газ импорттады.
ОПЕК+ міндеттемелері Қазақстан үшін бата ма әлде қарғыс па?
Қысқа мерзімде ОПЕК+ талаптарын орындау қажеттілігі Қазақстан үшін теріс фактор болып табылады. Өндірісті арттыруға мүмкіндік болса да, картельдің квоталары өндіріс пен экспортты шектейді, жобаларға бұрын салынған инвестициялардың қайтарымын азайтып, бюджеттің мұнай бағасына тәуелділігін арттырады. Бұл пайданың жоғалуына әкеліп, ұлттық мүдде мен келісім бойынша міндеттемелер арасындағы қайшылықты күшейтеді.
Дегенмен, ұзақ мерзімде Қазақстандағы әсер оң болуы мүмкін. Өндіріс шектеулері шикізат секторына және оның экспорттық көрсеткіштеріне бағдарланған өсім моделіне бейім экономикаға «жебеуші» рөлін атқарады.
2024 жылға дейінгі 10 жылда Қазақстандағы мұнай-газ секторының экономикадағы нақты үлесі 21,6%-дан 17,2%-ға төмендеді, ал осы сектордағы өндіріс көлемі төрттен бірге өсті. Қазақстандағы мұнай-газ секторы экономиканың қалған бөлігіне қарағанда баяу өсіп келеді.
Сонымен қатар, мұндай шектеулер елді өңдеу, мұнайхимия және инфрақұрылым салаларын дамытуға итермелеп отыр. 2022 жылдан 2024 жылға дейін Қазақстандағы мұнайхимия өнімдерінің көлемі 2,84 есеге өсіп, 540 000 тоннаға жетті.
Қазіргі уақытта жаңа ірі мұнай-газ химиялық кәсіпорындар салынып жатыр. 2026 жылы елде алкилат және поливинилхлорид өндіру қондырғылары пайда болады. 2027 жылы жылына 230 000 тонна өнім шығаратын екі метанол зауыты мен Атырау облысындағы жылына 186 000 тонна қуатты бутадиен зауыты (оның 75 %-ы «Татнефть» компаниясына тиесілі) іске қосылады. 2029 жылы жылына 1,25 миллион тонна өнім шығаратын Silleno полиэтилен зауыты іске қосылады. Бұл KazMunayGas компаниясының Қытайдың Sinopec және Ресейдің SIBUR компанияларымен бірлескен жобасы.
Бұл – мұнай химиясы саласындағы жаңа жобалардың бірнешеуі ғана. Олар Қазақстанға ресурстық қарғыстан аулақ болып, экономиканың тұрақты өнеркәсіптік моделіне көшуге мүмкіндік береді.








