Түссіз түн, ұзақ стресс немесе жылдам қалпына келу: Уолл-стритті не күтіп тұр

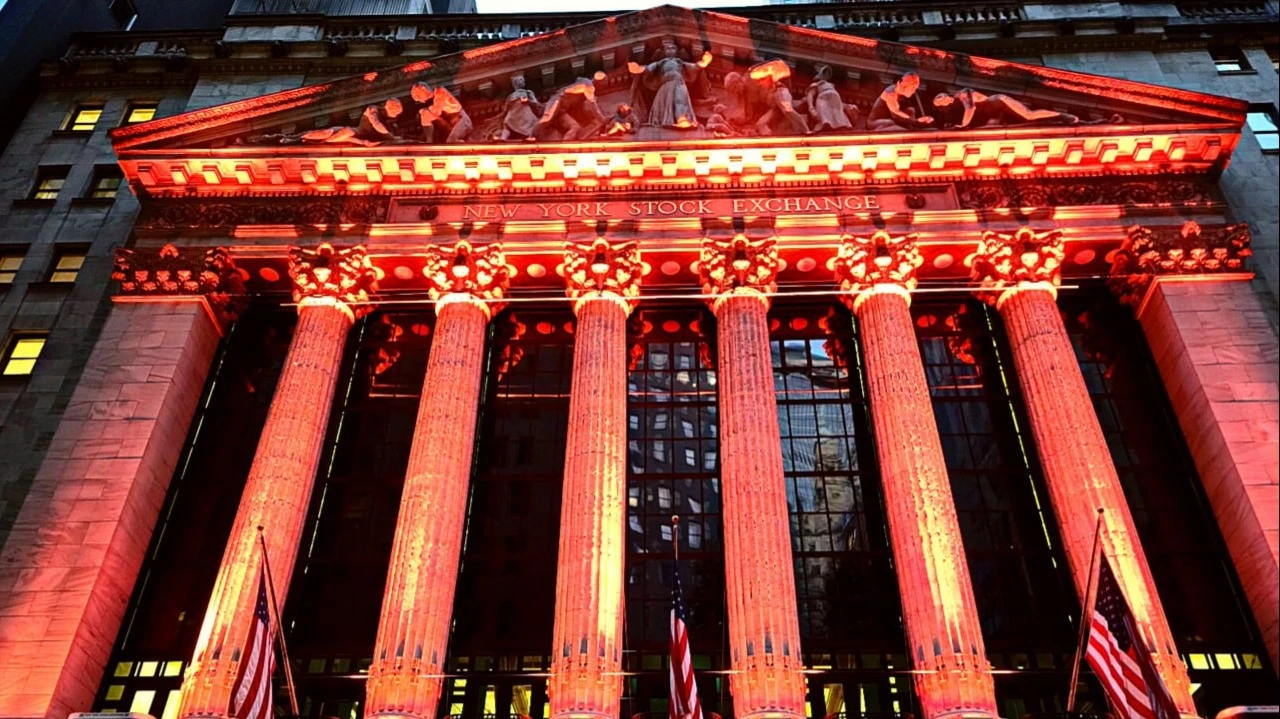
Мұнай бағасының күрт өсуіне байланысты 9 наурызда Азия, Еуропа және АҚШ нарықтары құлдырады. Дау-Джонс индексі ашылу қоңырауында 566 пунктке, яғни 1,2%-ға төмендеді — бұл бір жыл ішіндегі ең үлкен құлдырау. Фото: X / NYSE
9 наурызда ашылу сәтінде АҚШ-тың негізгі индекстері 1%-дан астамға төмендеді. Таяу Шығыстағы соғыс мұнай нарығын бұрынғы стресс-модельдер шегінен асырып жіберді. Brent маркалы мұнай баррелі шамамен 100 долларға саудаланып жатыр, ал Азия сессиясының ашылуында бағасы шамамен 120 долларға дейін көтерілді. Негізгі қозғаушы факторлар тек энергетикалық инфрақұрылымға жасалған соққылар ғана емес, сонымен қатар Ормуз бұғазы арқылы жүк тасымалының толықтай тоқтауы да болып табылады. Инвесторлар үшін бұл енді жергілікті геосаяси оқиға емес, долларға сұранысты арттырып, Fed-тің саясатын ерте жеңілдетуге деген үміттерді төмендетіп, Еуропа мен Азияда ауқымды сатуға әкелген макроэкономикалық соққы.
Мәліметтер
Brent маркалы мұнай 2022 жылдан бері алғаш рет 119 доллар шегінен асты, ал WTI мұнай бағасы 120 доллар аймағын сынап көрді. Қысымға тек мұнай келісімшарттары түсіп қойған жоқ: Еуропадағы газ бағасы күрт өсті. Бахрейн Мұнай Компаниясы мұнай өңдеу зауытына жасалған шабуылдан кейін форс-мажор жариялады, Ирак өндірісті шамамен 60%-ға қысқартты, Кувейт пен БАӘ өндірісті қысқартатынын хабарлады, ал Bloomberg дереккөзіне сәйкес, ең ірі мұнай экспорттаушысы Сауд Арабиясыда мұны жоққа шығарған жоқ. Осы елдердің барлығында сақтау қоймалары толық, және Ормуз бұғазының жабылуына байланысты жанармайдың жаңа жүктемелерін тиеуге мүлде орын жоқ. Нарық сирек кездесетін жағдайлардың жиынтығына тап болды: шикізат жеткізілімдері қысқарып жатыр, тасымалдау шығындары өсіп келеді, әскери тәуекел үшін қосымша төлем арта түсуде.
Үш сценарий
Нарық үшін бірінші сценарий: транзит кезіндегі ішінара қалпына келтіруден кейінгі жылдам кері шегіну. Осы жағдайда Brent бағасы бұрынғы шамамен 65–70 доллар/баррель деңгейіне оралуы мүмкін, ал акциялар мен валюталардағы дүрбелең біртіндеп басылар еді. Бұл дәл Fitch болжаған нәтиже: агенттік Хормуз бұғазының ұзақ уақыт жабылуын ықтимал емес деп санайды және бағаның өсуін уақытша деп есептейді, тіпті қақтығыс созылса да. Fitch 2026 жылға арналған желтоқсан айындағы орташа Brent бағасын барреліне 63 доллар деңгейінде болжайды және қазіргі өсімнен кейін де айтарлықтай өсу күтпейді. Инвесторлар үшін бұл қазіргі инфляция күтілімдерінің өсуі ауыр күйінде қала береді, бірақ жүйелік стагфляциялық соққыға айналмайды дегенді білдіреді.
Екінші сценарий: ұзақ мерзімді кернеу, жеткізудің толық құлдырауысыз. Бұл мұнай бағасының шамамен 100 доллар деңгейінде қалатынын, қорларға қысым түсетінін және пайыздық мөлшерлемелерді қайта қараудың қатаңдатылатынын білдіреді. Бұған дейін MSCI талдаушылары негізгі стресс-сценарийінде бағалардың 100 АҚШ долларына дейін өсуіне мүмкіндік беріп, жаңа инфляциялық серпін, пайыздық мөлшерлемелерді төмендетуге деген күтілімдердің тоқтауы және жаһандық өсімге қысым туралы ескерту жасаған. Нарық АҚШ пен еуроаймақта пайыздық мөлшерлемелерді төмендетуге қатысты күтулерді қайта қарап жатыр: инвесторлар жаңа энергияға негізделген инфляция өршуі кезінде ФРЖ мен ЕОБ саясатты тез жеңілдетуге қауқарлы болатынына күмәнмен қарайды.
Нарықтың қазірдің өзінде ауыр сценарийді күтіп отырғанын Эд Ярденидің реакциясы да көрсетеді: ол АҚШ нарығындағы күрт сатылым ықтималдығын 20%-дан 35%-ға дейін көтерді, ал Федералдық резерв жүйесінің келесі пайыздық мөлшерлемені төмендету күтілімдері шілдеден қыркүйекке ауысты. «АҚШ экономикасы мен қор нарығы қазір Иран мен қатал шындықтың арасында қалып отыр. ФРЖ-ге де дәл солай», – деп жазды Эд Ярдени. Ағымдағы конфигурациядағы доллардың өсуі дәстүрлі қауіпсіз активтерге сұраныстан гөрі инфляциялық шокқа жауап ретінде нарықтың қайта бағалануы мен АҚШ-тың ең ірі мұнай өндіруші ретіндегі энергетикалық артықшылығын көрсетеді.
MSCI-дің стресс-сценарийінде Ормуз бұғазы арқылы жабдықтаудың тұрақты үзілісі мұнай бағасының 35%-ға өсуін, инфляция күтілімдері мен АҚШ қазынашылық облигацияларының кірістілігінің жоғарылауына, АҚШ акцияларының 13%-ға, Еуропа акцияларының 10%-ға төмендеуіне және EUR/USD жұбының 6%-ға әлсіреуіне әкеледі.
Үшінші сценарий: инфляциялық қысым емес, толыққанды энергетикалық шок. Ормуз бұғазы арқылы жабдықтаудың ұзақ уақыт бойы бұзылуы және инфрақұрылымға жаңа шабуылдар болған жағдайда нарық бағалардың уақытша өсуін ғана емес, жаһандық рецессия қаупін де бағасына қоса бастайды. Бұл кездейсоқтық емес: S&P Global-дың вице-төрағасы Даниэл Йергин Financial Times-тағы бағанында осы нәтижені жаһандық энергетика саласы үшін қорқынышты сценарий деп атаса, ANZ талдаушылары қазіргі толқуды ең нашар сценарийден де асып түскен деп есептейді.
Қазіргі жаһандық энергетикалық нарықтар үшін басты сұрақ – бұл жарылысты соғыс қанша уақытқа созылады?
Bloomberg Economics бұл сценарийді инфляцияның жеделдеуімен және жаһандық өсімнің бәсеңдеуімен байланыстырады, ал Иранның мұнай бағасының осы жағдайда 200 доллардан асуы туралы ескертулері енді тек саяси қысым ғана емес сияқты.