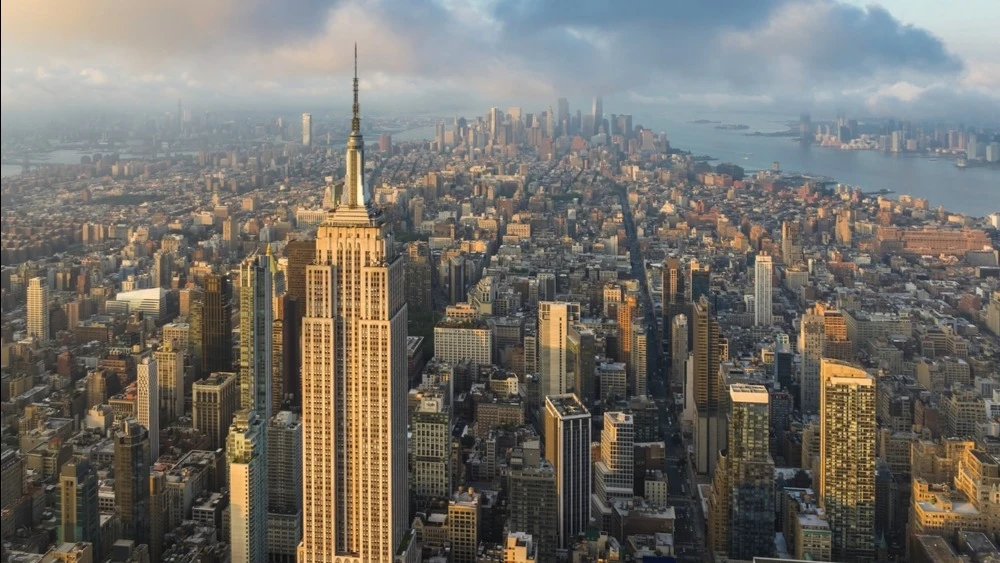
UBS инвесторларға Еуропа туралы «клишелік стереотиптерді» ұмытып, оның акцияларын сатып алуды ұсынды.
Швейцариялық банк еуропалық компаниялардың өз елдерінің әлсіреген экономикасынан жылдамырақ өсуге қабілетті деп есептейді.

UBS мәліметі бойынша, жаһандық инвесторлар өз портфельдеріндегі еуропалық акциялардың үлесін тым аз ұстайды / Фото: Kittyfly / Shutterstock
UBS стратегтері Еуропа нарығы үшін ерекше «бұллиш» болжам жасап, инвесторларды өсу әлеуеті шектеулі инвесторлар үшін төмен кірісті тұзақ ретінде көрсететін «клишелік карикатураларды» ұмытуға шақырды, деп жазады MarketWatch. Швейцарияның ең ірі банкінің стратегтерінің айтуынша, бүгінгі еуропалық акциялар 2008 жылғы дағдарыстан бұрынғы кезеңге қарағанда әлдеқайда жоғары сапалы әрі сенімді көрінеді.
Мәліметтер
UBS-тің пікірінше, қазіргі уақытта еуропалық акциялар жақсырақ капиталдандырылған, жаһандық нарыққа бағытталған және үкіметтік шығындардың өсуі мен жасанды интеллект пен деректер орталықтарының бумынан пайда көріп отыр. Оның пікірінше, еуропалық корпорациялар өңірдің баяу өсіп келе жатқан ЖІӨ-сінен жылдамырақ өсе алады. Бұл ішінара олардың табысының географиялық диверсификациясына байланысты: орта есеппен компания табысының 50 пайызы Еуропадан тыс жерлерде түседі, ал ең ірі 20 эмитент арасында бұл көрсеткіш 65 пайызға дейін жетеді.
Тағы бір фактор – ұсынысы шектеулі салаларда бағаға күшті ықпал, деп атап өтті UBS. «Еуропалық нарықтың көшбасшылары бағаны өздері белгілеуде», – дейді Джерри Фаулер бастаған талдаушылар, мысал ретінде ASML, Schneider Electric, Airbus, Safran, Siemens Energy және Prysmian сияқты компанияларды келтіре отырып.
Пайда алушы кім?
MarketWatch мәліметі бойынша, соңғы екі жылда еуропалық банктердің құны екі еседен астам өссе, америкалық қаржы институттарының құны сол кезеңде небәрі 30 пайызға ғана өскен. UBS талдаушылары кредиттік ұйымдардың капиталдық шығындардың әсерінен қалыптасқан қарыз алу өсімінің құрылымдық циклінің бастапқы кезеңіне енгенін атап өтті.
Германиялық инженерлік топ Siemens сияқты өнеркәсіптік алыптар, Француздық электр жабдықтары өндірушісі Schneider Electric және британдық ұшақ қозғалтқыштарын әзірлеуші Rolls-Royce инвесторларға электрлендіру, автоматтандыру, энергетикалық желілер, авиация және қорғаныс салаларына қол жеткізу мүмкіндігін ұсынады, – деп қосты сарапшылар тобы. Голландиялық микрочип жабдығын өндіруші ASML сияқты компаниялар инвесторларға жасанды интеллект индустриясының өсуінен пайда табуға көмектесуде.
Нарық бос емес пе?
MarketWatch жазғандай, халықаралық инвесторлар өңірге сақтықпен, кейде тіпті кемсітушілікпен қарауды жалғастыруда. Сонымен бірге, секторлық тұрғыдан алғанда, тек жартылай өткізгіштер сегменті айтарлықтай сұранысқа ие (негізінен ASML компаниясының арқасында), ал нарық автомобиль секторына негізінен мән бермей отыр.
Нәтижесінде нарық қатысушылармен, мысалы, АҚШ нарығынан айырмашылығы, артық қанықпаған. UBS мәліметі бойынша, наурыз айында Еуропа активтеріндегі позициялардың шоғырлануы төмендеп, содан бері айтарлықтай өспеді және бейтарап деңгейге жақын қалды, ал АҚШ нарығында жалпы позициялар рекордтық деңгейге жақын күйінде сақталуда.
Институционалдық инвесторлар Еуропалық бағалы қағаздарды агрессивті түрде сатып алуға асықпаса да, MarketWatch мәліметі бойынша АҚШ-тан тыс акцияларға пассивті ағымдар қайта жандана бастады — негізінен жаһандық қорлар арқылы. Бұл ағымдардың шамамен 55 пайызы Еуропаға тиесілі.
Қандай тәуекелдер бар?
UBS Еуропалық акцияларға инвестиция салатын инвесторлар үшін пайыздық мөлшерлемелерді негізгі тәуекел деп санайды. Банк акциялардың бағалануын 10 жылдық АҚШ мемлекеттік облигацияларының кірістілігімен (шамамен 4,85 пайыз) және Еуропалық жоғары кірісті облигациялардың спредтерімен салыстырады.
«Бұл корреляция Еуропа нарығында айрықша байқалады: соңғы жылдары дисконт мөлшерлемесінің эталоны forward P/E көрсеткішінің негізгі қозғаушы күшіне айналды (баға мен болашақ табыстың қатынасы — Oninvest) [Stoxx 600 еуропалық акциялар индексі бойынша], ал кірістердің соңғы өсуі, басқа барлық жағдайлар бірдей болғанда, активтерді арзандатып жатыр, – деп түсіндіреді стратегтер.
Дегенмен, нақты экономикалық өсімнің жеделдеуі тәуекелдік үстемені төмендетіп жатыр, ал корпорациялық пайданың өсуінің жаңа толқыны жоғары пайыздық мөлшерлемелердің қысымын өтеуі мүмкін, – деп UBS атап өтті.