UBS велотренажер өндіруші Peloton акцияларын сатып алуға кеңес берді
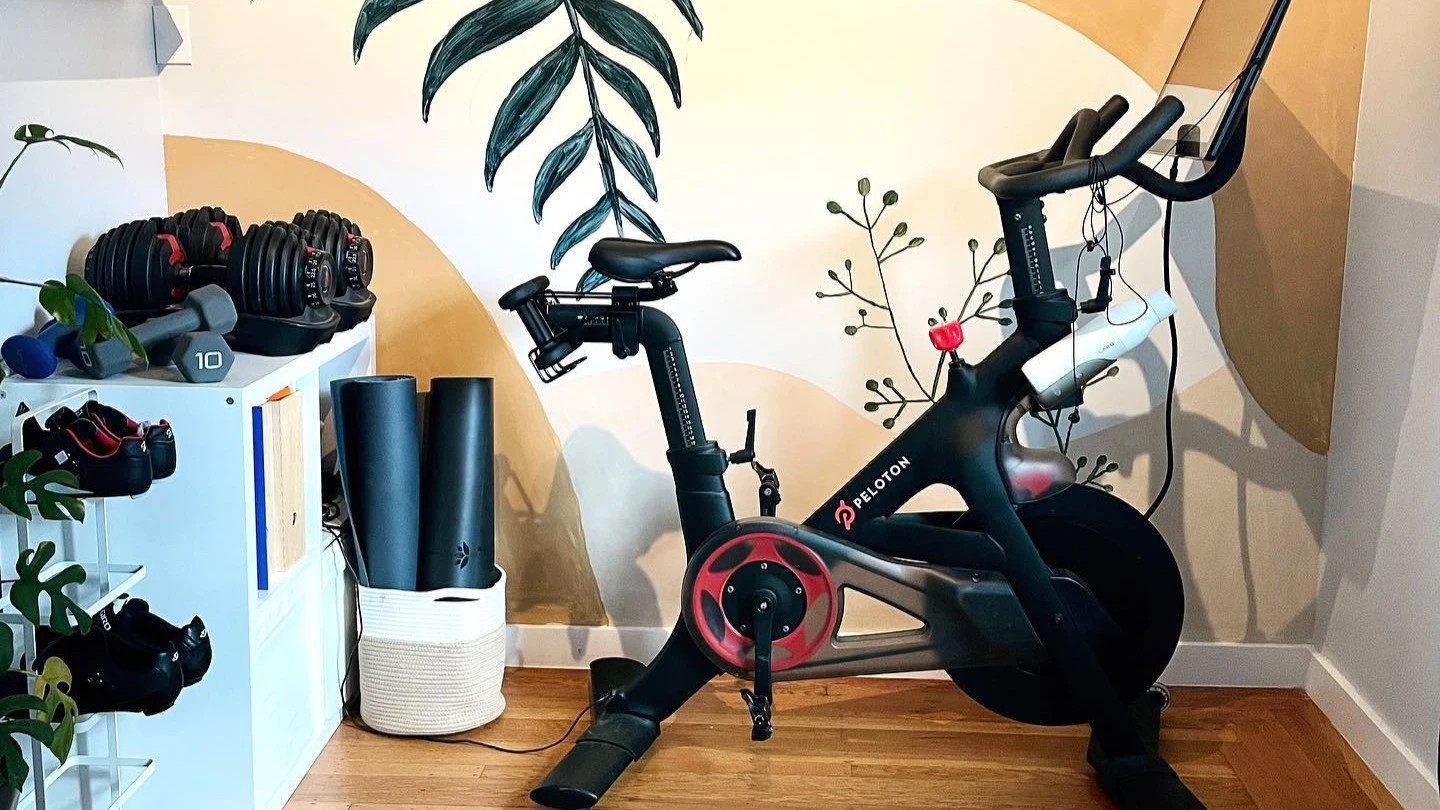
Peloton Interactive компаниясының спорттық жабдықтар мен медиаконтент өндірушінің қағаздары 30 шілдедегі саудада бірден 19%-ға жуық күрт өсті. Швейцариялық UBS банкі компания акцияларының рейтингін көтеріп, енді оларды сатып алуға кеңес беруде. Бұл ұсыным Peloton-ның тоқсандық есебі жарияланардан бұрын шықты. Инвестбанк мәлімдегендей, пандемия кезінде шарықтап кеткен, бірақ кейін қарқынын жоғалтқан бизнестің тұрақтана бастағанының белгілері байқалады.
Егжей-тегжейлі
UBS инвестициялық банкі 30 шілдеде Peloton акцияларының рейтингін бейтарап деңгейден (яғни, ұстап тұру) Buy деңгейіне (сатып алуға кеңес) көтеріп, олардың мақсатты бағасын бірден 47% көтеріп, $11 болды. Жаңа таргет 29 шілде, сейсенбі күнгі жабылу бағасынан 78% жоғары.
Компания акциялары сәрсенбіде жедел өсті: күндізгі максимумда олардың бағасы $7,48-ге жетіп, алдыңғы жабылу бағасынан 21% жоғары болды. Бұл — 13 маусымнан бергі максималды деңгей. Сауда $7,34 бағасында аяқталып, бір күн бұрынғы бағадан 18,8% жоғары болды.
UBS неге акцияларды сатып алуды ұсынды?
Инвестбанк Peloton компаниясының 2025 қаржы жылының төртінші тоқсанындағы қаржылық нәтижелеріне қатысты оптимистік көзқараста екенін CNBC порталы хабарлады. Компания есепті 7 тамызда жарияламақ.
UBS сарапшысы Арпине Кочарян Peloton-ның сайт трафигі мен белсенді қолданушылар саны бойынша көрсеткіштері жақсарғанын атап өтті. Бұл жағдай компанияның жазылушылар базасы тұрақтанып келе жатқанын білдіруі мүмкін. 2025 қаржы жылының үшінші тоқсанында Peloton ақылы фитнес-қызметтер жазылушыларының саны жылдық мәнде 8%, тоқсандық мәнде 1% қысқарып, 6,1 млн адамға дейін азайғанын хабарлаған. Алайда бұл табысқа қатты әсер еткен жоқ: табыс жылдық мәнде 4% азайып, тоқсандық мәнде өзгеріссіз қалып, $418,5 млн құрады.
Peloton жазылым бағасын көтерді: бұл қысқа мерзімде табыстың артуына септігін тигізеді, ал 2026 қаржы жылына қарай клиенттердің кетуі тұрақтануы мүмкін. Бірақ бағаның өсуіне байланысты кей тұтынушылардың бас тартуын ескеру керек, деп пайымдайды Кочарян.
Сарапшының айтуынша, Peloton 2026 қаржы жылына арналған пайыз, салық, тозу және амортизацияға дейінгі пайда (EBITDA) болжамын арттыруы мүмкін. Бұл табыстың көбеюі мен шығындарды азайту шараларының нәтижесінде жүзеге асады. Айта кетсек, компания биыл 2025 жылғы қаржы болжамын екі рет жаңартқан: алдымен оны шамамен төрттен бірге (25%) — $300–350 млн аралығына көтерді, кейінірек төменгі шегін тағы 10% — $330 млн-ға дейін өсіріп, жоғарғы шегін өзгертпей қалдырды.
Контекст
Peloton бизнесінің шарықтауы коронавирус пандемиясы кезінде болды: спорт залдары жабылып, адамдар үйге арналған жаттығу құрылғыларын және онлайн-курстарды жаппай сатып ала бастады. 2021 жылдың басында компания акцияларының бағасы $171-ден асып түсті — бұл ағымдағы бағасынан 23 есе жоғары.
Локдаундар алынған соң көптеген адам қайтадан спортзалдарға баруға көшті, сәйкесінше компанияның өнімдеріне деген сұраныс төмендеді. Өткен жылы Peloton 2025 жылдың соңына дейін жылдық шығындарды $200 млн-ға азайтуды көздейтін қайта құрылымдау жоспарын жариялады.
1 қаңтардан бастап компанияда кадрлық өзгерістер болды: жаңа бас директор болып бұрын Apple мен Ford компанияларында жұмыс істеген Питер Стерн тағайындалды. Келесі айда Peloton екінші қаржы тоқсаны бойынша аралас нәтижелер ұсынды: табысы мен түзетілген EBITDA көрсеткіштері Уолл-стрит болжамынан жоғары болғанымен, шығыны күткеннен де көп болды. Сол кезде Стерн компания өсімге жол ашып жатқанын айтты.
Наурызда Canaccord сарапшылары Peloton акцияларының рейтингін «ұстап тұру» деңгейінен «сатып алуға» көтерді. Олар компания қазір өтпелі кезеңде тұрғанын және 2026 қаржы жылында қайтадан өсімге қол жеткізеді деп есептейді.
Бір айдан кейін Уолл-стриттің тәжірибелі инвесторы Стивен Гилфойл TheStreet Pro порталында компанияға арналған шолуын жариялады. Ол Peloton-ның қаржылық жағдайы ойлағандай нашар еместігін, ал оның қарыздары ұзақ мерзімді екенін атап өтті.
Акциялардың жай-күйі
Жыл басынан бері Peloton акциялары шамамен 16% арзандады, бірақ соңғы 12 айда олар 105% плюсте.
Уолл-стрит сарапшылары компанияның перспективасын қатысты әртүрлі пікірде: он сарапшы оның қағаздарын сатып алуға кеңес берсе, тағы он адам ұстап тұруды ұсынады, ал біреуі сатуды дұрыс көреді, деп жазады MarketWatch. Орташа мақсатты баға — $9,38, бұл 29 шілдедегі жабылу бағасымен салыстырғанда шамамен 52% өсу әлеуетін білдіреді.








